
L'entrepreneuriat n'a pas besoin d'être compliqué avec des procédures de constitution d'entreprise ou des capitaux importants. Beaucoup de gens commencent par vendre en ligne, ouvrir un café ou une petite épicerie sous la forme d'un ménage commercial. C'est un modèle commercial flexible, adapté à ceux qui veulent tester une idée commerciale ou créer une source de revenus supplémentaires.
Cependant, beaucoup de gens ne comprennent pas encore bien comment fonctionne un ménage commercial, comment s'enregistrer et quelles sont les obligations envers l'État. Cet article vous aidera à comprendre chaque aspect de manière simple et pratique.
Qu'est-ce qu'un Ménage Commercial en Réalité?
Un ménage commercial est une forme d'entreprise à petite échelle, gérée par une personne ou par les membres d'une même famille. Un ménage commercial est responsable sur l'ensemble de ses actifs pour l'activité commerciale du ménage (Décret 168/2025/NĐ-CP, Article 82 paragraphe 1). Le chef du ménage commercial et les membres de la famille enregistrés en tant que ménage commercial sont responsables conjointement des activités commerciales du ménage commercial (Article 84 paragraphe 1).
Contrairement à une entreprise, un ménage commercial n'a pas la capacité juridique indépendante. Si un ménage commercial est créé par enregistrement des membres d'une famille, ces membres donnent une procuration écrite à un membre pour agir en tant que représentant du ménage commercial, et cette procuration doit être authentifiée ou certifiée (Décret 168/2025/NĐ-CP, Article 82 paragraphe 1).
Selon le Décret 168/2025/NĐ-CP, Article 83 paragraphe 1, une personne physique ou un membre d'une famille ne peut enregistrer qu'un seul ménage commercial dans tout le pays. Un ménage commercial peut avoir plusieurs lieux d'exploitation dans tout le pays et doit en informer l'autorité fiscale et l'autorité de gestion du marché conformément aux réglementations légales (Article 87 paragraphe 2, modifié par le Décret 296/2026/NĐ-CP, Article 19 paragraphe 5; le Décret 296/2026/NĐ-CP entre en vigueur à partir du 23/07/2026 selon l'Article 22 paragraphe 1).
Le numéro d'identification fiscale d'un ménage commercial est le numéro d'identification personnelle du chef du ménage commercial (Loi sur la gestion fiscale 108/2025/QH15, Article 11 paragraphe 1).
Quelle est la Différence entre une Personne Physique Commerçante et un Ménage Commercial?
Beaucoup de gens se posent la question sur la différence entre une personne physique commerçante et un ménage commercial. Dans le Décret 68/2026/NĐ-CP, une personne physique commerçante est une personne physique résidente ayant des activités de production ou commerciales, y compris une personne physique enregistrée en tant que ménage commercial ou une personne mandatée par les membres de la famille pour agir en tant que représentant du ménage commercial (Article 4 paragraphe 1).
Le contribuable selon ce décret est un ménage commercial ou une personne physique commerçante (Décret 68/2026/NĐ-CP, Article 2 paragraphe 1). Si vous n'êtes pas certain de votre situation, consultez votre comptable.
Question du Numéro d'Identification Fiscale du Ménage Commercial
Lors de l'enregistrement d'un ménage commercial, vous recevrez automatiquement un numéro d'identification fiscale, inscrit sur le Certificat d'enregistrement du ménage commercial (Décret 168/2025/NĐ-CP, Article 91 paragraphe 1).
Le numéro d'identification fiscale d'une personne physique, d'une famille, d'un ménage commercial ou d'une personne physique commerçante est le numéro d'identification personnelle de la personne physique, du chef de famille, du chef du ménage commercial ou de la personne physique commerçante délivré conformément aux dispositions de la loi sur les documents d'identité (Loi sur la gestion fiscale 108/2025/QH15, Article 11 paragraphe 1). Cette loi entre en vigueur à partir du 01/07/2026 (Article 52 paragraphe 1). Les contribuables qui se sont vu attribuer un numéro d'identification fiscale avant la date d'entrée en vigueur de la Circulaire 90/2026/TT-BTC continuent d'utiliser le numéro d'identification fiscale qui leur a été attribué, sauf pour les personnes physiques, les familles, les ménages commerciaux et les personnes physiques commerçantes visées au paragraphe 1 de l'Article 11 de la Loi sur la gestion fiscale 108/2025/QH15 qui utilisent le numéro d'identification personnelle comme numéro d'identification fiscale (Circulaire 90/2026/TT-BTC, Article 37 paragraphe 2). La Circulaire 90/2026/TT-BTC entre en vigueur à partir du 01/07/2026 et remplace la Circulaire 86/2024/TT-BTC (Article 36 paragraphe 1).
Les personnes physiques, les ménages, les ménages exerçant une activité commerciale, les personnes physiques exerçant une activité commerciale effectuent des recherches d'informations d'enregistrement fiscal qui ont été vérifiées et jugées conformes ou non conformes par l'administration fiscale avec la Base de données nationale sur la population sur le Portail national des services publics, le Système de gestion des informations fiscales ou le compte de transactions électroniques. En cas d'erreur dans les informations, le contribuable contacte l'administration fiscale qui le gère directement ou l'administration fiscale locale où la personne physique réside pour mettre à jour les informations exactes (Circulaire 90/2026/TT-BTC, Article 37 alinéa 5).
Dans le cas où le numéro d'identification fiscal a été attribué avant le 01/7/2025, mais les informations d'enregistrement fiscal de la personne physique, du chef de ménage, du chef de ménage exerçant une activité commerciale, de la personne physique exerçant une activité commerciale ne correspondent pas ou ne sont pas complètes avec les informations de la personne physique conservées dans la Base de données nationale sur la population, le contribuable doit effectuer la procédure de modification des informations d'enregistrement fiscal auprès de l'administration fiscale pour assurer que les informations correspondent correctement à la Base de données nationale sur la population avant d'utiliser le numéro d'identification personnelle comme numéro d'identification fiscal (Circulaire 90/2026/TT-BTC, Article 37 alinéa 3). En cas d'attribution de plus d'un numéro d'identification fiscal, le contribuable doit mettre à jour les informations du numéro d'identification personnelle pour chaque numéro d'identification fiscal attribué afin que l'administration fiscale intègre ces numéros dans le numéro d'identification personnelle et consolide les données fiscales du contribuable selon le numéro d'identification personnelle (Article 37 alinéa 4).
Les ménages, les personnes physiques ayant des activités de production et de commerce qui ne sont pas tenus de s'enregistrer comme ménage exerçant une activité commerciale en vertu de la loi sur l'enregistrement des entreprises procèdent à l'enregistrement fiscal directement auprès de l'administration fiscale (Circulaire 90/2026/TT-BTC, Article 4 alinéa 2 point k), au moyen de la Déclaration d'enregistrement fiscal modèle n° 03-ĐKT ou d'un dossier de déclaration fiscale intégrant les informations d'enregistrement fiscal (Article 21 alinéa 1 point b.1.2). Le délai d'enregistrement fiscal initial est de 10 jours ouvrables, comptés à partir de la date du début de l'activité commerciale pour les personnes physiques exerçant une activité commerciale non tenues de s'enregistrer comme entreprise, ou à partir de la date de l'apparition d'une obligation envers le budget de l'État pour les autres cas n'ayant pas encore de numéro d'identification fiscal (Décret 252/2026/NĐ-CP, Article 6 alinéa 3 point a, point a.2 et point a.5). Pour les ménages exerçant une activité commerciale qui se sont enregistrés selon le mécanisme de guichet unique intégré, le délai d'enregistrement fiscal est le délai d'enregistrement du ménage exerçant une activité commerciale (Article 6 alinéa 2). Pour les ménages exerçant une activité commerciale qui ont reçu un certificat d'enregistrement mais n'ont pas encore reçu de numéro d'identification fiscal, l'administration fiscale oriente le dépôt du dossier d'enregistrement fiscal conformément aux Articles 7 et 21 de la Circulaire 90/2026/TT-BTC (Article 37 alinéa 6).
Qui a le droit de créer un ménage exerçant une activité commerciale?
Tout le monde n'a pas le droit de s'enregistrer comme ménage exerçant une activité commerciale. Les personnes physiques, les membres d'un ménage qui sont des citoyens vietnamiens ayant une capacité civile complète selon les dispositions du Code civil ont le droit de créer un ménage exerçant une activité commerciale, à l'exception des personnes poursuivies en vertu de la loi pénale, placées en détention provisoire, en cours d'exécution de peines d'emprisonnement, en cours d'exécution de mesures administratives dans un centre de réadaptation obligatoire, dans une école de rééducation obligatoire, ou interdites par le tribunal d'exercer un poste, une profession ou un métier spécifique, et des personnes qui n'ont pas le droit de créer un ménage exerçant une activité commerciale selon les dispositions de la loi (Décret 168/2025/NĐ-CP, Article 82 alinéa 2). Toute personne ayant atteint l'âge de dix-huit ans est majeure et a une capacité civile complète, sauf dans les cas prévus aux Articles 22, 23 et 24 du Code civil (Code civil 91/2015/QH13, Article 20 alinéa 1 et alinéa 2).
Un ménage peut également s'enregistrer, mais tous les membres doivent être des citoyens vietnamiens et désigner une personne pour servir de représentant officiel afin de gérer les activités commerciales.
Il existe certains cas où l'enregistrement d'une unité économique familiale n'est pas obligatoire. Les ménages produisant des produits agricoles, forestiers, aquatiques, produisant du sel et les personnes vendant des biens de faible valeur, du commerce itinérant, exerçant des activités commerciales mobiles, des activités saisonnières, offrant des services à faible revenu ne sont pas obligés d'enregistrer une unité économique familiale, sauf s'ils opèrent dans les secteurs ou branches d'activité soumis à des conditions d'investissement. Le comité populaire de la province ou de la ville relevant directement du gouvernement central définit le seuil de faible revenu applicable dans la juridiction locale (Décret 168/2025/NĐ-CP, Article 82, paragraphe 3). Si ces acteurs souhaitent créer une unité économique familiale, ils doivent l'enregistrer conformément au Décret 168/2025/NĐ-CP (Article 82, paragraphe 4).
Vous devez évaluer attentivement vos ressources personnelles telles que le capital, les compétences, le temps et votre capacité à accepter les risques avant de décider d'enregistrer une unité économique familiale. Cette forme est adaptée à ceux qui souhaitent démarrer petit et avoir une gestion flexible.
Procédure Détaillée d'Enregistrement d'une Unité Économique Familiale
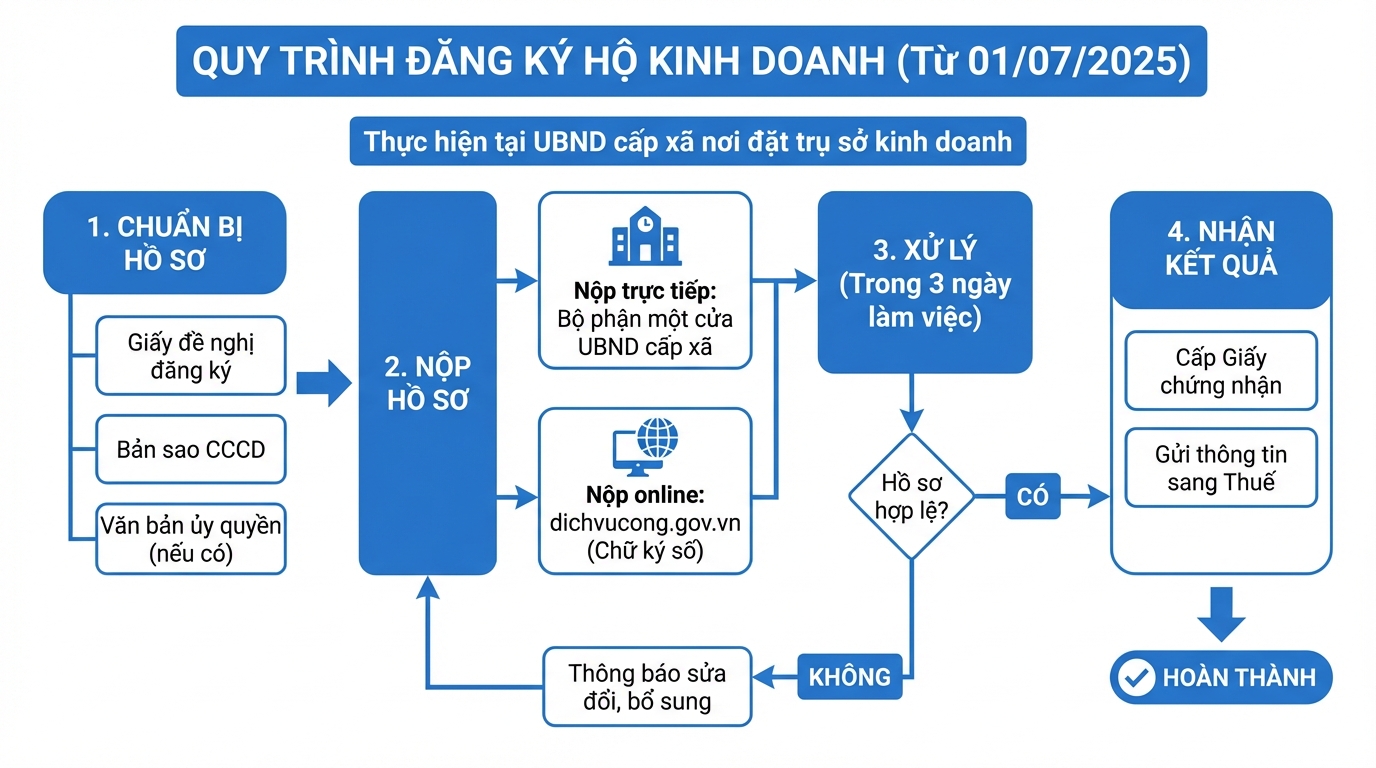
À partir du 01/07/2025, les unités économiques familiales s'enregistrent auprès de l'Organe d'enregistrement des entreprises au niveau de la commune (Décret 168/2025/NĐ-CP, Article 94 et Article 124, paragraphe 1). Si une unité administrative de niveau communal crée un département spécialisé, l'organe d'enregistrement des entreprises est le département spécialisé relevant du comité populaire de la commune ayant pour fonction et responsabilité l'enregistrement des unités économiques familiales conformément à la décision du comité populaire provincial ou de la ville relevant directement du gouvernement central; si aucun département spécialisé n'est créé, l'organe d'enregistrement des entreprises est le comité populaire de la commune (Article 20, paragraphe 2, modifié par le Décret 296/2026/NĐ-CP, Article 5; le Décret 296/2026/NĐ-CP entre en vigueur à partir du 23/07/2026 selon l'Article 22, paragraphe 1). Les unités économiques familiales peuvent soumettre leurs dossiers et recevoir les résultats auprès de tout Organe d'enregistrement des entreprises au niveau de la commune situé dans la province ou la ville relevant directement du gouvernement central où se trouve le siège de l'unité économique familiale (Article 88, paragraphe 2).
Préparation du Dossier
Le dossier d'enregistrement de la création d'une unité économique familiale comprend un formulaire de demande d'enregistrement d'une unité économique familiale et, si l'unité économique familiale est créée par les membres du ménage, une copie du document de procuration du membre du ménage à un autre membre agissant en tant que chef de l'unité économique familiale; ce document de procuration doit être notarié ou certifié conformément aux dispositions de la loi (Décret 168/2025/NĐ-CP, Article 99, paragraphe 2). En cas de dépôt de dossier sous forme papier, la personne déposant le dossier doit présenter une carte d'identité, une carte de citoyen ou utiliser une carte d'identité électronique (Article 92, paragraphe 2). En cas d'interruption de la connexion entre la base de données d'enregistrement des unités économiques familiales et la base de données nationale sur la population, les dossiers contenant des déclarations d'informations personnelles doivent être accompagnés d'une copie d'une carte d'identité ou d'une carte de citoyen en cours de validité de cette personne (Article 92, paragraphe 3).
Dépôt du Dossier
Le chef de l'unité économique familiale ou la personne autorisée enregistre l'unité économique familiale auprès de l'Organe d'enregistrement des entreprises au niveau de la commune selon l'une de trois méthodes : enregistrement direct auprès de l'Organe d'enregistrement des entreprises au niveau de la commune, enregistrement par service postal, ou enregistrement par voie électronique (Décret 168/2025/NĐ-CP, Article 94). Lors de l'enregistrement par voie électronique, la personne déposant le dossier se connecte au Portail national des services publics ou à l'Application d'identification nationale à l'aide d'un compte d'identification électronique pour accéder au Système d'information sur l'enregistrement des unités économiques familiales (Article 113, paragraphe 1, modifié par le Décret 296/2026/NĐ-CP, Article 18).
Réception du Résultat
Si le dossier remplit les conditions requises, l'organe d'enregistrement des entreprises au niveau de la commune délivre le Certificat d'enregistrement du ménage exploitant et envoie une notification à l'organe fiscal qui gère directement le ménage exploitant dans un délai de 03 jours ouvrables à compter de la date de réception du dossier. Si le dossier ne remplit pas les conditions requises, l'organe d'enregistrement des entreprises au niveau de la commune notifie par écrit à la personne qui a soumis le dossier dans un délai de 03 jours ouvrables à compter de la date de réception du dossier; la notification doit préciser les raisons et les exigences de modification et de complément du dossier (Décret 168/2025/NĐ-CP, Article 99 alinéa 3). Lorsqu'un dossier est reçu sur le Système d'information d'enregistrement des ménages exploitants après les heures de bureau ou pendant un jour de repos, un jour de fête ou le Têt, le délai de remise du résultat est compté à partir du jour ouvrable suivant de la réception du dossier (Article 112 alinéa 4, complété par le Décret 296/2026/NĐ-CP, Article 17 alinéa 4).
La réalisation en ligne via le Portail national des services publics vous permet de suivre la progression du traitement et de recevoir les résultats rapidement sans devoir vous présenter en personne plusieurs fois.
Obligations Fiscales Du Ménage Exploitant
Le ménage exploitant doit s'acquitter des obligations fiscales en fonction de son envergure, de son secteur d'activité et de son chiffre d'affaires. Les types d'impôts couramment rencontrés incluent la taxe sur la valeur ajoutée, l'impôt sur le revenu des personnes physiques, et certains types d'impôts spécifiques tels que la taxe de consommation spéciale ou la taxe de protection environnementale selon les biens et services exploités.
À partir du 01/01/2026, les ménages exploitants et les personnes physiques exerçant une activité commerciale ayant un chiffre d'affaires annuel jusqu'à 01 milliard de dongs ne sont pas assujettis à la TVA et ne sont pas tenus de payer l'impôt sur le revenu des personnes physiques; au-delà de 01 milliard de dongs, ils sont assujettis à la TVA et doivent payer l'impôt sur le revenu des personnes physiques (Décret 68/2026/NĐ-CP, Articles 3 et 4, modifiés par le Décret 141/2026/NĐ-CP).
À partir du 01/01/2026, les ménages exploitants et les personnes physiques exerçant une activité commerciale ne s'appliquent pas la méthode forfaitaire et versent les impôts conformément à la législation en matière de gestion fiscale (Résolution 198/2025/QH15, Article 10 alinéa 6).
À partir du 05/03/2026, la façon dont les ménages exploitants et les personnes physiques exerçant une activité commerciale déclarent les impôts dépend du chiffre d'affaires annuel (Décret 68/2026/NĐ-CP, Articles 8, 9 et 10, entrant en vigueur le 05/03/2026 selon l'Article 19; montant de 01 milliard de dongs selon le Décret 141/2026/NĐ-CP, Article 1 alinéa 1, applicable à partir du 01/01/2026 selon l'Article 3).
Réglementations Sur L'Assurance Sociale Obligatoire
À partir du 1er juillet 2025, conformément à la Loi sur l'assurance sociale 2024, le chef du ménage exploitant disposant d'une inscription officielle doit participer à l'assurance sociale obligatoire. Ceci est un changement important visant à étendre la protection sociale aux travailleurs indépendants.
Le taux de contribution à l'assurance sociale obligatoire est calculé à 25% sur la base du salaire. Parmi ceux-ci, 22% vont au fonds de retraite et de décès, tandis que 3% vont au fonds de maladie et de maternité. Vous avez le droit de choisir vous-même la base salariale de cotisation, mais elle ne doit pas être inférieure au niveau de référence et ne doit pas dépasser vingt fois le niveau de référence.
Consultez votre comptable ou l'organe de sécurité sociale sur le niveau de référence et le montant minimum de cotisation mensuelle applicable. Vous pouvez choisir de façon flexible de cotiser mensuellement, trimestriellement ou semestriellement selon vos conditions financières.
La participation à l'assurance sociale obligatoire apporte de nombreux avantages à long terme. Vous bénéficierez d'une pension de retraite à l'âge de la vieillesse, du régime de décès pour les proches, du régime de maternité et de maladie. Ceci est un investissement pour l'avenir et la tranquillité d'esprit pour vous-même ainsi que pour votre famille.
Points À Retenir Lors De L'Activité
Bien comprendre le ménage exploitant et les obligations légales qui en découle est essentiel avant de décider de vous lancer dans l'entrepreneuriat. Bien que ce modèle soit simple, il exige toujours du sérieux dans le respect des réglementations en matière d'enregistrement, de fiscalité et d'assurance sociale.
Vous devez suivre régulièrement les changements de politique et de réglementations pour assurer que l'activité commerciale se déroule toujours conformément à la loi. S'acquitter pleinement des obligations non seulement aide à éviter les risques juridiques, mais crée également une base solide pour un développement à long terme.
Si vous avez besoin d'aide pour la gestion de la trésorerie, le paiement des taxes ou d'autres solutions financières au cours de votre activité commerciale, le choix d'un partenaire bancaire fiable vous aidera à gérer vos opérations de manière plus fluide et professionnelle.
Remarque : Les informations contenues dans cet article sont à titre informatif et peuvent changer au fil du temps. Vous devriez consulter les textes législatifs actuellement en vigueur ou contacter les autorités compétentes pour obtenir les informations les plus précises.
Transformez ce que vous venez de lire en résultats concrets — appliquez dès maintenant avec GTG CRM, gratuitement.
Appliquer maintenant

