
Diperbarui tanggal 29/10/2026: Peraturan Pemerintah 254/2026/NĐ-CP berlaku sejak tanggal 01/07/2026 (Pasal 43 ayat 1); sejak tanggal tersebut Peraturan Pemerintah 123/2020/NĐ-CP dan Peraturan Pemerintah 70/2025/NĐ-CP tidak berlaku lagi (Pasal 43 ayat 2). Surat Edaran 91/2026/TT-BTC berlaku sejak tanggal 01/07/2026 (Pasal 25 ayat 1); sejak tanggal tersebut Surat Edaran 32/2025/TT-BTC tidak berlaku lagi (Pasal 25 ayat 2). Uraian di bawah ini tentang faktur elektronik bagi rumah tangga usaha dan individu yang berwirausaha telah disesuaikan dengan peraturan-peraturan tersebut. Jika kondisi Anda tidak sesuai dengan uraian di bawah ini, silakan tanyakan kepada akuntan.
Untuk memastikan kepatuhan terhadap peraturan yang berlaku dan menghindari risiko hukum, pemilik rumah tangga usaha perlu memahami dengan baik aturan-aturan yang berkaitan dengan pembuatan, penggunaan, dan pengelolaan faktur elektronik. Artikel ini akan menjelaskan poin-poin penting yang membantu Anda menjalankan operasi penerbitan faktur secara akurat dan efisien.
Pengertian Faktur Elektronik
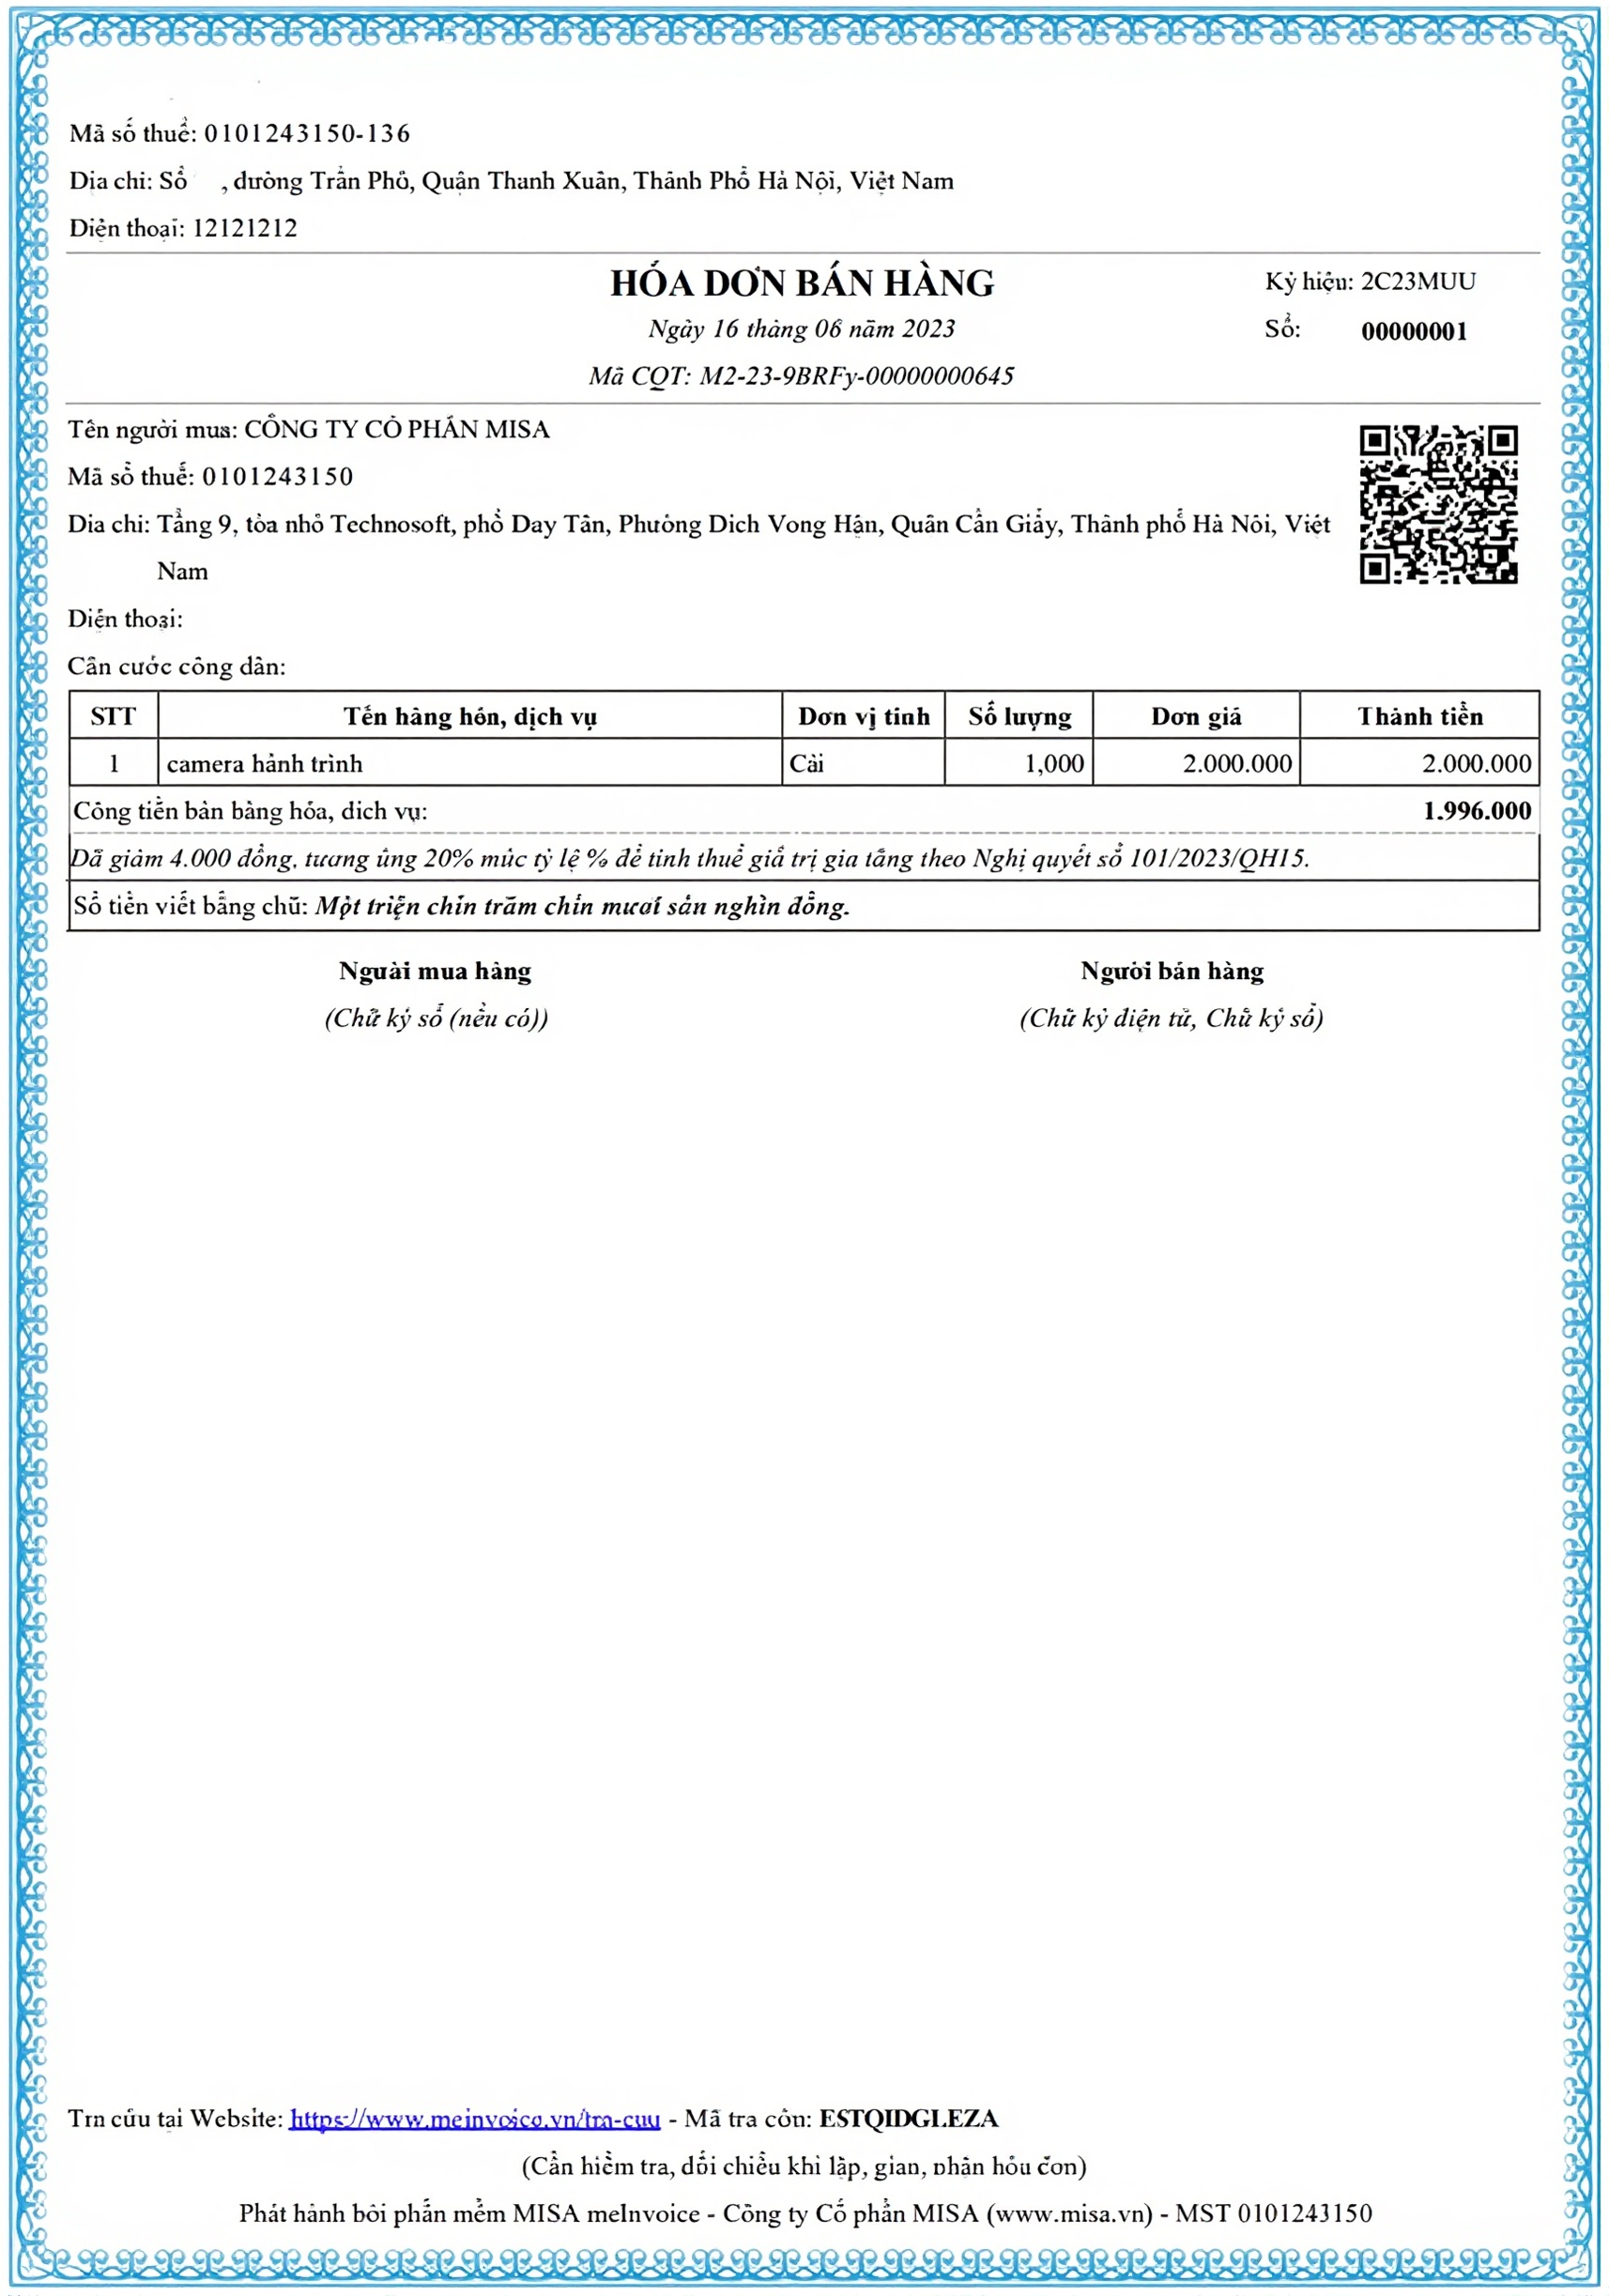
Peraturan Pemerintah 254/2026/NĐ-CP, Pasal 3 (berlaku sejak tanggal 01/07/2026) menjelaskan faktur elektronik dengan kode dari otoritas pajak (ayat 1), faktur elektronik tanpa kode dari otoritas pajak (ayat 2), dan faktur elektronik yang dibuat dari mesin kasir dengan koneksi data elektronik ke otoritas pajak (ayat 3).
Dua jenis pertama dijelaskan sebagai berikut. Jenis pertama adalah faktur dengan kode dari otoritas pajak, yang diberi kode sebelum dikirimkan kepada pembeli. Kode ini mencakup nomor transaksi unik dan rangkaian karakter terenkripsi berdasarkan informasi penjual. Jenis kedua adalah faktur tanpa kode dari otoritas pajak, yang dibuat sendiri oleh organisasi dan dikirimkan langsung kepada pelanggan tanpa perlu verifikasi sebelumnya dari otoritas pajak.
Rumah Tangga Usaha Mana yang Harus Menggunakan Faktur Elektronik
Rumah tangga usaha, individu yang berwirausaha dengan pendapatan tahunan di atas 01 miliar rupiah, atau menjual aset yang harus mendaftarkan hak kepemilikan, hak penggunaan, harus menggunakan faktur elektronik dengan kode dari otoritas pajak atau faktur elektronik yang dibuat dari mesin kasir dengan koneksi data ke otoritas pajak (Peraturan Pemerintah 254/2026/NĐ-CP, Pasal 6 ayat 1 huruf d, berlaku sejak tanggal 01/07/2026; Peraturan Pemerintah 68/2026/NĐ-CP, Pasal 8 ayat 5, telah diubah dengan Peraturan Pemerintah 141/2026/NĐ-CP).
Beberapa kasus tidak perlu menggunakan faktur elektronik, misalnya penghasilan dari menyewakan real estat, atau menjadi agen togel, asuransi, penjualan berjenjang di mana perusahaan telah memotong pajak (Peraturan Pemerintah 254/2026/NĐ-CP, Pasal 7).
Rumah tangga dengan pendapatan tahun sebelumnya belum mencapai 01 miliar rupiah (kecuali rumah tangga yang telah mendaftar menggunakan faktur elektronik sesuai Pasal 8 ayat 5 huruf b Peraturan Pemerintah 68/2026/NĐ-CP) tetapi dalam tahun pajak memiliki pendapatan di atas 01 miliar rupiah, maka harus menggunakan faktur elektronik dengan kode dari otoritas pajak atau faktur elektronik yang dibuat dari mesin kasir dengan koneksi data ke otoritas pajak, dan mendaftar penggunaan faktur elektronik dalam jangka waktu 30 hari sejak tanggal akhir periode pajak dengan pendapatan kumulatif di atas 01 miliar rupiah (Peraturan Pemerintah 68/2026/NĐ-CP, Pasal 8 ayat 5 huruf c, telah diubah dengan Peraturan Pemerintah 141/2026/NĐ-CP). Rumah tangga usaha baru: silakan tanyakan kepada akuntan.
Rumah tangga usaha, individu yang berwirausaha dengan pendapatan tahunan dari 01 miliar rupiah ke bawah, memenuhi syarat dan memiliki kebutuhan dapat mendaftar menggunakan faktur elektronik (Peraturan Pemerintah 68/2026/NĐ-CP, Pasal 8 ayat 5 huruf b, telah diubah dengan Peraturan Pemerintah 141/2026/NĐ-CP). Khusus untuk kegiatan penjualan barang dagangan, penyediaan layanan langsung kepada konsumen (penjualan ritel, kecuali mobil, motor, sepeda motor dan kendaraan bermotor lainnya; makanan dan minuman; restoran; hotel dan kegiatan lain yang tercantum dalam peraturan), Peraturan Pemerintah 254/2026/NĐ-CP, Pasal 6 ayat 1 huruf c mengatur penggunaan faktur elektronik dari mesin kasir. Silakan tanyakan kepada akuntan apakah kasus Anda perlu menggunakan faktur elektronik.
Hal-Hal yang Perlu Diperhatikan Saat Menggunakan Faktur Elektronik
Pihak yang Berhak Menerima Faktur Elektronik Setiap Kali Transaksi
Menurut Peraturan 254/2026/NĐ-CP, Pasal 6 ayat 2 huruf a (berlaku sejak tanggal 01/07/2026), organ pajak menerbitkan faktur elektronik dengan kode organ pajak untuk setiap kali timbul adalah faktur penjualan bagi organisasi ekonomi, organisasi lainnya, pengusaha individu, individu yang melakukan kegiatan usaha yang termasuk kategori pembayar pajak pertambahan nilai dengan metode langsung dalam kasus-kasus yang disebutkan dalam huruf a.2 dari ayat tersebut.
Kasus-kasus pada huruf a.2 mencakup: menghentikan kegiatan usaha tetapi belum menyelesaikan prosedur pencabutan kode pajak yang terjadi penjualan aset, barang dagangan yang memerlukan faktur untuk diberikan kepada pembeli (a.2.1); menghentikan sementara kegiatan usaha tetapi memerlukan faktur untuk diberikan kepada pelanggan guna melaksanakan kontrak yang ditandatangani sebelum organ pajak memberitahukan penghentian sementara kegiatan usaha (a.2.2); mengalami penindakan paksa oleh organ pajak dengan cara menghentikan penggunaan faktur (a.2.3); perusahaan sedang dalam prosedur kebangkrutan tetapi masih memiliki kegiatan usaha di bawah pengawasan Pengadilan (a.2.4); selama periode klarifikasi atau melengkapi dokumen sesuai dengan ketentuan Menteri Keuangan (a.2.5). Mohon tanyakan kepada akuntan apakah kasus Anda termasuk dalam kasus-kasus ini.
Layanan Faktur Elektronik Gratis
Menurut Peraturan 254/2026/NĐ-CP, Pasal 11 ayat 1 (berlaku sejak tanggal 01/07/2026), usaha kecil dan menengah, koperasi, serikat koperasi, pengusaha individu, individu yang melakukan kegiatan usaha di daerah yang memiliki kondisi ekonomi-sosial sulit, daerah yang memiliki kondisi ekonomi-sosial sangat sulit yang termasuk kasus penggunaan faktur elektronik dibebaskan dari biaya layanan selama 12 bulan sejak mulai menggunakan faktur elektronik. Daerah tersebut dilaksanakan sesuai dengan Daftar Daerah Promosi Investasi menurut ketentuan peraturan perundangan tentang investasi.
Organisasi ekonomi, pengusaha individu, individu yang melakukan kegiatan usaha tidak termasuk kasus di atas, apabila menggunakan faktur elektronik melalui organisasi penyedia layanan faktur elektronik, membayar biaya layanan sesuai dengan kontrak yang ditandatangani oleh para pihak (Peraturan 254/2026/NĐ-CP, Pasal 11 ayat 3).
Kasus-Kasus Menghentikan, Menghentikan Sementara Penggunaan Faktur Elektronik
Surat Edaran 91/2026/TT-BTC, Pasal 8 ayat 1 (berlaku sejak tanggal 01/07/2026) menyebutkan kasus-kasus organisasi ekonomi, organisasi lainnya, pengusaha individu, individu yang melakukan kegiatan usaha menghentikan, menghentikan sementara penggunaan faktur elektronik dengan kode organ pajak; menghentikan, menghentikan sementara penggunaan faktur elektronik tanpa kode organ pajak; menghentikan, menghentikan sementara penggunaan faktur elektronik yang dibuat dari mesin kasir. Paragraf di bawah ini menyebutkan beberapa kasus dalam ayat tersebut.
Huruf a, huruf b dan huruf c menyebutkan kasus-kasus: pencabutan kode pajak (huruf a); termasuk kasus organ pajak melakukan verifikasi dan memberitahukan tidak beroperasi di alamat yang terdaftar (huruf b); menghentikan sementara kegiatan usaha (huruf c).
Huruf d dan huruf e menyebutkan kasus-kasus: melakukan tindakan menggunakan faktur elektronik untuk menjual barang impor ilegal, barang terlarang, barang palsu, barang dagangan pemalsuan hak kekayaan intelektual yang ditemukan oleh organ yang berwenang dan diumumkan kepada organ pajak (huruf d); melakukan tindakan membuat faktur elektronik untuk keperluan penjualan fiktif barang dagangan, penyediaan layanan untuk mengambil alih uang organisasi, individu yang ditemukan oleh organ yang berwenang, dituntut dan diumumkan kepada organ pajak; organ kepolisian, lembaga kejaksaan, pengadilan memiliki surat mengusulkan organ pajak menghentikan penggunaan faktur elektronik organisasi, individu yang disebutkan di atas (huruf e).
Poin d, poin g dan poin i menyebutkan kasus-kasus: ada keputusan dari lembaga pajak tentang penghentian penggunaan faktur elektronik untuk melaksanakan pemaksaan utang pajak melalui tindakan penghentian penggunaan faktur elektronik (poin d); lembaga pendaftaran usaha, lembaga negara yang berwenang meminta perusahaan untuk menghentikan sementara kegiatan usaha di bidang usaha tertentu yang memerlukan izin ketika menemukan perusahaan tidak memiliki persyaratan usaha yang cukup sesuai dengan ketentuan hukum, atau dalam hal lembaga yang berwenang menemukan dan memberitahu lembaga pajak bahwa wajib pajak telah melakukan pelanggaran hukum tentang pajak dan faktur (poin g); rumah tangga usaha, individu yang berikat usaha telah menerima kode nomor pajak sebelum tanggal 01/07/2025 tetapi informasi pendaftaran pajak tidak sesuai dengan informasi individu yang disimpan dalam basis data penduduk nasional atau tidak lengkap, telah diminta oleh lembaga pajak untuk melengkapi informasi dalam jangka waktu 10 hari kerja tetapi belum melaksanakannya maka lembaga pajak akan menghentikan sementara penggunaan faktur elektronik (poin i). Pasal 1 Pasal 8 Edaran 91/2026/TT-BTC juga menyebutkan kasus-kasus lainnya; jika Anda tidak yakin, silakan tanya akuntan Anda.
Lembaga Pajak Mana yang Mengeluarkan Faktur untuk Setiap Kasus?
Edaran 91/2026/TT-BTC, Pasal 15 ayat 2 (berlaku efektif sejak tanggal 01/07/2026) menentukan lembaga pajak yang mengeluarkan faktur elektronik dengan kode lembaga pajak untuk setiap kasus yang timbul.
Untuk rumah tangga usaha, individu yang berikat usaha memiliki lokasi usaha tetap, termasuk usaha perdagangan elektronik dengan banyak lokasi usaha (toko) yang beroperasi di wilayah yang sama satu provinsi, kota atau berbeda provinsi, kota, berkas permohonan pengeluaran faktur elektronik dengan kode lembaga pajak untuk setiap kasus yang timbul diajukan ke lembaga pajak yang mengelola secara langsung kantor rumah tangga usaha, individu yang berikat usaha, ditentukan sebagai lokasi yang tertera di sertifikat pendaftaran usaha untuk rumah tangga usaha atau di formulir pendaftaran pajak untuk individu yang berikat usaha (poin b.1).
Untuk rumah tangga usaha, individu yang berikat usaha tidak memiliki lokasi usaha tetap, berkas diajukan ke lembaga pajak yang mengelola wilayah tempat rumah tangga usaha, individu yang berikat usaha bertempat tinggal: tempat tinggal saat ini; tempat tinggal sementara atau tempat tinggal tetap (poin b.2).
Pajak Penetapan dari Tahun 2026
Mulai tanggal 01/01/2026, rumah tangga usaha, individu yang berikat usaha tidak menerapkan metode penetapan pajak dan membayar pajak sesuai dengan hukum tentang manajemen pajak (Resolusi 198/2025/QH15, Pasal 10 ayat 6). Apakah rumah tangga usaha harus menggunakan faktur elektronik atau tidak tergantung pada kasus-kasus yang disebutkan di bagian "Rumah Tangga Usaha Mana yang Harus Menggunakan Faktur Elektronik" di atas. Silakan tanya akuntan Anda tentang apa yang harus dilakukan dalam kasus Anda.
Untuk mendukung rumah tangga usaha kecil dalam beradaptasi dengan peraturan baru tanpa harus menyewa akuntan atau melakukan pekerjaan manual yang rumit, banyak solusi transformasi digital komprehensif telah dikembangkan, membantu mengintegrasikan fitur manajemen penjualan, pelaporan pajak, pembayaran pajak, pengeluaran faktur elektronik dan manajemen pembukuan akuntansi di platform tunggal yang sama.
Kesimpulan
Rumah tangga usaha, individu yang berikat usaha dengan pendapatan tahunan di atas 01 miliar rupiah harus menggunakan faktur elektronik dengan kode lembaga pajak atau faktur elektronik yang diinisialisasi dari mesin kasir yang memiliki koneksi data dengan lembaga pajak (Peraturan 254/2026/NĐ-CP, Pasal 6 ayat 1 poin d, berlaku efektif sejak tanggal 01/07/2026), kecuali kasus-kasus yang disebutkan dalam Pasal 7 peraturan ini; silakan tanya akuntan Anda apakah Anda harus menggunakan faktur elektronik dalam kasus Anda. Memahami dengan jelas peraturan tentang faktur elektronik, dari konsep, subjek penerapan, hingga kasus-kasus untuk mengeluarkan faktur dan situasi yang harus menghentikan penggunaan, adalah hal yang penting bagi setiap pemilik rumah tangga usaha untuk dapat menjalankan kegiatan usaha mereka secara transparan dan mematuhi hukum.
Khususnya, ketika usaha kecil tidak lagi membayar pajak kontrak, perlengkapan yang sesuai untuk mengelola pembukuan, pelaporan pajak dan penerbitan faktur elektronik menjadi lebih penting dari sebelumnya. GTG CRM menyediakan fitur penerbitan faktur elektronik otomatis terintegrasi, membantu usaha kecil dengan mudah menerbitkan faktur sah, mengirimkan data ke lembaga pajak sesuai peraturan, sekaligus mendukung pemeriksaan dan deteksi kesalahan dari faktur masuk. Berkat itu, pemilik usaha tidak hanya menghemat waktu tetapi juga memastikan akurasi dalam pekerjaan akuntansi dan kepatuhan penuh terhadap operasi sesuai persyaratan lembaga pajak.
Ubah apa yang baru saja Anda baca menjadi hasil nyata — terapkan sekarang dengan GTG CRM, gratis.
Terapkan sekarang

