
更新日:2026年10月29日:決定第254号/2026/NĐ-CPは2026年7月1日から効力を生じます(第43条第1項)。その日から、決定第123号/2020/NĐ-CPおよび決定第70号/2025/NĐ-CPは効力を失います(第43条第2項)。通知第91号/2026/TT-BTCは2026年7月1日から効力を生じます(第25条第1項)。その日から、通知第32号/2025/TT-BTCは効力を失います(第25条第2項)。以下の個人事業主および個人事業者の電子インボイスに関する文は、これらの文書に従い修正されています。お客様の状況が以下の内容と異なる場合は、会計士にお問い合わせください。
規制の正確な遵守を確保し、法的リスクを回避するために、個人事業主は電子インボイスの作成、使用、および管理に関する規則を十分に理解する必要があります。この記事は、インボイス発行業務を正確かつ効率的に運営するのに役立つ重要なポイントを明確にします。
電子インボイスの概念
決定第254号/2026/NĐ-CP第3条(2026年7月1日から効力を生じます)は、税務当局コード付き電子インボイス(第1項)、税務当局コードなし電子インボイス(第2項)、および税務当局とのデータ接続を備えたPOSレジスタから生成される電子インボイス(第3項)を説明しています。
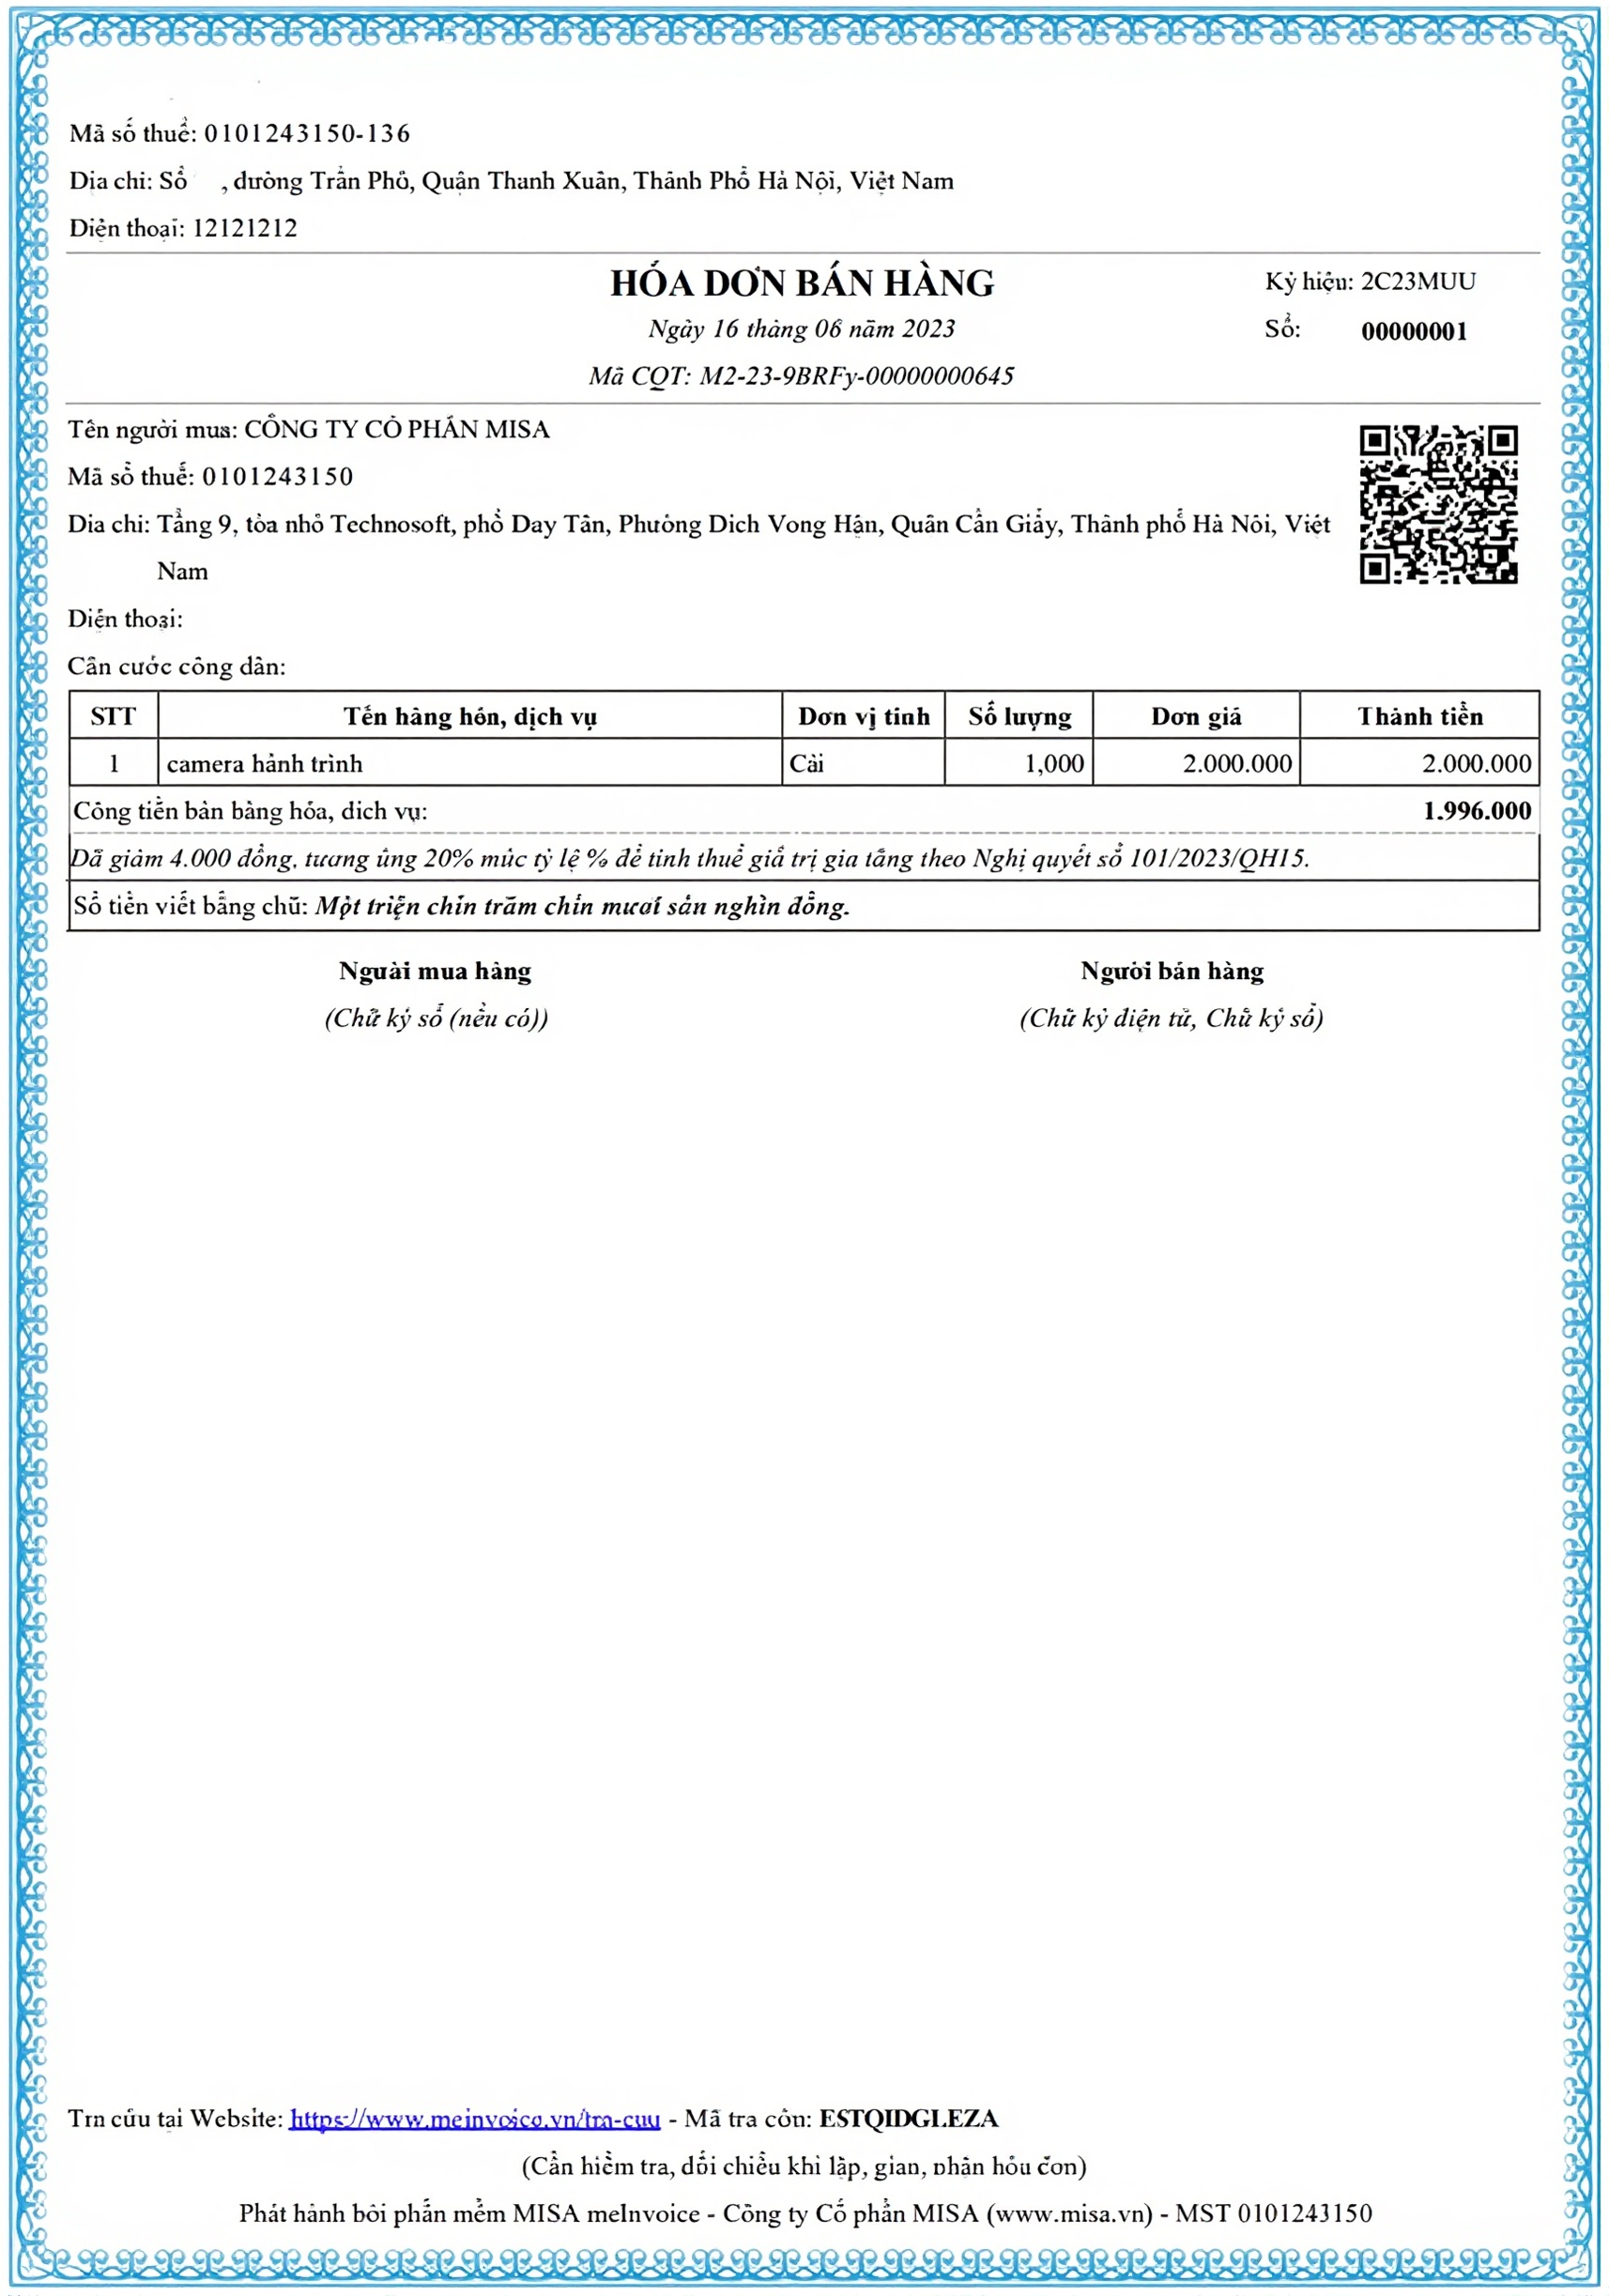
最初の2つのタイプは次のように理解されます。第1のタイプは、税務当局のコード付きインボイスで、購入者に送付される前にコードが割り当てられます。このコードは、一意のトランザクション番号と売り手の情報に基づいた暗号化文字列を含みます。第2のタイプは、税務当局のコードなしインボイスで、組織が自ら作成し、税務当局から事前に認証を受けることなく、直接顧客に送付するものです。
電子インボイスを使用する必要がある個人事業主
年間売上が10億ドン以上である個人事業主、個人事業者、または所有権、使用権の登録が必要な資産を販売する場合、税務当局コード付き電子インボイスまたは税務当局とのデータ接続を備えたPOSレジスタから生成される電子インボイスを使用する必要があります(決定第254号/2026/NĐ-CP第6条第1項第d号、2026年7月1日から効力を生じます。決定第68号/2026/NĐ-CP第8条第5項、決定第141号/2026/NĐ-CPにより修正されています)。
電子インボイスを使用する必要がない場合もあります。例えば、不動産レンタルからの所得、またはビジネスが税金を控除した宝くじ代理店、保険、マルチレベルマーケティング販売などです(決定第254号/2026/NĐ-CP第7条)。
前年度の売上が10億ドン未満である事業所(決定第68号/2026/NĐ-CPの第8条第5項第b号に従い電子インボイス使用を登録した事業所を除く)が、課税年度に売上が10億ドン以上になった場合、税務当局コード付き電子インボイスまたは税務当局とのデータ接続を備えたPOSレジスタから生成される電子インボイスを使用する必要があり、累積売上が10億ドン以上となった課税期間の最終日から30日以内に電子インボイス使用を登録する必要があります(決定第68号/2026/NĐ-CP第8条第5項第c号、決定第141号/2026/NĐ-CPにより修正されています)。新規事業者の場合は、会計士にお問い合わせください。
年間売上が10億ドン以下である個人事業主および個人事業者は、条件を満たし、必要に応じて電子インボイス使用を登録できます(決定第68号/2026/NĐ-CP第8条第5項第b号、決定第141号/2026/NĐ-CPにより修正されています)。特に、消費者への直接販売(小売販売、ただし自動車、バイク、オートバイおよびその他のモーターエンジン搭載車を除く。飲食。レストラン。ホテルおよび文書に記載されたその他の活動)の場合、決定第254号/2026/NĐ-CP第6条第1項第c号はPOSレジスタからの電子インボイスの使用を規定しています。お客様が電子インボイスを使用する必要があるかどうかについては、会計士にお問い合わせください。
電子インボイス使用時の注意点
各回ごとに電子インボイスが発行される対象
議定254/2026/NĐ-CP、第6条第2項a号(2026年7月1日から効力を有する)によれば、税務当局が発行する税務当局の番号を含む電子インボイスは、付加価値税の直接納税方式が適用される経済組織、その他の組織、事業世帯、事業個人に対する商品販売インボイスであり、当該号のa.2号に定める場合に発行される。
a.2号の場合には、以下が含まれる:事業活動を停止したが税務番号マーク有効期限終了手続きが未完了である場合で資産・商品の清算が生じた場合にはインボイスが必要である(a.2.1);事業活動を一時停止したが、税務当局が事業一時停止を通知する前に署名した契約を履行するため顧客にインボイスを交付する必要がある場合(a.2.2);税務当局によるインボイス使用停止措置による強制実行を受ける場合(a.2.3);破産手続き中である事業だが裁判所の監視下で事業活動がある場合(a.2.4);財務省大臣の規定に基づき説明または資料補充中である場合(a.2.5)。これらの場合に該当するかどうかについて会計に確認してください。
電子インボイスサービス無料
議定254/2026/NĐ-CP、第11条第1項(2026年7月1日から効力を有する)によれば、中小企業、協同組合、協同組合連合、事業世帯、事業個人で経済社会的に困難な地域、経済社会的に特に困難な地域に所在する者で電子インボイスを使用する場合は、電子インボイスの使用開始から12ヶ月間のサービス料金が無料である。当該地域は投資に関する法律に基づく奨励地域リストに従って実施される。
前述の場合に該当しない経済組織、事業世帯、事業個人が電子インボイスサービス提供機関を通じて電子インボイスを使用する場合、当事者間で署名した契約に基づきサービス料金を支払う(議定254/2026/NĐ-CP、第11条第3項)。
電子インボイスの使用停止、一時停止の場合
通達91/2026/TT-BTC、第8条第1項(2026年7月1日から効力を有する)は、経済組織、その他の組織、事業世帯、事業個人が税務当局の番号を含む電子インボイスの使用を停止または一時停止する場合;税務当局の番号を含まない電子インボイスの使用を停止または一時停止する場合;キャッシュレジスターから開始した電子インボイスの使用を停止または一時停止する場合を規定している。以下のパラグラフはこれらの場合のいくつかを説明している。
a号、b号およびc号は以下の場合を規定する:税務番号マークの有効期限終了(a号);登録住所で事業を行っていないことを税務当局が確認し通知した場合(b号);事業の一時停止(c号)。
d号およびe号は以下の場合を規定する:密輸品、禁止品、偽造品、知的財産権を侵害する商品の販売に電子インボイスを使用する行為があり、権限のある機関によって発見され税務当局に通知された場合(d号);商品の空売り、サービス提供に関する詐欺目的で電子インボイスを作成する行為があり、権限のある機関によって発見され、起訴され、税務当局に通知された場合;公安機関、検察院、裁判所が当該組織・個人の電子インボイスの使用停止を求める公式文書を税務当局に提出した場合(e号)。
ポイントd、ポイントgおよびポイントiは、以下のケースを示しています:税務当局が電子インボイスの使用を停止する決定を下した場合、税務債務の強制徴収のための電子インボイスの使用停止措置を実施するケース(ポイントd);事業登録機関、権限のある国家機関が、企業に法定条件に従った営業条件が不足していることを発見した場合、条件付き業界または営業種目の営業を一時停止するよう要求するケース、または権限のある機関が脱税およびインボイス関連法違反行為のある納税者を発見し税務当局に通知するケース(ポイントg);2025年7月1日より前に税務番号を取得した営業世帯および個人事業主で、税務登録情報が全国住民データベースに保存された個人情報と一致しない、または不完全である場合、税務当局が10営業日以内の情報補足を要求したにもかかわらず実施していない場合、税務当局が電子インボイスの使用を一時停止するケース(ポイントi)。第91/2026/TT-BTC通達第8条第1項には他のケースも記載されています;確実でない場合は、会計士に相談してください。
各回の電子インボイスを発行する税務当局はどこですか?
第91/2026/TT-BTC通達、第15条第2項(2026年7月1日から施行)では、各回の発生ごとに税務当局のコードを含む電子インボイスを発行する税務当局を定めています。
固定営業所を有する営業世帯および個人事業主、電子商取引営業で同一県市内または異なる県市に複数の営業所(店舗)がある場合、各回の発生ごとに税務当局のコードを含む電子インボイスの発行を要請する書類は、営業世帯または個人事業主の本部所在地を直接管理する税務当局に提出されます。これは営業世帯の営業登録証書に記載されている住所、または個人事業主の税務登録申告書に記載されている住所として定義されます(ポイントb.1)。
固定営業所を有しない営業世帯および個人事業主の場合、書類は営業世帯または個人事業主が居住している地域を管理する税務当局に提出されます:現在の住所;仮住所または常住住所(ポイントb.2)。
2026年からの定率税
2026年1月1日から、営業世帯および個人事業主は定率税方法を適用せず、税務管理法に従って税金を納付します(決議198/2025/QH15、第10条第6項)。営業世帯が電子インボイスを使用する必要があるかどうかは、上記の「どの営業世帯が電子インボイスの使用が必須か」のセクションで記載されているケースに依存します。会計士に相談して、あなたのケースで何をする必要があるかを確認してください。
小規模営業世帯が会計士を雇ったり複雑な手作業をしたりすることなく新しい規制に適応するのをサポートするために、販売管理、税務申告、納税、電子インボイス発行、および会計帳簿管理機能を単一のプラットフォームに統合する包括的なデジタル変換ソリューションが多数開発されています。
結論
年間売上が10億ドン以上の営業世帯および個人事業主は、税務当局のコードを含む電子インボイス、または税務当局とのデータ接続を持つレジスターから開始された電子インボイスを使用する必要があります(決定254/2026/NĐ-CP、第6条第1項ポイントd、2026年7月1日から施行)。ただし、本決定第7条に記載されているケースは除きます;会計士に相談して、あなたのケースで電子インボイスの使用が必須かどうかを確認してください。電子インボイスの規制、概念、適用対象、インボイス発行のケース、および使用停止が必要な状況まで、明確に理解することは、すべての営業世帯の所有者がビジネス活動を透明かつ法律を遵守しながら運営するために不可欠です。
特に、事業世帯が定額税を納めなくなった場合、帳簿管理、税申告、電子請求書発行に適切なツールを整備することがこれまで以上に急務となります。GTG CRMは自動統合された電子請求書発行機能を提供し、事業世帯が合法的な請求書を簡単に発行し、税務当局に規定通りデータを送信し、同時に入力請求書からの誤りをチェックして検出するのを支援します。これにより、事業主は時間を節約するだけでなく、会計業務の正確性を確保し、税務当局の要件に従った業務をすべて遵守できます。
読んだことを実際の成果に変える — GTG CRMで今すぐ適用、無料です。
今すぐ適用する

