Vid skatteförvaltning är fakturor inte bara vanliga bokföringsdokument utan också en direkt grund för skattemyndigheten att fastställa företagets intäkter, kostnader och skatteskulder. I verkligheten bestraffas många företag och affärsidkare inte för avsiktliga överträdelser, utan för att de utfärdat fakturor vid fel tidpunkt, för fel transaktionstyp eller använt ogiltiga fakturor.
Artikeln nedan sammanfattar vanliga faktureringsfel som leder till straff, inklusive specifika straffavgifter, preskriptionstider och hur man hanterar felaktigt utfärdade fakturor, för att hjälpa företag att proaktivt undvika juridiska risker.
Fel 1: Fakturering vid fel tidpunkt
När anses en faktura vara utfärdad vid fel tidpunkt?
Ett företag anses ha utfärdat en faktura vid fel tidpunkt om fakturan inte har utfärdats vid den tidpunkt som lagen föreskriver, inklusive vanliga fall:
- Varor har levererats eller tjänster har slutförts men fakturan har utfärdats för sent
- Faktura har utfärdats före leverans av varor eller slutförande av tjänster
- Registrering av fakturor utanför korrekt redovisningsperiod, vilket leder till felaktiga intäkter och skatteskulder
- Dessa fel upptäcks ofta när skattemyndigheten jämför tidpunkten för den faktiska transaktionen med data från elektroniska fakturor.
Straffavgifter för fakturering vid fel tidpunkt
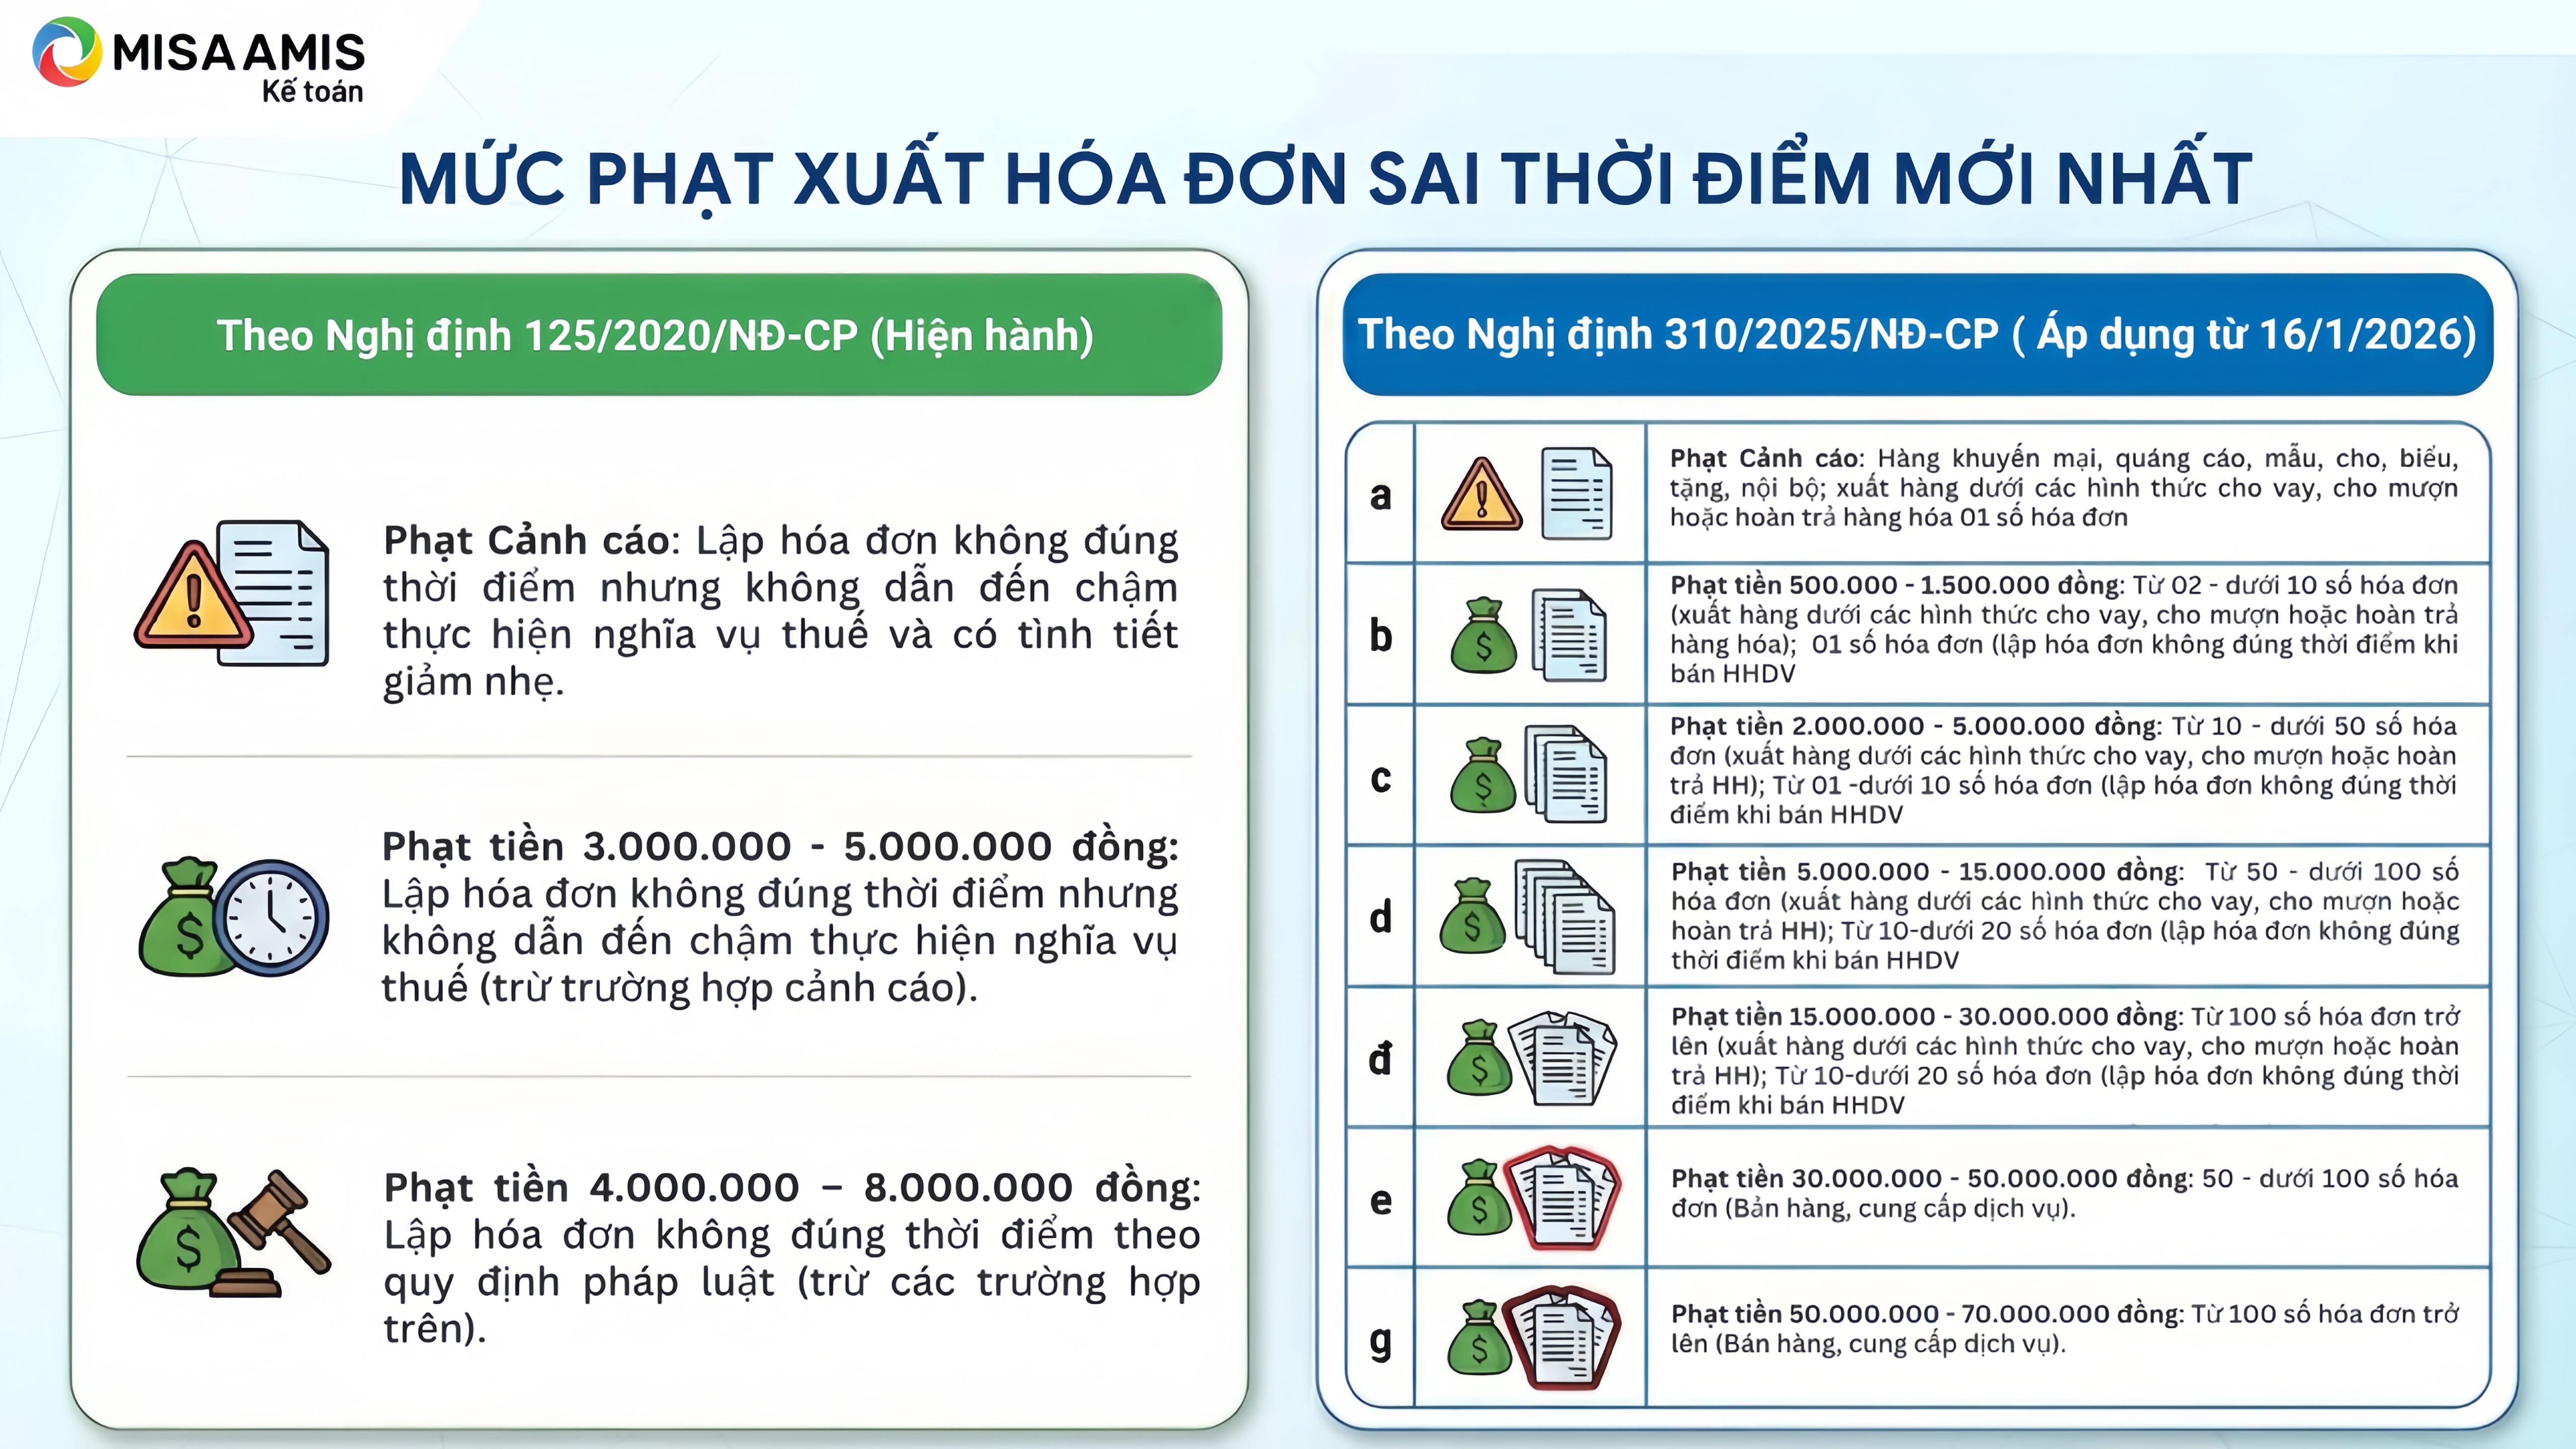
Straffavgifter för fakturering vid fel tidpunkt
Enligt förordning 125/2020/ND-CP (gäller fram till 16/01/2026)
- Varning: Tillämpas när en faktura utfärdas vid fel tidpunkt men inte försenar skatteskulden och det finns förmildrande omständigheter
- Böter från 3 000 000 till 5 000 000 VND: Tillämpas när en faktura utfärdas vid fel tidpunkt men inte leder till en försenad skatteskuld
- Böter från 4 000 000 till 8 000 000 VND: Tillämpas för handlingen att utfärda fakturor vid fel tidpunkt enligt bestämmelserna för försäljning av varor och tillhandahållande av tjänster
Enligt förordning 310/2025/ND-CP (gäller från 16/01/2026)
Straffavgiften bestäms enligt antalet fakturor som överträtts:
- Varning: Kampanjartiklar, reklam, prover, gåvor, interpolationer, gåvor; interna; utleverans av varor under former av lån, leasing eller retur av varor; fakturautställning med 01 fakturanummer
- Böter 500 000 - 1 500 000 VND: Från 02 - under 10 fakturanummer (utleverans av varor under former av lån, leasing eller retur av varor); 01 fakturanummer (fakturautställning vid fel tidpunkt vid försäljning av varor och tjänster)
- Böter 2 000 000 - 5 000 000 VND: Från 10 - under 50 fakturanummer (utleverans av varor under former av lån, leasing eller retur av varor); Från 01 - under 10 fakturanummer (fakturautställning vid fel tidpunkt vid försäljning av varor och tjänster)
- Böter 5 000 000 - 15 000 000 VND: Från 50 - under 100 fakturanummer (utleverans av varor under former av lån, leasing eller retur av varor); Från 10 - under 20 fakturanummer (fakturautställning vid fel tidpunkt vid försäljning av varor och tjänster)
- Böter 15 000 000 - 30 000 000 VND: Från 100 fakturanummer och uppåt (utleverans av varor under former av lån, leasing eller retur av varor); Från 10 - under 20 fakturanummer (fakturautställning vid fel tidpunkt vid försäljning av varor och tjänster)
- Böter 30 000 000 - 50 000 000 VND: 50 - under 100 fakturanummer (försäljning av varor, tillhandahållande av tjänster)
- Böter 50 000 000 - 70 000 000 VND: Från 100 fakturanummer och uppåt (försäljning av varor, tillhandahållande av tjänster)
Hantering av felaktigt daterade fakturor
För säljaren
- Bestäm om tidpunkten för den faktiska transaktionen
- Deklarera moms och redovisa intäkter för bolagsskatt vid transaktionens tidpunkt, inte enligt fakturadatum
- Justera skattedeklarationen om fel period har deklarerats
För köparen
- Deklarera ingående moms vid mottagandet av fakturan
- Redovisa kostnader för bolagsskatt vid tidpunkten för den faktiska transaktionen
Om en felaktigt daterad faktura upptäcks bör köparen begära att säljaren justerar den i tid för att undvika risker med ogiltiga fakturor.
Illustrativt exempel
Faktura utfärdad den 01/01/2026 men varorna levererades faktiskt den 31/12/2025:
- Säljaren redovisar intäkter och deklarerar skatt för december 2025
- Köparen deklarerar moms i januari 2026, men redovisar kostnader för år 2025
Fel 2: Utfärdande av falska fakturor eller användning av olagliga fakturor
Vad är en falsk faktura?
En falsk faktura är en faktura som inte återspeglar den faktiska ekonomiska transaktionen, inklusive:
- Faktura som är falsk, utan verkliga transaktioner: Fakturan är fullständigt ifylld men transaktionen för köp eller försäljning av varor eller tjänster har inte skett i verkligheten, eller endast delvis.
- Återspeglar inte det verkliga värdet: Fakturan anger ett högre eller lägre värde än det faktiska värdet på de sålda varorna eller tjänsterna.
- Fakturan saknar obligatoriskt innehåll: Fakturan saknar nödvändigt innehåll såsom namn, adress, skattenummer för säljare och köpare, datum, beskrivning av varor/tjänster, enhet, kvantitet, enhetspris, totalpris enligt föreskrifter.
- Faktura med otillåten radering, ändring: Fakturan har raderats eller ändrats utan att följa föreskrifterna för fakturaändringar.
- Skillnader mellan kopior av fakturan: Värdena på de olika kopiorna av fakturan skiljer sig och stämmer inte överens.
- Användning av fakturor från andra organisationer eller individer för att legitimera: Användning av fakturor som inte tillhör det egna företaget för att bevisa inköp eller försäljning av varor eller tjänster.
- Användning av faktura som har konstaterats vara olaglig av behöriga myndigheter: Faktura som har fastställts vara olaglig att använda av skatteverket, polisen eller andra behöriga myndigheter.
- Faktura som utfärdats av en organisation som inte har rätt att utfärda fakturor, eller faktura som ännu inte är giltig att användas.
Böter för utgivande av falska fakturor
Böter för felaktig deklaration som leder till underskott av skatt att betala eller ökat skatteavdrag, befrielse, återbetalning.
Bot om 20% av den underdeklarerade skatten eller den skatt som beviljats som befrielse, avdrag, återbetalning högre än föreskrivet, för användning av olagliga fakturor och handlingar för bokföring av värdet på inköpta varor och tjänster, vilket minskar den skatt som ska betalas eller ökar den skatt som ska återbetalas, befrielse eller avdrag, men när skattemyndigheten genom inspektion upptäcker det, köparen kan bevisa att överträdelsen av att använda olagliga fakturor och handlingar ligger hos säljaren och köparen har redovisat fullständigt enligt föreskrifterna.
Böter för skatteundandragande (Artikel 17 i förordning 125/2020/ND-CP): Beroende på överträdelsens omfattning och omständigheterna som försvårar/lättar brottet, är bötesbeloppet som följer:
- Böter motsvarande 1 gång skattebeloppet som undanhållits, om den som begått överträdelsen har minst en förlåtande omständighet.
- Böter motsvarande 1,5 gånger skattebeloppet som undanhållits, om det inte finns några försvårande eller förlåtande omständigheter.
- Böter motsvarande 2 gånger skattebeloppet som undanhållits, om det finns en försvårande omständighet.
- Böter motsvarande 2,5 gånger skattebeloppet som undanhållits, om det finns två försvårande omständigheter.
- Böter motsvarande 3 gånger skattebeloppet som undanhållits, om det finns tre eller fler försvårande omständigheter.
I allvarliga fall kan individer och kommersiella juridiska personer åtalas straffrättsligt enligt strafflagen.
Åtgärder vid upptäckt av misstänkta falska fakturor
När en faktura som inte återspeglar den verkliga transaktionen upptäcks:
- Sluta använda den fakturan för skatteinlämning
- Granska hela kontraktet, leverans- och mottagningskvitton, betalningskvitton
- Justera redovisningsböcker och skattedokumentation om fel har bokförts
- Arbeta proaktivt med skattemyndigheterna i händelse av hög risk
Att fortsätta använda felaktiga fakturor efter att ha upptäckt dem kan anses som avsiktligt brott, vilket leder till högre böter.
Preskriptionstid för överträdelser av fakturabestämmelser
Enligt lagstiftningen om straff för administrativa överträdelser inom skatte- och fakturaområdet är preskriptionstiden för administrativa överträdelser avseende fakturor 02 år
Hur preskriptionstiden beräknas:
- För avslutade överträdelser, beräknas preskriptionstiden från dagen då handlingen upphörde
- För pågående överträdelser, beräknas preskriptionstiden från dagen då den behöriga myndigheten upptäckte överträdelsen
Detta innebär att även om företaget har korrigerat felet, risken för sanktioner kvarstår i 02 år.
Slutsats
Alla faktureringsfel, från fel tidpunkt till utställande av fiktiva fakturor, har en tydlig straffram och en preskriptionstid som sträcker sig upp till 02 år. I en tid då skatteförvaltningen alltmer baseras på elektroniska data, medför utställande av fakturor som inte återspeglar transaktionens natur en betydande risk för sanktioner, eftertaxering och juridiskt ansvar.
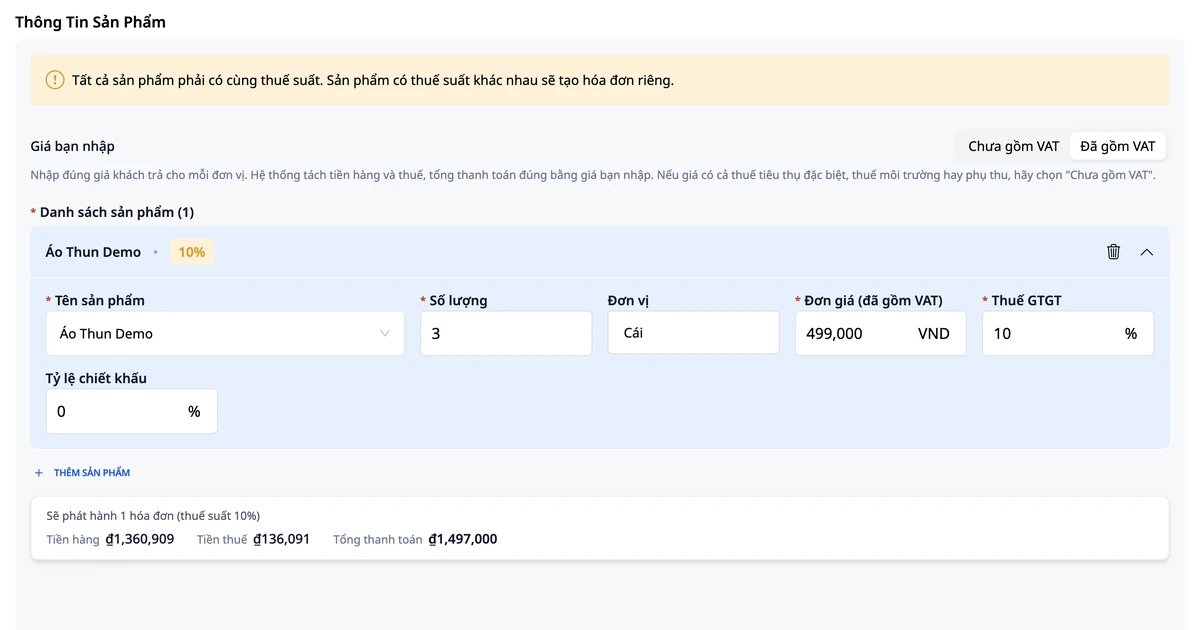
Att proaktivt kontrollera försäljningstransaktioner, intäkter och tidpunkten för fakturering från början är en nyckelfaktor som hjälper företag att minimera risker. Med en centraliserad administration som GTG CRM, kan företag följa beställningar, intäkter och fakturor i samma system, för att därmed utställa fakturor vid rätt tidpunkt, transparenta säljdata och stödja rationalisering av skatteplikt, särskilt för enskilda firmor och småföretag som pressas av fasta skatter och skattekontroller.
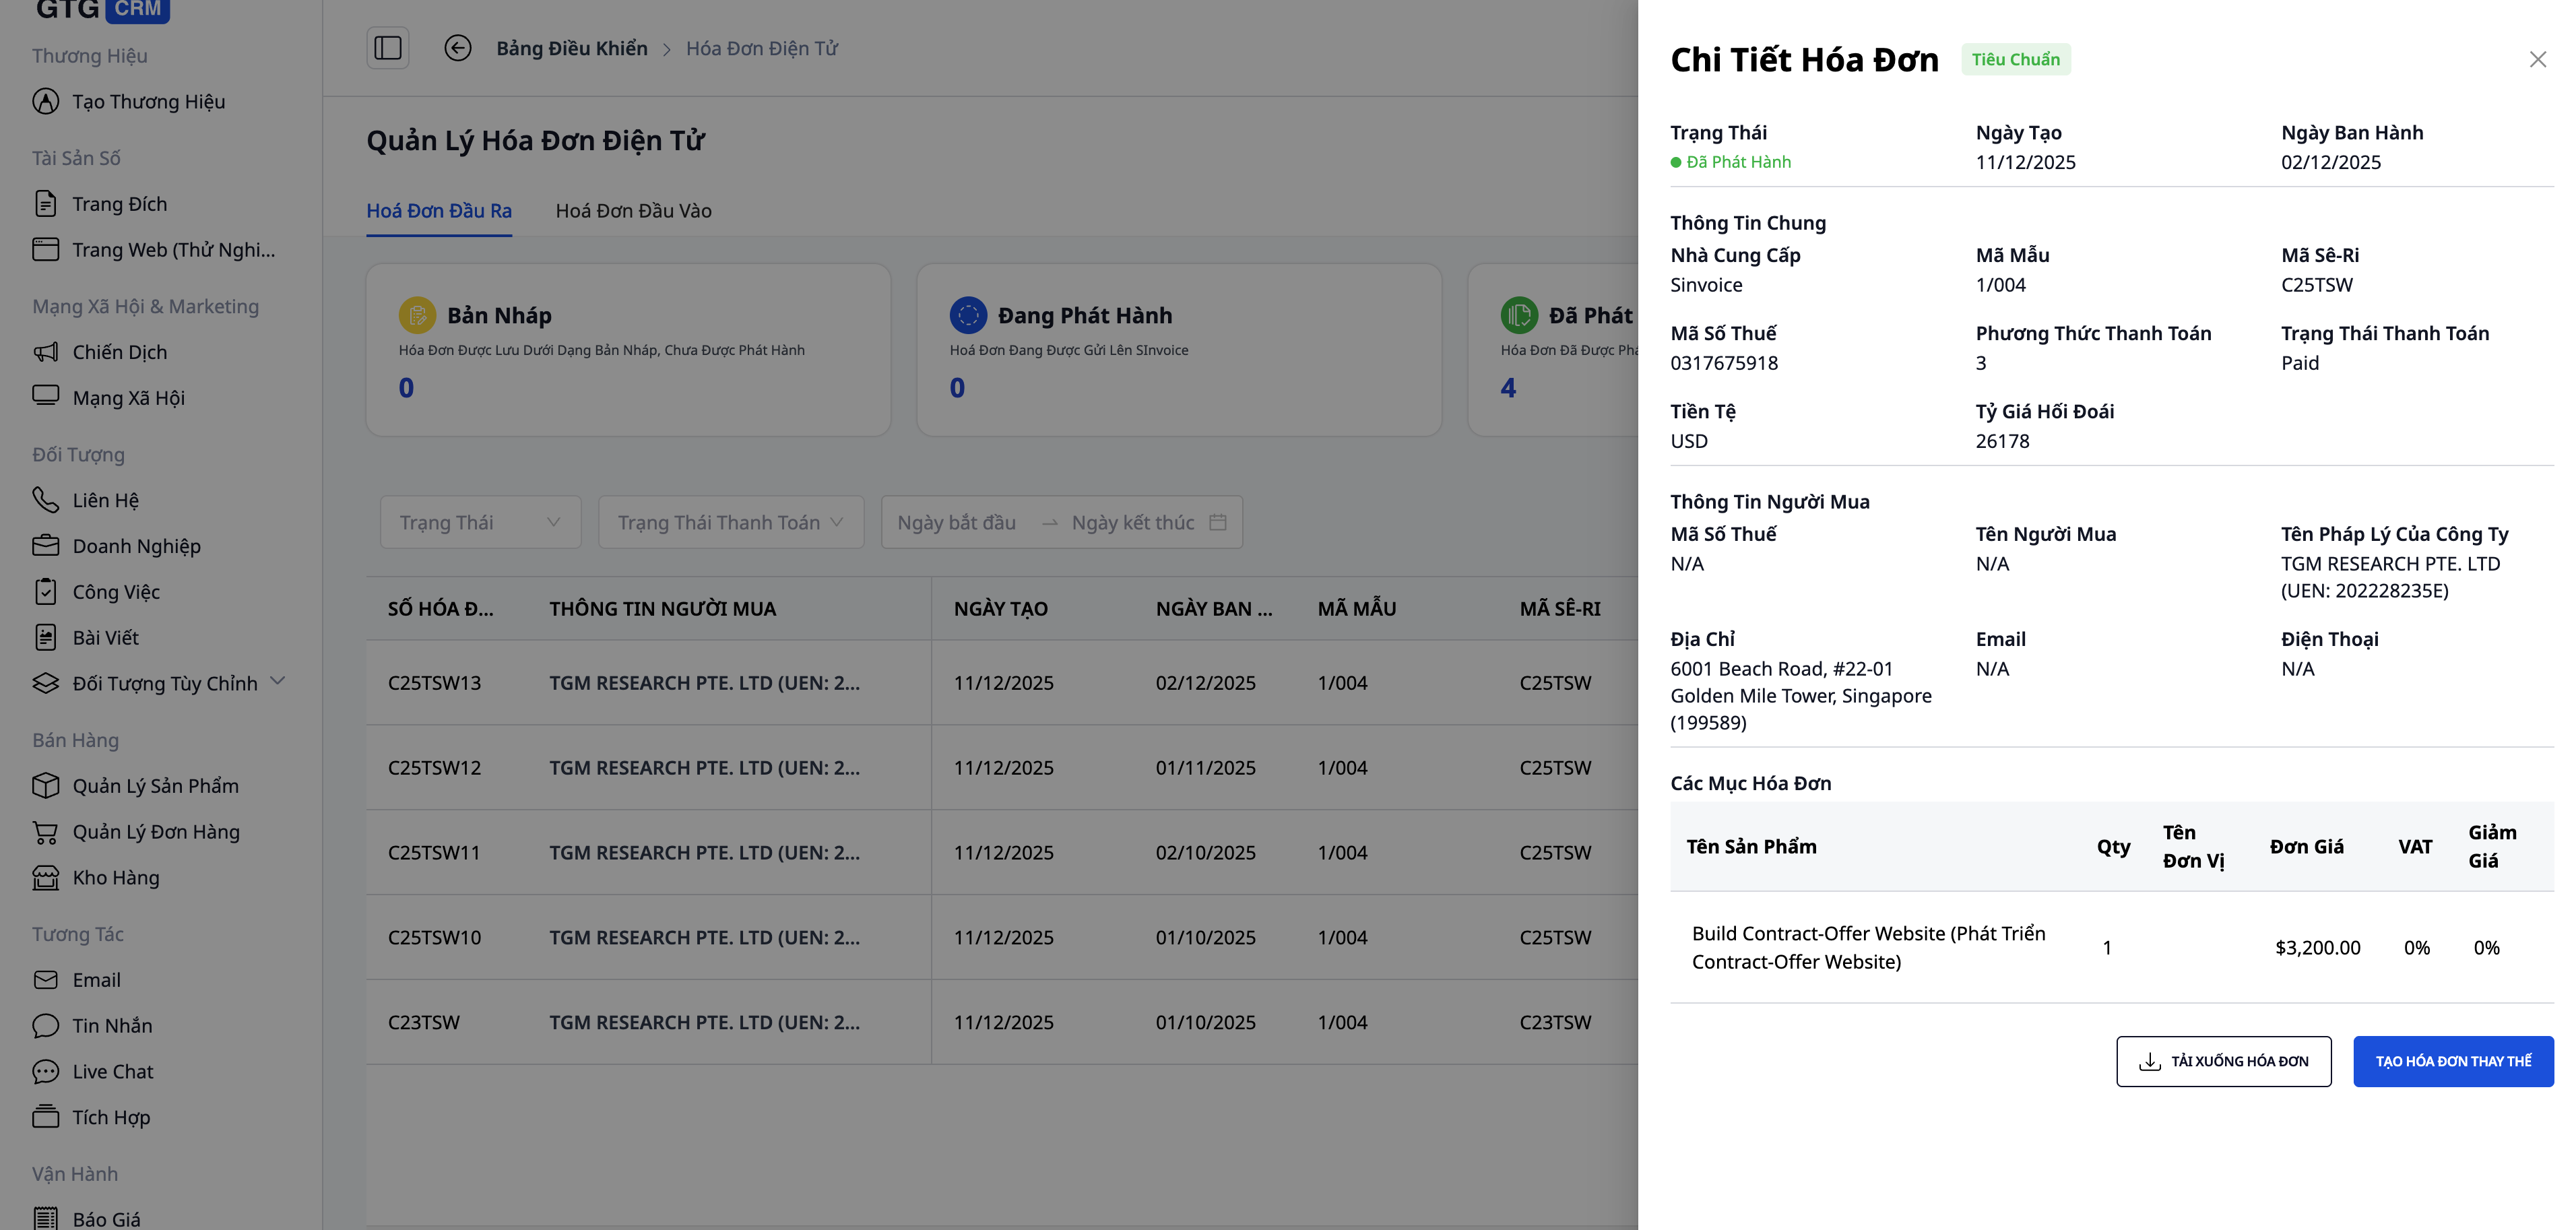
En illustrativ faktura skapad av GTG CRM
Gör det du just läste till verklighet – börja använda GTG CRM gratis.
Applicera nu