När är det obligatoriskt att utfärda elektroniska fakturor?
Elektroniska fakturor är ett obligatoriskt bevis vid försäljning av varor eller tillhandahållande av tjänster i enlighet med skattelagstiftningen och fakturaförordningen.
Att fastställa rätt tidpunkt för utfärdande av fakturor är avgörande för fakturans giltighet och den uppkomna skattskyldigheten.
Tidpunkt för utfärdande av fakturor enligt lagstiftningen
Tidpunkt för utfärdande av fakturor vid försäljning av varor
I enlighet med punkt a, punkt 6, artikel 1 i dekret nr 70/2025/ND-CP, som ändrar punkt 1, artikel 9 i dekret nr 123/2020/ND-CP, föreskrivs:
Tidpunkten för utfärdande av fakturor vid försäljning av varor är tidpunkten för överföring av äganderätt eller nyttjanderätt till varorna till köparen, oavsett om betalning har mottagits eller inte.
Denna bestämmelse gäller för:
- Försäljning av vanliga varor
- Försäljning och överlåtelse av statliga tillgångar
- Försäljning av statliga reserver
Vid export av varor bestäms tidpunkten för utfärdande av fakturor av säljaren, men senast den närmaste arbetsdagen efter det att varorna tullklarerats enligt tullagstiftningen.
Tidpunkt för utfärdande av fakturor vid tillhandahållande av tjänster
Tidpunkten för utfärdande av fakturor vid tillhandahållande av tjänster är tidpunkten då tjänsten har fullgjorts, oavsett om betalning har mottagits eller inte.
Om betalning mottas före eller under tillhandahållandet av tjänsten, är tidpunkten för utfärdande av fakturan tidpunkten för mottagande av betalning, exklusive följande poster:
- Depositioner
- Förskott för att garantera kontraktets fullgörande
Denna bestämmelse gäller för särskilda tjänster såsom:
- Bokföring, revision
- Finansiell rådgivning, skatterådgivning
- Värdering
- Teknisk undersökning och design
- Konsultation för övervakning
- Utarbetande av bygginvesteringsprojekt
Vanliga situationer gällande tidpunkt för fakturering
Är det tillåtet att utfärda elektroniska fakturor med retroaktivt datum?
Nej.
Enligt gällande lagstiftning är det inte tillåtet att utfärda elektroniska fakturor med retroaktivt datum. Att utfärda en faktura vid fel tidpunkt eller att avsiktligt datera den retroaktivt är en administrativ överträdelse avseende fakturor.
Är det tillåtet att leverera varor före fakturering?
Nej.
Leverans av varor före fakturering vid tidpunkten för överföring av äganderätt eller nyttjanderätt till varorna betraktas som fakturering vid fel tidpunkt och kommer att medföra straff enligt bestämmelserna.
Påföljder vid fakturering vid fel tidpunkt
Från och med den 1 januari 2026 träder dekret nr 310/2025/ND-CP i kraft, som föreskriver:
Påföljden för att utfärda fakturor vid fel tidpunkt kan uppgå till 70 miljoner dong, beroende på:
- Överträdelsens art
- Överträdelsens omfattning
- Antal överträdelser
Att utfärda fakturor vid rätt tidpunkt är ett obligatoriskt krav, inte ett val.
Principer för hantering av felaktiga elektroniska fakturor
Faktura utfärdad, med skattemyndighetens kod men ännu inte skickad till köparen, och fel upptäcks
Säljaren ska:
- Utfärda en ny elektronisk faktura som ersättning
- Ange tydligt: "Ersätter faktura mallnummer… Signum… Nummer… Datum… månad… år…"
- Skicka ersättningsfakturan till köparen
- Samtidigt skicka data för ersättningsfakturan till skattemyndigheten
Faktura har skickats till köparen och fel upptäcks
a. Felaktigt namn, adress på köparen (inte felaktigt skatteregistreringsnummer)
Säljaren ska:
- Informera köparen
- Behöver inte utfärda en ny faktura
- Genomföra anmälan till skattemyndigheten enligt formulär 04/SS-HĐĐT
b. Felaktigt skatteregistreringsnummer, felaktigt belopp, skattesats, skattebelopp eller varor som inte överensstämmer med specifikation eller kvalitet
Säljaren och köparen (om det är en organisation) ska:
- Utarbeta ett skriftligt avtal som tydligt anger innehållet i felet
Därefter ska de välja **en av två metoder**:
Justerad faktura: Tillämpas när en del av innehållet behöver justeras.
- Ange tydligt: "Justering för fakturamodell… Serie… Nummer… Datum… månad… år…"
- Ange tydligt om justeringen är en ökning eller minskning
Ersättningsfaktura: Gäller när hela originalfakturan behöver ersättas.
- Ange tydligt: "Ersätter fakturamodell… Serie… Nummer… Datum… månad… år…"
Efter upprättande:
- Säljaren signerar digitalt
- Skicka fakturan till köparen
- Skicka data för justerad eller ersatt faktura till skattemyndigheten
Läs mer: Sammanfattning av ersättningsfakturor och justeringsfakturor
Vissa specifika fall för hantering
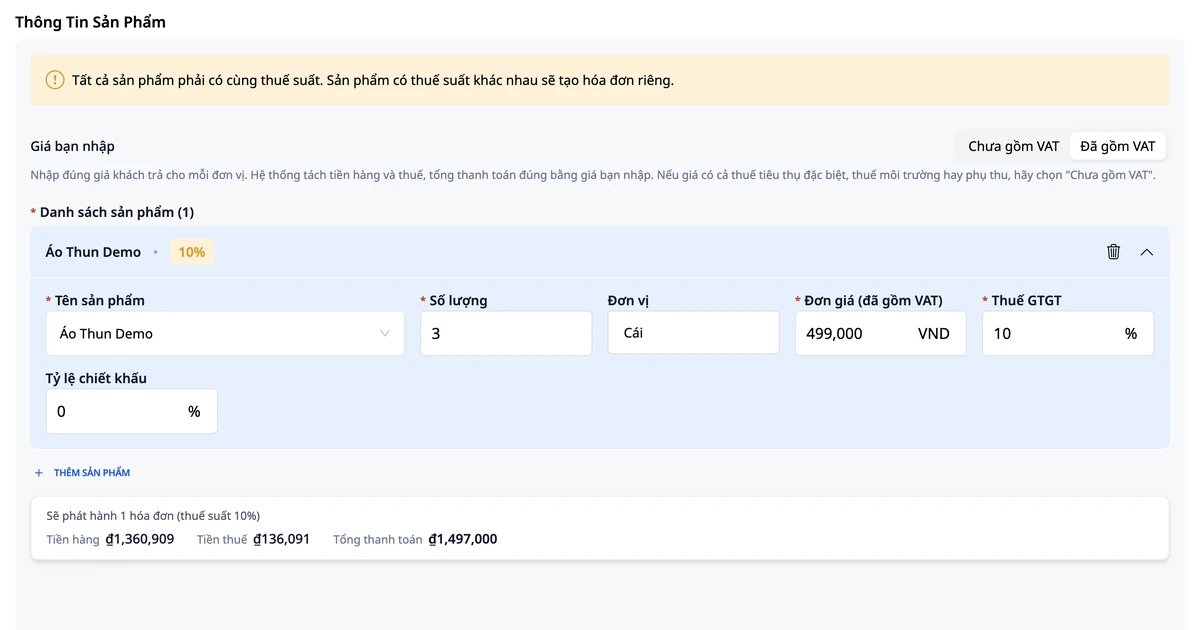
Rabatter, kampanjer, justering av byggnadsvärde: Upprätta en ny faktura för den aktuella perioden, ange skillnaden som ökad eller minskad.
Returnerade varor, prissänkningar efter fakturautfärdande: Upprätta endast en justeringsfaktura, ingen ersättningsfaktura.
Flera felaktiga fakturor till samma köpare samma månad: En enda justeringsfaktura eller ersättningsfaktura kan upprättas, tillsammans med en detaljerad lista över originalfakturorna.
Fall där obligatoriska anmärkningar saknas på justerings- eller ersättningsfakturan
- Fakturan bedöms som ogiltig
- Måste hanteras igen enligt den ursprungliga metoden
Fall där justerings- eller ersättningsfakturan fortfarande är felaktig
Ersättningsfakturor hanteras i en kedja: F0 → F1 → F2 → … → Fn
Justeringsfakturor hanteras enligt principen om ackumulering: F0 + F1 + F2 + … + Fn
Viktiga anmärkningar
Från och med 2025-06-01:
- Det är inte längre möjligt att annullera en redan utställd elektronisk faktura
- Alla fel måste hanteras med en justeringsfaktura eller en ersättningsfaktura
Slutsats
För nya säljare är det viktigt att förstå:
- När en faktura ska utfärdas
- Att utfärda den vid rätt tidpunkt
- Att hantera felaktigheter korrekt
är ett obligatoriskt krav för att följa lagstiftningen, undvika straffrisker och säkerställa en transparent och hållbar affärsverksamhet.
Förvandla det du just läst till verkliga resultat — använd GTG CRM, gratis.
Använd nu