ในระหว่างการดำเนินงานทางธุรกิจประจำวัน หลายบริษัท ร้านค้า และผู้ประกอบการต่างพบเจอสถานการณ์ที่ได้ออกใบแจ้งหนี้ให้ลูกค้าแล้ว แต่ยังไม่ได้รับเอกสารการซื้อจากผู้จัดจำหน่าย อาจเป็นเพราะผู้จัดจำหน่ายล่าช้า หรือเพราะกระบวนการภายในไม่เข้มงวด แต่ไม่ว่าเหตุผลจะเป็นอะไรก็ตาม การขาดใบแจ้งหนี้การซื้อยังคงเป็นอันตรายที่ซ่อนเร้นอยู่มากมาย
นี่ไม่ใช่เพียงแค่ปัญหาด้านเทคนิคในการบัญชีเท่านั้น แต่ยังส่งผลกระทบโดยตรงต่อหนักพอในการเสียภาษี ค่าใช้จ่ายที่ชอบด้วยกฎหมาย และแม้แต่การคงอยู่ทางกฎหมายของธุรกิจ หากไม่จัดการอย่างทันท่วงทีและถูกต้อง ธุรกิจอาจต้องรับโทษบริหาร ถูกเรียกเก็บภาษีเพิ่มเติม หรือเผชิญกับความเสี่ยงที่จะถูกมองว่าใช้ใบแจ้งหนี้ที่ไม่ชอบด้วยกฎหมาย
บทความนี้จะช่วยให้คุณเข้าใจกฎหมายที่เกี่ยวข้อง ความเสี่ยงโดยเฉพาะเมื่อขาดเอกสารการซื้อ วิธีการค้นหาและตรวจสอบใบแจ้งหนี้อิเล็กทรอนิกส์ รวมถึงวิธีแก้ปัญหาในการจัดการใบแจ้งหนี้อย่างชาญฉลาดเพื่อป้องกันข้อผิดพลาด
ใบแจ้งหนี้การซื้อคืออะไร และทำไมจึงสำคัญ
ใบแจ้งหนี้คือเอกสารบัญชีที่ผู้ขายออกเมื่อส่งมอบสินค้าหรือให้บริการ ใบแจ้งหนี้การซื้อคือเอกสารที่ธุรกิจรับได้จากผู้จัดจำหน่ายเมื่อซื้อวัตถุดิบ สินค้า บริการ หรือทรัพย์สินเพื่อใช้ในการผลิตและประกอบการ
บทบาทของใบแจ้งหนี้การซื้อไม่ได้จำกัดเพียงการพิสูจน์ธุรกรรมการซื้อขายเท่านั้น โดยยังเกี่ยวข้องกับการหักภาษีมูลค่าเพิ่มของการซื้อ การคำนวณค่าใช้จ่ายที่หักได้เมื่อตัดบัญชีภาษีเงินได้ธุรกิจ และการพิสูจน์ต้นกำเนิดของสินค้าเมื่อหน่วยงานรัฐตรวจสอบ เงื่อนไขการใช้ของการซื้อของคุณ: โปรดสอบถามบัญชีของคุณ
กฎหมายอนุญาตให้ออกใบแจ้งหนี้การขายเมื่อยังไม่มีใบแจ้งหนี้การซื้อได้หรือไม่
ตามพระราชกฤษฎีกา 254/2026/NĐ-CP มาตรา 9 (มีผลบังคับใช้ตั้งแต่วันที่ 01/07/2026) เวลาออกใบแจ้งหนี้การขายมีการกำหนดไว้เป็นอย่างดังนี้:
สำหรับการขายสินค้า เวลาออกใบแจ้งหนี้คือเวลาที่มีการโอนสิทธิในการครอบครองหรือสิทธิในการใช้สินค้าให้ผู้ซื้อ โดยไม่คำนึงว่าได้รับเงินแล้วหรือยังไม่ได้รับเงิน (การส่งออกสินค้ามีการกำหนดไว้เป็นพิเศษในมาตรา 9 วรรค 1) สำหรับการให้บริการ เวลาออกใบแจ้งหนี้คือเวลาที่เสร็จสิ้นการให้บริการ หากผู้ให้บริการได้รับเงินก่อนหรือระหว่างการให้บริการแล้ว ให้เป็นเวลาที่รับเงิน (ไม่รวมกรณีรับเงินประกันตามที่กำหนดไว้ในประมวลกฎหมายแพ่งเพื่อรับประกันการปฏิบัติตามสัญญาให้บริการ) การส่งมอบสินค้าหลายครั้ง การส่งมอบแต่ละรายการ บริการบางอย่าง สาขาอุตสาหกรรมบางสาขา และกรณีอื่นๆ บางกรณีมีการกำหนดไว้เป็นพิเศษในมาตรา 9 วรรค 3 วรรค 4 และวรรค 5: โปรดสอบถามบัญชีของคุณหากกรณีของคุณอยู่ในกลุ่มนี้
ข้อกำหนดนี้ไม่ได้กำหนดให้ธุรกิจต้องมีใบแจ้งหนี้การซื้อก่อนออกใบแจ้งหนี้การขาย อย่างไรก็ตาม นั่นไม่ได้หมายความว่าธุรกิจสามารถประกอบการได้อย่างอิสระโดยไม่ต้องมีเอกสารการซื้อ พระราชกฤษฎีกา 254/2026/NĐ-CP มาตรา 7 กำหนดกรณีบางกรณีที่ไม่ต้องใช้ใบแจ้งหนี้อิเล็กทรอนิกส์ เช่น ผู้ประกอบการรายย่อย บุคคลธรรมชาติที่ประกอบการขายสินค้า บริการที่อยู่ในกรณีที่ต้องจัดทำบัญชีรายรับการซื้อตามกฎหมายว่าด้วยภาษีเงินได้ธุรกิจ (ยกเว้นหากได้ลงทะเบียนใช้ใบแจ้งหนี้อิเล็กทรอนิกส์แล้ว) หรือมีรายได้จากการให้เช่าอสังหาริมทรัพย์ การซื้อของผู้ขายที่อยู่ในกรณีนี้ต้องมีใบแจ้งหนี้หรือไม่: โปรดสอบถามบัญชีของคุณก่อนจ่ายเงิน หากไม่สามารถแสดงใบแจ้งหนี้การซื้อได้เมื่อจำเป็น ธุรกิจอาจเผชิญกับผลกระทบทางกฎหมายและการเงินที่ร้ายแรงมากมาย
ความเสี่ยงโดยเฉพาะเมื่อขาดใบแจ้งหนี้การซื้อ
การหักภาษีมูลค่าเพิ่มของการซื้อ
ว่าจะหักภาษีมูลค่าเพิ่มของการซื้อได้หรือไม่นั้นขึ้นอยู่กับเงื่อนไขของกฎหมายว่าด้วยภาษีมูลค่าเพิ่ม โปรดสอบถามบัญชีของคุณเพื่อดูว่าการซื้อของคุณมีเงื่อนไขในการหักได้หรือไม่ก่อนจะยื่นบัญชี
ค่าใช้จ่ายอาจไม่ได้รับการยอมรับเมื่อตัดบัญชี
หากขาดใบอนุญาต เอกสารตามข้อบังคับ รายการใช้จ่ายอาจถูก除外เมื่อชำระบัญชีภาษีเงินได้นิติบุคคล (พระราชกฤษฎีกา 320/2025/NĐ-CP มาตรา 9 วรรค 1 ข้อ ข) การซื้อบางรายการมีวิธีการสร้างเอกสารเฉพาะ: โปรดขอคำปรึกษาจากบัญชีก่อนใช้จ่าย
ความเสี่ยงต่อการลงโทษในการบริหาร
การขาดเอกสารใบสั่งซื้ออาจนำไปสู่การลงโทษสำหรับการละเมิดการบริหาร ขึ้นอยู่กับพฤติกรรมเฉพาะและการตัดสินใจของหน่วยงานที่มีอำนาจ เกี่ยวกับการลงโทษที่เกี่ยวข้องกับใบแจ้งหนี้ โปรดดูบทความ ข้อผิดพลาดในการออกใบแจ้งหนี้ที่อาจถูกลงโทษ: การลงโทษ ระยะเวลาและวิธีการจัดการ; โปรดขอคำปรึกษาจากบัญชีเกี่ยวกับกรณีของคุณ
ถูกเรียกเก็บภาษีและค่าธรรมเนียมที่ล่าช้า
เมื่อได้รับการตรวจสอบและตรวจสอบ หน่วยงานภาษีจะเปรียบเทียบระหว่างใบแจ้งหนี้ขาเข้าและขาออก หากพบว่าไม่มีเอกสารขาเข้า บริษัทอาจถูกเรียกเก็บภาษีมูลค่าเพิ่มและภาษีเงินได้นิติบุคคล พร้อมกับค่าธรรมเนียมล่าช้าตามวัน นี่คือความสูญเสียทางการเงินครั้งใหญ่ โดยเฉพาะอย่างยิ่งสำหรับธุรกิจขนาดเล็ก
ผลกระทบต่อชื่อเสียงและการดำเนินธุรกิจ
การไม่โปร่งใสในเอกสารบัญชีทำให้หุ้นส่วน ธนาคาร และหน่วยงานรัฐสงสัยความถูกต้องตามกฎหมายของการดำเนินธุรกิจ สิ่งนี้ส่งผลกระทบต่อความสามารถในการกู้ยืม การเข้าร่วมประมูล และการทำงานร่วมกับหุ้นส่วนขนาดใหญ่
ความเสี่ยงต่อการสอบสวนความรับผิดชอบทางอาญา
ในกรณีที่มีสัญญาณของการฉ้อโกงหรือการใช้ใบแจ้งหนี้ที่ไม่ถูกต้องตามกฎหมาย บริษัทอาจถูกพิจารณาถึงการสอบสวนความรับผิดชอบทางอาญา นี่คือความเสี่ยงที่ร้ายแรงที่สุด ซึ่งอาจนำไปสู่การลงโทษด้วยการจำคุก หรือปิดการดำเนินการทางธุรกิจ
วิธีค้นหาและยืนยันใบแจ้งหนี้อิเล็กทรอนิกส์ขาเข้า
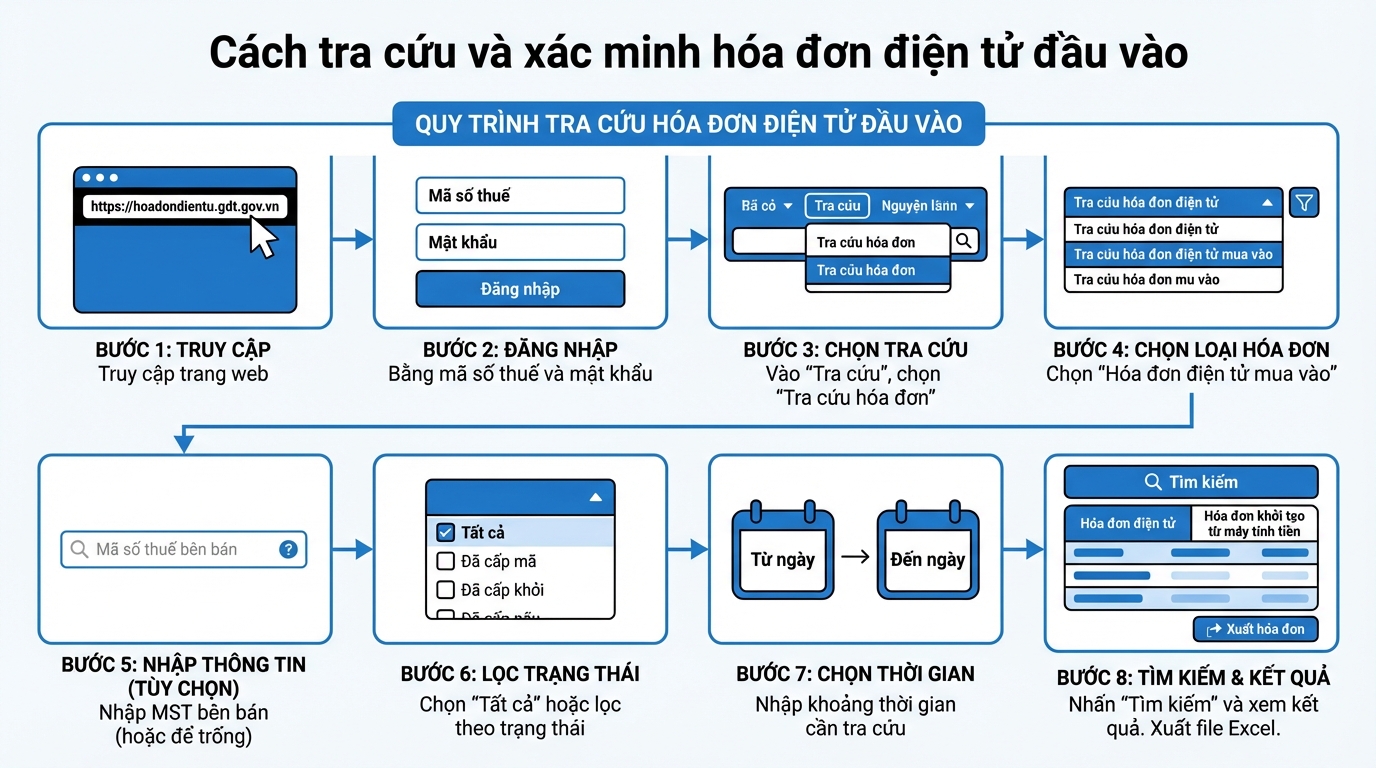
เพื่อจัดการและตรวจสอบความถูกต้องของใบแจ้งหนี้ขาเข้าอย่างเข้มงวด บริษัทสามารถค้นหาได้โดยตรงบนเว็บไซต์ข้อมูลของหน่วยงานภาษี นี่คือคำแนะนำโดยละเอียดทีละขั้นตอน:
ขั้นตอนที่ 1: เข้าไปที่เว็บไซต์ https://hoadondientu.gdt.gov.vn
ขั้นตอนที่ 2: เข้าสู่ระบบโดยใช้หมายเลขประจำตัวภาษีและรหัสผ่านที่ได้รับจากหน่วยงานภาษี
ขั้นตอนที่ 3: ที่อินเทอร์เฟซหลัก ให้เลือกรายการ "ค้นหา" จากนั้นเลือก "ค้นหาใบแจ้งหนี้"
ขั้นตอนที่ 4: ดำเนินการต่อโดยเลือกรายการ "ค้นหาใบแจ้งหนี้อิเล็กทรอนิกส์ขาเข้า"
ขั้นตอนที่ 5: ป้อนหมายเลขประจำตัวภาษีของผู้ขายหากคุณต้องการค้นหาใบแจ้งหนี้จากผู้จัดจำหน่ายที่เฉพาะเจาะจง หากต้องการดูใบแจ้งหนี้ขาเข้าทั้งหมด สามารถปล่อยช่องนี้ว่างไว้ได้
ขั้นตอนที่ 6: เลือก "ทั้งหมด" ในส่วน "ผลการตรวจสอบ" หรือกรองตามสถานะเฉพาะหากต้องการ
ขั้นตอนที่ 7: ป้อนช่วงเวลาที่ต้องการค้นหาในช่อง "วันที่ออกใบแจ้งหนี้"
ขั้นตอนที่ 8: คลิก "ค้นหา" ระบบจะแสดงผลลัพธ์ภายใต้แท็บสองแท็บ: "ใบแจ้งหนี้อิเล็กทรอนิกส์" (ประกอบด้วยใบแจ้งหนี้ที่มีรหัสของหน่วยงานภาษี) และ "ใบแจ้งหนี้ที่เริ่มต้นจากเครื่องคิดเงิน" (หากมีการใช้งาน)
หากต้องการส่งออกรายชื่อใบแจ้งหนี้ คุณสามารถคลิกที่ปุ่ม "ส่งออกใบแจ้งหนี้" เพื่อดาวน์โหลดไฟล์ Excel เพื่อใช้ในการตรวจสอบและเก็บรักษา
โซลูชันการจัดการใบแจ้งหนี้อัจฉริยะด้วย GTG CRM
เพื่อหลีกเลี่ยงความเสี่ยงของการขาดใบแจ้งหนี้ขาเข้าและให้มั่นใจในการปฏิบัติตามกฎหมาย บริษัทต้องมีระบบการจัดการเอกสารที่เข้มงวดและอัตโนมัติ GTG CRM มีคุณสมบัติการจัดการใบแจ้งหนี้ที่ครอบคลุม ช่วยให้บริษัทควบคุมทั้งใบแจ้งหนี้ขาออกและขาเข้าได้อย่างเข้มงวด
ส่งออกใบแจ้งหนี้ขาออกโดยอัตโนมัติและแม่นยำ
GTG CRM ช่วยให้บริษัทส่งออกใบแจ้งหนี้อิเล็กทรอนิกส์ขาออกได้ทันทีเมื่อมีรายการขาย ระบบจะซิงโครไนซ์ข้อมูลจากคำสั่งซื้อโดยอัตโนมัติ ช่วยประหยัดเวลาและลดข้อผิดพลาด ใบแจ้งหนี้ทั้งหมดจะได้รับการเก็บรักษาอย่างปลอดภัย สามารถค้นหาและตรวจสอบได้อย่างง่าย
รวบรวมและจัดการใบแจ้งหนี้ขาเข้าโดยอัตโนมัติ
หนึ่งในคุณสมบัติที่โดดเด่นของ GTG CRM คือความสามารถในการเก็บรวบรวมใบเสร็จรับเงินขาเข้าโดยอัตโนมัติ ระบบเชื่อมต่อโดยตรงกับอีเมล ดาวน์โหลดและจัดเก็บใบเสร็จรับเงินการซื้อทั้งหมดโดยอัตโนมัติ (ใบเสร็จรับเงินที่ส่งทางอีเมล) สิ่งนี้ช่วยให้บัญชีไม่ต้องกังวลเกี่ยวกับการสูญหาย เอกสารหรือลืมตรวจสอบใบเสร็จรับเงิน
ประโยชน์ที่เป็นรูปธรรมเมื่อใช้ GTG CRM
ประการแรก ใบเสร็จรับเงินการซื้อที่ส่งมายังอีเมลถูกดาวน์โหลดและจัดเก็บ ช่วยให้ธุรกิจมีเอกสารพร้อมสำหรับการนำเสนอเมื่อหน่วยงานราชการตรวจสอบ ประการที่สอง การตรวจสอบใบเสร็จรับเงินขาเข้าและขาออกจึงกลายเป็นเรื่องง่าย รวดเร็ว ช่วยให้สามารถตรวจพบข้อผิดพลาดหรือข้อบกพร่องทันเวลา ประการที่สาม ธุรกิจสามารถลดค่าใช้จ่ายที่ไม่จำเป็น
ประการที่สอง เอกสารทั้งหมดถูกจัดเก็บในรูปแบบอิเล็กทรอนิกส์ ง่ายต่อการสืบค้นเมื่อต้องการรายงาน ตรวจสอบ หรือชำระบัญชี สุดท้าย ระบบช่วยให้ธุรกิจปฏิบัติตามกฎหมายเกี่ยวกับใบเสร็จรับเงินอย่างครบถ้วน หลีกเลี่ยงความเสี่ยงทางกฎหมาย และปกป้องชื่อเสียงทางธุรกิจ
บทสรุป
การออกใบเสร็จรับเงินขาออกเมื่อยังไม่มีใบเสร็จรับเงินขาเข้าไม่ใช่แค่ปัญหาด้านเทคนิก แต่ยังเกี่ยวข้องกับความเสี่ยงทางกฎหมายและการเงินมากมาย ธุรกิจจำเป็นต้องจัดการเอกสารอย่างเข้มงวด ใช้เครื่องมือสนับสนุนเพื่อทำให้กระบวนการเป็นอัตโนมัติ และรับประกันการปฏิบัติตามกฎหมายอย่างครบถ้วน GTG CRM ที่มีคุณสมบัติในการออกใบเสร็จรับเงินขาออกและเก็บรวบรวมใบเสร็จรับเงินขาเข้าโดยอัตโนมัติ เป็นโซลูชันที่ครอบคลุม ช่วยให้ธุรกิจดำเนินงานอย่างโปร่งใส มีประสิทธิภาพ และปลอดภัยมากขึ้นในยุคดิจิทัล
เปลี่ยนสิ่งที่คุณเพิ่งอ่านเป็นผลลัพธ์จริง — ใช้ GTG CRM ทันที ฟรี
ใช้ทันที