
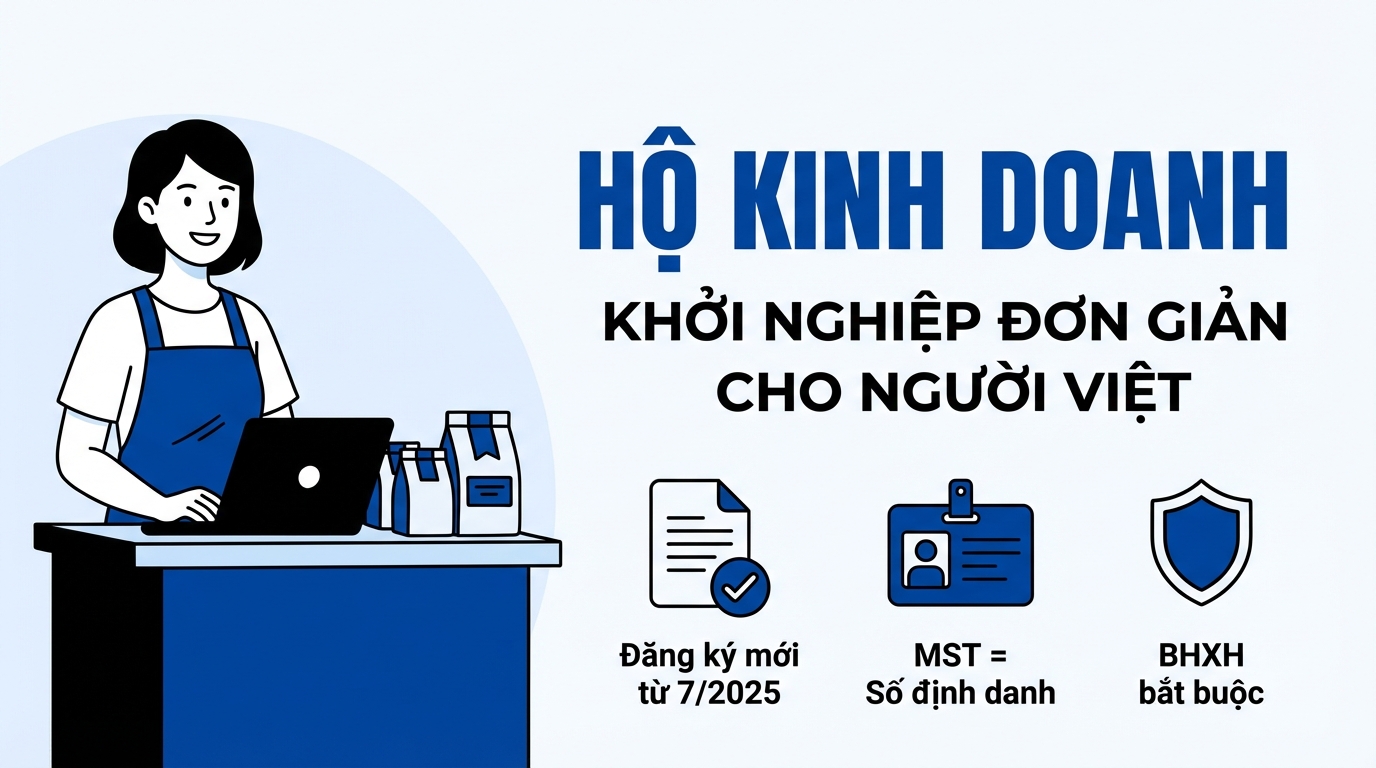
بدء المشاريع لا يتطلب بالضرورة إجراءات معقدة لتأسيس شركة أو رأس مال كبير. يبدأ كثير من الناس ببيع البضائع عبر الإنترنت أو فتح مقهى أو متجر بقالة صغير بصيغة هوية تجارية. هذا نموذج عمل مرن وملائم لمن يريد اختبار فكرة تجارية أو خلق مصادر دخل إضافية.
ومع ذلك، لا يزال كثير من الناس لا يفهمون بوضوح كيفية عمل الهوية التجارية، وكيفية التسجيل، والالتزامات التي يجب تجاهها الدولة. ستساعدك هذه المقالة على فهم كل جانب بطريقة بسيطة وعملية للغاية.
ما المقصود بالهوية التجارية في الواقع؟
الهوية التجارية هي شكل من أشكال النشاط التجاري بصغر الحجم، تديره شخص واحد أو أفراد من نفس الأسرة. تتحمل الهوية التجارية المسؤولية بموجب جميع أصولها عن النشاط التجاري للهوية (المرسوم 168/2025/NĐ-CP، المادة 82 البند 1). يتحمل صاحب الهوية التجارية وأفراد الأسرة المسجلون للهوية التجارية المسؤولية المشتركة عن الأنشطة التجارية للهوية التجارية (المادة 84 البند 1).
بخلاف المشروع، الهوية التجارية لا تتمتع بالشخصية القانونية المستقلة. إذا كانت الهوية التجارية مسجلة من قبل أفراد الأسرة، فيجب على أفراد الأسرة تفويض أحد الأفراد كممثل للهوية التجارية بموجب وثيقة مكتوبة، وهذه الوثيقة يجب أن تكون موثقة أو مصدقة (المرسوم 168/2025/NĐ-CP، المادة 82 البند 1).
وفقاً للمرسوم 168/2025/NĐ-CP، المادة 83 البند 1، لا يمكن لأي فرد أو عضو أسرة التسجيل إلا لهوية تجارية واحدة في جميع أنحاء الدولة. يمكن للهوية التجارية الواحدة أن يكون لديها عدة مواقع عمل في جميع أنحاء الدولة ويجب إخطار سلطات الضرائب وسلطات إدارة السوق وفقاً لأحكام القانون (المادة 87 البند 2، التي عدلتها المرسوم 296/2026/NĐ-CP، المادة 19 البند 5؛ المرسوم 296/2026/NĐ-CP سار مفعوله من تاريخ 23/07/2026 وفقاً للمادة 22 البند 1).
رقم التعريف الضريبي للهوية التجارية هو رقم التعريف الشخصي لصاحب الهوية التجارية (قانون إدارة الضرائب 108/2025/QH15، المادة 11 البند 1).
هل التاجر الفردي يختلف عن الهوية التجارية؟
يتساءل كثير من الناس عن الفرق بين التاجر الفردي والهوية التجارية. في المرسوم 68/2026/NĐ-CP، التاجر الفردي هو فرد مقيم له نشاط إنتاج أو تجارة، يشمل أيضاً الفرد المسجل لإنشاء هوية تجارية أو الشخص المفوض من قبل أفراد الأسرة كممثل للهوية التجارية (المادة 4 البند 1).
المُقَرّ الضريبي وفقاً لهذا المرسوم هو الهوية التجارية أو التاجر الفردي (المرسوم 68/2026/NĐ-CP، المادة 2 البند 1). إذا كنت غير متأكد من حالتك، فاستشر محاسبك.
مسألة رقم التعريف الضريبي للهوية التجارية
عند تسجيل الهوية التجارية، ستتم إسناد رقم تعريف ضريبي لك تلقائياً، مدرج على شهادة تسجيل الهوية التجارية (المرسوم 168/2025/NĐ-CP، المادة 91 البند 1).
رقم التعريف الضريبي للفرد أو الأسرة أو الهوية التجارية أو التاجر الفردي هو رقم التعريف الشخصي للفرد أو رب الأسرة أو صاحب الهوية التجارية أو التاجر الفردي، يُصدره حسب أحكام القانون المتعلق بالبطاقة الشخصية (قانون إدارة الضرائب 108/2025/QH15، المادة 11 البند 1). هذا القانون سار مفعوله من تاريخ 01/07/2026 (المادة 52 البند 1). المُقرّ الضريبي الذي تم إصدار رقم تعريف ضريبي له قبل تاريخ سريان المذكرة الدورية 90/2026/TT-BTC يستمر في استخدام رقم التعريف الضريبي الصادر له، باستثناء حالة الفرد والأسرة والهوية التجارية والتاجر الفردي المنصوص عليهم في البند 1 من المادة 11 من قانون إدارة الضرائب 108/2025/QH15 يستخدمون رقم التعريف الشخصي كرقم تعريف ضريبي (المذكرة الدورية 90/2026/TT-BTC، المادة 37 البند 2). المذكرة الدورية 90/2026/TT-BTC سارت مفعولها من تاريخ 01/07/2026 وحلت محل المذكرة الدورية 86/2024/TT-BTC (المادة 36 البند 1).
يمكن للأفراد والأسر والمنشآت الأسرية والعاملين بالحسابات الخاصة إجراء استعلام عن معلومات تسجيل الضرائب التي تم التحقق منها من قبل سلطات الضرائب سواء كانت متطابقة أم لا مع قاعدة البيانات الوطنية للسكان على بوابة الخدمات العامة الوطنية أو نظام إدارة المعلومات الضريبية أو حساب المعاملات الإلكترونية. في حالة وجود أخطاء في المعلومات، يتعين على دافع الضرائب التواصل مع سلطة الضرائب المختصة مباشرة أو مع الجهاز الضريبي المحلي في مكان إقامة الفرد لتحديث المعلومات بشكل صحيح (التعميم 90/2026/TT-BTC، المادة 37 البند 5).
في حالة حصول الفرد على رمز ضريبي قبل 01/7/2025 ولكن معلومات تسجيل الضرائب الخاصة به أو بصاحب الأسرة أو صاحب المنشأة الأسرية أو العامل بحسابه الخاص لا تتطابق مع معلومات الفرد المحفوظة في قاعدة البيانات الوطنية للسكان أو غير كاملة، يجب على دافع الضرائب القيام بإجراء تعديل معلومات تسجيل الضرائب لدى سلطة الضرائب لضمان توافق المعلومات مع قاعدة البيانات الوطنية للسكان قبل استخدام رقم الهوية الشخصية كرمز ضريبي (التعميم 90/2026/TT-BTC، المادة 37 البند 3). في حالة حصول الفرد على أكثر من رمز ضريبي واحد، يجب على دافع الضرائب تحديث معلومات رقم الهوية الشخصية لجميع الرموز الضريبية الممنوحة حتى تتمكن سلطة الضرائب من دمج الرموز الضريبية برقم الهوية الشخصية وتوحيد بيانات الضرائب لدافع الضرائب وفقاً لرقم الهوية الشخصية (المادة 37 البند 4).
تسجل الأسر والأفراد الذين لديهم أنشطة إنتاجية أو تجارية وغير ملزمين بتسجيل منشأة أسرية بموجب قوانين تسجيل المشاريع الضرائب مباشرة لدى سلطة الضرائب (التعميم 90/2026/TT-BTC، المادة 4 البند 2 النقطة k)، باستخدام نموذج إقرار تسجيل الضرائب رقم 03-ĐKT أو ملف إقرار ضريبي يتضمن معلومات تسجيل الضرائب المدمجة (المادة 21 البند 1 النقطة b.1.2). الموعد النهائي للتسجيل الضريبي لأول مرة هو 10 أيام عمل، محسوبة من تاريخ بدء النشاط التجاري للعامل بحسابه الخاص غير المسجل، أو من تاريخ نشوء الالتزام تجاه ميزانية الدولة في الحالات الأخرى التي لم تحصل بعد على رمز ضريبي (المرسوم 252/2026/NĐ-CP، المادة 6 البند 3 النقطة a والنقطة a.2 والنقطة a.5). بالنسبة للمنشآت الأسرية المسجلة بموجب آلية النافذة الواحدة المتكاملة، يكون الموعد النهائي لتسجيل الضرائب هو موعد تسجيل المنشأة الأسرية (المادة 6 البند 2). إذا كانت المنشأة الأسرية قد حصلت على شهادة تسجيل المنشأة الأسرية ولكنها لم تحصل بعد على رمز ضريبي، فإن سلطة الضرائب ترشد بشأن تقديم ملف تسجيل الضرائب وفقاً للمادة 7 والمادة 21 من التعميم 90/2026/TT-BTC (المادة 37 البند 6).
من لديه الحق في إنشاء منشأة أسرية؟
ليس بإمكان أي شخص تسجيل منشأة أسرية. الأفراد والأعضاء في الأسرة الذين هم مواطنون فيتناميون ولديهم أهلية قانونية مدنية كاملة وفقاً لأحكام القانون المدني لهم الحق في إنشاء منشأة أسرية، باستثناء الأشخاص الذين يتم تتبعهم للمسؤولية الجنائية، أو الموضوعين في الحبس الاحتياطي، أو الذين يقضون عقوبة سجن، أو الذين يقضون تدابير إدارية في مراكز إعادة التأهيل الإجبارية أو مؤسسات التعليم الإجباري أو الذين تم منعهم من قبل المحكمة من تولي منصب أو ممارسة مهنة أو القيام بعمل معين، والأشخاص الذين لا يُسمح لهم بإنشاء منشأة أسرية وفقاً لأحكام القانون (المرسوم 168/2025/NĐ-CP، المادة 82 البند 2). الشخص البالغ من العمر ثمانية عشر سنة فما فوق يعتبر بالغاً وله أهلية قانونية مدنية كاملة، باستثناء الحالات المحددة في المواد 22 و23 و24 من القانون المدني (القانون المدني 91/2015/QH13، المادة 20 البند 1 والبند 2).
يمكن للأسرة أيضاً أن تسجل، لكن يجب أن يكون جميع الأعضاء مواطنين فيتناميين وأن يعينوا ممثلاً رسمياً واحداً لإدارة الأنشطة التجارية.
هناك بعض الحالات التي لا تتطلب تسجيل الأسرة التجارية. لا يتعين على الأسر المنتجة للزراعة والحراجة ومصايد الأسماك وصنع الملح والباعة المتجولين وباعة السلع الصغيرة والتجار المتنقلين والعاملين في الأنشطة التجارية المتنقلة والموسمية والقائمين بخدمات منخفضة الدخل تسجيل الأسرة التجارية، باستثناء حالات ممارسة الأنشطة والمهن الخاضعة لشروط الاستثمار والعمل التجاري. تحدد لجان الشعب بالمحافظات والمدن التابعة مباشرة للحكومة المركزية مستوى الدخل المنخفض المطبق على النطاق المحلي (المرسوم 168/2025/NĐ-CP، المادة 82 الفقرة 3). إذا رغب هؤلاء الأشخاص في إنشاء أسرة تجارية، يجب عليهم تسجيل الأسرة التجارية وفقاً للمرسوم 168/2025/NĐ-CP (المادة 82 الفقرة 4).
يجب عليك التفكير بعناية في مواردك الشخصية مثل رأس المال والمهارات والوقت والقدرة على تحمل المخاطر قبل اتخاذ قرار بتسجيل أسرة تجارية. هذا الشكل مناسب لأولئك الذين يرغبون في البدء بحجم صغير والمرونة في الإدارة.
عملية تسجيل الأسرة التجارية بالتفصيل
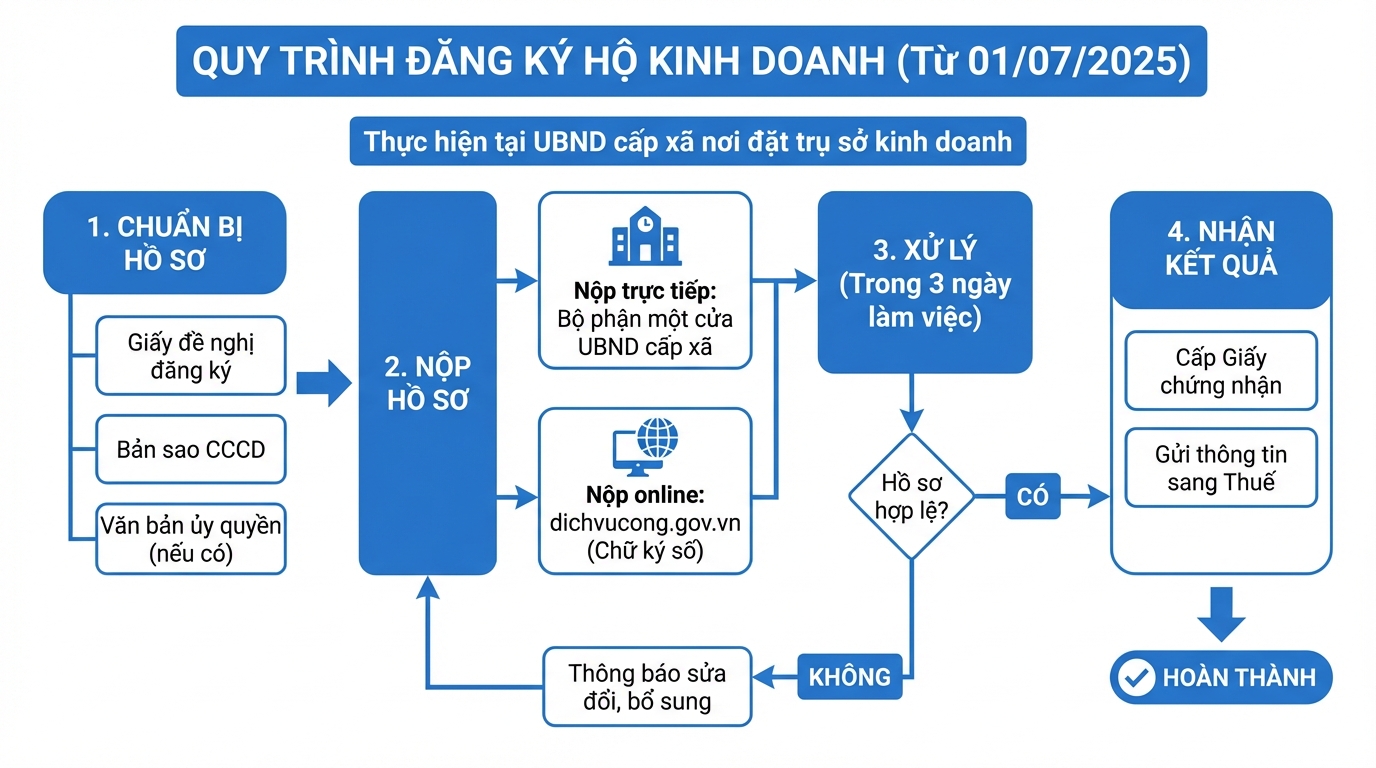
اعتباراً من 01/07/2025، يتم تسجيل الأسرة التجارية لدى جهاز تسجيل الأعمال بمستوى المقاطعة (المرسوم 168/2025/NĐ-CP، المادة 94 والمادة 124 الفقرة 1). إذا أنشأت وحدة إدارة بمستوى المقاطعة قسماً متخصصاً، فإن جهاز تسجيل الأعمال هو القسم المتخصص التابع للجنة الشعب بمستوى المقاطعة الذي له وظيفة ومهمة تسجيل الأسرة التجارية وفقاً لقرار لجنة الشعب بمستوى المحافظة أو المدينة التابعة مباشرة للحكومة المركزية؛ وإذا لم يتم إنشاء قسم متخصص، فإن جهاز تسجيل الأعمال هو لجنة الشعب بمستوى المقاطعة (المادة 20 الفقرة 2، كما عدّلتها المادة 5 من المرسوم 296/2026/NĐ-CP؛ يسري المرسوم 296/2026/NĐ-CP اعتباراً من 23/07/2026 وفقاً للمادة 22 الفقرة 1). يجوز للأسرة التجارية تقديم الملفات والحصول على النتائج لدى أي جهاز تسجيل أعمال بمستوى المقاطعة في نطاق المحافظة أو المدينة التابعة مباشرة للحكومة المركزية حيث يوجد مقر الأسرة التجارية (المادة 88 الفقرة 2).
إعداد الملفات
تتكون ملفات تسجيل إنشاء الأسرة التجارية من نموذج طلب تسجيل الأسرة التجارية، وفي حالة تأسيس الأسرة التجارية من قبل أعضاء الأسرة، نسخة من وثيقة التفويض من أعضاء الأسرة لأحد الأعضاء ليكون صاحب الأسرة التجارية؛ يجب أن تكون وثيقة التفويض هذه موثقة أو مصادق عليها وفقاً لأحكام القانون (المرسوم 168/2025/NĐ-CP، المادة 99 الفقرة 2). في حالة تقديم الملفات بصيغة ورقية، يجب على مقدم الملف إظهار بطاقة الهوية الوطنية أو بطاقة الهوية أو استخدام الهوية الإلكترونية (المادة 92 الفقرة 2). في حالة انقطاع الاتصال بين قاعدة البيانات لتسجيل الأسرة التجارية وقاعدة البيانات الوطنية للسكان، يجب إرفاق الملفات التي تتطلب الإفصاح عن المعلومات الشخصية بنسخة من بطاقة الهوية الوطنية أو بطاقة الهوية الصالحة للشخص المعني (المادة 92 الفقرة 3).
تقديم الملفات
يسجل صاحب الأسرة التجارية أو المفوض بالتسجيل الأسرة التجارية لدى جهاز تسجيل الأعمال بمستوى المقاطعة بإحدى الطرق الثلاث: التسجيل المباشر لدى جهاز تسجيل الأعمال بمستوى المقاطعة، أو التسجيل عن طريق خدمة البريد، أو التسجيل عبر شبكة المعلومات الإلكترونية (المرسوم 168/2025/NĐ-CP، المادة 94). عند التسجيل عبر شبكة المعلومات الإلكترونية، يسجل مقدم الملف الدخول إلى بوابة الخدمات العامة الوطنية أو تطبيق الهوية الوطنية باستخدام حساب الهوية الإلكترونية للوصول إلى نظام المعلومات لتسجيل الأسرة التجارية (المادة 113 الفقرة 1، كما عدّلتها المادة 18 من المرسوم 296/2026/NĐ-CP).
استقبال النتائج
إذا كانت الوثائق مستوفية للشروط، فإن جهاز التسجيل التجاري على مستوى الوحدة الإدارية الريفية سيصدر شهادة تسجيل الأسرة التجارية ويرسل إخطارًا إلى جهاز الضرائب المسؤول مباشرة عن الأسرة التجارية خلال مهلة 03 أيام عمل من تاريخ استقبال الوثائق. إذا لم تستوف الوثائق الشروط، فإن جهاز التسجيل التجاري على مستوى الوحدة الإدارية الريفية سيخطر المودع بشكل كتابي خلال مهلة 03 أيام عمل من تاريخ استقبال الوثائق؛ يجب أن يتضمن الإخطار بوضوح الأسباب والمتطلبات لتعديل واستكمال الوثائق (المرسوم 168/2025/NĐ-CP، المادة 99 البند 3). يتم استقبال الوثائق على نظام معلومات تسجيل الأسرة التجارية بعد ساعات العمل أو في أيام الراحة والعطل والأعياد، فإن المهلة لتسليم النتيجة تُحسب من يوم العمل التالي ليوم استقبال الوثائق (المادة 112 البند 4، كما أضيفت بموجب المرسوم 296/2026/NĐ-CP، المادة 17 البند 4).
يساعدك تنفيذ الخدمات عبر الإنترنت من خلال بوابة الخدمات العامة الوطنية على تتبع تقدم المعالجة واستقبال النتائج بسرعة دون الحاجة للحضور بشكل متكرر.
الالتزامات الضريبية للأسرة التجارية
يجب على الأسرة التجارية الوفاء بالالتزامات الضريبية تبعًا لحجم العمليات والنشاط الاقتصادي والإيرادات. تشمل أنواع الضرائب الشائعة ضريبة القيمة المضافة وضريبة دخل الأفراد وبعض أنواع الضرائب الخاصة مثل ضريبة الاستهلاك الخاصة أو ضريبة حماية البيئة حسب السلع والخدمات المتداولة.
اعتبارًا من 01/01/2026، الأسر التجارية والأفراد من أصحاب المشاريع الذين تبلغ إيراداتهم السنوية 01 مليار دونج فما دون لا يخضعون لضريبة القيمة المضافة ولا يتعين عليهم دفع ضريبة دخل الأفراد؛ أما من يزيد دخلهم عن 01 مليار دونج فيخضعون لضريبة القيمة المضافة وعليهم دفع ضريبة دخل الأفراد (المرسوم 68/2026/NĐ-CP، المادة 3 والمادة 4، وتم تعديلها بموجب المرسوم 141/2026/NĐ-CP).
اعتبارًا من 01/01/2026، لا تطبق الأسر التجارية والأفراد من أصحاب المشاريع طريقة الضريبة المقطوعة وتدفع الضرائب وفقًا لقوانين إدارة الضرائب (القرار 198/2025/QH15، المادة 10 البند 6).
اعتبارًا من 05/03/2026، تعتمد طريقة الإقرار الضريبي للأسر التجارية والأفراد من أصحاب المشاريع على الإيرادات السنوية (المرسوم 68/2026/NĐ-CP، المادة 8 والمادة 9 والمادة 10، يسري من 05/03/2026 وفقًا للمادة 19؛ المستوى 01 مليار دونج وفقًا للمرسوم 141/2026/NĐ-CP، المادة 1 البند 1، يسري من 01/01/2026 وفقًا للمادة 3).
أحكام التأمين الاجتماعي الإجباري
اعتبارًا من 1 يوليو 2025، وفقًا لقانون التأمين الاجتماعي لعام 2024، يجب على صاحب الأسرة التجارية المسجل رسميًا المشاركة في التأمين الاجتماعي الإجباري. هذا تغيير مهم يهدف إلى توسيع الحماية الاجتماعية للعاملين الحرين.
يتم احتساب مستوى المساهمة في التأمين الاجتماعي الإجباري بنسبة 25% من مستوى الأجر المعتمد كأساس. منها 22% توجه إلى صندوق المعاش والوفيات، و3% توجه إلى صندوق المرض والأمومة. لديك الحق في اختيار مستوى الأجر المعتمد كأساس للمساهمة بنفسك، لكن يجب ألا يقل عن المستوى المرجعي ولا يتجاوز عشرين مرة من المستوى المرجعي.
استشر محاسبك أو جهاز التأمين الاجتماعي بشأن المستوى المرجعي والحد الأدنى للمساهمة الشهرية المطبقة حاليًا. يمكنك اختيار المرونة في الدفع شهريًا أو كل ثلاثة أشهر أو كل ستة أشهر حسب وضعك المالي.
تحقق المشاركة في التأمين الاجتماعي الإجباري فوائد كثيرة طويلة الأجل. ستحصل على معاش عند التقاعد، وإعانات الوفيات لأقاربك، وإعانات الأمومة والمرض. هذا استثمار في المستقبل والاطمئنان لنفسك وعائلتك.
أمور يجب الانتباه لها أثناء العمل
فهم الأسرة التجارية والالتزامات القانونية المرتبطة بها أمر ضروري قبل أن تقرر بدء مشروعك. رغم أن هذا النموذج بسيط، إلا أنه لا يزال يتطلب جدية في الالتزام بأنظمة التسجيل والضرائب والتأمين الاجتماعي.
تحتاج إلى مراقبة التغييرات في السياسات والأنظمة بشكل منتظم لضمان أن أنشطتك التجارية تتوافق دائمًا مع القانون. تنفيذ التزاماتك بالكامل لا يساعدك فقط على تجنب المخاطر القانونية بل يخلق أيضًا أساسًا قويًا للنمو على المدى الطويل.
إذا كنت بحاجة إلى الدعم في إدارة التدفق النقدي أو دفع الضرائب أو الحصول على حلول مالية أخرى أثناء ممارسة نشاطك التجاري، فإن اختيار شريك بنكي موثوق سيساعدك على تشغيل كل شيء بسلاسة واحترافية أكثر.
ملاحظة: المعلومات الواردة في هذا المقال ذات طابع استرشادي وقد تتغير مع مرور الوقت. يجب عليك الاطلاع على النصوص القانونية الحالية أو التواصل مع الجهات المختصة للحصول على المعلومات الأكثر دقة.
حوّل ما قرأته للتو إلى نتائج واقعية — طبقه الآن مع GTG CRM، مجاناً.
ابدأ الآن

