
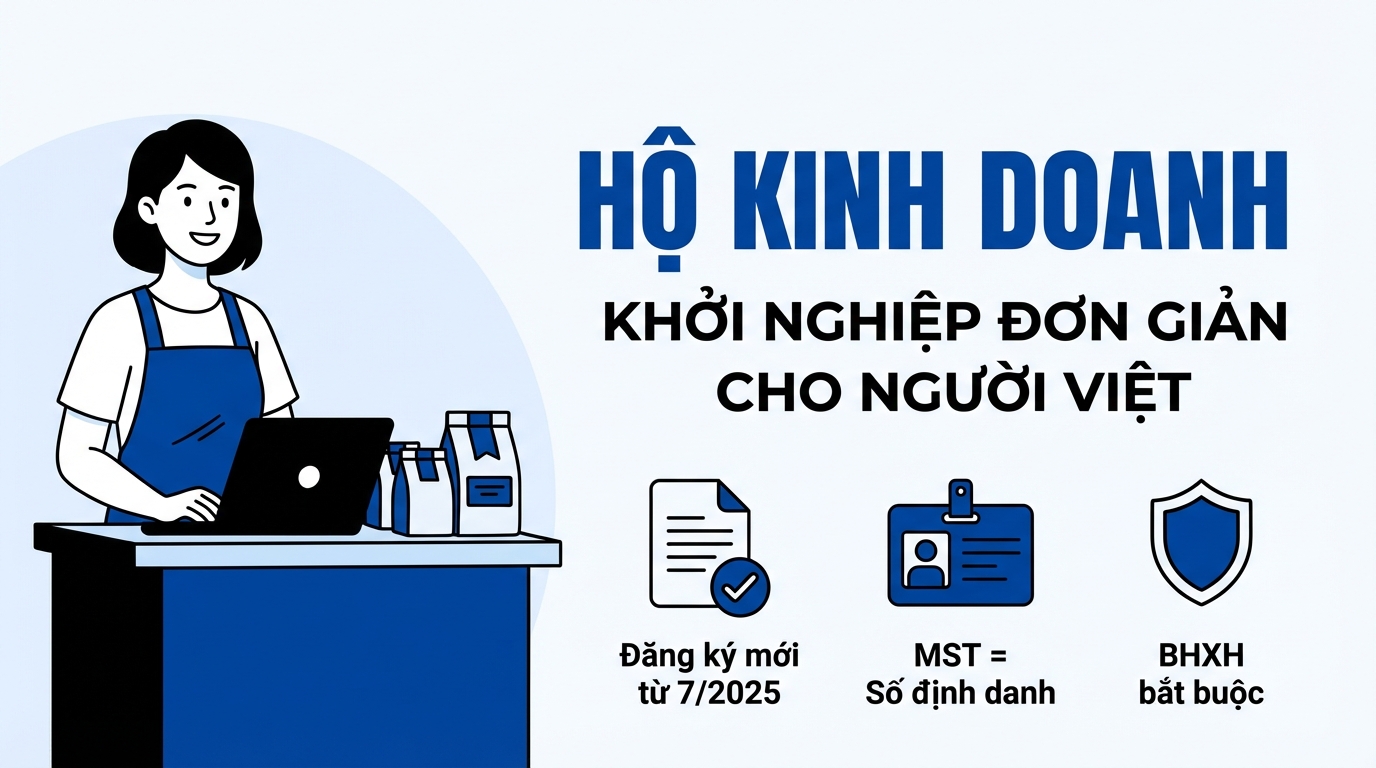
Emprender no necesariamente tiene que ser complicado con procedimientos de constitución de empresas o grandes capitales. Muchas personas comienzan vendiendo en línea, abriendo una cafetería o una pequeña tienda de comestibles bajo la forma de un negocio familiar. Este es un modelo de negocio flexible, adecuado para aquellos que desean probar ideas de negocio o crear una fuente de ingresos adicional.
Sin embargo, muchas personas aún no comprenden claramente cómo funciona un negocio familiar, cómo registrarlo y qué obligaciones tienen con el estado. Este artículo te ayudará a comprender cada aspecto de la manera más simple y práctica.
¿Qué es Realmente un Negocio Familiar?
Un negocio familiar es una forma de negocio a pequeña escala, operado por una persona o miembros de la misma familia. Un negocio familiar es responsable con todos sus activos por las actividades comerciales del negocio (Decreto 168/2025/NĐ-CP, Artículo 82 sección 1). El propietario del negocio familiar y los miembros de la familia que registren el negocio familiar son solidariamente responsables de las actividades comerciales del negocio familiar (Artículo 84 sección 1).
A diferencia de las empresas, un negocio familiar no tiene personalidad jurídica independiente. Si un negocio familiar es establecido por registro de miembros de la familia, estos miembros autorizan por escrito a un miembro para que sea representante del negocio familiar, y este documento de autorización debe ser notariado o certificado (Decreto 168/2025/NĐ-CP, Artículo 82 sección 1).
Según el Decreto 168/2025/NĐ-CP, Artículo 83 sección 1, un individuo, miembro de familia solo puede registrar un negocio familiar en todo el país. Un negocio familiar puede tener múltiples ubicaciones comerciales en todo el país y debe notificar a las autoridades fiscales y a las autoridades de gestión del mercado según lo establecido por la ley (Artículo 87 sección 2, modificado por Decreto 296/2026/NĐ-CP, Artículo 19 sección 5; Decreto 296/2026/NĐ-CP entra en vigor el 23/07/2026 según Artículo 22 sección 1).
El número de identificación fiscal de un negocio familiar es el número de identificación personal del propietario del negocio familiar (Ley de Gestión Fiscal 108/2025/QH15, Artículo 11 sección 1).
¿Es Diferente un Comerciante Individual de un Negocio Familiar?
Muchas personas se preguntan sobre la diferencia entre comerciante individual y negocio familiar. En el Decreto 68/2026/NĐ-CP, comerciante individual es una persona residente con actividades de producción y comercio, incluyendo personas que registren la formación de un negocio familiar o representantes autorizados por miembros de la familia para representar un negocio familiar (Artículo 4 sección 1).
Los contribuyentes según este decreto son negocios familiares y comerciantes individuales (Decreto 68/2026/NĐ-CP, Artículo 2 sección 1). Si aún no estás seguro de tu categoría, consulta con un contador.
El Asunto del Número de Identificación Fiscal del Negocio Familiar
Al registrar un negocio familiar, se te asignará automáticamente un número de identificación fiscal, que aparece en el Certificado de Registro de Negocio Familiar (Decreto 168/2025/NĐ-CP, Artículo 91 sección 1).
El número de identificación fiscal de individuos, familias, negocios familiares y comerciantes individuales es el número de identificación personal del individuo, jefe de familia, propietario del negocio familiar o comerciante individual asignado según lo establecido en la ley sobre documento de identidad (Ley de Gestión Fiscal 108/2025/QH15, Artículo 11 sección 1). Esta ley entra en vigor el 01/07/2026 (Artículo 52 sección 1). Los contribuyentes a los que se les haya asignado un número de identificación fiscal antes de la fecha en que la Circular 90/2026/TT-BTC entre en vigor continuarán usando el número de identificación fiscal asignado, excepto en el caso de individuos, familias, negocios familiares y comerciantes individuales especificados en la sección 1 del Artículo 11 de la Ley de Gestión Fiscal 108/2025/QH15 quienes usarán su número de identificación personal como número de identificación fiscal (Circular 90/2026/TT-BTC, Artículo 37 sección 2). La Circular 90/2026/TT-BTC entra en vigor el 01/07/2026 y reemplaza la Circular 86/2024/TT-BTC (Artículo 36 sección 1).
Las personas naturales, familias, hogares de negocio y personas que realizan negocios individuales pueden consultar la información de registro fiscal que ha sido contrastada y coincide correctamente o no coincide correctamente con la Base de datos nacional de población en el Portal de servicios públicos nacionales, el Sistema de información de gestión tributaria o la cuenta de transacciones electrónicas. En caso de que la información sea incorrecta, el contribuyente se contactará con la autoridad tributaria que la gestiona directamente o con la Oficina tributaria de la jurisdicción donde reside la persona para actualizar la información correcta (Circular 90/2026/TT-BTC, Artículo 37 apartado 5).
En el caso de quienes recibieron un código de identificación tributaria antes del 01/7/2025 pero la información de registro fiscal de la persona, jefe de familia, jefe de hogar de negocio o persona que realiza negocios individuales no coincide correctamente con la información de la persona almacenada en la Base de datos nacional de población o está incompleta, el contribuyente debe realizar el procedimiento de cambio de información de registro fiscal con la autoridad tributaria para garantizar que la información coincida correctamente con la Base de datos nacional de población antes de utilizar el número de identificación personal como código de identificación tributaria (Circular 90/2026/TT-BTC, Artículo 37 apartado 3). En caso de que se haya asignado más de un código de identificación tributaria, el contribuyente debe actualizar la información del número de identificación personal para todos los códigos de identificación tributaria asignados para que la autoridad tributaria integre los códigos de identificación tributaria al número de identificación personal y consolide los datos tributarios del contribuyente según el número de identificación personal (Artículo 37 apartado 4).
Las familias y personas con actividades de producción y negocio que no están obligadas a registrarse como hogar de negocio conforme a las leyes sobre registro de empresas deben registrarse tributariamente directamente con la autoridad tributaria (Circular 90/2026/TT-BTC, Artículo 4 apartado 2 inciso k), mediante la Declaración de registro fiscal formulario número 03-ĐKT o expedientes de declaración fiscal que integren información de registro fiscal (Artículo 21 apartado 1 inciso b.1.2). El plazo para el registro fiscal inicial es de 10 días hábiles, contados a partir del día de inicio de actividades comerciales para las personas que realizan negocios individuales no sujetas al registro de negocio, o a partir del día en que surge la obligación con el presupuesto estatal para otros casos sin código de identificación tributaria (Decreto 252/2026/NĐ-CP, Artículo 6 apartado 3 inciso a, inciso a.2 e inciso a.5). Los hogares de negocio que se hayan registrado conforme al mecanismo de ventanilla única integrada tienen como plazo de registro fiscal el plazo de registro del hogar de negocio (Artículo 6 apartado 2). Los hogares de negocio que hayan recibido certificado de registro de hogar de negocio pero aún no hayan recibido código de identificación tributaria, la autoridad tributaria orientará sobre la presentación de expedientes de registro fiscal conforme a los Artículos 7 y 21 de la Circular 90/2026/TT-BTC (Artículo 37 apartado 6).
¿Quién Tiene Derecho a Establecer un Hogar de Negocio?
No todas las personas pueden registrar un hogar de negocio. Las personas naturales y miembros de familias que sean ciudadanos vietnamitas con capacidad plena de obrar conforme a lo establecido en el Código Civil tienen derecho a establecer un hogar de negocio, salvo aquellas que estén siendo procesadas penalmente, en detención preventiva, cumpliendo sentencia de prisión, cumpliendo medidas administrativas en centros de rehabilitación obligatoria, centros de educación obligatoria, o que hayan sido prohibidas por la Corte de desempeñar cargos, ejercer profesiones o realizar trabajos específicos, y las personas que conforme a la ley no pueden establecer un hogar de negocio (Decreto 168/2025/NĐ-CP, Artículo 82 apartado 2). Las personas mayores de dieciocho años son mayores de edad y tienen capacidad plena de obrar, salvo en los casos establecidos en los artículos 22, 23 y 24 del Código Civil (Código Civil 91/2015/QH13, Artículo 20 apartados 1 y 2).
Las familias también pueden registrarse, pero todos los miembros deben ser ciudadanos vietnamitas y designar a una persona como representante oficial para gestionar las actividades comerciales.
Hay casos en que no es necesario registrar un hogar como unidad económica. Los hogares familiares que se dedican a la producción agrícola, forestal, pesquera, producción de sal, así como los vendedores ambulantes, vendedores de bagatelas, comerciantes itinerantes, negocios móviles, negocios estacionales y prestadores de servicios con ingresos bajos no necesitan registrarse como unidad económica, excepto en el caso de negocios en sectores e industrias que requieren condiciones de inversión especiales. El Comité Popular de la provincia o la ciudad bajo la jurisdicción central define el nivel de ingresos bajos aplicable en el ámbito local (Decreto 168/2025/NĐ-CP, Artículo 82, Cláusula 3). Estos sujetos que deseen establecer una unidad económica pueden registrarse de conformidad con el Decreto 168/2025/NĐ-CP (Artículo 82, Cláusula 4).
Debe evaluar cuidadosamente sus recursos personales, como capital, habilidades, tiempo y capacidad para asumir riesgos antes de decidir registrar una unidad económica. Esta forma es adecuada para quienes desean comenzar de forma pequeña y flexible en la gestión.
Procedimiento Detallado de Registro de Unidad Económica
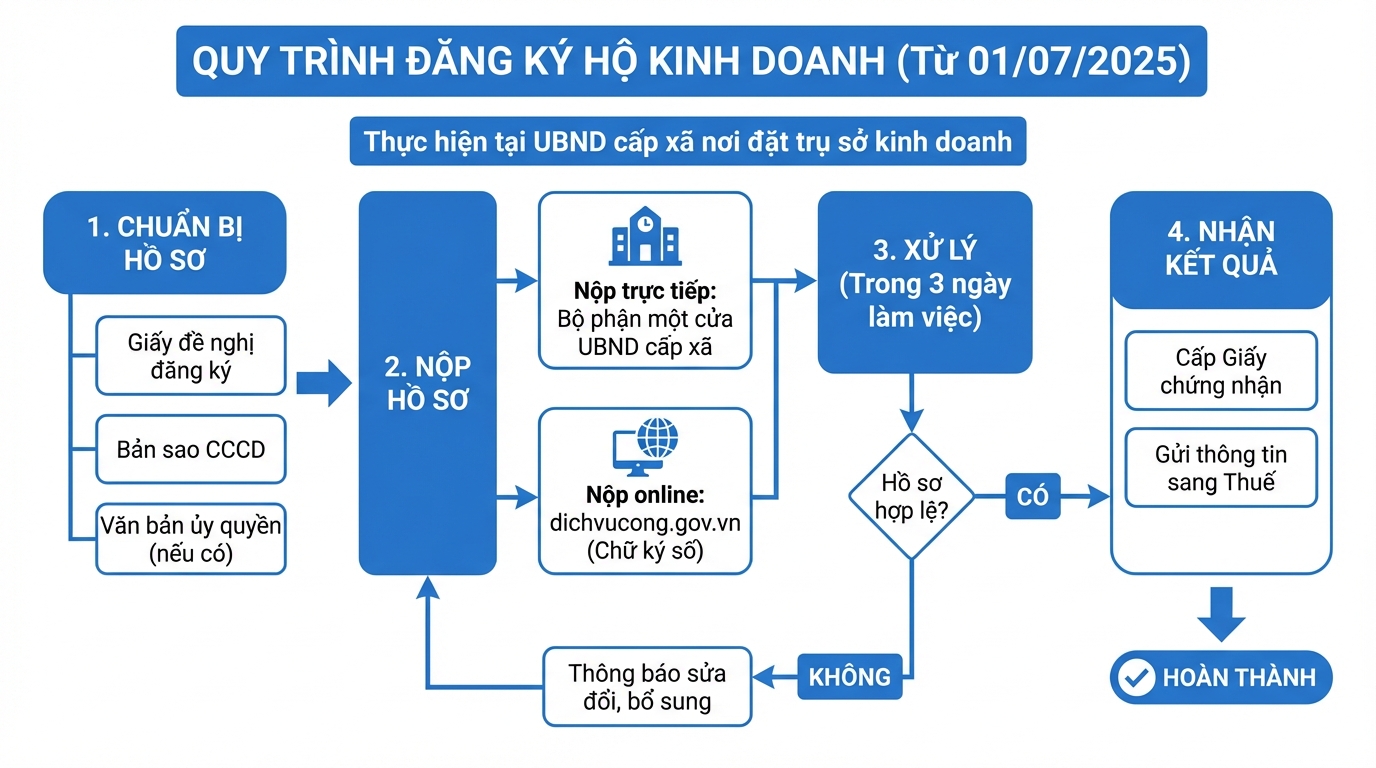
A partir del 01/07/2025, las unidades económicas se registran ante la Oficina de Registro Comercial a nivel de comuna (Decreto 168/2025/NĐ-CP, Artículos 94 y 124, Cláusula 1). Si la unidad administrativa a nivel de comuna establece un departamento especializado, la oficina de registro comercial será el departamento especializado bajo la administración del Comité Popular a nivel de comuna con funciones y responsabilidades de registro de unidades económicas según la decisión del Comité Popular a nivel provincial o ciudad bajo la jurisdicción central; si no se establece un departamento especializado, la oficina de registro comercial será el Comité Popular a nivel de comuna (Artículo 20, Cláusula 2, modificado por el Decreto 296/2026/NĐ-CP, Artículo 5; el Decreto 296/2026/NĐ-CP entra en vigor a partir del 23/07/2026 conforme al Artículo 22, Cláusula 1). La unidad económica puede presentar documentos y recibir resultados en cualquier Oficina de Registro Comercial a nivel de comuna dentro de la provincia o ciudad bajo la jurisdicción central donde está ubicada la oficina principal (Artículo 88, Cláusula 2).
Preparación de Documentos
Los documentos para el registro de establecimiento de una unidad económica incluyen el Formulario de Solicitud de Registro de Unidad Económica y, si la unidad económica es establecida por miembros de una familia, una copia de la carta de autorización de los miembros de la familia a uno de ellos como jefe de la unidad económica; esta carta de autorización debe ser autenticada notarialmente o certificada de conformidad con las disposiciones legales (Decreto 168/2025/NĐ-CP, Artículo 99, Cláusula 2). En caso de presentar documentos en papel, la persona que presenta debe mostrar la tarjeta de identificación de ciudadano, tarjeta de identificación o utilizar la identificación electrónica (Artículo 92, Cláusula 2). En caso de que la conexión entre la Base de Datos de Registro de Unidades Económicas y la Base de Datos Nacional de Población se interrumpa, los documentos que requieran declaración de información personal deben acompañarse de una copia válida de la tarjeta de identificación de ciudadano o tarjeta de identificación de esa persona (Artículo 92, Cláusula 3).
Presentación de Documentos
El jefe de la unidad económica o la persona autorizada registra la unidad económica ante la Oficina de Registro Comercial a nivel de comuna mediante uno de tres métodos: registro directo en la Oficina de Registro Comercial a nivel de comuna, registro a través del servicio postal o registro a través de redes de información electrónica (Decreto 168/2025/NĐ-CP, Artículo 94). Al registrarse a través de redes de información electrónica, la persona que presenta los documentos accede al Portal de Servicios Públicos Nacional o a la Aplicación de Identificación Nacional utilizando una cuenta de identificación electrónica para acceder al Sistema de Información de Registro de Unidades Económicas (Artículo 113, Cláusula 1, modificado por el Decreto 296/2026/NĐ-CP, Artículo 18).
Recepción de Resultados
Si el expediente cumple con las condiciones para ser emitido, la Oficina de Registro de Negocios a nivel de comuna emitirá un Certificado de Registro de Hogar Empresarial y enviará una notificación a la Oficina Tributaria que administra directamente el hogar empresarial dentro de un plazo de 03 días hábiles a partir de la fecha de recepción del expediente. Si el expediente no cumple con las condiciones para ser emitido, la Oficina de Registro de Negocios a nivel de comuna notificará por escrito al solicitante dentro de un plazo de 03 días hábiles a partir de la fecha de recepción del expediente; la notificación debe especificar claramente los motivos y los requisitos para modificar y complementar el expediente (Decreto 168/2025/NĐ-CP, Artículo 99 cláusula 3). Si el expediente se recibe en el Sistema de Información de Registro de Hogar Empresarial después del horario administrativo o en días de descanso, días festivos o Año Nuevo, el plazo para devolver el resultado se calcula desde el próximo día hábil de la fecha en que se recibió el expediente (Artículo 112 cláusula 4, complementado por el Decreto 296/2026/NĐ-CP, Artículo 17 cláusula 4).
La realización en línea a través del Portal Nacional de Servicios Públicos le ayuda a monitorear el progreso del procesamiento y recibir resultados rápidamente sin tener que acudir presencialmente varias veces.
Obligaciones Tributarias del Hogar Empresarial
El hogar empresarial debe cumplir con las obligaciones tributarias según la escala, sector y ingresos. Los tipos de impuestos comunes incluyen impuesto al valor agregado, impuesto sobre la renta de personas físicas, y algunos impuestos especiales como impuesto sobre consumo especial o impuesto de protección ambiental dependiendo de los bienes o servicios comercializados.
A partir del 01/01/2026, los hogares empresariales y personas físicas que ejercen actividades comerciales con ingresos anuales de hasta 01 mil millones de dong no están sujetos a impuesto IVA y no deben pagar impuesto sobre la renta de personas físicas; aquellos con ingresos superiores a 01 mil millones de dong están sujetos a impuesto IVA y deben pagar impuesto sobre la renta de personas físicas (Decreto 68/2026/NĐ-CP, Artículos 3 y 4, modificado por el Decreto 141/2026/NĐ-CP).
A partir del 01/01/2026, los hogares empresariales y personas físicas que ejercen actividades comerciales no aplican el método de cuota tributaria y pagan impuestos de acuerdo con la legislación sobre administración tributaria (Resolución 198/2025/QH15, Artículo 10 cláusula 6).
A partir del 05/03/2026, la forma de declaración de impuestos del hogar empresarial y personas físicas que ejercen actividades comerciales depende de los ingresos anuales (Decreto 68/2026/NĐ-CP, Artículos 8, 9 y 10, efectivo a partir del 05/03/2026 según el Artículo 19; monto de 01 mil millones de dong según el Decreto 141/2026/NĐ-CP, Artículo 1 cláusula 1, aplicable a partir del 01/01/2026 según el Artículo 3).
Regulaciones sobre Seguro Social Obligatorio
A partir del 1 de julio de 2025, conforme a la Ley de Seguro Social 2024, el propietario de un hogar empresarial con registro formal debe participar en el seguro social obligatorio. Este es un cambio importante destinado a ampliar la protección social para los trabajadores autónomos.
La contribución de seguro social obligatorio se calcula sobre la base de una tasa del 25% del salario base. De este, el 22% va al fondo de jubilación y supervivencia, mientras que el 3% va al fondo de enfermedad y maternidad. Usted tiene derecho a elegir libremente el nivel de salario base para contribuir, pero no puede ser inferior al nivel de referencia ni exceder veinte veces el nivel de referencia.
Consulte con su contador u oficina de seguro social sobre el nivel de referencia y la contribución mínima mensual vigente. Puede elegir de forma flexible contribuir mensualmente, trimestralmente o cada seis meses según su situación financiera.
La participación en el seguro social obligatorio aporta muchos beneficios a largo plazo. Recibirá pensión de jubilación en la vejez, prestaciones por fallecimiento para sus familiares, prestaciones por maternidad y enfermedad. Esta es una inversión en el futuro y una fuente de tranquilidad para usted y su familia.
Consideraciones Importantes al Operar
Comprender claramente qué es un hogar empresarial y las obligaciones legales asociadas es esencial antes de decidir emprender. Aunque este modelo es simple, aún requiere seriedad en el cumplimiento de las regulaciones sobre registro, impuestos y seguro social.
Debe monitorear regularmente los cambios en políticas y regulaciones para asegurar que sus operaciones comerciales siempre cumplan con la ley. El cumplimiento completo de las obligaciones no solo lo ayuda a evitar riesgos legales, sino que también crea una base sólida para el desarrollo a largo plazo.
Si necesita apoyo en gestión de flujo de caja, pago de impuestos u otras soluciones financieras durante su operación comercial, elegir un socio bancario confiable le ayudará a ejecutar todo de manera más fluida y profesional.
Nota: La información en este artículo tiene carácter informativo y puede cambiar con el tiempo. Debe consultar la legislación vigente o comunicarse con las autoridades competentes para obtener información más precisa.
Convierte lo que acabas de leer en resultados reales — aplícalo ahora con GTG CRM, gratis.
Aplicar ahora

