
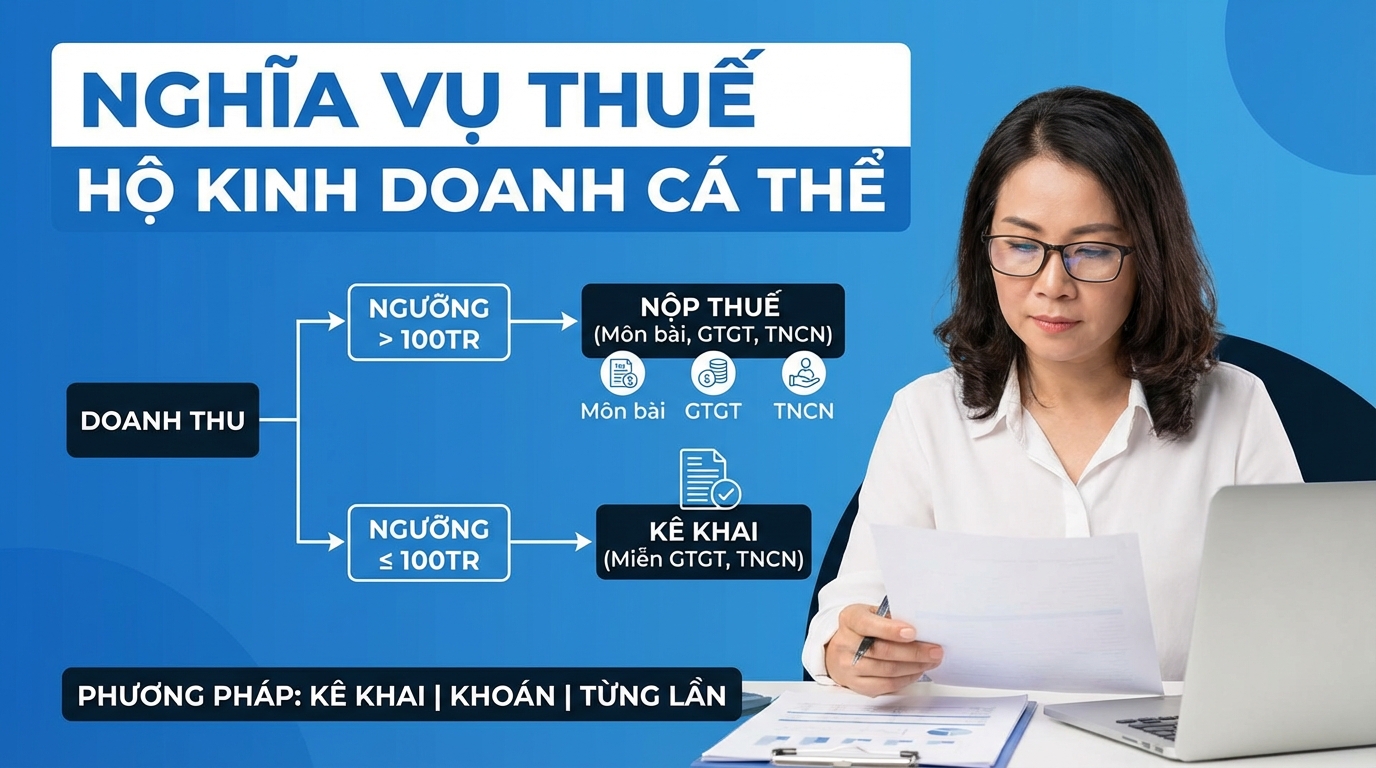
Enskilda näringsidkare är en form av affärsorganisation som etableras och drivs av en individ eller en grupp medlemmar inom samma hushåll. Med denna särart har bestämmelserna om skatteplikt för enskilda näringsidkare betydande skillnader jämfört med företag. Att förstå vilka skatter som ska betalas och hur man uppfyller skatteplikten hjälper näringsidkaren att följa lagen korrekt och undvika risker för administrativa överträdelser.
Nedanstående artikel sammanfattar alla skatter och avgifter som enskilda näringsidkare behöver känna till, tillsammans med detaljerade instruktioner om hur man deklarerar och betalar skatt enligt gällande föreskrifter från finansministeriet.
Omsättningströskel för skatteplikt
Enligt bestämmelserna i Cirkulär 40/2021/TT-BTC behöver näringsidkare med en årlig omsättning från produktion och affärsverksamhet på 100 miljoner VND eller mindre inte betala moms (GTGT) och inkomstskatt (TNCN). Även om de inte behöver betala skatt, är näringsidkare fortfarande skyldiga att fullständigt, korrekt och i tid deklarera enligt föreskrifterna.
För enskilda näringsidkare som drivs av en grupp individer eller hushåll, beräknas omsättningströskeln på 100 miljoner VND/år för en enda representant för hela gruppen under skatteåret, inte separat för varje medlem.
Skatter och avgifter som enskilda näringsidkare måste betala
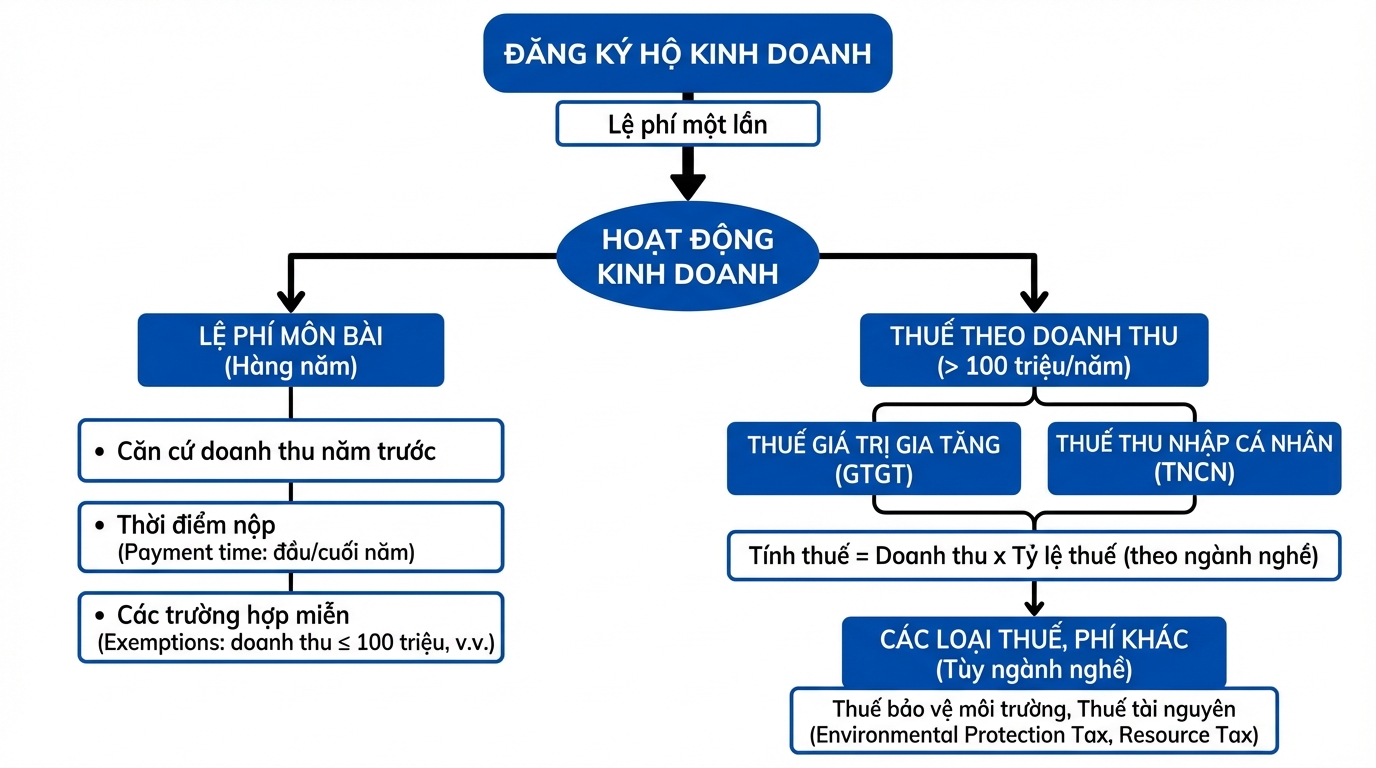
Registreringsavgift för enskild näringsidkare
Detta är en engångsavgift vid registrering av enskild näringsverksamhet hos behörig myndighet. Denna avgift regleras specifikt i varje lokalområde och är vanligtvis inte hög.
Årsavgift (Lệ phí môn bài)
Årsavgiften är en årlig avgift som enskilda näringsidkare måste betala, beräknad baserat på föregående års omsättning. Enligt Cirkulär 65/2020/TT-BTC varierar avgiften beroende på omsättningens storlek och delas in i olika nivåer.
Tidpunkt för betalning av årsavgift:
Näringsidkare som påbörjar sin verksamhet under årets första sex månader måste betala årsavgiften för hela året. Om verksamheten påbörjas under årets sista sex månader behöver endast 50% av årsavgiften betalas.
Om en enskild näringsidkare ansöker om tillfälligt upphörande av verksamhet och skickar in en skriftlig begäran till skattemyndigheten eller affärsregistreringsmyndigheten före den 30 januari varje år, och inte redan har betalat årsavgiften för det året, blir de undantagna från avgiften för det år de pausar verksamheten.
Hur man fastställer omsättningen för att beräkna årsavgiften:
Omsättningen som grund för att beräkna årsavgiften är den totala omsättningen för inkomstskatt under föregående år, exklusive uthyrningsverksamhet. För nyetablerade enskilda näringsidkare eller de som återupptar verksamheten efter avveckling, fastställs omsättningen baserat på storleken på företag inom samma bransch och område.
Fall där årsavgiften är undantagen:
Enskilda näringsidkare är undantagna från årsavgiften i följande situationer: årlig omsättning på 100 miljoner VND eller mindre; ingen fast affärsplats och ingen regelbunden verksamhet; saltproduktion; fiske, odling och bearbetning av vattenbruksprodukter eller relaterade tjänster; första året av etablering eller påbörjande av produktion och affärsverksamhet.
Moms
Moms tillämpas på enskilda näringsidkare med en omsättning på 100 miljoner VND eller mer under året. Skattesatsen beräknas som en procentandel av omsättningen, beroende på den specifika affärsverksamheten.
Formel för att beräkna moms:
Moms som ska betalas = Omsättning för momsbereäkning × Momssats
Omsättningen för momsbereäkning inkluderar alla intäkter från försäljning, tillhandahållande av tjänster, bearbetning, provisioner, samt bonusar, kampanjer, rabatter, stöd, tilläggsavgifter, påslag och kompensationer för avtalsbrott.
Inkomstskatt
Liksom moms tillämpas inkomstskatt även på enskilda näringsidkare med en omsättning på 100 miljoner VND/år eller mer. Skattesatsen för inkomstskatt regleras i detalj för varje bransch i Bilaga I till Cirkulär 40/2021/TT-BTC.
Formel för att beräkna inkomstskatt:
Personlig inkomstskatt att betala = Skattepliktig inkomst för personlig inkomstskatt × Skattesats för personlig inkomstskatt
För affärsverksamheter som bedrivs inom flera olika områden och branscher, måste skatten deklareras och beräknas separat för varje område enligt gällande skattesats. Om intäkten för varje område inte kan fastställas eller om deklarationen inte överensstämmer med verkligheten, kommer skattemyndigheten att fastställa skatten enligt bestämmelserna i skatteförvaltningslagen.
Andra skatter och avgifter
Beroende på verksamhetens art kan affärsverksamheter behöva betala ytterligare skatter såsom miljöskyddsskatt (för försäljning av petroleumprodukter, plastpåsar), naturresursskatt (för utvinning av naturresurser), eller andra avgifter och skatter enligt gällande bestämmelser.
Skattedeklarationsmetoder
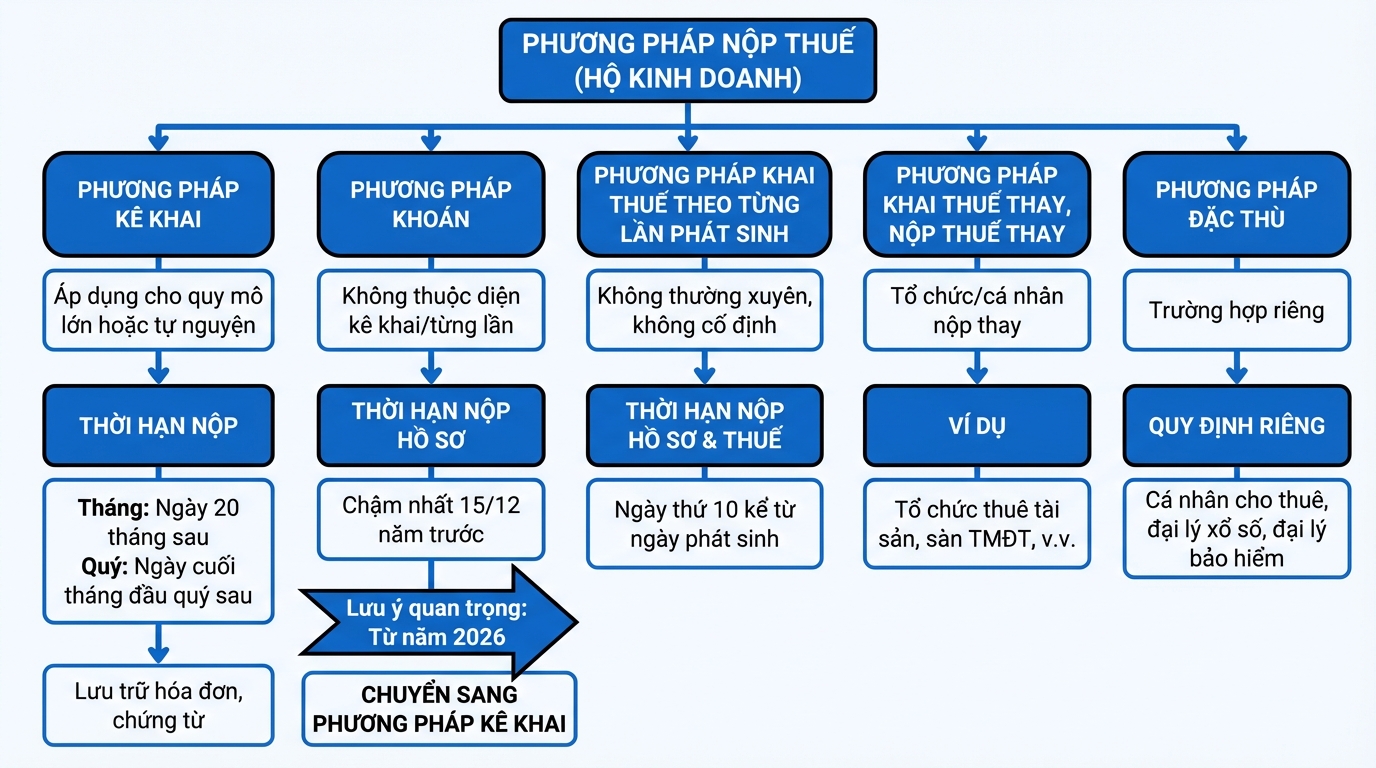
Affärsverksamheter kan använda en av följande skattedeklarationsmetoder, beroende på verksamhetens omfattning och egenskaper:
Deklarationsmetoden
Tillämplig för affärsverksamheter av stor omfattning eller för affärsverksamheter som ännu inte uppfyller kraven för stor omfattning men som frivilligt väljer denna metod.
Tidsfristen för att lämna in en månadsdeklaration är den 20:e dagen i den efterföljande månaden. För kvartalsdeklarationer är tidsfristen den sista dagen i den första månaden av det efterföljande kvartalet.
Tidsfristen för skatteinbetalning sammanfaller med tidsfristen för inlämnande av deklarationshandlingar. Affärsverksamheter är inte skyldiga att föra fullständig bokföring, men måste arkivera fakturor, kvitton och avtal för att bevisa lagligheten av varor och tjänster.
Fast skatt-metoden (Khoán)
Tillämplig för affärsverksamheter som inte omfattas av deklarationsmetoden eller för skatt att betala vid varje enskilt tillfälle.
Tidsfristen för att lämna in deklarationshandlingar är senast den 15 december året före skatteåret. För nybildade företag, företag som ändrar skattemetod, eller som ändrar bransch eller omfattning, är tidsfristen den 10:e dagen från det datum då förändringen inträffar.
Viktig anmärkning: Från och med 2026, enligt skattemyndighetens digitaliseringsstrategi, kommer alla affärsverksamheter att övergå från fast skatt-metoden till deklarationsmetoden. Detta kräver att affärsverksamheter förbereder sig med system för försäljningshantering, elektroniska fakturor och transparent skattedeklaration.
Deklarationsmetoden vid varje enskilt tillfälle
Tillämplig för affärsverksamheter som inte bedrivs regelbundet och som inte har en fast affärsplats.
Tidsfristen för att lämna in deklarationshandlingar är den 10:e dagen från det datum då skatteplikten uppstår. Tidsfristen för skatteinbetalning sammanfaller med tidsfristen för inlämnande av deklarationshandlingar.
Metoden för att deklarera och betala skatt åt andra
I vissa speciella fall kommer organisationer eller individer att deklarera och betala skatt för affärsverksamheter. Exempel: organisationer som hyr ut egendom till individer, organisationer som samarbetar med individer, organisationer som betalar bonusar baserat på försäljning, ägare av e-handelsplattformar.
Särskilda metoder
Tillämplig specifikt för vissa fall som individer som hyr ut egendom, individer som direkt ingår avtal som lotteriombud, försäkringsombud, direktförsäljningsombud. Varje fall har egna bestämmelser om deklarationsperiod och tidsfrister.
Tidsfrist för skatteregistrering
Enligt artikel 33 i lagen om skatteförvaltning 2019 har affärsverksamheter 10 arbetsdagar från det datum då de erhåller registreringsbevis för sin verksamhet för att genomföra skatteregistrering hos den ansvariga skattemyndigheten. Korrekt och tidsenlig skatteregistrering är ett obligatoriskt krav för att undvika administrativa påföljder.
Konsekvenser av att inte deklarera skatt i tid
Försenad inlämning eller underlåtenhet att lämna in registreringshandlingar för skatt och deklarationshandlingar kommer att leda till administrativa påföljder enligt cirkulär 166/2013/TT-BTC, med böter från varning till 5 000 000 VND, beroende på överträdelsens allvarlighetsgrad och förseningsperiod.
Specifikt kan sen inlämning av skattedeklarationen från 1-10 dagar leda till en böter på 700 000 VND, från 10-20 dagar en böter på 1 400 000 VND, från 20-30 dagar en böter på 2 100 000 VND, från 30-40 dagar en böter på 2 800 000 VND, och över 40 dagar en böter på 3 500 000 VND. Dessutom måste företagare också betala för försenad inbetalning beräknad på skatteskulden enligt bestämmelserna.
Slutsats
Att förstå skattereglerna hjälper inte bara företagare att följa lagen utan skapar också en solid grund för hållbar utveckling i en alltmer professionaliserad affärsmiljö.
Förvandla det du just läst till faktiska resultat — tillämpa direkt med GTG CRM, gratis.
Tillämpa nu

