
Från och med den 01/07/2022, enligt föreskrifterna i dekret 123/2020/ND-CP och cirkulär 78/2021/TT-BTC, är näringsidkare och enskilda näringsidkare som tillämpar deklarationsmetoden skyldiga att övergå till elektroniska fakturor. Detta är inte bara ett lagkrav utan också ett viktigt steg i moderniseringen av affärsverksamheten.
För att säkerställa efterlevnad och undvika juridiska risker måste ägare av näringsverksamheter förstå reglerna för att upprätta, använda och hantera elektroniska fakturor. Denna artikel kommer att klargöra nyckelpunkterna för att hjälpa dig att driva din fakturering på ett korrekt och effektivt sätt.
Konceptet med elektroniska fakturor
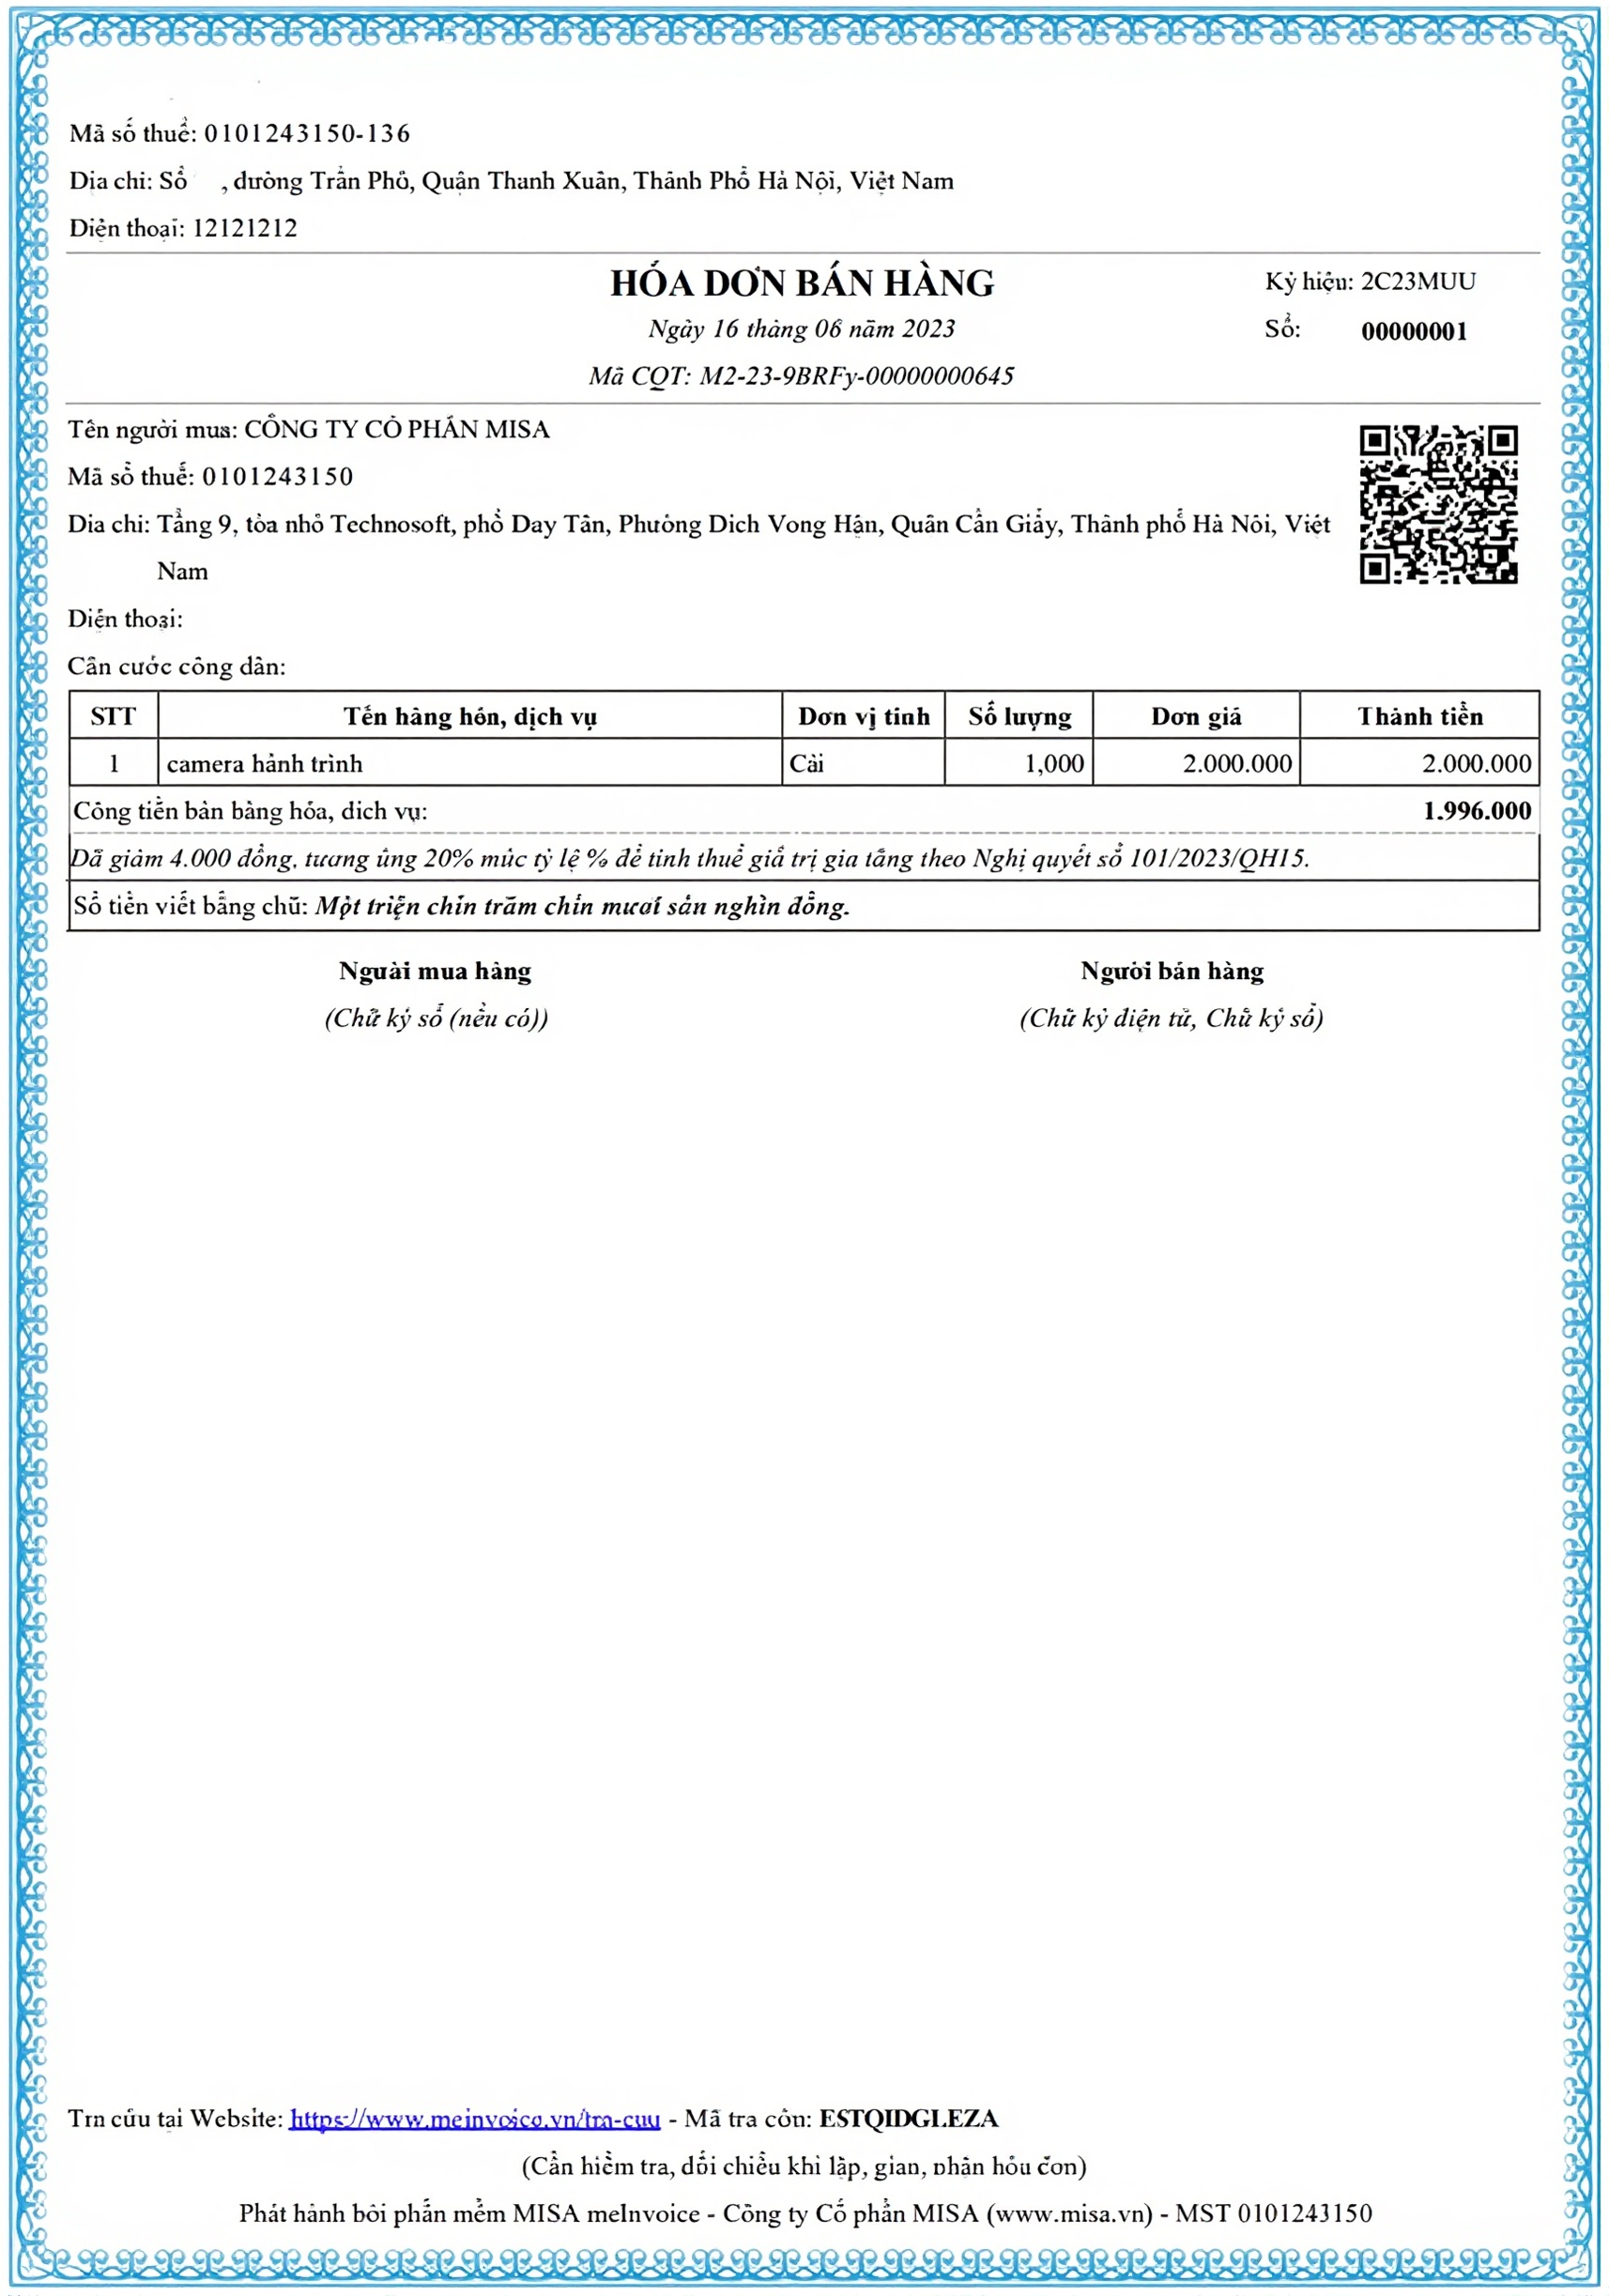
Enligt artikel 3 i dekret 123/2020/ND-CP förstås elektroniska fakturor som elektroniska dokument som skapas av säljaren av varor eller tjänster genom elektroniska medel, i syfte att registrera kommersiella transaktionsuppgifter i enlighet med gällande redovisnings- och skattelagar. Dessa fakturor kan skapas från kassasystem som är direkt anslutna till skattemyndighetens system.
Elektroniska fakturor delas in i två huvudtyper. Den första typen är fakturor med en skattemyndighets kod, som får en kod innan den skickas till köparen. Denna kod inkluderar ett unikt transaktionsnummer och en krypterad teckensträng baserad på säljarinformationen. Den andra typen är fakturor utan skattemyndighetens kod, som utfärdas av organisationen själv och skickas direkt till kunden utan föregående godkännande från skattemyndigheten.
Tre fall där användning av elektroniska fakturor är obligatorisk
Enligt cirkulär 78/2021/TT-BTC måste näringsidkare och enskilda näringsidkare använda elektroniska fakturor i tre specifika situationer.
Det första fallet gäller näringsidkare och enskilda som betalar skatt enligt deklarationsmetoden. Detta är gruppen som är skyldig att regelbundet använda elektroniska fakturor i sin affärsverksamhet.
Det andra fallet gäller näringsverksamheter som betalar skatt enligt schablonmetoden. När de behöver utfärda en faktura kommer de att få en elektronisk faktura med en kod från skattemyndigheten för varje transaktion.
Det tredje fallet gäller näringsverksamheter som deklarerar skatt för varje enskild transaktion. I likhet med den andra gruppen, om de behöver använda en faktura, kommer skattemyndigheten att utfärda en elektronisk faktura för varje specifik transaktion.
Punkter att notera vid användning av elektroniska fakturor
Mottagare av elektroniska fakturor per tillfälle
Näringsverksamheter som betalar skatt enligt schablonmetoden får stöd från skattemyndigheten för att få fakturor med kod per tillfälle vid behov. Enskilda näringsidkare som inte är regelbundna och inte har en fast plats, och som betalar skatt per tillfälle, faller också under denna kategori.
Dessutom får vissa specialfall fakturor per tillfälle. Till exempel kan näringsverksamheter som har upphört med sin verksamhet men ännu inte slutfört skatteregistreringen fortfarande ansöka om fakturor för att avyttra tillgångar. Näringsverksamheter som tillfälligt har upphört med sin verksamhet men behöver slutföra befintliga avtal stöds också på samma sätt. Fall där användningen av fakturor tvångsmässigt har stoppats ingår också i denna lista.
Gratis tjänster för elektroniska fakturor
Enligt punkt 1 i artikel 14 i dekret 123/2020/ND-CP, är små och medelstora företag, kooperativ, näringsidkare och enskilda näringsidkare i områden med svåra eller mycket svåra socioekonomiska förhållanden befriade från avgifter för elektroniska fakturor med kod under 12 månader från det att de börjar använda dem. Listan över förmånliga områden anges i dekret 118/2015/ND-CP.
De som inte omfattas av avgiftsbefrielsen måste betala serviceavgifter enligt avtal med leverantören av elektroniska faktureringstjänster.
Situationer där användning av elektroniska fakturor måste upphöra
Punkt 1 i artikel 16 i dekret 123/2020/ND-CP listar de fall där användningen av elektroniska fakturor med kod är obligatorisk att upphöra.
När en affärsenhet (hushållsföretag) får sitt skatteidentifikationsnummer ogiltigförklarat eller verifieras av skattemyndigheten som inaktiv på sin registrerade adress, upphör användningen av fakturor. Om affärsenheten aktivt meddelar en behörig myndighet om att affärsverksamheten upphör, leder det också till att användningen av elektroniska fakturor upphör.
Allvarliga överträdelser medför liknande konsekvenser. Om en affärsenhet använder fakturor för att sälja smugglingsgods, förbjudna varor, förfalskade varor eller varor som inkräktar på immateriella rättigheter, kommer myndigheterna att upptäcka detta och meddela skattemyndigheten för åtgärder. Att upprätta falska fakturor för att förskingra pengar är också en anledning till att användningen av elektroniska fakturor upphör.
Dessutom, när skattemyndigheten meddelar om att användningen av fakturor ska upphöra för att driva in skatteskulder, eller när affärsregistreringsmyndigheten begär att en verksamhet med licenskrav ska upphöra på grund av bristande standarder, måste affärsenheten också sluta använda elektroniska fakturor.
Vilken skattemyndighet utfärdar fakturor per tillfälle?
Artikel 13, punkt 2 c i förordning 123/2020/NĐ-CP specificerar platsen för inlämning av ansökningar om fakturautfärdande.
För affärsenheter och enskilda näringsidkare med fast driftställe lämnas handlingarna in till den lokala skattekontoret (Chi cục Thuế) som administrerar det område där affärsverksamheten bedrivs. Omvänt lämnar affärsenheter och enskilda näringsidkare utan fast driftställe in handlingarna till det lokala skattekontoret där de är bosatta eller där de är registrerade för affärsverksamhet.
Övergångsplan från schablonskatt till deklaration
Från och med 2026 kommer skattemyndigheten att genomföra en plan för att övergå från schablonskatteprinciper till deklarationsbaserade principer för affärsenheter. Detta kräver att affärsenheter utför alla nödvändiga uppgifter, såsom bokföring, upprättande och insändande av elektroniska fakturor, samt online-deklaration och skatteinbetalning enligt bestämmelserna, istället för att bara betala schablonskatt som tidigare.
För att stödja små och medelstora affärsenheter i att anpassa sig till de nya bestämmelserna utan att behöva anlita revisorer eller utföra komplicerade manuella processer, har omfattande digitala omvandlingslösningar utvecklats. Dessa lösningar integrerar funktioner för försäljningshantering, skattedeklaration, skatteinbetalning, utfärdande av elektroniska fakturor och redovisningsbokföring på en enda plattform.
Slutsats
Användningen av elektroniska fakturor har blivit en obligatorisk skyldighet för affärsenheter och enskilda näringsidkare som betalar skatt enligt deklarationsmetoden. Att förstå reglerna för elektroniska fakturor, från konceptet, vilka som omfattas, till de fall då fakturor kan utfärdas och de situationer då användningen måste upphöra, är avgörande för att alla affärsenhetsägare ska kunna driva sin verksamhet på ett transparent och lagligt sätt.
Särskilt i samband med övergången från schablonskatt till deklaration blir det alltmer angeläget att utrusta sig med lämpliga verktyg för att hantera bokföring, skattedeklaration och utfärdande av elektroniska fakturor. GTG CRM erbjuder en integrerad automatiserad funktion för utfärdande av elektroniska fakturor, vilket gör det enkelt för affärsenheter att utfärda lagliga fakturor, skicka data till skattemyndigheten enligt bestämmelserna, samt hjälper till med kontroll och identifiering av fel i inkommande fakturor. Tack vare detta sparar ägaren inte bara tid utan säkerställer också noggrannhet i redovisningsarbetet och fullständig efterlevnad av de krav som ställs av skattemyndigheten.
Gör det du precis läst till verklighet — prova GTG CRM gratis.
Prova nu

