
I den dagliga verksamheten stöter många företag, butiker och enskilda näringsidkare på situationer där de har utfärdat en faktura till en kund men ännu inte fått inköpsdokumenten från leverantören. Detta kan bero på leverantörens förseningar eller bristfälliga interna processer, men oavsett orsak medför bristen på inkommande fakturor allvarliga konsekvenser.
Detta är inte bara en teknisk redovisningsfråga, utan påverkar direkt skatteplikten, avdragsgilla kostnader och till och med företagets juridiska existens. Om situationen inte hanteras omgående och korrekt kan företaget drabbas av administrativa böter, efterskatt eller riskera att anses använda olagliga fakturor.
Denna artikel hjälper dig att förstå relevanta lagar, specifika risker med bristande inkommande dokument, hur du söker och verifierar elektroniska fakturor samt smarta fakturahanteringslösningar för att förebygga fel.
Vad är en inkommande faktura och varför är den viktig?
Enligt förordning 123/2020/NĐ-CP är en faktura ett officiellt redovisningsdokument som utfärdas av säljaren vid leverans av varor eller tillhandahållande av tjänster. Inkommande fakturor är de dokument som ett företag erhåller från en leverantör vid inköp av råmaterial, varor, tjänster eller tillgångar för produktion och verksamhet.
Inkommande fakturors roll sträcker sig bortom att bara bevisa köp- och säljtransaktioner. De utgör grunden för avdrag för mervärdesskatt, beräkning av avdragsgilla kostnader vid upprättande av bolagsskattedeklarationer och bevis för varor ursprung vid myndighetskontroller. Att sakna inkommande fakturor innebär att ett företag inte kan bevisa uppkomna kostnader, trots att betalning har skett fullt ut.
Tillåter lagen att utfärda utgående fakturor utan att ha inkommande fakturor?
Enligt artikel 9 i förordning 123/2020, ändrad genom förordning 70/2025, fastställs tidpunkten för utfärdande av utgående fakturor enligt följande:
Vid försäljning av varor är tidpunkten för utfärdande av fakturan när äganderätten eller rätten att använda varorna överförs till köparen, oavsett om betalning har mottagits eller inte. Vid tillhandahållande av tjänster ska fakturan utfärdas omedelbart efter att tjänsten har slutförts, eller vid mottagande av betalning om betalning mottas före eller under tillhandahållandet av tjänsten.
Denna bestämmelse kräver inte att ett företag måste ha en inkommande faktura innan en utgående faktura utfärdas. Detta innebär dock inte att företag fritt kan bedriva verksamhet utan inkommande dokumentation. Lagen kräver att alla köp- och säljtransaktioner av varor och tjänster från organisationer och individer som är registrerade för affärsverksamhet ska ha en faktura. Om inkommande fakturor inte kan uppvisas vid behov kommer företaget att drabbas av en rad allvarliga juridiska och finansiella konsekvenser.
Specifika risker vid brist på inkommande fakturor
Förlust av rätt till avdrag för mervärdesskatt
Utan giltiga inkommande fakturor kan ett företag inte dra av den mervärdesskatt som betalats till leverantören. Detta ökar betydligt den skatt som måste betalas. Om du till exempel säljer varor och utfärdar en faktura på 220 miljoner VND, varav 20 miljoner VND är mervärdesskatt, men saknar köpfakturor för avdrag, måste du betala hela 20 miljoner VND istället för bara mellanskillnaden mellan utgående och inkommande skatt.
Kostnader som inte erkänns vid skatteuppgörelse
För att en utgift ska kunna räknas som en avdragsgill kostnad krävs fullständig fakturering och dokumentation. Om inkommande fakturor saknas kommer alla kostnader för inköp av varor och tjänster att exkluderas från avdragsgilla kostnader vid beräkning av bolagsskatt. Resultatet blir en högre beskattningsbar vinst och ett företag som betalar mer bolagsskatt än vad som faktiskt skulle vara fallet.
Risk för administrativa påföljder
Enligt förordning 98/2020 och dess ändringar, om ett företag handlar med varor vars ursprung eller källa är okänd, kan böterna uppgå till tiotals miljoner dong beroende på varornas värde. Specifikt, om varornas värde är 100 miljoner VND eller mer, kan böterna uppgå till 40 till 50 miljoner VND.
Efterskatt och förseningsavgifter
Vid revisioner och kontroller kommer skattemyndigheten att jämföra ingående och utgående fakturor. Om det upptäcks att det saknas ingående kvitton kan företaget bli föremål för eftertaxering av både moms och bolagsskatt, tillsammans med dagliga förseningsavgifter. Detta utgör en stor ekonomisk förlust, särskilt för småföretag.
Påverkan på rykte och affärsverksamhet
Bristande transparens i bokföringshandlingar får partners, banker och myndigheter att tvivla på verksamhetens laglighet. Detta påverkar möjligheten att låna pengar, delta i anbudsförfaranden och samarbeta med stora partners.
Risk för straffrättsligt ansvar
I fall där det finns tecken på bedrägeri eller användning av olagliga fakturor kan företaget komma att granskas för straffrättsligt ansvar. Detta är den allvarligaste risken och kan leda till fängelsestraff eller indraget affärstillstånd.
Så här söker och verifierar du ingående elektroniska fakturor
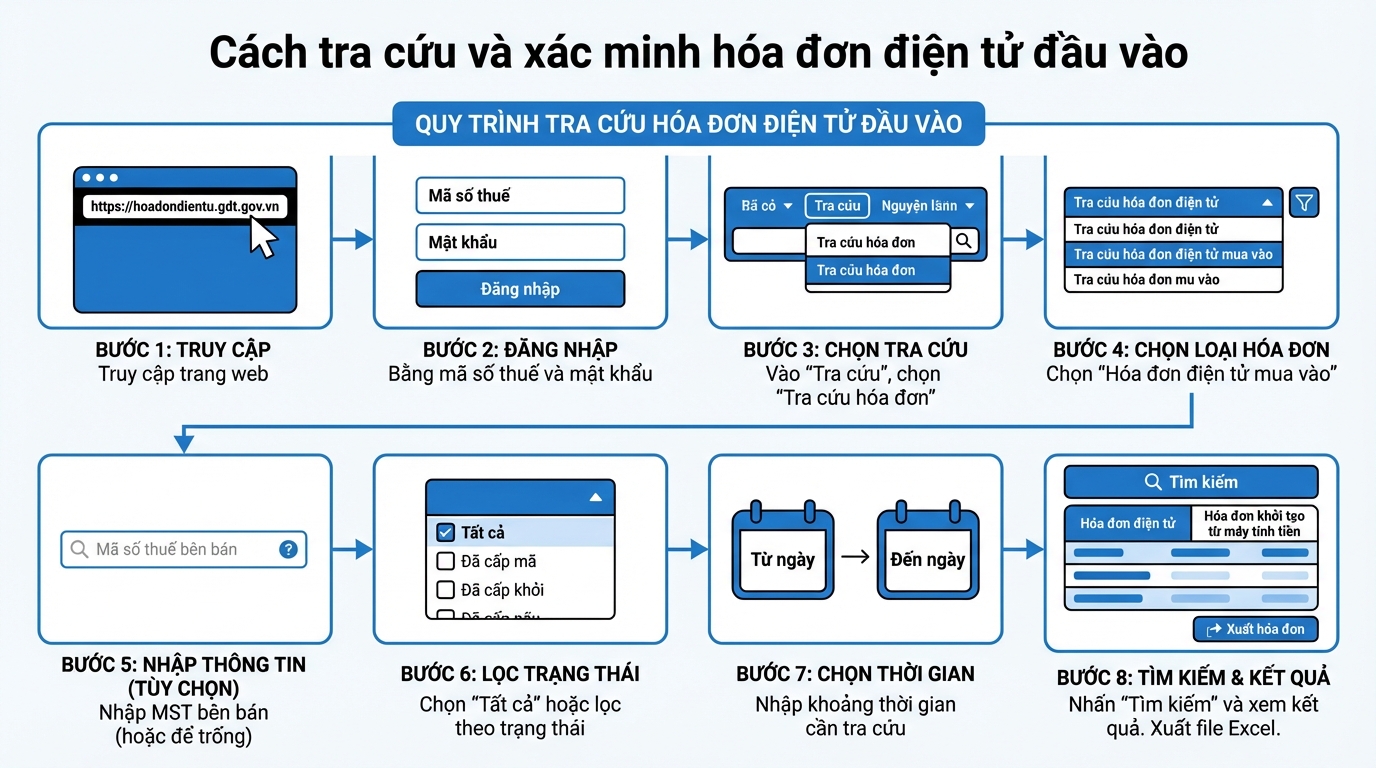
För att proaktivt hantera och kontrollera giltigheten av ingående fakturor kan företag söka direkt på den elektroniska portalen för Skatteverket. Nedan följer en detaljerad steg-för-steg-guide:
Steg 1: Gå till webbplatsen https://hoadondientu.gdt.gov.vn
Steg 2: Logga in med ditt skatteregistreringsnummer och det lösenord som tilldelats av skattemyndigheten.
Steg 3: I huvudgränssnittet, välj menyn "Tra cứu" (Sök), och därefter "Tra cứu hóa đơn" (Sök faktura).
Steg 4: Fortsätt genom att välja "Tra cứu hóa đơn điện tử mua vào" (Sök ingående elektronisk faktura).
Steg 5: Ange säljarens skatteregistreringsnummer om du vill söka fakturor från en specifik leverantör. Om du vill se alla ingående fakturor kan detta fält lämnas tomt.
Steg 6: Välj "Tất cả" (Alla) under "Kết quả kiểm tra" (Kontrollresultat), eller filtrera efter ett specifikt tillstånd om det behövs.
Steg 7: Ange den tidsperiod du vill söka inom i fältet "Ngày lập hóa đơn" (Fakturadatum).
Steg 8: Klicka på "Tìm kiếm" (Sök). Systemet kommer att visa resultaten under två flikar: "Hóa đơn điện tử" (Elektroniska fakturor) (innehåller fakturor med skattemyndighetens sigill) och "Hóa đơn khởi tạo từ máy tính tiền" (Fakturor skapade från kassaregister) (om tillämpligt).
Om du behöver exportera en lista över fakturor kan du klicka på knappen "Xuất hóa đơn" (Exportera faktura) för att ladda ner en Excel-fil för avstämning och arkivering.
En smart fakturahanteringslösning med GTG CRM
För att undvika risken för saknade ingående fakturor och säkerställa laglig efterlevnad behöver företag ett robust och automatiserat system för dokumenthantering. GTG CRM erbjuder en omfattande fakturahanteringsfunktion som hjälper företag att strikt kontrollera både utgående och ingående fakturor.
Automatisk och korrekt utfärdande av utgående fakturor
GTG CRM gör det möjligt för företag att utfärda utgående elektroniska fakturor direkt vid försäljningstransaktioner. Systemet synkroniserar automatiskt information från ordern, vilket sparar tid och minimerar fel. Alla fakturor lagras säkert och är lätta att söka och avstämma vid behov.
Automatisk insamling och hantering av ingående fakturor
En av GTG CRMs framstående funktioner är dess förmåga att automatiskt samla in ingående fakturor. Systemet ansluter direkt till e-posten, laddar ner och lagrar automatiskt alla inköpta fakturor (fakturor som skickas till e-posten). Detta befriar redovisningspersonalen från oro för förlorade dokument eller bortglömda fakturaavstämningar.
Praktiska fördelar med att använda GTG CRM
För det första har företaget alltid fullständiga ingående dokument för att bevisa varorursprung och undvika böter eller eftertaxering. För det andra blir avstämningen av ingående och utgående fakturor enkel och snabb, vilket hjälper till att i tid upptäcka avvikelser eller brister. För det tredje kan företaget dra av hela momsen, optimera skatteskulden och minska onödiga kostnader.
För det andra lagras alla handlingar elektroniskt, vilket gör dem lättillgängliga vid behov för rapportering, revision eller skatteavstämning. Slutligen hjälper systemet företaget att fullt ut följa lagstiftningen om fakturor, undvika juridiska risker och skydda sitt affärsrykte.
Slutsats
Att utfärda en utgående faktura utan en motsvarande inkommande faktura är inte bara ett tekniskt problem utan också en källa till många juridiska och finansiella risker. Företag måste proaktivt hantera sina dokument strikt, använda stödverktyg för att automatisera processer och säkerställa full regelefterlevnad. GTG CRM, med sin funktion för automatisk utfärdande av utgående fakturor och insamling av inkommande fakturor, är en heltäckande lösning som hjälper företag att verka mer transparent, effektivt och säkert i den digitala eran.
Gör det du just läst till verklighet — använd GTG CRM gratis nu.
Ansök nu

