
อัปเดตวันที่ 28/10/2026 บทความนี้บรรยายข้อมูลและข้อเสนอเกี่ยวกับภาษีครัวเรือนทำการค้าที่นำเสนอในปี 2568 นั่นคือเนื้อหาในช่วงเวลานั้น ไม่ใช่การสรุปข้อบัญญัติที่ใช้บังคับในปัจจุบัน: ระดับรายได้ 200 ล้านบาท และ 500 ล้านบาท กำหนดวันที่ 1/7/2569 วิธีการแบ่งกลุ่มและตารางภาษีด้านล่างทั้งหมดเป็นเนื้อหาของปี 2568 การพัฒนาต่อมา: พระราชบัญญัติภาษีอากรเงินได้บุคคลธรรมชาติ 109/2568 ลงมติเมื่อวันที่ 10/12/2568 กำหนดระดับรายได้ประจำปีที่ไม่ต้องเสียภาษีเงินได้บุคคลธรรมชาติเป็น 500 ล้านบาท (มาตรา 7 วรรค 1) พระราชบัญญัติ 09/2569 ลงมติเมื่อวันที่ 24/04/2569 แก้ไขวรรคนี้และมอบหมายให้รัฐบาลกำหนดระดับรายได้ (มาตรา 1) รัฐบาลได้กำหนดระดับนี้เป็น 1 พันล้านบาท (พระราชกฤษฎีกา 68/2569 ได้รับการแก้ไขโดยพระราชกฤษฎีกา 141/2569) ข้อบัญญัติปัจจุบันเกี่ยวกับระดับรายได้ อัตราภาษี งวดการประกาศอากร และใบเสร็จรับเงินอิเล็กทรอนิกส์:
- ตั้งแต่วันที่ 01/01/2026 ครัวเรือนที่ประกอบการ บุคคลธรรมชาติที่ประกอบการมีรายได้ประจำปีตั้งแต่ 01 พันล้านบาทขึ้นไปไม่ต้องเสียภาษีมูลค่าเพิ่มและไม่ต้องนำส่งภาษีเงินได้บุคคลธรรมชาติ เกินกว่า 01 พันล้านบาทต้องเสียภาษีมูลค่าเพิ่มและนำส่งภาษีเงินได้บุคคลธรรมชาติ (พระราชกฤษฎีกา 68/2026/NĐ-CP มาตรา 3 และมาตรา 4 ได้รับการแก้ไขโดยพระราชกฤษฎีกา 141/2026/NĐ-CP)
- ภาษีเงินได้บุคคลธรรมชาติ ครัวเรือนที่ประกอบการ บุคคลธรรมชาติที่ประกอบการมีรายได้ประจำปีเกินกว่า 01 พันล้านบาทถึง 03 พันล้านบาทสามารถเลือกนำส่งตามรายได้ที่คำนวณภาษี (รายรับลบค่าใช้จ่าย) คูณ (x) อัตราภาษี 15% หรือตามส่วนรายรับที่เกินกว่า 01 พันล้านบาทคูณ (x) อัตราภาษีตามสาขาและวิชาชีพตั้งแต่ 0.5% ถึง 5% รายได้ประจำปีเกินกว่า 03 พันล้านบาทคำนวณตามรายได้ที่คำนวณภาษี (พระราชกฤษฎีกาว่าด้วยภาษีเงินได้บุคคลธรรมชาติ 109/2025/QH15 มาตรา 7 วรรค 2 และวรรค 3 พระราชกฤษฎีกา 09/2026/QH16 มาตรา 1 มอบหมายให้รัฐบาลกำหนดระดับรายได้นี้ และระดับดังกล่าวคือ 01 พันล้านบาทตามพระราชกฤษฎีกา 68/2026/NĐ-CP มาตรา 4 วรรค 1 และวรรค 5 ได้รับการแก้ไขโดยพระราชกฤษฎีกา 141/2026/NĐ-CP) บทบัญญัตินี้ใช้บังคับตั้งแต่งวดคำนวณภาษีประจำปี 2026 (พระราชกฤษฎีกาว่าด้วยภาษีเงินได้บุคคลธรรมชาติ 109/2025/QH15 มาตรา 29 วรรค 2) หากเลือกคำนวณตามรายได้ที่คำนวณภาษีแล้วต้องรักษาวิธีการดังกล่าวให้คงที่ในระยะเวลา 02 ปีติดต่อกันนับจากปีแรกที่ใช้บังคับ (พระราชกฤษฎีกา 68/2026/NĐ-CP มาตรา 4 วรรค 5 ข้อ d ได้รับการแก้ไขโดยพระราชกฤษฎีกา 141/2026/NĐ-CP) สำหรับการเช่าสินทรัพย์ที่ไม่เคลื่อนไหว กรุณาปรึกษาบัญชี
- ภาษีมูลค่าเพิ่ม ครัวเรือนที่ประกอบการ บุคคลธรรมชาติที่ประกอบการมีรายได้ประจำปีเกินกว่า 01 พันล้านบาทนำส่งภาษีมูลค่าเพิ่มตามวิธีคำนวณโดยตรง คำนวณเป็นร้อยละคูณ (x) รายรับ ร้อยละและรายรับที่คำนวณภาษีดำเนินการตามพระราชกฤษฎีกาว่าด้วยภาษีมูลค่าเพิ่ม 48/2024/QH15 และเอกสารแนวทางการบังคับใช้ (พระราชกฤษฎีกา 68/2026/NĐ-CP มาตรา 3 วรรค 2 ได้รับการแก้ไขโดยพระราชกฤษฎีกา 141/2026/NĐ-CP) โปรดปรึกษาบัญชีเกี่ยวกับอัตราร้อยละที่ใช้บังคับสำหรับสาขาและวิชาชีพของคุณ
- ตั้งแต่วันที่ 05/03/2026 (พระราชกฤษฎีกา 68/2026/NĐ-CP มาตรา 19) ครัวเรือนที่ประกอบการ บุคคลธรรมชาติที่ประกอบการมีรายได้ประจำปีตั้งแต่ 01 พันล้านบาทขึ้นไปไม่ต้องแสดงภาษีตามงวด แต่แจ้งรายได้ที่เกิดขึ้นจริงในปีกับหน่วยงานภาษี ล่าสุดในวันที่ 31/01 ของปีต่อไป (พระราชกฤษฎีกา 68/2026/NĐ-CP มาตรา 8 วรรค 1 ข้อ a ได้รับการแก้ไขโดยพระราชกฤษฎีกา 141/2026/NĐ-CP) ครัวเรือนที่ประกอบการ บุคคลธรรมชาติที่ประกอบการมีรายได้ประจำปีเกินกว่า 01 พันล้านบาทถึง 50 พันล้านบาทแสดงภาษีตามรายได้ประจำปีเกินกว่า 50 พันล้านบาทแสดงภาษีตามเดือน (พระราชกฤษฎีกา 68/2026/NĐ-CP มาตรา 10 วรรค 1 ได้รับการแก้ไขโดยพระราชกฤษฎีกา 141/2026/NĐ-CP)
- ครัวเรือนที่ประกอบการ บุคคลธรรมชาติที่ประกอบการมีรายได้ประจำปีเกินกว่า 01 พันล้านบาท หรือขายสินทรัพย์ที่ต้องจดทะเบียนสิทธิในการครอบครอง สิทธิในการใช้ต้องใช้ใบเสร็จรับเงินอิเล็กทรอนิกส์ที่มีรหัสของหน่วยงานภาษีหรือใบเสร็จรับเงินอิเล็กทรอนิกส์ที่ออกจากเครื่องคิดเงินที่มีการเชื่อมต่อข้อมูลกับหน่วยงานภาษี (พระราชกฤษฎีกา 254/2026/NĐ-CP มาตรา 6 วรรค 1 ข้อ d มีผลใช้บังคับตั้งแต่วันที่ 01/07/2026 พระราชกฤษฎีกา 68/2026/NĐ-CP มาตรา 8 วรรค 5 ได้รับการแก้ไขโดยพระราชกฤษฎีกา 141/2026/NĐ-CP) บางกรณีไม่ต้องใช้ใบเสร็จรับเงินอิเล็กทรอนิกส์ เช่น รายได้จากการเช่าสินทรัพย์ที่ไม่เคลื่อนไหว หรือทำหน้าที่เป็นตัวแทนจำหน่ายสลากกินแบ่ง ประกันภัย ขายสินค้าแบบหลายชั้นที่บริษัทได้หักภาษีแล้ว (พระราชกฤษฎีกา 254/2026/NĐ-CP มาตรา 7) ครัวเรือนที่ประกอบการ บุคคลธรรมชาติที่ประกอบการมีรายได้ประจำปีตั้งแต่ 01 พันล้านบาทขึ้นไปถ้าตรงตามเงื่อนไขและมีความประสงค์ให้ลงทะเบียนใช้ใบเสร็จรับเงินอิเล็กทรอนิกส์ (พระราชกฤษฎีกา 68/2026/NĐ-CP มาตรา 8 วรรค 5 ข้อ b ได้รับการแก้ไขโดยพระราชกฤษฎีกา 141/2026/NĐ-CP) สำหรับกิจกรรมการขายสินค้า การให้บริการโดยตรงแก่ผู้บริโภค (ขายปลีก ยกเว้นรถยนต์ มอเตอร์ไซค์ รถจักรยานยนต์ และยานพาหนะที่มีเครื่องยนต์อื่น ร้านอาหาร โรงแรม และกิจกรรมอื่น ๆ ที่ระบุไว้ในเอกสาร) พระราชกฤษฎีกา 254/2026/NĐ-CP มาตรา 6 วรรค 1 ข้อ c กำหนดให้ใช้ใบเสร็จรับเงินอิเล็กทรอนิกส์จากเครื่องคิดเงิน โปรดปรึกษาบัญชีเพื่อดูว่ากรณีของคุณต้องใช้ใบเสร็จรับเงินอิเล็กทรอนิกส์หรือไม่
ในปี 2025 กระทรวงการคลังเสนอการยกเว้นภาษีสำหรับครัวเรือนที่ประกอบการที่มีรายได้ต่ำกว่า 500 ล้านบาท/ปี คาดว่าจะใช้บังคับตั้งแต่ 1/7/2026 นี่คือข้อมูลที่ครัวเรือนประกอบการหลายแห่งให้ความสนใจ สัญญาว่าจะลดภาระภาษีอย่างมีนัยสำคัญและสร้างเงื่อนไขเพื่อส่งเสริมการพัฒนาของกิจกรรมประกอบการขนาดเล็กอย่างมีเสถียรภาพมากขึ้น
ข้อเสนอเพิ่มเกณฑ์ยกเว้นการเสียภาษีจากนั้นถูกมองว่าเป็นก้าวสำคัญในการสนับสนุนภาคเศรษฐกิจส่วนบุคคล ตามการประมาณการปี 2025 ประมาณ 90% ของครัวเรือนการค้าจะไม่ต้องเสียภาษี ช่วยให้ครัวเรือนสามารถมั่นใจในการรักษาการดำเนินงานและการลงทุนใหม่ในบริบทของตลาดที่มีความผันผวนสูง
ข้อมูลปี 2025 เกี่ยวกับภาษีสำหรับครัวเรือนการค้า (ไม่ใช่กฎระเบียบปัจจุบัน)
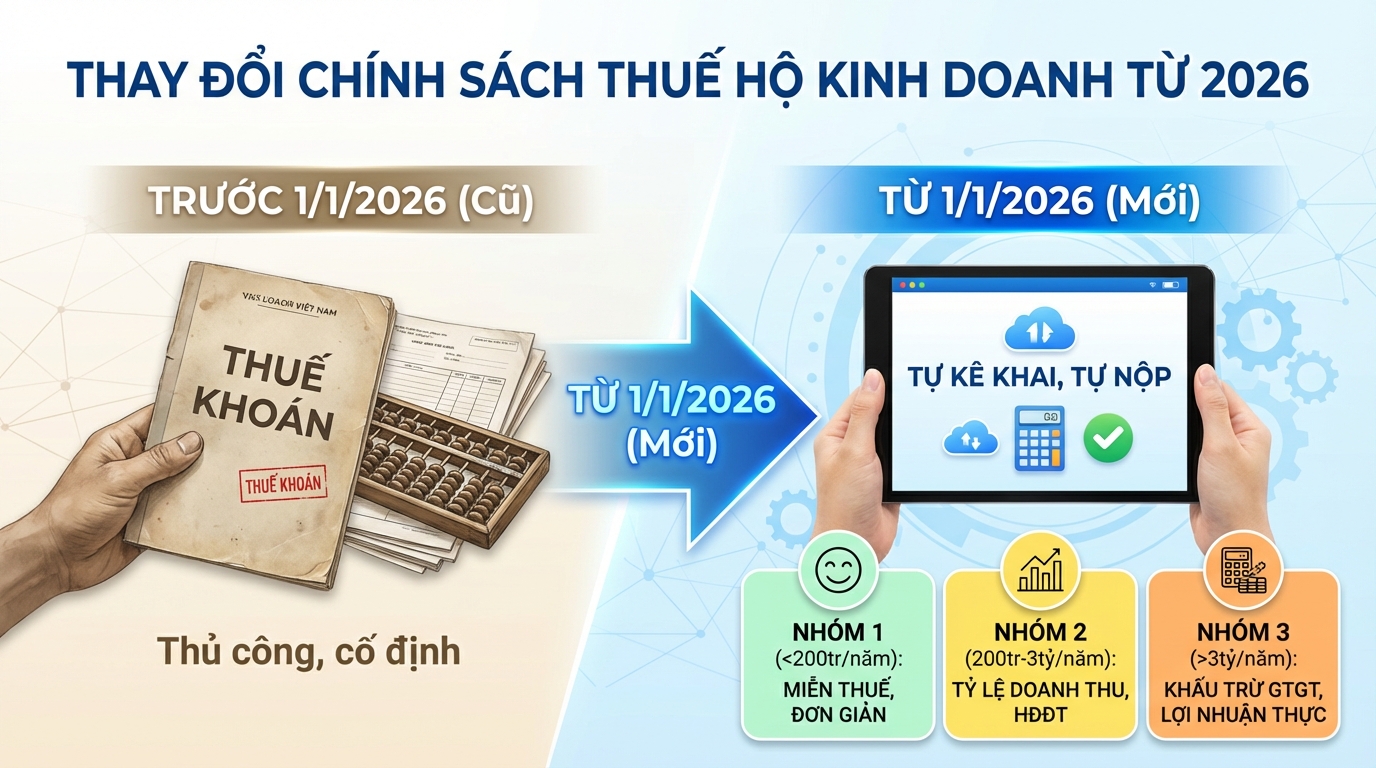
ตามคำสั่ง 3389/QĐ-BTC ปี 2025 นับจากวันที่ 1/1/2026 จะยุติวิธีการเรียกเก็บภาษีตามสัญญาต่อครัวเรือนการค้าโดยสิ้นเชิง และเปลี่ยนไปใช้การจัดการตามวิธีการรายงานตัวเองและชำระภาษีด้วยตนเอง ครัวเรือนการค้าจะแบ่งออกเป็น 3 กลุ่มหลัก:
กลุ่มที่ 1: รายได้น้อยกว่า 200 ล้านดองต่อปี
- ได้รับการยกเว้นการชำระภาษีมูลค่าเพิ่มและภาษีเงินได้บุคคลธรรมชาติ
- ไม่จำเป็นต้องใช้หนังสือเก็บบัญชีที่ซับซ้อน
- รายงาน 2 ครั้งต่อปีในช่วงต้นปีและกลาง/ปลายปี
กลุ่มที่ 2: รายได้จาก 200 ล้านถึงต่ำกว่า 3 พันล้านดองต่อปี
- ใช้วิธีการคำนวณภาษีโดยตรงจากรายได้
- อัตราภาษีตามสาขาอุตสาหกรรม:
- 1% สำหรับการจัดจำหน่าย การจัดหาสินค้า
- 5% สำหรับการให้บริการ การก่อสร้างที่ไม่รวมค่าวัสดุ
- 3% สำหรับการผลิต การขนส่ง บริการที่เกี่ยวข้องกับสินค้า การก่อสร้างที่รวมค่าวัสดุ
- 2% สำหรับกิจกรรมการค้าอื่นๆ
- รายงานภาษี 4 ครั้งต่อปี (ตามไตรมาส)
- ครัวเรือนที่มีรายได้มากกว่า 1 พันล้านดองต่อปีในสาขาค้าปลีก บริการโดยตรง ต้องออกใบกำกับภาษีอิเล็กทรอนิกส์จากระบบคิดเงินที่เชื่อมต่อกับหน่วยงานภาษี
กลุ่มที่ 3: รายได้มากกว่า 3 พันล้านดองต่อปี
- ใช้วิธีการหักเงินภาษีมูลค่าเพิ่ม: ภาษีมูลค่าเพิ่มต้องชำระ = ภาษีมูลค่าเพิ่มจากการขาย – ภาษีมูลค่าเพิ่มจากการซื้อ
- ภาษีเงินได้บุคคลธรรมชาติ: 17% จากกำไรรวม (กำไร = รายได้ – ค่าใช้สายที่สมควร)
- รายงานตามเดือนหากรายได้มากกว่า 50 พันล้านดองต่อปี ตามไตรมาสหากต่ำกว่า 50 พันล้านดองต่อปี
เนื้อหาข้อเสนอของกระทรวงการคลังปี 2025
ปลายเดือนพฤศจิกายน 2025 กระทรวงการคลังได้ออกหนังสือ 18491/BTC-CST พร้อมจุดสำคัญดังนี้:
เพิ่มเกณฑ์รายได้ยกเว้นภาษีเป็น 500 ล้านดองต่อปี
- ปรับปรุงจาก 200 ล้านเป็น 500 ล้านดองต่อปี
- ประมาณ 2.3 ล้านครัวเรือน (90% จากทั้งหมด 2.54 ล้านครัวเรือนการค้า) จะได้รับการยกเว้นภาษี
- มีผลบังคับใช้จากวันที่ 1/7/2026 หากได้รับการอนุมัติ
คำนวณภาษีตามรายได้จริงสำหรับครัวเรือนที่มีรายได้มากกว่า 500 ล้าน
ครัวเรือน บุคคลการค้าที่มีรายได้จาก 500 ล้านถึง 3 พันล้านดองต่อปี:
- คำนวณภาษีตามรายได้จริง (รายได้ – ค่าใช้สาย)
- ใช้อัตราภาษี 15% เช่นเดียวกับกิจการขนาดย่อมที่มีขนาดเล็กที่สุด
- หากไม่สามารถระบุค่าใช้สายได้ จึงค่อยใช้ภาษีตามอัตราร้อยละจากรายได้
ตารางภาษีโดยละเอียดตามร่างปี 2025
ภาษีตามรายได้ (รายได้ – ค่าใช้สาย):
| รายได้ต่อปี | อัตราภาษี |
|---|---|
| มากกว่า 500 ล้าน – 3 พันล้าน | 15% |
| มากกว่า 3 – 50 พันล้าน | 17% |
| มากกว่า 50 พันล้าน | 20% |
ภาษีตามอัตราร้อยละจากรายได้ (เมื่อไม่สามารถระบุค่าใช้สายได้):
| สาขาอุตสาหกรรม | อัตราภาษี |
|---|---|
| การจัดจำหน่าย การจัดหาสินค้า | 0.5% |
| บริการ การก่อสร้างที่ไม่รวมค่าวัสดุ | 2% |
| การให้เช่าทรัพย์สิน ตัวแทนประกันภัย สลากกินแบ่ง ระบบเชื้อสาย | 5% |
| การผลิต การขนส่ง การก่อสร้างที่รวมค่าวัสดุ | 1.5% |
| สินค้า/บริการเนื้อหาดิจิทัล | 5% |
| สาขาอุตสาหกรรมอื่นๆ | 1% |
กฎระเบียบเฉพาะสำหรับการให้เช่าอสังหาริมทรัพย์
บุคคลให้เช่าอสังหาริมทรัพย์ไม่ประจำ (นอกจากการประกอบการให้ที่พัก) ที่มีรายได้มากกว่า 500 ล้านดองต่อปี:
- ใช้เฉพาะวิธีคำนวณภาษีตามอัตราส่วนรายได้
- ไม่ต้องกำหนดค่าใช้จ่าย ไม่ต้องหักเงินรายได้ ไม่ต้องชำระบัญชีประจำปี
ประโยชน์ที่ข้อเสนอปี 2025 คาดว่าจะนำมาให้
ลดภาระการเงินให้กับผู้ประกอบการส่วนใหญ่
ด้วย 90% ของผู้ประกอบการได้รับการยกเว้นภาษีอย่างสมบูรณ์ ผู้ประกอบการที่มีรายได้น้อยหรือไม่เสถียรสามารถดำเนินการได้อย่างมั่นใจ ลงทุนซ้ำและฟื้นตัวได้ดีขึ้น
การคำนวณภาษีที่ยุติธรรมมากขึ้นตามรายได้จริง
ผู้ประกอบการที่มีรายได้มากกว่า 500 ล้านจะคำนวณภาษีตามกำไรจริง คนที่มีกำไรจึงต้องเสียภาษี กำไรต่ำจึงจ่ายน้อยหรือไม่ต้องจ่าย ซึ่งเป็นประโยชน์โดยเฉพาะสำหรับผู้ประกอบการที่มีค่าใช้จ่ายแรกเริ่มสูง
สร้างเงื่อนไขสำหรับการพัฒนาที่มั่นคง
นโยบายใหม่ช่วยให้ผู้ประกอบการขนาดเล็กมีเสถียรภาพในการครองชีพ เพิ่มขีดความสามารถในการแข่งขัน และมีส่วนร่วมต่อเศรษฐกิจได้มากขึ้น นี่คือก้าวสำคัญในการสนับสนุนภาคเศรษฐกิจส่วนบุคคล
ส่งเสริมความโปร่งใสและการประกาศ
ผู้ประกอบการมีแรงจูงใจในการประกาศรายได้มากขึ้น เปิดเผยรายได้โปร่งใส ช่วยให้การจัดการภาษีมีประสิทธิภาพและเข้าถึงการสนับสนุนและนโยบายของรัฐได้ง่ายขึ้น
ผู้ที่ได้รับประโยชน์ชัดเจนที่สุดตามข้อเสนอปี 2025
ผู้ประกอบการขนาดเล็ก
ร้านขายของชำ ร้านอาหาร คาเฟ่ขนาดเล็ก ร้านบริการ การขายออนไลน์ขนาดเล็กที่มีรายได้น้อยกว่า 500 ล้านบาทต่อปีได้รับการยกเว้นภาษีอย่างสมบูรณ์
บุคคลธรรมชาติประกอบการอิสระ
ผู้ประกอบการเริ่มต้นขนาดเล็ก การขายออนไลน์ การขายตามฤดูกาลที่มีรายได้ไม่เสถียรได้รับประโยชน์จากเกณฑ์ยกเว้นสูงกว่า ช่วยให้พวกเขามีความมั่นใจและเสถียรภาพมากขึ้น
ผู้ประกอบการที่มีรายได้ 500 ล้าน – 3 พันล้านบาทต่อปี
หากติดตามค่าใช้จ่ายที่สมเหตุสมผล พวกเขาจะคำนวณภาษีตามรายได้จริงแทนรายได้ ซึ่งเป็นประโยชน์ต่อผู้ประกอบการที่มีค่าใช้จ่ายแรกเริ่มสูง (นำเข้าสินค้า เช่า สถานที่ จ้างแรงงาน...)
ภาคบริการและค้าส่งขนาดเล็ก
อุตสาหกรรมที่มีค่าใช้จ่ายแรกเริ่มและการดำเนินการคิดเป็นส่วนใหญ่ของรายได้จะได้รับประโยชน์เมื่อคำนวณภาษีตามกำไร ความรับผิดชอบภาษีจึงยุติธรรมมากขึ้น
เตรียมพร้อมสำหรับการเปลี่ยนแปลงกับ GTG CRM
ด้วยการเปลี่ยนแปลงวิธีคำนวณภาษีจากภาษีกำหนดเป็นการประกาศเองนั้น ผู้ประกอบการต้องเตรียมระบบจัดการการขายและบัญชีที่ชัดเจนเพื่อติดตามรายได้และค่าใช้จ่ายอย่างถูกต้อง
GTG CRM เป็นโซลูชั่นจัดการการขายหลายช่องทางที่ช่วยให้เจ้าของร้านและผู้ประกอบการ:
- ซิงค์อัตโนมัติคำสั่งซื้อจากแพลตฟอร์มอีคอมเมิร์สหลายแห่ง (Shopee, Lazada, TikTok Shop, Facebook...)
- จัดการรายได้ ค่าใช้จ่าย และกำไรในเวลาจริง
- ส่งออกรายงานรายได้โดยละเอียดตามวัน เดือน ไตรมาส ปี เพื่อประกอบการประกาศภาษี
- จัดการสต็อกสินค้า นำเข้าส่งออกสินค้าอย่างโปร่งใส
- รวมใบแจงหนี้ดิจิทัล ช่วยให้เป็นไปตามข้อกำหนดการออกใบแจงหนี้สำหรับผู้ประกอบการที่มีรายได้ 1 พันล้านบาทขึ้นไปต่อปี
ด้วย GTG CRM การติดตามรายได้และค่าใช้จ่ายจึงเป็นเรื่องง่ายขึ้น ช่วยให้คุณเตรียมข้อมูลได้ง่ายขึ้นเพื่อกำหนดจำนวนภาษีที่ต้องจ่ายตามข้อบังคับปัจจุบัน โปรดติดตามรายได้ ค่าใช้จ่าย และใบแจงหนี้อย่างครบถ้วนเพื่อเตรียมข้อมูลเมื่อประกาศรายได้หรือประกาศภาษี
เปลี่ยนสิ่งที่คุณเพิ่งอ่านให้เป็นผลลัพธ์ที่แท้จริง — ใช้งาน GTG CRM ทันที ฟรี
ใช้งานทันที

