
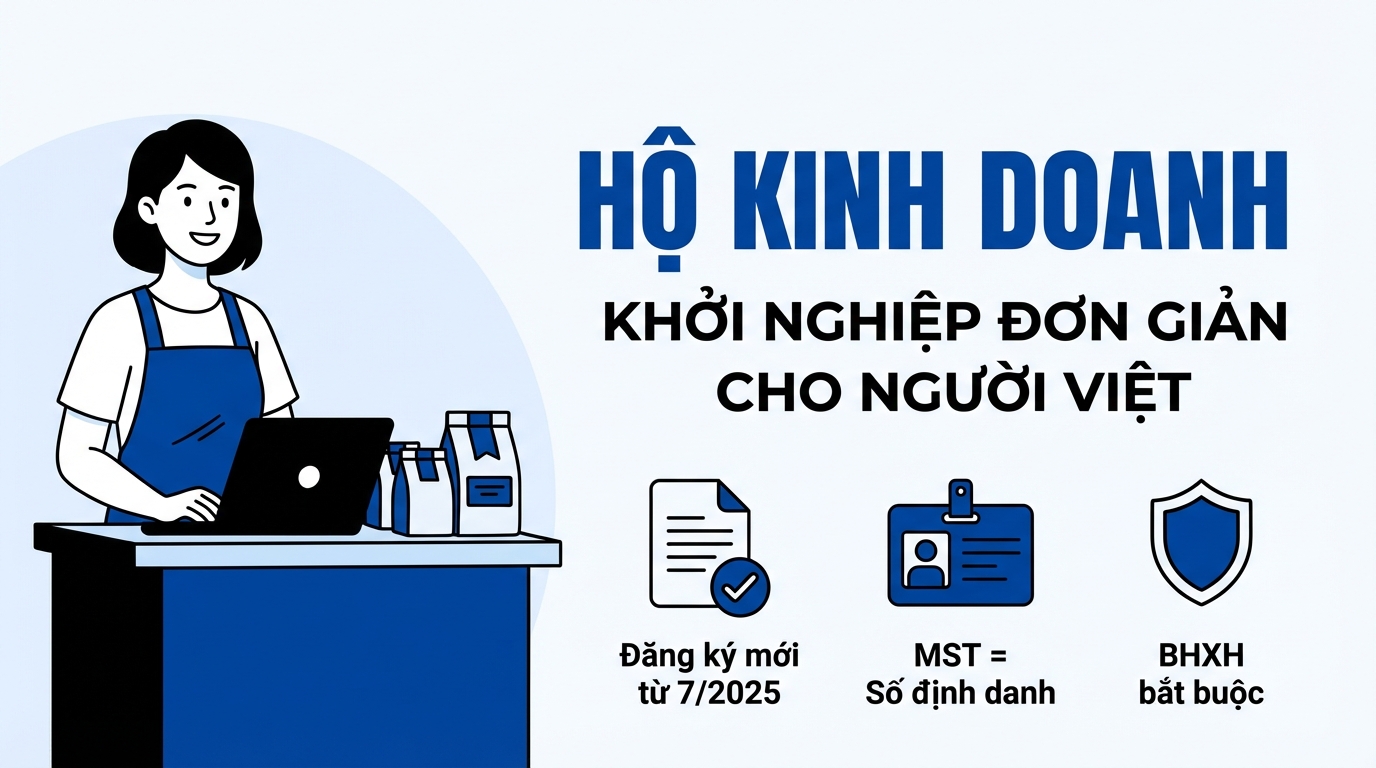
การเริ่มต้นธุรกิจไม่จำเป็นต้องซับซ้อนกับขั้นตอนการจดทะเบียนบริษัทหรือเงินทุนจำนวนมาก หลายคนเริ่มต้นด้วยการขายสินค้าออนไลน์ เปิดร้านกาแฟ หรือร้านขายของชำเล็กๆ ในรูปแบบของการประกอบการ นี่คือรูปแบบธุรกิจที่มีความยืดหยุ่น เหมาะสำหรับผู้ที่ต้องการทดลองความคิดธุรกิจหรือสร้างรายได้เพิ่มเติม
อย่างไรก็ตาม หลายคนยังไม่เข้าใจชัดเจนว่าการประกอบการดำเนินการอย่างไร ต้องจดทะเบียนอย่างไร และมีข้อบังคับใดต่อรัฐบาล บทความนี้จะช่วยให้คุณเข้าใจแต่ละด้านอย่างง่ายและเป็นจริงที่สุด
การประกอบการคืออะไรจริงๆ
การประกอบการคือรูปแบบธุรกิจขนาดเล็ก ซึ่งดำเนินการโดยบุคคลคนหนึ่งหรือสมาชิกภายในครอบครัวเดียวกัน ผู้ประกอบการมีความรับผิดชอบต่อสินทรัพย์ทั้งหมดของตนต่อกิจกรรมธุรกิจของผู้ประกอบการ (พระราชกฤษฎีกา 168/2025/NĐ-CP มาตรา 82 ข้อ 1) เจ้าของการประกอบการและสมาชิกครอบครัวที่จดทะเบียนการประกอบการมีความรับผิดชอบร่วมกันต่อกิจกรรมธุรกิจของการประกอบการ (มาตรา 84 ข้อ 1)
ต่างจากวิสาหกิจ การประกอบการไม่มีสถานะเป็นบุคคลธรรมชาติอิสระ หากการประกอบการจดทะเบียนโดยสมาชิกครอบครัว สมาชิกจะให้อำนาจแบบเป็นลายลักษณ์อักษรแก่สมาชิกคนหนึ่งให้เป็นตัวแทนของการประกอบการ และเอกสารให้อำนาจนี้ต้องได้รับการรับรองสาธารณะหรือรับรอง (พระราชกฤษฎีกา 168/2025/NĐ-CP มาตรา 82 ข้อ 1)
ตามพระราชกฤษฎีกา 168/2025/NĐ-CP มาตรา 83 ข้อ 1 บุคคลและสมาชิกครอบครัวได้รับอนุญาตให้จดทะเบียนการประกอบการเพียงหนึ่งแห่งเท่านั้นในขอบเขตของประเทศทั้งประเทศ การประกอบการหนึ่งแห่งอาจมีสถานที่ประกอบการหลายแห่งในขอบเขตของประเทศทั้งประเทศและต้องแจ้งให้หน่วยงานจัดการภาษี หน่วยงานจัดการตลาด ทราบตามข้อบังคับกฎหมาย (มาตรา 87 ข้อ 2 ถูกแก้ไขโดยพระราชกฤษฎีกา 296/2026/NĐ-CP มาตรา 19 ข้อ 5; พระราชกฤษฎีกา 296/2026/NĐ-CP มีผลบังคับใช้ตั้งแต่วันที่ 23/07/2026 ตามมาตรา 22 ข้อ 1)
รหัสประจำตัวผู้เสียภาษีของการประกอบการคือหมายเลขประจำตัวประชาชนของเจ้าของการประกอบการ (พระราชบัญญัติจัดการภาษี 108/2025/QH15 มาตรา 11 ข้อ 1)
บุคคลธรรมชาติที่ประกอบการแตกต่างจากการประกอบการอย่างไร
หลายคนสงสัยเกี่ยวกับความแตกต่างระหว่างบุคคลธรรมชาติที่ประกอบการและการประกอบการ ในพระราชกฤษฎีกา 68/2026/NĐ-CP บุคคลธรรมชาติที่ประกอบการคือบุคคลธรรมชาติที่มีถิ่นที่อยู่มีกิจกรรมผลิตและธุรกิจ รวมถึงบุคคลธรรมชาติที่จดทะเบียนจัดตั้งการประกอบการหรือบุคคลที่ได้รับอำนาจจากสมาชิกครอบครัวให้เป็นตัวแทนของการประกอบการ (มาตรา 4 ข้อ 1)
ผู้เสียภาษีตามพระราชกฤษฎีกานี้คือการประกอบการ บุคคลธรรมชาติที่ประกอบการ (พระราชกฤษฎีกา 68/2026/NĐ-CP มาตรา 2 ข้อ 1) หากคุณยังไม่แน่ใจว่าตนเองอยู่ในกรณีใด โปรดถามผู้บัญชีการเงิน
ประเด็นรหัสประจำตัวผู้เสียภาษีของการประกอบการ
เมื่อจดทะเบียนการประกอบการ คุณจะได้รับรหัสประจำตัวผู้เสียภาษีโดยอัตโนมัติ ซึ่งปรากฏในใบรับรองการจดทะเบียนการประกอบการ (พระราชกฤษฎีกา 168/2025/NĐ-CP มาตรา 91 ข้อ 1)
รหัสประจำตัวผู้เสียภาษีของบุคคลธรรมชาติ ครอบครัว การประกอบการ บุคคลธรรมชาติที่ประกอบการ คือหมายเลขประจำตัวประชาชนของบุคคลธรรมชาติ เจ้าของครอบครัว เจ้าของการประกอบการ บุคคลธรรมชาติที่ประกอบการ ซึ่งออกให้ตามข้อบังคับกฎหมายเกี่ยวกับบัตรประจำตัวประชาชน (พระราชบัญญัติจัดการภาษี 108/2025/QH15 มาตรา 11 ข้อ 1) กฎหมายนี้มีผลบังคับใช้ตั้งแต่วันที่ 01/07/2026 (มาตรา 52 ข้อ 1) ผู้เสียภาษีที่ได้รับรหัสประจำตัวผู้เสียภาษีก่อนวันที่ประกาศใช้อนุสัญญา 90/2026/TT-BTC จะยังคงใช้รหัสประจำตัวผู้เสียภาษีที่ได้รับต่อไป ยกเว้นกรณีบุคคลธรรมชาติ ครอบครัว การประกอบการ บุคคลธรรมชาติที่ประกอบการ ตามที่กำหนดไว้ในข้อ 1 มาตรา 11 พระราชบัญญัติจัดการภาษี 108/2025/QH15 จะใช้หมายเลขประจำตัวประชาชนเป็นรหัสประจำตัวผู้เสียภาษี (อนุสัญญา 90/2026/TT-BTC มาตรา 37 ข้อ 2) อนุสัญญา 90/2026/TT-BTC มีผลบังคับใช้ตั้งแต่วันที่ 01/07/2026 และแทนที่อนุสัญญา 86/2024/TT-BTC (มาตรา 36 ข้อ 1)
บุคคล ครัวเรือน ห้องเรียนธุรกิจ บุคคลที่ประกอบการค้นหาข้อมูลการลงทะเบียนภาษีที่ได้รับการตรวจสอบจากหน่วยงานภาษีโดยตรงหรือไม่ตรงกับฐานข้อมูลประชากรของชาติบนพอร์ทัลบริการสาธารณะแห่งชาติ ระบบการจัดการข้อมูลภาษี หรือบัญชีธุรกรรมอิเล็กทรอนิกส์ ในกรณีที่ข้อมูลมีข้อผิดพลาด ผู้เสียภาษีติดต่อหน่วยงานภาษีที่จัดการโดยตรงหรือสำนักงานภาษีท้องที่ที่มีผู้เสียภาษีอาศัยอยู่เพื่ออัปเดตข้อมูลที่ถูกต้อง (หนังสือแนวทาง 90/2026/TT-BTC มาตรา 37 วรรค 5)
ในกรณีที่ได้รับหมายเลขประจำตัวผู้เสียภาษีก่อนวันที่ 01/7/2025 แต่ข้อมูลการลงทะเบียนภาษีของบุคคล หัวหน้าครัวเรือน หัวหน้าห้องเรียนธุรกิจ บุคคลที่ประกอบการไม่ตรงกับข้อมูลบุคคลที่จัดเก็บไว้ในฐานข้อมูลประชากรของชาติหรือไม่ครบถ้วน ผู้เสียภาษีต้องทำการเปลี่ยนแปลงข้อมูลการลงทะเบียนภาษีกับหน่วยงานภาษีเพื่อให้มั่นใจว่าข้อมูลตรงกับฐานข้อมูลประชากรของชาติก่อนใช้หมายเลขประจำตัวประชาชนเป็นหมายเลขประจำตัวผู้เสียภาษี (หนังสือแนวทาง 90/2026/TT-BTC มาตรา 37 วรรค 3) ในกรณีที่ได้รับมากกว่าหนึ่งหมายเลขประจำตัวผู้เสียภาษี ผู้เสียภาษีต้องอัปเดตข้อมูลหมายเลขประจำตัวประชาชนสำหรับหมายเลขประจำตัวผู้เสียภาษีที่ได้รับเพื่อให้หน่วยงานภาษีรวมหมายเลขประจำตัวผู้เสียภาษีเข้าในหมายเลขประจำตัวประชาชน รวมข้อมูลภาษีของผู้เสียภาษีตามหมายเลขประจำตัวประชาชน (มาตรา 37 วรรค 4)
ครัวเรือน บุคคลที่มีกิจกรรมการผลิตและการประกอบการที่อยู่ในสัญญาที่ไม่ต้องลงทะเบียนห้องเรียนธุรกิจตามกฎหมายว่าด้วยการลงทะเบียนธุรกิจลงทะเบียนภาษีโดยตรงกับหน่วยงานภาษี (หนังสือแนวทาง 90/2026/TT-BTC มาตรา 4 วรรค 2 ข้อ k) โดยแบบฟอร์มการลงทะเบียนภาษี หมายเลข 03-ĐKT หรือเอกสารการประกาศภาษีที่มีข้อมูลการลงทะเบียนภาษีที่รวมอยู่ด้วย (มาตรา 21 วรรค 1 ข้อ b.1.2) กำหนดเวลาสำหรับการลงทะเบียนภาษีครั้งแรกคือ 10 วันทำการ นับจากวันที่เริ่มทำกิจกรรมประกอบการสำหรับบุคคลที่ประกอบการไม่อยู่ในการลงทะเบียนธุรกิจ หรือตั้งแต่วันที่เกิดภาระผูกพันต่อกำหนดการของรัฐสำหรับกรณีอื่นที่ยังไม่มีหมายเลขประจำตัวผู้เสียภาษี (ประมวณคำสั่ง 252/2026/NĐ-CP มาตรา 6 วรรค 3 ข้อ a ข้อ a.2 และข้อ a.5) ห้องเรียนธุรกิจที่ลงทะเบียนแล้วตามกลไกประตูเดียวที่เชื่อมต่อกันแล้วกำหนดเวลาในการลงทะเบียนภาษีคือกำหนดเวลาการลงทะเบียนห้องเรียนธุรกิจ (มาตรา 6 วรรค 2) ห้องเรียนธุรกิจที่ได้รับใบรับรองการลงทะเบียนห้องเรียนธุรกิจแล้วแต่ยังไม่ได้รับหมายเลขประจำตัวผู้เสียภาษีแล้วหน่วยงานภาษีให้คำแนะนำในการยื่นเอกสารการลงทะเบียนภาษีตามมาตรา 7 มาตรา 21 หนังสือแนวทาง 90/2026/TT-BTC (มาตรา 37 วรรค 6)
ใครมีสิทธิ์ในการจัดตั้งห้องเรียนธุรกิจ?
ไม่是ทุกคนที่สามารถลงทะเบียนห้องเรียนธุรกิจได้ บุคคล สมาชิกครัวเรือน ที่เป็นพลเมืองเวียดนามและมีความสามารถในการกระทำของพลเมืองอย่างครบถ้วนตามที่กฎหมายแพ่งกำหนดมีสิทธิ์จัดตั้งห้องเรียนธุรกิจ ยกเว้นผู้ที่กำลังถูกดำเนินการทางอาญา ถูกควบคุมตัวเพื่อขังเบื้องต้น กำลังสิ้นสุดโทษจำคุก กำลังเลิกจ้างบรรษัทห้องเรียนเพื่อบังคับและมูลค่านั่น ให้การศึกษาบังคับหรือกำลังถูกศาลห้ามไม่ให้ดำรงตำแหน่ง ห้ามประกอบวิชาชีพหรือทำงานใดงานหนึ่งตามประเภท และผู้ที่ไม่มีสิทธิ์จัดตั้งห้องเรียนธุรกิจตามที่กฎหมายกำหนด (ประมวณคำสั่ง 168/2025/NĐ-CP มาตรา 82 วรรค 2) บุคคลที่มีอายุตั้งแต่สิบแปดปีขึ้นไปเป็นผู้บรรลุนิติภาวะและมีความสามารถในการกระทำของพลเมืองอย่างครบถ้วน ยกเว้นกรณีที่กำหนดไว้ในมาตรา 22 23 และ 24 ของกฎหมายแพ่ง (กฎหมายแพ่ง 91/2015/QH13 มาตรา 20 วรรค 1 และวรรค 2)
ครัวเรือนยังสามารถลงทะเบียนได้ แต่สมาชิกทั้งหมดต้องเป็นพลเมืองเวียดนามและต้องเลือกตัวแทนคนหนึ่งเพื่อจัดการกิจกรรมประกอบการทั้งหมด
มีบางกรณีที่ไม่จำเป็นต้องลงทะเบียนครัวเรือนค้า ครัวเรือนที่ประกอบการเกษตร ป่าไม้ ประมง การทำเกลือ และผู้ขายแบบเร่ร่อน ของพวกพอ การค้าแบบเดินทาง การประกอบการเคลื่อนที่ การประกอบการตามฤดูกาล ให้บริการที่มีรายได้ต่ำไม่จำเป็นต้องลงทะเบียนครัวเรือนค้า ยกเว้นในกรณีที่ประกอบการในสาขา วิชาชีพที่มีการลงทุนประกอบการมีเงื่อนไข คณะอนุมัติประชาชนของจังหวัด เมืองที่อยู่ภายใต้อำนาจของส่วนกลางกำหนดระดับรายได้ต่ำที่ใช้บังคับภายในเขตท้องถิ่น (ประกาศกฎกำหนด 168/2025/NĐ-CP มาตรา 82 วรรค 3) สำหรับผู้ที่อยากจะจัดตั้งครัวเรือนค้าแล้วต้องลงทะเบียนครัวเรือนค้าตามประกาศกฎกำหนด 168/2025/NĐ-CP (มาตรา 82 วรรค 4)
คุณต้องพิจารณาทรัพยากรส่วนบุคคลอย่างรอบคอบ เช่น ทุนสินทรัพย์ ทักษะ เวลา และความสามารถในการยอมรับความเสี่ยงก่อนตัดสินใจลงทะเบียนครัวเรือนค้า รูปแบบนี้เหมาะสำหรับผู้ที่ต้องการเริ่มต้นในขนาดเล็กและมีความยืดหยุ่นในการบริหารจัดการ
ขั้นตอนการลงทะเบียนครัวเรือนค้าโดยละเอียด
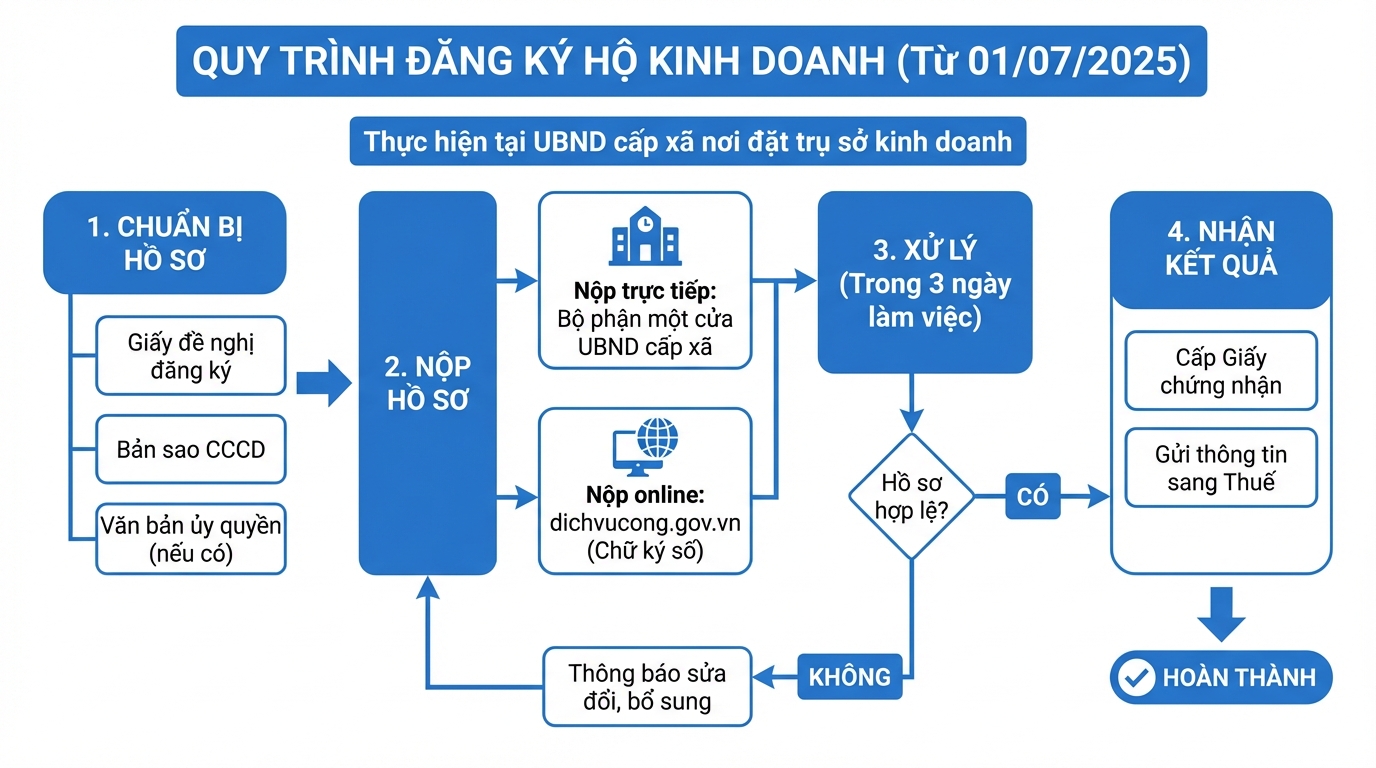
นับจากวันที่ 01/07/2025 ครัวเรือนค้าลงทะเบียนกับหน่วยงานลงทะเบียนการประกอบการระดับตำบล (ประกาศกฎกำหนด 168/2025/NĐ-CP มาตรา 94 และมาตรา 124 วรรค 1) หากหน่วยงานบริหารส่วนท้องถิ่นระดับตำบลจัดตั้งห้องเฉพาะทาง หน่วยงานลงทะเบียนการประกอบการจะเป็นห้องเฉพาะทางภายใต้คณะอนุมัติประชาชนระดับตำบลที่มีหน้าที่และความรับผิดชอบในการลงทะเบียนครัวเรือนค้าตามการตัดสินใจของคณะอนุมัติประชาชนระดับจังหวัด เมืองที่อยู่ภายใต้อำนาจของส่วนกลาง หากไม่จัดตั้งห้องเฉพาะทาง หน่วยงานลงทะเบียนการประกอบการจะเป็นคณะอนุมัติประชาชนระดับตำบล (มาตรา 20 วรรค 2 ตามที่แก้ไขโดยประกาศกฎกำหนด 296/2026/NĐ-CP มาตรา 5 ประกาศกฎกำหนด 296/2026/NĐ-CP มีผลบังคับใช้นับจากวันที่ 23/07/2026 ตามมาตรา 22 วรรค 1) ครัวเรือนค้าสามารถส่งเอกสารและรับผลลัพธ์ที่หน่วยงานลงทะเบียนการประกอบการระดับตำบลใดก็ได้ภายในเขตจังหวัด เมืองที่อยู่ภายใต้อำนาจของส่วนกลางที่ครัวเรือนค้าตั้งสำนักงาน (มาตรา 88 วรรค 2)
การเตรียมเอกสาร
เอกสารลงทะเบียนจัดตั้งครัวเรือนค้าประกอบด้วยแบบฟอร์มขออนุญาตลงทะเบียนครัวเรือนค้าและ หากครัวเรือนค้าได้รับการจัดตั้งโดยสมาชิกของครัวเรือน สำเนาเอกสารอนุญาตของสมาชิกครัวเรือนให้สมาชิกคนหนึ่งทำหน้าที่เป็นเจ้าของครัวเรือนค้า เอกสารอนุญาตนี้ต้องได้รับการรับรองหรือเซ็นต์สำเร็จรูปตามข้อกำหนดของกฎหมาย (ประกาศกฎกำหนด 168/2025/NĐ-CP มาตรา 99 วรรค 2) ในกรณีที่ส่งเอกสารเป็นสำเนากระดาษ ผู้ส่งเอกสารต้องนำเสนอบัตรประจำตัวประชาชน บัตรประจำตัวประชาชนหรือใช้บัตรประจำตัวประชาชนแบบอิเล็กทรอนิกส์ (มาตรา 92 วรรค 2) ในกรณีที่การเชื่อมต่อระหว่างฐานข้อมูลเกี่ยวกับการลงทะเบียนครัวเรือนค้ากับฐานข้อมูลประชากรของประเทศเกิดการหยุดชะงักเอกสารที่มีข้อกำหนดให้ประกาศข้อมูลส่วนบุคคลต้องมีสำเนาบัตรประจำตัวประชาชน บัตรประจำตัวประชาชนที่ยังมีอายุการใช้งานของบุคคลนั้น (มาตรา 92 วรรค 3)
การส่งเอกสาร
เจ้าของครัวเรือนค้าหรือผู้ที่ได้รับการอนุญาตลงทะเบียนครัวเรือนค้ากับหน่วยงานลงทะเบียนการประกอบการระดับตำบลตามหนึ่งในสามวิธี ได้แก่ ลงทะเบียนโดยตรงที่หน่วยงานลงทะเบียนการประกอบการระดับตำบล ลงทะเบียนผ่านบริการไปรษณีย์ หรือลงทะเบียนผ่านระบบเทคโนโลยีสารสนเทศ (ประกาศกฎกำหนด 168/2025/NĐ-CP มาตรา 94) เมื่อลงทะเบียนผ่านระบบเทคโนโลยีสารสนเทศ ผู้ส่งเอกสารจะเข้าสู่ระบบพอร์ตการบริการสาธารณะของประเทศหรือแอปพลิเคชันการระบุตัวตนของประเทศโดยใช้บัญชีการระบุตัวตนแบบอิเล็กทรอนิกส์เพื่อเข้าถึงระบบข้อมูลเกี่ยวกับการลงทะเบียนครัวเรือนค้า (มาตรา 113 วรรค 1 ตามที่แก้ไขโดยประกาศกฎกำหนด 296/2026/NĐ-CP มาตรา 18)
การรับผลลัพธ์
Nếu hồ sơ đủ điều kiện cấp, Cơ quan đăng ký kinh doanh cấp xã cấp Giấy chứng nhận đăng ký hộ kinh doanh và gửi thông báo về Cơ quan thuế quản lý trực tiếp hộ kinh doanh cho hộ kinh doanh trong thời hạn 03 ngày làm việc kể từ ngày nhận hồ sơ. Nếu hồ sơ không đủ điều kiện cấp, Cơ quan đăng ký kinh doanh cấp xã thông báo bằng văn bản cho người nộp hồ sơ trong thời hạn 03 ngày làm việc kể từ ngày nhận hồ sơ; thông báo phải nêu rõ lý do và các yêu cầu sửa đổi, bổ sung hồ sơ (Nghị định 168/2025/NĐ-CP, Điều 99 khoản 3). Hồ sơ được tiếp nhận trên Hệ thống thông tin về đăng ký hộ kinh doanh sau giờ hành chính hoặc vào ngày nghỉ, ngày lễ, Tết thì thời hạn trả kết quả được tính từ ngày làm việc kế tiếp của ngày hồ sơ được tiếp nhận (Điều 112 khoản 4, do Nghị định 296/2026/NĐ-CP, Điều 17 khoản 4, bổ sung).
Việc thực hiện online qua Cổng dịch vụ công quốc gia giúp bạn theo dõi tiến độ xử lý và nhận kết quả nhanh chóng mà không phải đến trực tiếp nhiều lần.
หน้าที่ภาษีของครัวเรือนธุรกิจ
ครัวเรือนธุรกิจต้องปฏิบัติหน้าที่ภาษีตามขนาด สาขาธุรกิจ และรายได้ประจำปี ประเภทภาษีที่พบบ่อยได้แก่ ภาษีมูลค่าเพิ่ม ภาษีเงินได้บุคคลธรรมชาติ และภาษีพิเศษบางประเภท เช่น ภาษีสรรพสามิต หรือภาษีเพื่อการปกป้องสิ่งแวดล้อม ขึ้นอยู่กับสินค้าและบริการที่ประกอบกิจการ
นับแต่วันที่ 01/01/2026 ครัวเรือนธุรกิจและบุคคลธรรมชาติที่ประกอบกิจการมีรายได้ประจำปีตั้งแต่ 01 พันล้านบาทลงมาไม่ต้องเสียภาษีมูลค่าเพิ่มและไม่ต้องนำส่งภาษีเงินได้บุคคลธรรมชาติ ส่วนที่สูงกว่า 01 พันล้านบาทต้องเสียภาษีมูลค่าเพิ่มและนำส่งภาษีเงินได้บุคคลธรรมชาติ (พระราชกฤษฎีกา 68/2026/NĐ-CP มาตรา 3 และมาตรา 4 ที่ได้รับการแก้ไขโดยพระราชกฤษฎีกา 141/2026/NĐ-CP)
นับแต่วันที่ 01/01/2026 ครัวเรือนธุรกิจและบุคคลธรรมชาติที่ประกอบกิจการไม่ใช้วิธีการคิดภาษีแบบสัญญาและต้องนำส่งภาษีตามกฎหมายว่าด้วยการบริหารจัดการภาษี (มติประชุม 198/2025/QH15 มาตรา 10 วรรค 6)
นับแต่วันที่ 05/03/2026 วิธีการแจ้งภาษีของครัวเรือนธุรกิจและบุคคลธรรมชาติที่ประกอบกิจการขึ้นอยู่กับรายได้ประจำปี (พระราชกฤษฎีกา 68/2026/NĐ-CP มาตรา 8 มาตรา 9 และมาตรา 10 ที่มีผลใช้บังคับตั้งแต่วันที่ 05/03/2026 ตามมาตรา 19 อัตรา 01 พันล้านบาทตามพระราชกฤษฎีกา 141/2026/NĐ-CP มาตรา 1 วรรค 1 ใช้บังคับตั้งแต่วันที่ 01/01/2026 ตามมาตรา 3)
ข้อบัญญัติเกี่ยวกับการประกันสังคมบังคับ
นับแต่วันที่ 1 กรกฎาคม 2025 ตามพระราชบัญญัติประกันสังคม 2024 เจ้าของครัวเรือนธุรกิจที่มีการจดทะเบียนอย่างเป็นทางการต้องเข้าร่วมประกันสังคมบังคับ นี่คือการเปลี่ยนแปลงที่สำคัญเพื่อขยายการคุ้มครองสังคมให้กับแรงงานอิสระ
อัตราเงินสมทบประกันสังคมบังคับคำนวณตามอัตราร้อยละ 25 บนพื้นฐานค่าจ้างหรือเงินเดือน โดย 22% เป็นกองทุนเงินบำนาญและทุนประกันตัวต่ออายุ ส่วน 3% เป็นกองทุนประกันการป่วยและการท้องครรภ์ คุณมีสิทธิ์เลือกพื้นฐานเงินเดือนสำหรับการสมทบเองได้ แต่ต้องไม่ต่ำกว่าอัตราอ้างอิงและไม่เกินยี่สิบเท่าของอัตราอ้างอิง
โปรดปรึกษากับผู้จัดการบัญชีหรือหน่วยงานประกันสังคมเกี่ยวกับอัตราอ้างอิงและจำนวนเงินสมทบขั้นต่ำรายเดือนที่ใช้บังคับ คุณมีความยืดหยุ่นในการเลือกสมทบรายเดือน รายไตรมาส หรือทุกหกเดือนครั้ง ขึ้นอยู่กับสถานการณ์การเงินของคุณ
การเข้าร่วมประกันสังคมบังคับนำมาซึ่งผลประโยชน์มากมายในระยะยาว คุณจะได้รับเงินบำนาญเมื่ออายุชรา ผลประโยชน์สำหรับญาติที่สูญเสีย ผลประโยชน์สำหรับการท้องครรภ์และการป่วย นี่คือการลงทุนเพื่ออนาคตและความมั่นใจสำหรับตัวคุณและครอบครัว
สิ่งที่ต้องคำนึงถึงเมื่อทำกิจการ
การเข้าใจอย่างถ่องแท้เกี่ยวกับครัวเรือนธุรกิจและหน้าที่ทางกฎหมายที่มาพร้อมกับมันถือเป็นสิ่งจำเป็นก่อนที่คุณตัดสินใจเริ่มต้นธุรกิจ แบบจำลองนี้แม้จะง่ายแต่ยังคงต้องการความจริงจังในการปฏิบัติตามข้อกำหนดเกี่ยวกับการจดทะเบียน ภาษี และประกันสังคม
คุณต้องติดตามการเปลี่ยนแปลงของนโยบายและข้อกำหนดอย่างสม่ำเสมอเพื่อให้แน่ใจว่ากิจการของคุณปฏิบัติตามกฎหมายเสมอ การปฏิบัติตามหน้าที่อย่างครบถ้วนไม่เพียงแต่ช่วยหลีกเลี่ยงความเสี่ยงด้านกฎหมายเท่านั้น แต่ยังสร้างรากฐานที่มั่นคงสำหรับการพัฒนาในระยะยาว
หากคุณต้องการการสนับสนุนด้านการจัดการกระแสเงินสด การชำระภาษี หรือวิธีแก้ปัญหาทางการเงินอื่น ๆ ในระหว่างการดำเนินธุรกิจ การเลือกพันธมิตรธนาคารที่เชื่อถือได้จะช่วยให้คุณสามารถดำเนินการทั้งหมดได้อย่างราบรื่นและเป็นมืออาชีพมากขึ้น
หมายเหตุ: ข้อมูลในบทความนี้มีลักษณะเป็นข้อมูลอ้างอิงและอาจเปลี่ยนแปลงได้ตามเวลา คุณควรดูเพิ่มเติมในเอกสารกฎหมายปัจจุบันหรือติดต่อหน่วยงานที่เกี่ยวข้องเพื่อให้ได้ข้อมูลที่ถูกต้องที่สุด
แปลงสิ่งที่คุณเพิ่งอ่านเป็นผลลัพธ์ที่แท้จริง — ใช้งาน GTG CRM ได้เลยวันนี้ ฟรี
ใช้งานเลยวันนี้

