
Cập nhật ngày 28/10/2026. Bài viết này thuật lại các thông tin và đề xuất về thuế hộ kinh doanh được đưa ra trong năm 2025. Đó là nội dung tại thời điểm đó, không phải bản tổng hợp quy định đang áp dụng: các mức doanh thu 200 triệu đồng và 500 triệu đồng, mốc ngày 1/7/2026, cách chia nhóm và các biểu thuế dưới đây đều thuộc nội dung năm 2025. Diễn biến sau đó: Luật Thuế thu nhập cá nhân 109/2025/QH15, thông qua ngày 10/12/2025, quy định mức doanh thu năm không phải nộp thuế TNCN là 500 triệu đồng (Điều 7 khoản 1); Luật 09/2026/QH16, thông qua ngày 24/04/2026, sửa đổi khoản này và giao Chính phủ quy định mức doanh thu (Điều 1); Chính phủ đã quy định mức này là 01 tỷ đồng (Nghị định 68/2026/NĐ-CP, đã được Nghị định 141/2026/NĐ-CP sửa đổi). Quy định hiện hành về mức doanh thu, thuế suất, kỳ khai thuế và hóa đơn điện tử:
- Từ ngày 01/01/2026, hộ kinh doanh, cá nhân kinh doanh có doanh thu năm từ 01 tỷ đồng trở xuống không chịu thuế GTGT và không phải nộp thuế TNCN; trên 01 tỷ đồng thì chịu thuế GTGT và nộp thuế TNCN (Nghị định 68/2026/NĐ-CP, Điều 3 và Điều 4, đã được Nghị định 141/2026/NĐ-CP sửa đổi).
- Thuế TNCN: hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trên 01 tỷ đồng đến 03 tỷ đồng được chọn nộp theo thu nhập tính thuế (doanh thu trừ chi phí) nhân (x) thuế suất 15%, hoặc theo phần doanh thu vượt trên 01 tỷ đồng nhân (x) thuế suất theo ngành, nghề từ 0,5% đến 5%; doanh thu năm trên 03 tỷ đồng tính theo thu nhập tính thuế (Luật Thuế thu nhập cá nhân 109/2025/QH15, Điều 7 khoản 2 và khoản 3; Luật 09/2026/QH16, Điều 1, giao Chính phủ quy định mức doanh thu này, và mức đó là 01 tỷ đồng theo Nghị định 68/2026/NĐ-CP, Điều 4 khoản 1 và khoản 5, đã được Nghị định 141/2026/NĐ-CP sửa đổi). Quy định này áp dụng từ kỳ tính thuế năm 2026 (Luật Thuế thu nhập cá nhân 109/2025/QH15, Điều 29 khoản 2). Nếu đã chọn tính theo thu nhập tính thuế thì phải giữ phương pháp đó ổn định trong 02 năm liên tục kể từ năm đầu tiên áp dụng (Nghị định 68/2026/NĐ-CP, Điều 4 khoản 5 điểm d, đã được Nghị định 141/2026/NĐ-CP sửa đổi). Riêng cho thuê bất động sản: hãy hỏi kế toán.
- Thuế GTGT: hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trên 01 tỷ đồng nộp thuế GTGT theo phương pháp tính trực tiếp, bằng tỷ lệ % nhân (x) doanh thu; tỷ lệ % và doanh thu tính thuế thực hiện theo Luật Thuế giá trị gia tăng 48/2024/QH15 và các văn bản hướng dẫn thi hành (Nghị định 68/2026/NĐ-CP, Điều 3 khoản 2, đã được Nghị định 141/2026/NĐ-CP sửa đổi). Hãy hỏi kế toán về tỷ lệ áp dụng cho ngành, nghề của bạn.
- Từ ngày 05/03/2026 (Nghị định 68/2026/NĐ-CP, Điều 19), hộ kinh doanh, cá nhân kinh doanh có doanh thu năm từ 01 tỷ đồng trở xuống không khai thuế theo kỳ mà thông báo doanh thu thực tế phát sinh trong năm với cơ quan thuế, chậm nhất ngày 31/01 năm sau (Nghị định 68/2026/NĐ-CP, Điều 8 khoản 1 điểm a, đã được Nghị định 141/2026/NĐ-CP sửa đổi); hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trên 01 tỷ đồng đến 50 tỷ đồng khai thuế theo quý, doanh thu năm trên 50 tỷ đồng khai thuế theo tháng (Nghị định 68/2026/NĐ-CP, Điều 10 khoản 1, đã được Nghị định 141/2026/NĐ-CP sửa đổi).
- Hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trên 01 tỷ đồng, hoặc bán tài sản phải đăng ký quyền sở hữu, quyền sử dụng, phải dùng hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế (Nghị định 254/2026/NĐ-CP, Điều 6 khoản 1 điểm d, có hiệu lực từ ngày 01/07/2026; Nghị định 68/2026/NĐ-CP, Điều 8 khoản 5, đã được Nghị định 141/2026/NĐ-CP sửa đổi). Một số trường hợp không phải dùng hóa đơn điện tử, ví dụ thu nhập từ cho thuê bất động sản, hoặc làm đại lý xổ số, bảo hiểm, bán hàng đa cấp mà doanh nghiệp đã khấu trừ thuế (Nghị định 254/2026/NĐ-CP, Điều 7). Hộ kinh doanh, cá nhân kinh doanh có doanh thu năm từ 01 tỷ đồng trở xuống, đáp ứng điều kiện và có nhu cầu thì đăng ký dùng hóa đơn điện tử (Nghị định 68/2026/NĐ-CP, Điều 8 khoản 5 điểm b, đã được Nghị định 141/2026/NĐ-CP sửa đổi). Riêng hoạt động bán hàng hóa, cung cấp dịch vụ trực tiếp đến người tiêu dùng (bán lẻ, trừ ô tô, mô tô, xe máy và xe có động cơ khác; ăn uống; nhà hàng; khách sạn và các hoạt động khác nêu trong văn bản), Nghị định 254/2026/NĐ-CP, Điều 6 khoản 1 điểm c quy định sử dụng hóa đơn điện tử từ máy tính tiền. Hãy hỏi kế toán xem trường hợp của bạn có phải dùng hóa đơn điện tử không.
Năm 2025, Bộ Tài chính đề xuất miễn thuế cho hộ kinh doanh có doanh thu dưới 500 triệu đồng/năm, dự kiến áp dụng từ 1/7/2026. Đây là thông tin được nhiều hộ kinh doanh quan tâm, hứa hẹn giảm đáng kể gánh nặng thuế và tạo điều kiện thúc đẩy hoạt động kinh doanh nhỏ lẻ phát triển ổn định hơn.
Đề xuất nâng ngưỡng miễn thuế từ 200 triệu lên 500 triệu đồng/năm khi đó được xem là bước tiến quan trọng trong việc hỗ trợ khu vực kinh tế cá thể. Theo ước tính năm 2025, khoảng 90% hộ kinh doanh sẽ không còn phải nộp thuế, giúp các hộ có thể yên tâm duy trì hoạt động và tái đầu tư trong bối cảnh thị trường nhiều biến động.
Thông tin năm 2025 về thuế với hộ kinh doanh (không phải quy định hiện hành)
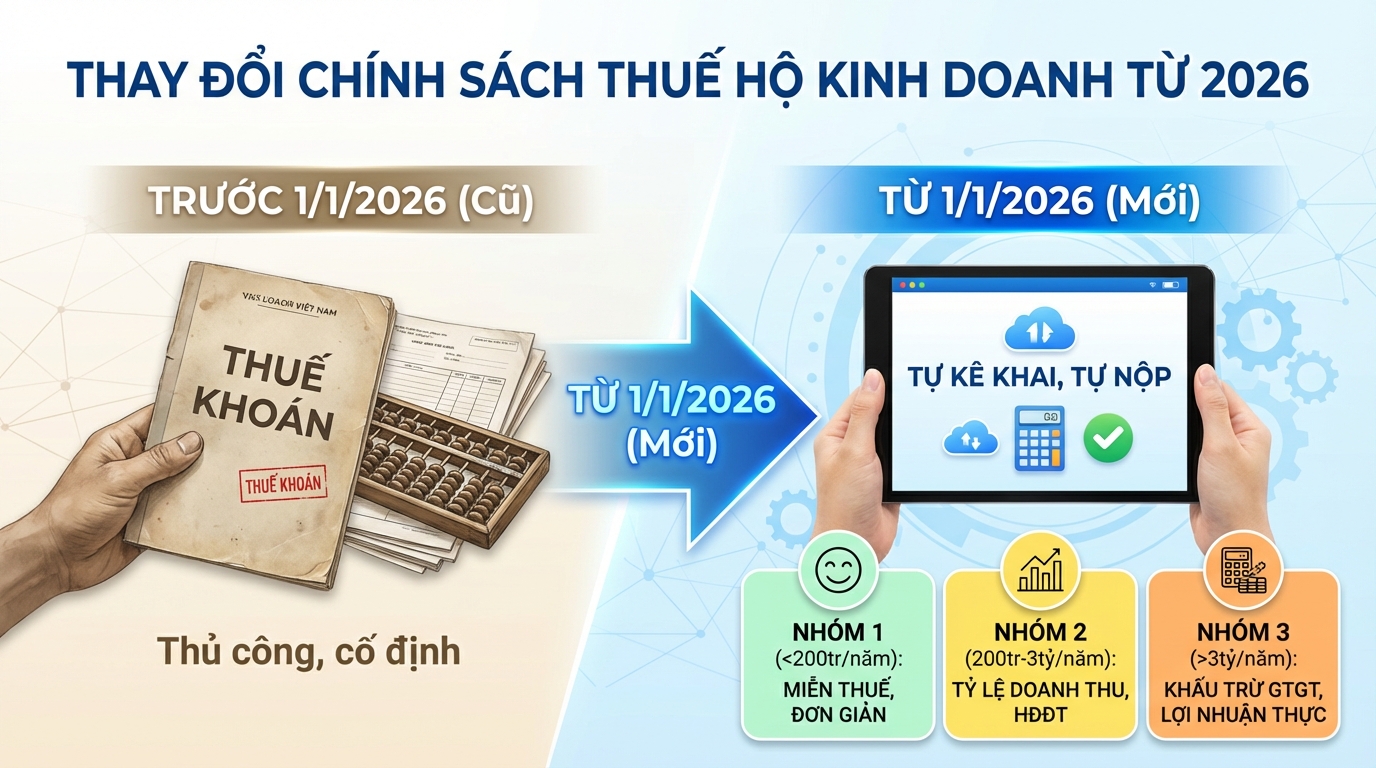
Theo Quyết định 3389/QĐ-BTC năm 2025, từ ngày 1/1/2026, sẽ chấm dứt hoàn toàn phương thức thu thuế khoán đối với hộ kinh doanh và chuyển sang quản lý theo phương pháp tự kê khai, tự nộp thuế. Hộ kinh doanh sẽ được chia thành 3 nhóm chính:
Nhóm 1: Doanh thu dưới 200 triệu đồng/năm
- Được miễn nộp thuế GTGT và thuế TNCN
- Không cần áp dụng sổ sách kế toán phức tạp
- Kê khai 2 lần/năm vào đầu năm và giữa/cuối năm
Nhóm 2: Doanh thu từ 200 triệu đến dưới 3 tỷ đồng/năm
- Áp dụng phương pháp tính thuế trực tiếp trên doanh thu
- Mức thuế suất theo ngành nghề:
- 1% cho phân phối, cung cấp hàng hóa
- 5% cho dịch vụ, xây dựng không bao thầu vật liệu
- 3% cho sản xuất, vận tải, dịch vụ gắn với hàng hóa, xây dựng có bao thầu vật liệu
- 2% cho hoạt động kinh doanh khác
- Kê khai thuế 4 lần/năm (theo quý)
- Hộ có doanh thu trên 1 tỷ đồng/năm thuộc ngành bán lẻ, dịch vụ trực tiếp phải xuất hóa đơn điện tử từ máy tính tiền có kết nối với cơ quan thuế
Nhóm 3: Doanh thu trên 3 tỷ đồng/năm
- Áp dụng phương pháp khấu trừ thuế GTGT: Thuế GTGT phải nộp = Thuế GTGT đầu ra – Thuế GTGT đầu vào
- Thuế TNCN: 17% trên tổng lợi nhuận (Lợi nhuận = Doanh thu – Chi phí hợp lý)
- Kê khai theo tháng nếu doanh thu trên 50 tỷ đồng/năm, theo quý nếu dưới 50 tỷ đồng/năm
Nội dung đề xuất của Bộ Tài chính năm 2025
Cuối tháng 11/2025, Bộ Tài chính ban hành Công văn 18491/BTC-CST với những điểm đáng chú ý:
Nâng mức doanh thu miễn thuế lên 500 triệu đồng/năm
- Điều chỉnh từ 200 triệu lên 500 triệu đồng/năm
- Khoảng 2,3 triệu hộ (90% tổng số 2,54 triệu hộ kinh doanh) sẽ được miễn thuế
- Áp dụng từ 1/7/2026 nếu được thông qua
Tính thuế theo thu nhập thực cho hộ có doanh thu trên 500 triệu
Hộ, cá nhân kinh doanh có doanh thu từ 500 triệu đến 3 tỷ đồng/năm:
- Tính thuế theo thu nhập thực tế (doanh thu – chi phí)
- Áp dụng thuế suất 15%, tương tự doanh nghiệp siêu nhỏ
- Nếu không xác định được chi phí, mới áp dụng thuế theo tỷ lệ trên doanh thu
Biểu thuế chi tiết theo dự thảo năm 2025
Thuế theo thu nhập (doanh thu – chi phí):
| Doanh thu năm | Thuế suất |
|---|---|
| Trên 500 triệu – 3 tỷ | 15% |
| Trên 3 – 50 tỷ | 17% |
| Trên 50 tỷ | 20% |
Thuế theo tỷ lệ % trên doanh thu (khi không xác định được chi phí):
| Ngành nghề | Tỷ lệ thuế |
|---|---|
| Phân phối, cung cấp hàng hóa | 0,5% |
| Dịch vụ, xây dựng không bao thầu NVL | 2% |
| Cho thuê tài sản, đại lý bảo hiểm, xổ số, đa cấp | 5% |
| Sản xuất, vận tải, xây dựng có bao thầu NVL | 1,5% |
| Sản phẩm/dịch vụ nội dung số | 5% |
| Ngành nghề khác | 1% |
Quy định riêng với cho thuê bất động sản
Cá nhân cho thuê bất động sản không thường xuyên (trừ kinh doanh lưu trú) có doanh thu trên 500 triệu đồng/năm:
- Chỉ áp dụng phương pháp tính thuế theo tỷ lệ trên doanh thu
- Không phải xác định chi phí, không phải bù trừ thu nhập, không phải quyết toán năm
Lợi ích mà đề xuất năm 2025 dự kiến mang lại
Giảm gánh nặng tài chính cho phần lớn hộ kinh doanh
Với 90% hộ kinh doanh được miễn thuế hoàn toàn, các hộ có doanh thu nhỏ hoặc không ổn định có thể yên tâm duy trì hoạt động, tái đầu tư và phục hồi tốt hơn.
Tính thuế công bằng hơn theo thu nhập thực
Hộ có doanh thu trên 500 triệu được tính thuế theo lợi nhuận thực tế: ai có lợi nhuận mới chịu thuế, lợi nhuận thấp thì nộp ít hoặc không nộp. Điều này đặc biệt có lợi cho các hộ có chi phí đầu vào lớn.
Tạo điều kiện phát triển ổn định
Chính sách mới giúp hộ kinh doanh nhỏ ổn định sinh kế, nâng cao khả năng cạnh tranh và đóng góp tích cực hơn cho nền kinh tế. Đây là bước tiến quan trọng hỗ trợ khu vực kinh tế cá thể.
Khuyến khích minh bạch và kê khai
Hộ kinh doanh có động lực hơn để kê khai, minh bạch doanh thu, giúp quản lý thuế hiệu quả và dễ dàng tiếp cận hỗ trợ, chính sách của Nhà nước.
Những đối tượng được hưởng lợi rõ nhất theo đề xuất năm 2025
Hộ kinh doanh nhỏ lẻ
Cửa hàng tạp hóa, quán ăn, quán cà phê quy mô nhỏ, tiệm dịch vụ, bán hàng online nhỏ lẻ có doanh thu dưới 500 triệu đồng/năm được miễn thuế hoàn toàn.
Cá nhân kinh doanh tự do
Người khởi nghiệp quy mô nhỏ, buôn bán online, bán hàng thời vụ có doanh thu không ổn định được hưởng lợi từ mức miễn thuế cao hơn, giúp họ yên tâm ổn định hơn.
Hộ có doanh thu 500 triệu – 3 tỷ đồng/năm
Nếu theo dõi được chi phí hợp lý, họ được tính thuế theo thu nhập thực tế thay vì doanh thu, có lợi cho hộ có chi phí đầu vào lớn (nhập hàng, thuê mặt bằng, nhân công...).
Ngành dịch vụ, bán buôn nhỏ
Những ngành có chi phí đầu vào, vận hành chiếm phần lớn doanh thu sẽ được lợi khi tính thuế theo lợi nhuận, nghĩa vụ thuế công bằng hơn.
Chuẩn bị cho sự thay đổi với GTG CRM
Với việc chuyển đổi phương thức tính thuế từ thuế khoán sang tự kê khai, các hộ kinh doanh cần chuẩn bị hệ thống quản lý bán hàng và kế toán rõ ràng để theo dõi doanh thu, chi phí một cách chính xác.
GTG CRM là giải pháp quản lý bán hàng đa kênh giúp các chủ shop, hộ kinh doanh:
- Tự động đồng bộ đơn hàng từ nhiều sàn TMĐT (Shopee, Lazada, TikTok Shop, Facebook...)
- Quản lý doanh thu, chi phí, lợi nhuận theo thời gian thực
- Xuất báo cáo doanh thu chi tiết theo ngày, tháng, quý, năm để phục vụ kê khai thuế
- Quản lý tồn kho, nhập xuất hàng hóa minh bạch
- Tích hợp hóa đơn điện tử, giúp đáp ứng yêu cầu xuất hóa đơn cho hộ có doanh thu trên 1 tỷ đồng/năm
Với GTG CRM, việc theo dõi doanh thu và chi phí trở nên đơn giản, giúp bạn dễ dàng chuẩn bị số liệu để xác định mức thuế phải nộp theo quy định hiện hành. Hãy theo dõi doanh thu, chi phí và hóa đơn đầy đủ để chuẩn bị số liệu khi thông báo doanh thu hoặc khai thuế.
Biến những gì vừa đọc thành kết quả thực tế — áp dụng ngay với GTG CRM, miễn phí.
Áp dụng ngay

