
Cập nhật ngày 29/10/2026: Nghị định 254/2026/NĐ-CP có hiệu lực từ ngày 01/07/2026 (Điều 43 khoản 1); từ ngày đó Nghị định 123/2020/NĐ-CP và Nghị định 70/2025/NĐ-CP hết hiệu lực thi hành (Điều 43 khoản 2). Thông tư 91/2026/TT-BTC có hiệu lực từ ngày 01/07/2026 (Điều 25 khoản 1); từ ngày đó Thông tư 32/2025/TT-BTC hết hiệu lực thi hành (Điều 25 khoản 2). Các câu dưới đây về hóa đơn điện tử của hộ kinh doanh và cá nhân kinh doanh đã được sửa theo các văn bản này. Nếu trường hợp của bạn không khớp với nội dung dưới đây, hãy hỏi kế toán.
Để đảm bảo tuân thủ đúng quy định và tránh các rủi ro pháp lý, chủ hộ kinh doanh cần nắm vững các quy tắc liên quan đến việc lập, sử dụng và quản lý hóa đơn điện tử. Bài viết này sẽ làm rõ những điểm then chốt giúp bạn vận hành nghiệp vụ xuất hóa đơn một cách chính xác và hiệu quả.
Khái Niệm Hóa Đơn Điện Tử
Nghị định 254/2026/NĐ-CP, Điều 3 (có hiệu lực từ ngày 01/07/2026) giải thích hóa đơn điện tử có mã của cơ quan thuế (khoản 1), hóa đơn điện tử không có mã của cơ quan thuế (khoản 2) và hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu điện tử với cơ quan thuế (khoản 3).
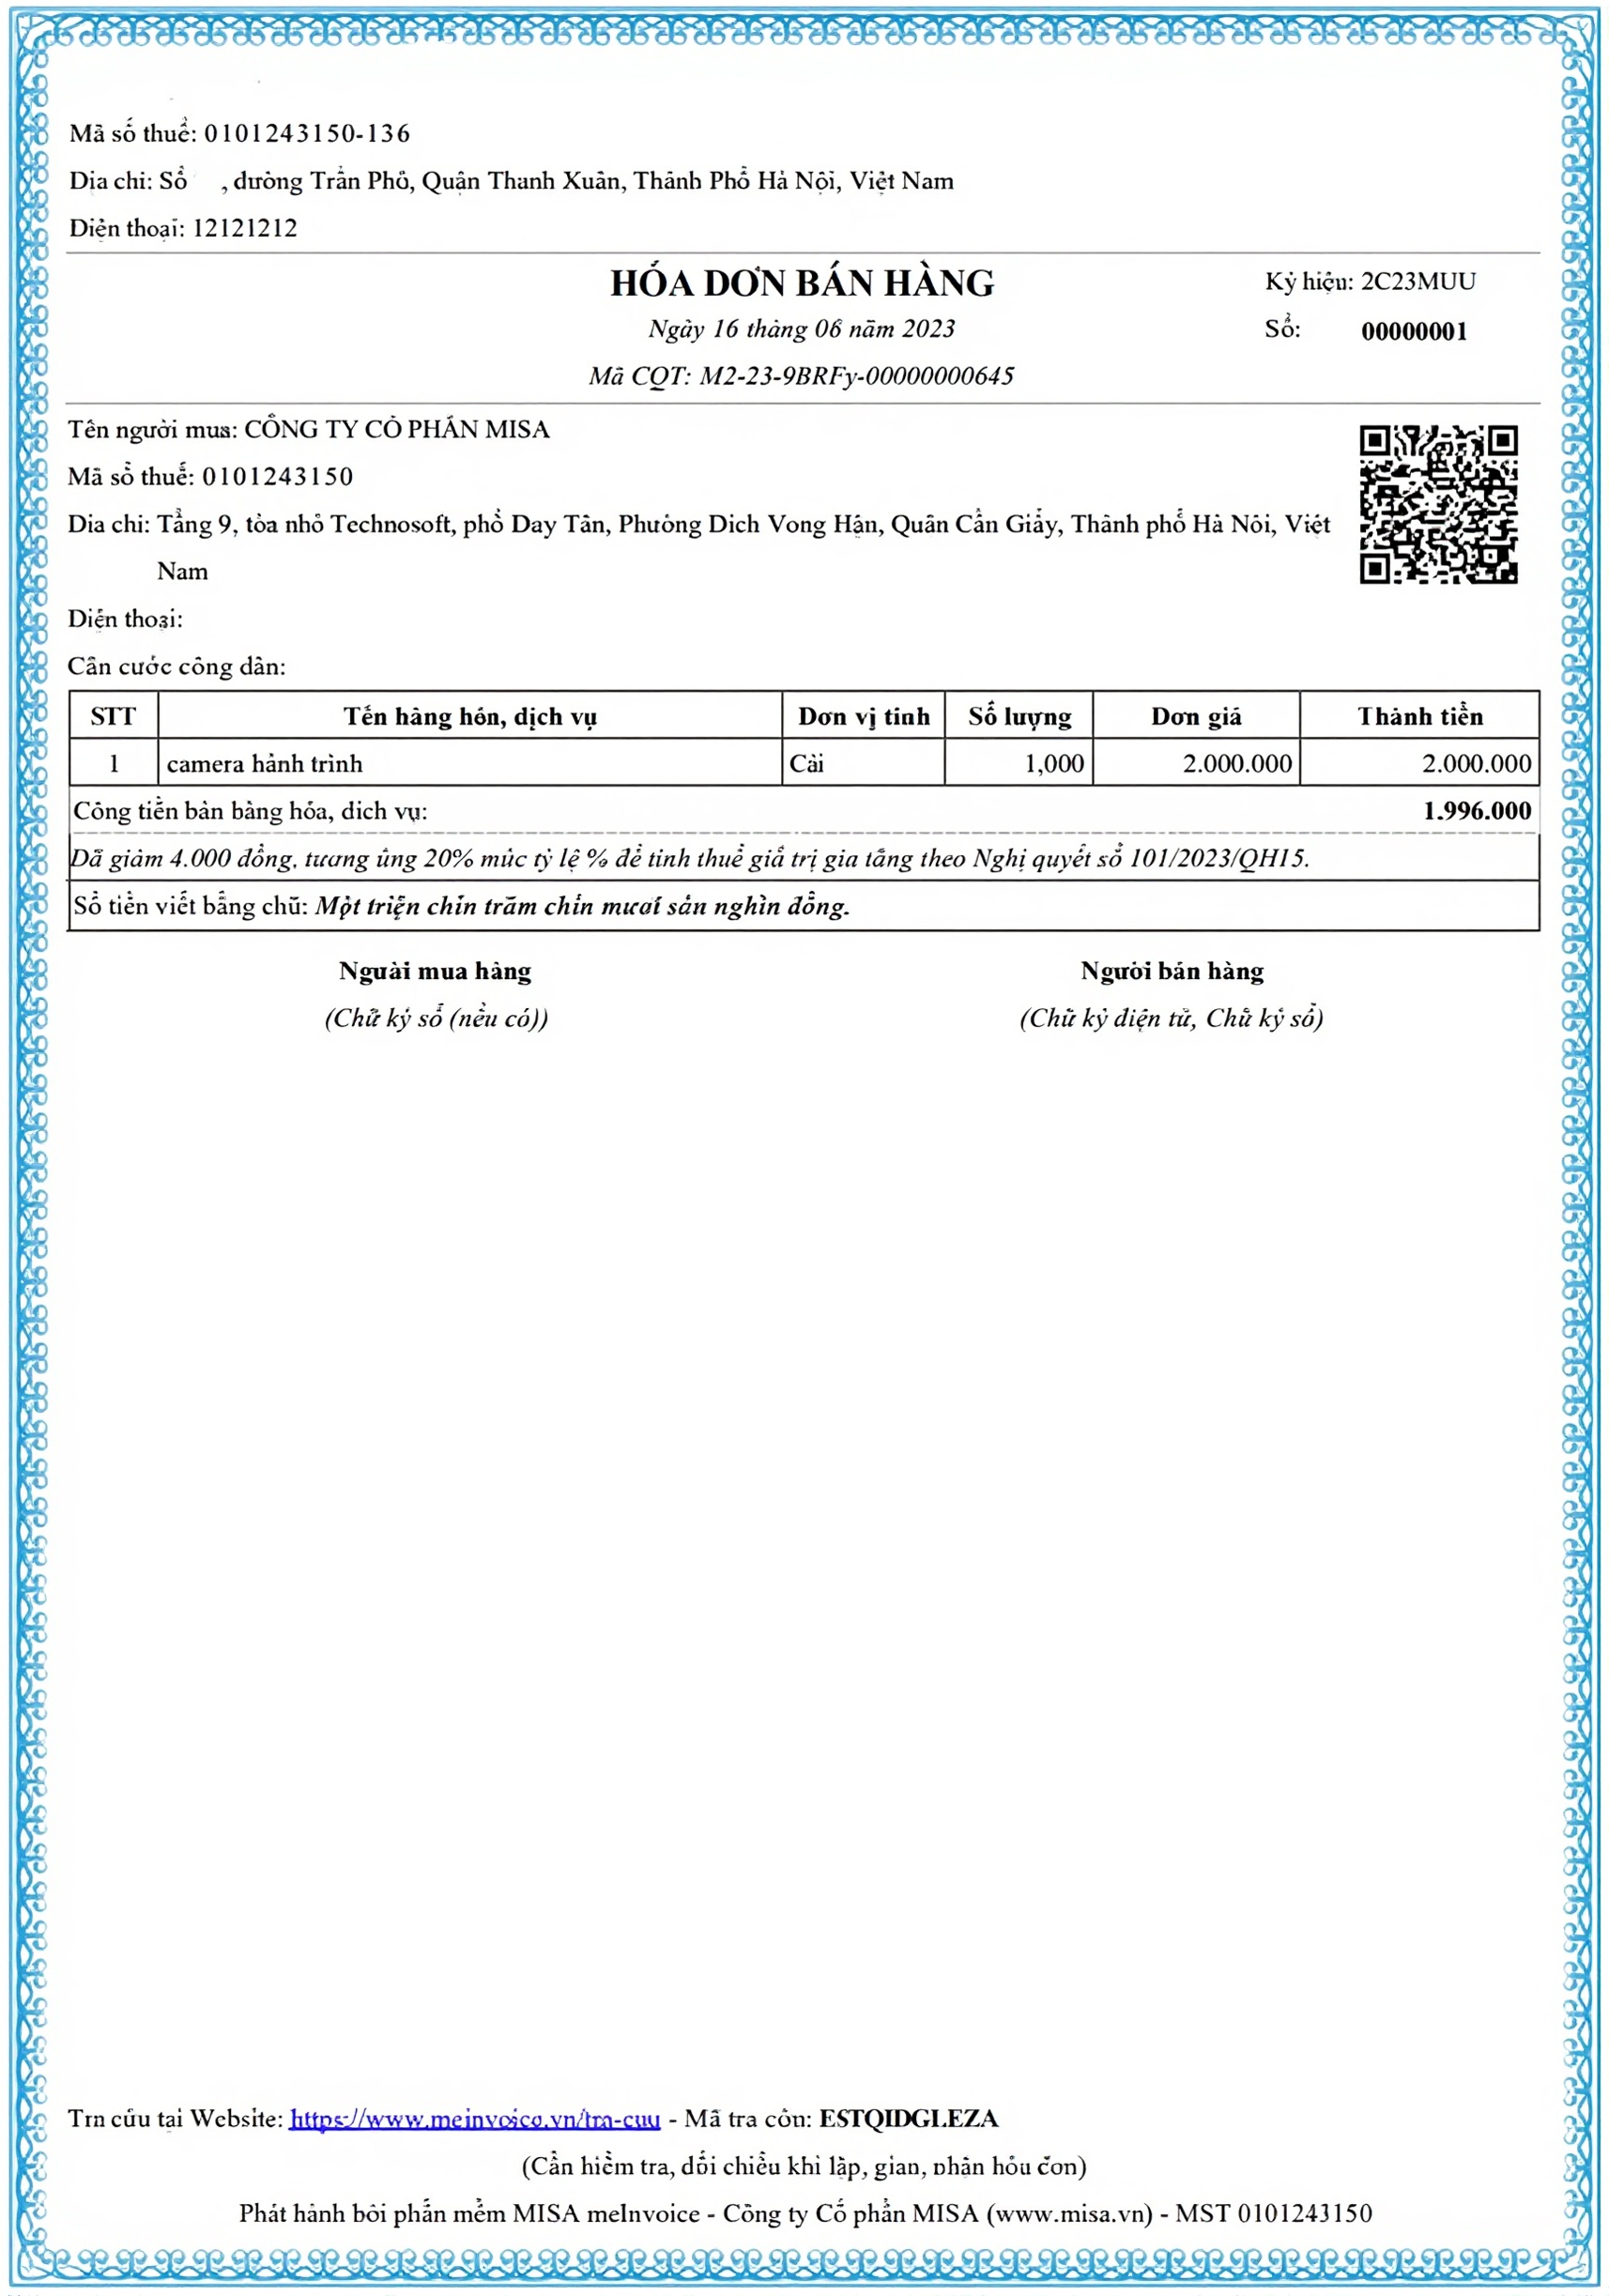
Hai loại đầu tiên được hiểu như sau. Loại thứ nhất là hóa đơn có mã của cơ quan thuế, được cấp mã trước khi gửi tới người mua. Mã này bao gồm số giao dịch duy nhất và chuỗi ký tự mã hóa dựa trên thông tin người bán. Loại thứ hai là hóa đơn không có mã của cơ quan thuế, do tổ chức tự lập và gửi trực tiếp cho khách hàng mà không cần xác thực trước từ cơ quan thuế.
Hộ Kinh Doanh Nào Phải Sử Dụng Hóa Đơn Điện Tử
Hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trên 01 tỷ đồng, hoặc bán tài sản phải đăng ký quyền sở hữu, quyền sử dụng, phải dùng hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế (Nghị định 254/2026/NĐ-CP, Điều 6 khoản 1 điểm d, có hiệu lực từ ngày 01/07/2026; Nghị định 68/2026/NĐ-CP, Điều 8 khoản 5, đã được Nghị định 141/2026/NĐ-CP sửa đổi).
Một số trường hợp không phải dùng hóa đơn điện tử, ví dụ thu nhập từ cho thuê bất động sản, hoặc làm đại lý xổ số, bảo hiểm, bán hàng đa cấp mà doanh nghiệp đã khấu trừ thuế (Nghị định 254/2026/NĐ-CP, Điều 7).
Hộ có doanh thu năm trước chưa trên 01 tỷ đồng (trừ hộ đã đăng ký dùng hóa đơn điện tử theo Điều 8 khoản 5 điểm b Nghị định 68/2026/NĐ-CP) mà trong năm tính thuế có doanh thu trên 01 tỷ đồng thì phải dùng hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế, và đăng ký sử dụng hóa đơn điện tử trong thời gian 30 ngày kể từ ngày cuối cùng của kỳ tính thuế có doanh thu lũy kế trên 01 tỷ đồng (Nghị định 68/2026/NĐ-CP, Điều 8 khoản 5 điểm c, đã được Nghị định 141/2026/NĐ-CP sửa đổi). Hộ mới ra kinh doanh: hãy hỏi kế toán.
Hộ kinh doanh, cá nhân kinh doanh có doanh thu năm từ 01 tỷ đồng trở xuống, đáp ứng điều kiện và có nhu cầu thì đăng ký dùng hóa đơn điện tử (Nghị định 68/2026/NĐ-CP, Điều 8 khoản 5 điểm b, đã được Nghị định 141/2026/NĐ-CP sửa đổi). Riêng hoạt động bán hàng hóa, cung cấp dịch vụ trực tiếp đến người tiêu dùng (bán lẻ, trừ ô tô, mô tô, xe máy và xe có động cơ khác; ăn uống; nhà hàng; khách sạn và các hoạt động khác nêu trong văn bản), Nghị định 254/2026/NĐ-CP, Điều 6 khoản 1 điểm c quy định sử dụng hóa đơn điện tử từ máy tính tiền. Hãy hỏi kế toán xem trường hợp của bạn có phải dùng hóa đơn điện tử không.
Những Điểm Cần Chú Ý Khi Sử Dụng Hóa Đơn Điện Tử
Đối Tượng Được Cấp Hóa Đơn Điện Tử Theo Từng Lần
Theo Nghị định 254/2026/NĐ-CP, Điều 6 khoản 2 điểm a (có hiệu lực từ ngày 01/07/2026), cơ quan thuế cấp hóa đơn điện tử có mã của cơ quan thuế theo từng lần phát sinh là hóa đơn bán hàng đối với tổ chức kinh tế, tổ chức khác, hộ kinh doanh, cá nhân kinh doanh thuộc diện nộp thuế giá trị gia tăng theo phương pháp trực tiếp trong các trường hợp nêu tại điểm a.2 của khoản đó.
Các trường hợp tại điểm a.2 gồm: ngừng hoạt động kinh doanh nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế có phát sinh thanh lý tài sản, hàng hóa cần có hóa đơn để giao cho người mua (a.2.1); tạm ngừng hoạt động kinh doanh nhưng cần có hóa đơn giao cho khách hàng để thực hiện các hợp đồng đã ký trước ngày cơ quan thuế thông báo tạm ngừng kinh doanh (a.2.2); bị cơ quan thuế cưỡng chế bằng biện pháp ngừng sử dụng hóa đơn (a.2.3); doanh nghiệp đang làm thủ tục phá sản nhưng vẫn có hoạt động kinh doanh dưới sự giám sát của Tòa án (a.2.4); trong thời gian giải trình hoặc bổ sung tài liệu theo quy định của Bộ trưởng Bộ Tài chính (a.2.5). Hãy hỏi kế toán xem trường hợp của bạn có thuộc các trường hợp này không.
Miễn Phí Dịch Vụ Hóa Đơn Điện Tử
Theo Nghị định 254/2026/NĐ-CP, Điều 11 khoản 1 (có hiệu lực từ ngày 01/07/2026), doanh nghiệp nhỏ và vừa, hợp tác xã, liên hiệp hợp tác xã, hộ kinh doanh, cá nhân kinh doanh tại địa bàn có điều kiện kinh tế - xã hội khó khăn, địa bàn có điều kiện kinh tế - xã hội đặc biệt khó khăn thuộc trường hợp sử dụng hóa đơn điện tử được miễn phí dịch vụ trong thời gian 12 tháng kể từ khi sử dụng hóa đơn điện tử. Địa bàn đó thực hiện theo Danh mục địa bàn ưu đãi đầu tư theo quy định pháp luật về đầu tư.
Tổ chức kinh tế, hộ kinh doanh, cá nhân kinh doanh không thuộc trường hợp trên, khi sử dụng hóa đơn điện tử thông qua tổ chức cung cấp dịch vụ hóa đơn điện tử, trả tiền dịch vụ theo hợp đồng ký giữa các bên (Nghị định 254/2026/NĐ-CP, Điều 11 khoản 3).
Các Trường Hợp Ngừng, Tạm Ngừng Sử Dụng Hóa Đơn Điện Tử
Thông tư 91/2026/TT-BTC, Điều 8 khoản 1 (có hiệu lực từ ngày 01/07/2026) nêu các trường hợp tổ chức kinh tế, tổ chức khác, hộ kinh doanh, cá nhân kinh doanh ngừng, tạm ngừng sử dụng hóa đơn điện tử có mã của cơ quan thuế; ngừng, tạm ngừng sử dụng hóa đơn điện tử không có mã của cơ quan thuế; ngừng, tạm ngừng sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền. Các đoạn dưới đây nêu một số trường hợp trong khoản đó.
Điểm a, điểm b và điểm c nêu các trường hợp: chấm dứt hiệu lực mã số thuế (điểm a); thuộc trường hợp cơ quan thuế xác minh và thông báo không hoạt động tại địa chỉ đã đăng ký (điểm b); tạm ngừng kinh doanh (điểm c).
Điểm đ và điểm e nêu các trường hợp: có hành vi sử dụng hóa đơn điện tử để bán hàng nhập lậu, hàng cấm, hàng giả, hàng hóa giả mạo về sở hữu trí tuệ, bị cơ quan có thẩm quyền phát hiện và thông báo cho cơ quan thuế (điểm đ); có hành vi lập hóa đơn điện tử phục vụ mục đích bán khống hàng hóa, cung cấp dịch vụ để chiếm đoạt tiền của tổ chức, cá nhân bị cơ quan có thẩm quyền phát hiện, khởi tố và thông báo cho cơ quan thuế; cơ quan công an, viện kiểm sát, tòa án có văn bản đề nghị cơ quan thuế ngừng sử dụng hóa đơn điện tử của tổ chức, cá nhân nêu trên (điểm e).
Điểm d, điểm g và điểm i nêu các trường hợp: có quyết định của cơ quan thuế về việc ngừng sử dụng hóa đơn điện tử để thực hiện cưỡng chế nợ thuế bằng biện pháp ngừng sử dụng hóa đơn điện tử (điểm d); cơ quan đăng ký kinh doanh, cơ quan nhà nước có thẩm quyền yêu cầu doanh nghiệp tạm ngừng kinh doanh ngành, nghề kinh doanh có điều kiện khi phát hiện doanh nghiệp không có đủ điều kiện kinh doanh theo quy định của pháp luật, hoặc trường hợp cơ quan có thẩm quyền phát hiện và thông báo cho cơ quan thuế người nộp thuế có hành vi vi phạm pháp luật về thuế và hóa đơn (điểm g); hộ kinh doanh, cá nhân kinh doanh đã được cấp mã số thuế trước ngày 01/07/2025 nhưng thông tin đăng ký thuế không khớp đúng với thông tin của cá nhân được lưu trữ trong cơ sở dữ liệu quốc gia về dân cư hoặc không đầy đủ, đã được cơ quan thuế yêu cầu bổ sung thông tin trong thời hạn 10 ngày làm việc mà chưa thực hiện thì cơ quan thuế tạm ngừng sử dụng hóa đơn điện tử (điểm i). Khoản 1 Điều 8 Thông tư 91/2026/TT-BTC còn nêu các trường hợp khác; nếu bạn không chắc, hãy hỏi kế toán.
Cơ Quan Thuế Nào Cấp Hóa Đơn Theo Từng Lần?
Thông tư 91/2026/TT-BTC, Điều 15 khoản 2 (có hiệu lực từ ngày 01/07/2026) xác định cơ quan thuế cấp hóa đơn điện tử có mã của cơ quan thuế theo từng lần phát sinh.
Đối với hộ kinh doanh, cá nhân kinh doanh có địa điểm kinh doanh cố định, bao gồm cả kinh doanh thương mại điện tử có nhiều địa điểm kinh doanh (cửa hàng) hoạt động trên cùng địa bàn một tỉnh, thành phố hoặc khác tỉnh, thành phố, hồ sơ đề nghị cấp hóa đơn điện tử có mã của cơ quan thuế theo từng lần phát sinh được nộp tại cơ quan thuế quản lý trực tiếp trụ sở của hộ kinh doanh, cá nhân kinh doanh, được xác định là địa điểm ghi trên giấy chứng nhận đăng ký kinh doanh đối với hộ kinh doanh hoặc trên tờ khai đăng ký thuế đối với cá nhân kinh doanh (điểm b.1).
Đối với hộ kinh doanh, cá nhân kinh doanh không có địa điểm kinh doanh cố định, hồ sơ được nộp tại cơ quan thuế quản lý địa bàn nơi hộ kinh doanh, cá nhân kinh doanh cư trú: nơi ở hiện tại; nơi tạm trú hoặc nơi thường trú (điểm b.2).
Thuế Khoán Từ Năm 2026
Từ ngày 01/01/2026, hộ kinh doanh, cá nhân kinh doanh không áp dụng phương pháp khoán thuế và nộp thuế theo pháp luật về quản lý thuế (Nghị quyết 198/2025/QH15, Điều 10 khoản 6). Việc hộ kinh doanh có phải dùng hóa đơn điện tử hay không phụ thuộc vào các trường hợp nêu ở phần "Hộ Kinh Doanh Nào Phải Sử Dụng Hóa Đơn Điện Tử" ở trên. Hãy hỏi kế toán xem trường hợp của bạn phải làm những việc gì.
Để hỗ trợ hộ kinh doanh nhỏ lẻ thích ứng với quy định mới mà không phải thuê kế toán hoặc làm thủ công phức tạp, nhiều giải pháp chuyển đổi số toàn diện đã được phát triển, giúp tích hợp các tính năng quản lý bán hàng, kê khai thuế, nộp thuế, phát hành hóa đơn điện tử và quản lý sổ sách kế toán trên cùng một nền tảng duy nhất.
Kết Luận
Hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trên 01 tỷ đồng phải dùng hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế (Nghị định 254/2026/NĐ-CP, Điều 6 khoản 1 điểm d, có hiệu lực từ ngày 01/07/2026), trừ các trường hợp nêu tại Điều 7 của Nghị định này; hãy hỏi kế toán xem trường hợp của bạn có phải dùng hóa đơn điện tử không. Hiểu rõ các quy định về hóa đơn điện tử, từ khái niệm, đối tượng áp dụng, đến các trường hợp được cấp hóa đơn và các tình huống phải ngừng sử dụng, là điều thiết yếu để mọi chủ hộ kinh doanh có thể vận hành hoạt động kinh doanh một cách minh bạch và tuân thủ pháp luật.
Đặc biệt, khi hộ kinh doanh không còn nộp thuế khoán, việc trang bị công cụ phù hợp để quản lý sổ sách, kê khai thuế và xuất hóa đơn điện tử trở nên cấp thiết hơn bao giờ hết. GTG CRM cung cấp tính năng xuất hóa đơn điện tử tự động tích hợp, giúp hộ kinh doanh dễ dàng phát hành hóa đơn hợp pháp, gửi dữ liệu sang cơ quan thuế đúng quy định, đồng thời hỗ trợ kiểm tra và phát hiện sai sót từ hóa đơn đầu vào. Nhờ đó, chủ hộ không chỉ tiết kiệm thời gian mà còn đảm bảo tính chính xác trong công tác kế toán và tuân thủ đầy đủ các nghiệp vụ theo yêu cầu của cơ quan thuế.
Biến những gì vừa đọc thành kết quả thực tế — áp dụng ngay với GTG CRM, miễn phí.
Áp dụng ngay

