
更新于2026年10月28日。本文回顾了2025年提出的关于个体工商户税收的信息和建议。这些内容反映的是当时的情况,并非现行规定的汇总:下文中的2000万越盾和5000万越盾营业额门槛、2026年7月1日这一时间点、分组方式以及税率表,均属于2025年的内容。此后进展如下:2025年第109/2025/QH15号《个人所得税法》于2025年12月10日通过,规定年度营业额不缴纳个人所得税的标准为5亿越盾(第7条第1款);2026年第09/2026/QH16号法律于2026年4月24日通过,对该款进行了修改,并授权政府规定营业额标准(第1条);政府已将该标准规定为10亿越盾(第68/2026/NĐ-CP号法令,经第141/2026/NĐ-CP号法令修订)。现行关于营业额标准、税率、申报周期和电子发票的规定:
- 自2026年01月01日起,年收入在01亿越南盾及以下的个体工商户、经营个人不征收增值税,也无需缴纳个人所得税;超过01亿越南盾的,则需缴纳增值税并缴纳个人所得税(第68/2026/NĐ-CP号法令,第3条和第4条,已由第141/2026/NĐ-CP号法令修订)。
- 个人所得税:年收入超过01亿越南盾至03亿越南盾的个体工商户、经营个人,可选择按应税收入(营业收入减去费用)乘以15%的税率缴纳,或者按超过01亿越南盾部分的营业收入乘以适用行业、职业税率0.5%至5%缴纳;年收入超过03亿越南盾的,按应税收入计算(《个人所得税法》109/2025/QH15,第7条第2款和第3款;09/2026/QH16号法,第1条,授权政府规定该收入门槛,该门槛按第68/2026/NĐ-CP号法令第4条第1款和第5款规定为01亿越南盾,已由第141/2026/NĐ-CP号法令修订)。该规定自2026纳税年度起适用(《个人所得税法》109/2025/QH15,第29条第2款)。如果已选择按应税收入计算,则自首次适用年度起,必须连续02年保持该计税方法稳定不变(第68/2026/NĐ-CP号法令,第4条第5款d项,已由第141/2026/NĐ-CP号法令修订)。仅限不动产出租:请咨询会计师。
- 增值税:年收入超过01亿越南盾的个体工商户、经营个人,按直接计算法缴纳增值税,即按收入乘以税率;税率及应税收入按《增值税法》48/2024/QH15及其实施指导文件执行(第68/2026/NĐ-CP号法令,第3条第2款,已由第141/2026/NĐ-CP号法令修订)。请向会计师咨询适用于您行业、职业的税率。
- 自2026年03月05日起(第68/2026/NĐ-CP号法令,第19条),年收入在01亿越南盾及以下的个体工商户、经营个人无需按期申报税款,而是在次年01月31日前向税务机关申报当年实际发生的收入(第68/2026/NĐ-CP号法令,第8条第1款a项,已由第141/2026/NĐ-CP号法令修订);年收入超过01亿越南盾至50亿越南盾的个体工商户、经营个人按季度申报,年收入超过50亿越南盾的按月申报(第68/2026/NĐ-CP号法令,第10条第1款,已由第141/2026/NĐ-CP号法令修订)。
- 年收入超过01亿越南盾的个体工商户、经营个人,或销售需登记所有权、使用权的资产时,必须使用税务机关带码电子发票,或使用与税务机关数据连接的收银机开具的电子发票(第254/2026/NĐ-CP号法令,第6条第1款d项,自2026年07月01日起生效;第68/2026/NĐ-CP号法令,第8条第5款,已由第141/2026/NĐ-CP号法令修订)。某些情形无需使用电子发票,例如不动产出租收入,或彩票代理、保险代理、多层次销售代理且企业已代扣税款的情形(第254/2026/NĐ-CP号法令,第7条)。年收入在01亿越南盾及以下、符合条件且有需求的个体工商户、经营个人,可注册使用电子发票(第68/2026/NĐ-CP号法令,第8条第5款b项,已由第141/2026/NĐ-CP号法令修订)。对于直接面向消费者销售商品、提供服务的经营活动(零售,但不包括汽车、摩托车、其他机动车及其他带发动机车辆;餐饮;饭店;酒店以及文书中列明的其他活动),第254/2026/NĐ-CP号法令第6条第1款c项规定应使用收银机电子发票。请咨询会计师,确认您的情况是否需要使用电子发票。
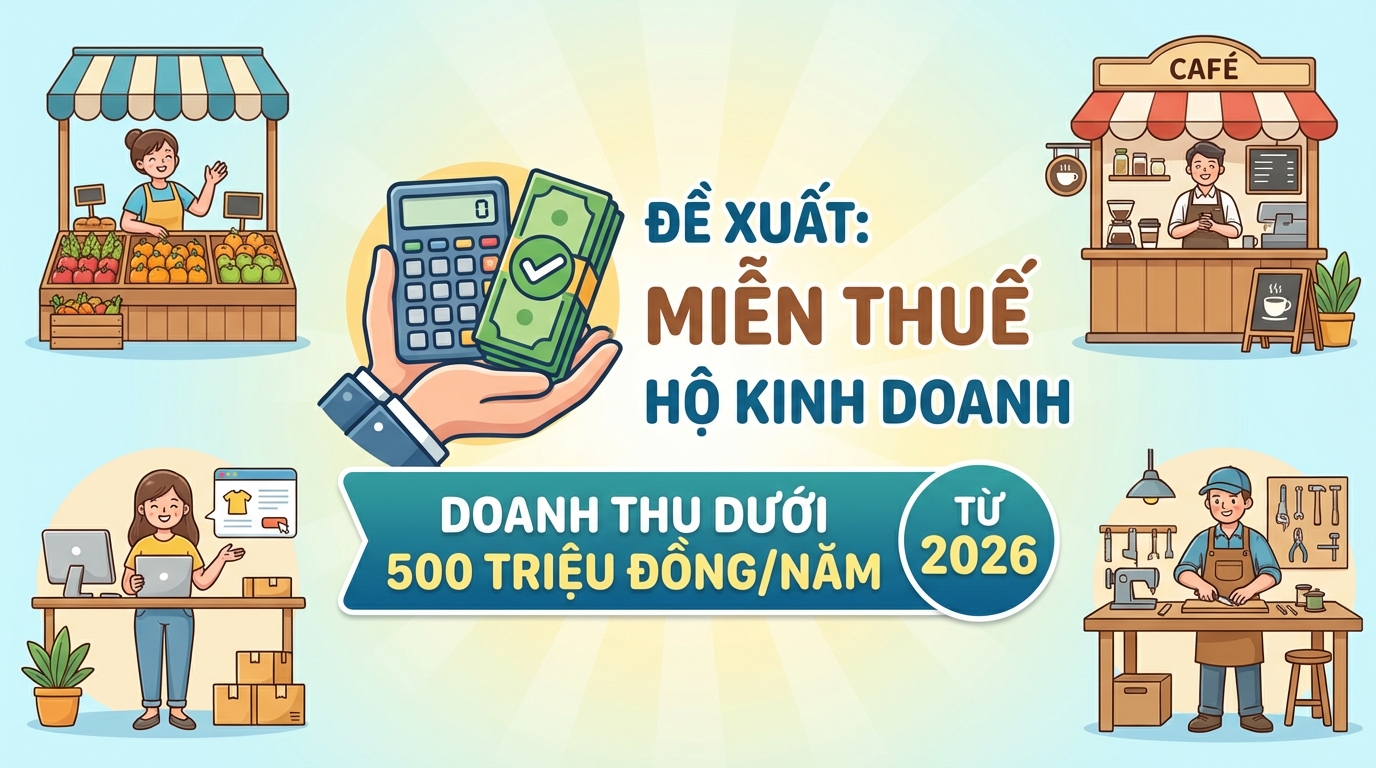
2025年,财政部建议对年收入低于500万越南盾的个体工商户免税,预计自2026年7月1日起实施。这一消息受到许多个体工商户的关注,有望显著减轻税负,并为小规模经营活动更稳步发展创造条件。
当时建议将免税门槛从每年2亿越南盾提高到5亿越南盾,被视为支持个体经济领域的重要一步。据2025年的估算,约90%的经营户将不再需要纳税,这有助于各经营户在市场波动较大的背景下安心维持经营并再投资。
2025年关于经营户税收的信息(并非现行规定)
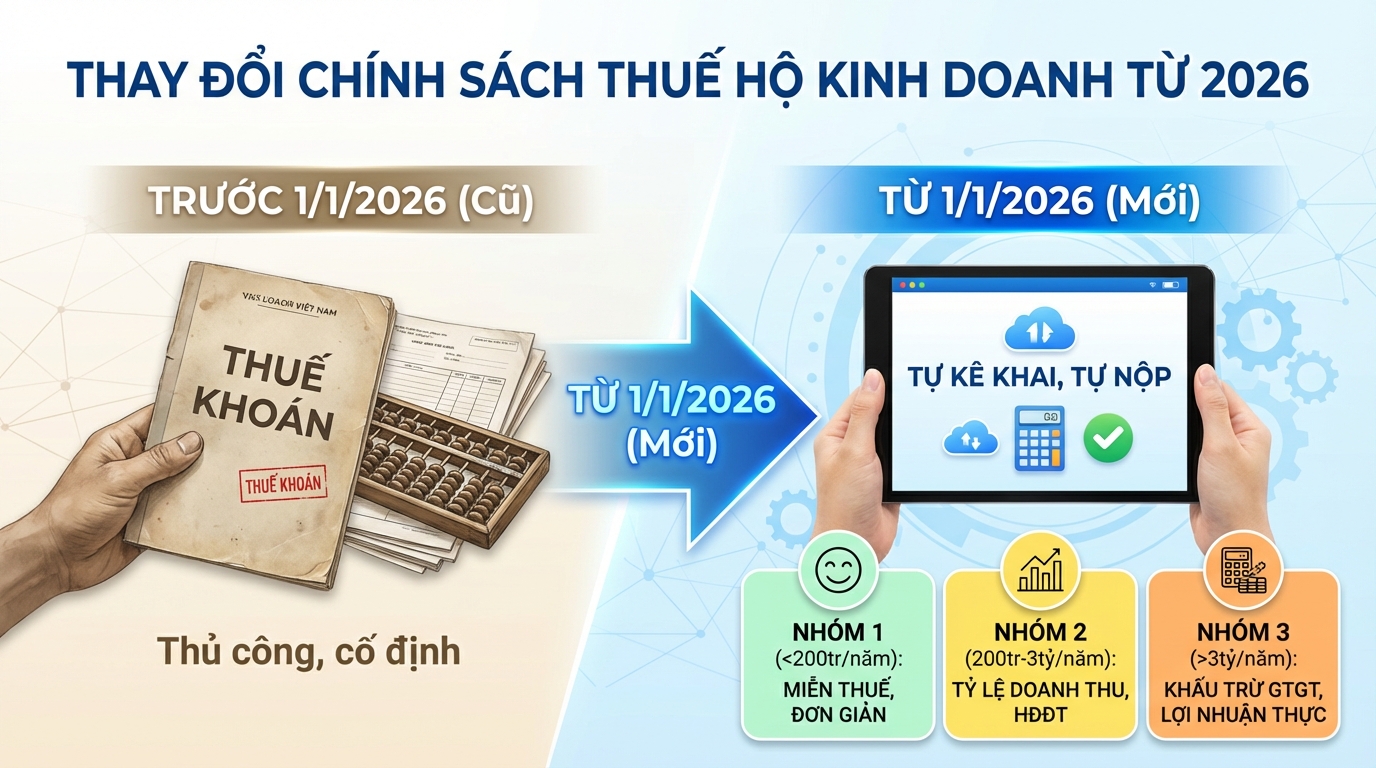
根据2025年第3389/QĐ-BTC号决定,自2026年1月1日起,将彻底终止对经营户按核定方式征税的做法,转为按自我申报、自行纳税的管理方式。经营户将分为3个主要组别:
第1组:年收入低于2亿越南盾
- 免缴增值税和个人所得税
- 无需采用复杂的会计账簿
- 每年申报2次,分别在年初和年中/年末
第2组:年收入从2亿到低于30亿越南盾
- 适用按营业收入直接计税的方法
- 税率按行业确定:
- 分销、商品供应为1%
- 服务业、未包材料的建筑业为5%
- 生产、运输、与商品相关的服务、包材料建筑业为3%
- 其他经营活动为2%
- 每年申报4次(按季度)
- 年收入超过10亿越南盾、属于零售业和直接服务业的经营户,必须通过与税务机关联网的收银机开具电子发票
第3组:年收入超过30亿越南盾
- 适用增值税抵扣法:应纳增值税 = 销项税额 – 进项税额
- 个人所得税:按总利润的17%征收(利润 = 营业收入 – 合理费用)
- 若年收入超过5000亿越南盾,按月申报;若低于5000亿越南盾,按季度申报
财政部2025年建议内容
2025年11月底,财政部发布了18491/BTC-CST号公文,其中有以下值得注意的要点:
将免税营业收入提高到每年5亿越南盾
- 从2亿调整至5亿越南盾/年
- 约230万个经营户(占254万个经营户总数的90%)将免税
- 如果获得通过,将自2026年7月1日起 लागू
对年收入超过5亿越南盾的经营户按实际收入计税
年营业收入从5亿到3亿越南盾/年的经营户、个人:
- 按实际收入(营业收入 – 费用)计税
- 适用15%的税率,类似超小型企业
- 如果无法确定费用,才按营业收入比例计税
2025年草案中的详细税率表
按收入计税(营业收入 – 费用):
| 年营业收入 | 税率 |
|---|---|
| 超过5亿 – 30亿 | 15% |
| 超过30亿 – 500亿 | 17% |
| 超过500亿 | 20% |
按营业收入比例计税(在无法确定费用时):
| 行业 | 税率 |
|---|---|
| 分销、商品供应 | 0,5% |
| 服务业、未包NVL的建筑业 | 2% |
| 资产租赁、保险代理、彩票、多层次营销 | 5% |
| 生产、运输、包NVL建筑业 | 1,5% |
| 数字内容产品/服务 | 5% |
| 其他行业 | 1% |
关于房地产租赁的特别规定
非经常性出租房地产的个人(住宿经营除外),年收入超过5亿越南盾:
- 仅适用按营业收入比例计税的方法
- 无需确定成本,无需冲抵收入,无需年度汇算清缴
2025年提案预计带来的益处
减轻大多数个体工商户的财务负担
90%的个体工商户可完全免税,收入较低或不稳定的商户可以安心经营、再投资并更好地恢复发展。
按实际收入更公平地计税
年营业收入超过500万越南盾的商户将按实际利润计税:有利润才缴税,利润低则少缴或不缴。这对前期成本较高的商户尤其有利。
创造稳定发展的条件
新政策有助于小型个体工商户稳定生计、提升竞争力,并为经济作出更积极的贡献。这是支持个体经济领域的重要一步。
鼓励透明申报
个体工商户更有动力申报并如实披露营业收入,有助于税务管理更高效,也更容易获得国家支持和政策扶持。
根据2025年提案,受益最明显的对象
小型个体工商户
杂货店、小型餐馆、咖啡店、服务类小店、收入低于每年500万越南盾的小型线上商家将完全免税。
自由经营个人
小规模创业者、线上销售者、季节性经营者因较高的免税门槛而受益,这有助于他们更安心、更稳定地经营。
年营业收入500万至30亿越南盾的商户
如果能够追踪合理成本,则按实际收入而非营业额计税,对进货、租金、人工等前期成本较高的商户更有利。
服务业、小型批发业
对于前期投入和运营成本占营业收入大头的行业,按利润计税会更有利,纳税义务也更公平。
借助 GTG CRM 为变化做好准备
随着计税方式从核定征收转向自行申报,个体工商户需要建立清晰的销售和会计管理系统,以便准确跟踪收入和成本。
GTG CRM 是一套多渠道销售管理解决方案,可帮助店主和个体工商户:
- 自动同步来自多个电商平台(Shopee、Lazada、TikTok Shop、Facebook...)的订单
- 实时管理收入、成本和利润
- 导出按日、月、季度、年详细划分的营业收入报表,用于税务申报
- 透明管理库存及商品进出货
- 集成电子发票,帮助满足年营业收入超过10亿越南盾商户的开票要求
借助 GTG CRM,跟踪收入和成本变得更简单,帮助您轻松准备数据,以便根据现行规定确定应缴税额。请完整跟踪营业收入、成本和发票,以便在收入申报或报税时准备好数据。
将刚刚读到的内容转化为实际成果——立即使用 GTG CRM,免费。
立即应用

