
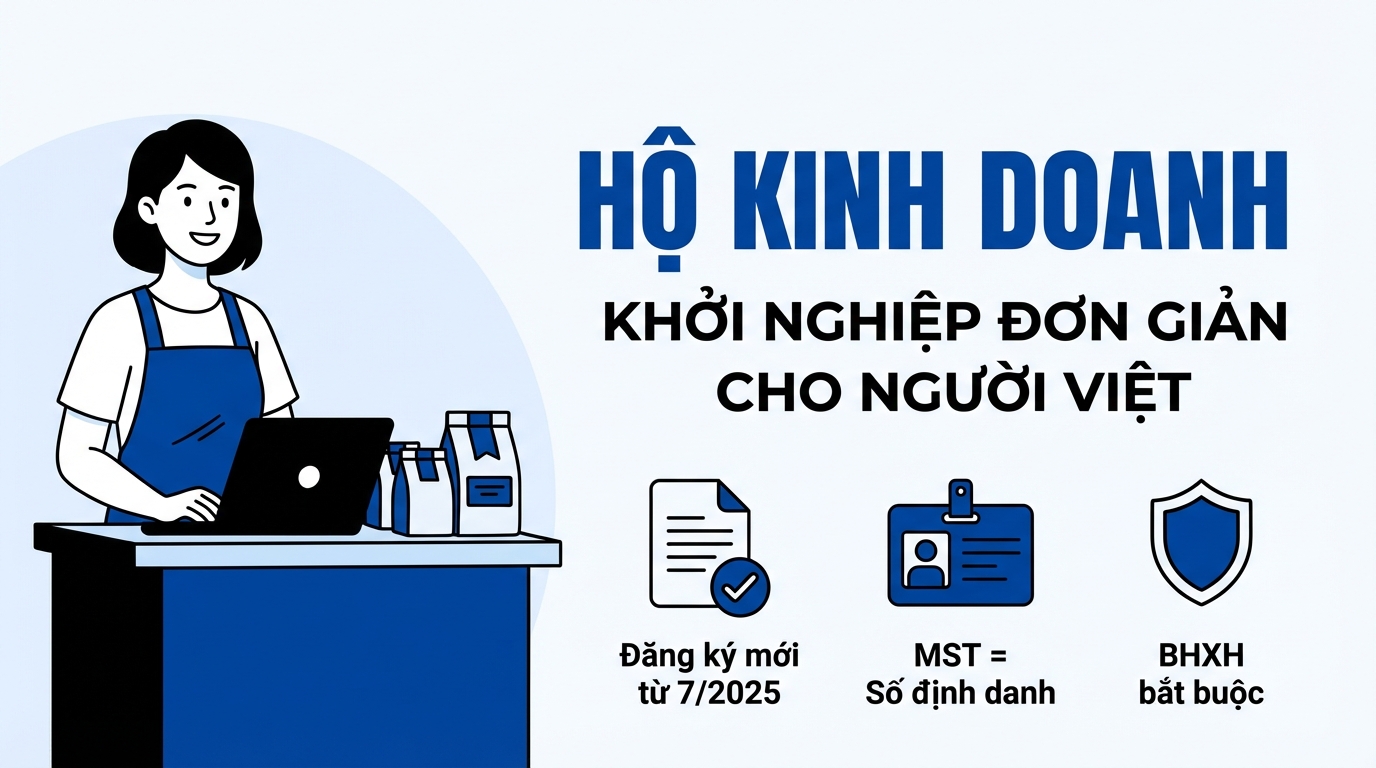
创业不一定需要复杂的公司成立程序或大量资本。许多人开始从事在线销售、开设咖啡馆或小型杂货店,采取个体经营户的形式。这是一种灵活的商业模式,适合那些想要尝试商业想法或增加收入来源的人。
然而,许多人仍然不清楚个体经营户如何运作、如何注册以及对国家有哪些义务。本文将帮助你以最简单和最实际的方式理解各个方面。
个体经营户的实质是什么?
个体经营户是由一个人或同一家庭的成员经营的小规模商业形式。个体经营户以其全部资产对经营活动承担责任(第168/2025/NĐ-CP号政令第82条第1款)。个体经营户主和注册个体经营户的家庭成员对个体经营户的经营活动承担连带责任(第84条第1款)。
与企业不同,个体经营户没有独立的法人资格。如果个体经营户由家庭成员注册成立,则成员应以书面形式授权一名成员作为个体经营户的代表,该授权书必须经过公证或认证(第168/2025/NĐ-CP号政令第82条第1款)。
根据第168/2025/NĐ-CP号政令第83条第1款,个人和家庭成员在全国范围内只能注册一个个体经营户。一个个体经营户可在全国范围内有多个经营场所,并必须按法律规定向税务机构和市场管理机构进行通报(第87条第2款,已被第296/2026/NĐ-CP号政令第19条第5款修改;第296/2026/NĐ-CP号政令自2026年07月23日起生效,见第22条第1款)。
个体经营户的税号是个体经营户主的个人识别号(第108/2025/QH15号税务管理法第11条第1款)。
个人经营者与个体经营户有区别吗?
许多人对个人经营者和个体经营户之间的区别感到困惑。在第68/2026/NĐ-CP号政令中,个人经营者是指有生产、经营活动的居住人口,包括注册成立个体经营户的个人或被家庭成员授权作为个体经营户代表的人(第4条第1款)。
根据本政令的纳税人是个体经营户、个人经营者(第68/2026/NĐ-CP号政令第2条第1款)。如果你还不确定自己属于哪种情况,请咨询会计人员。
个体经营户税号问题
注册个体经营户时,你将自动获得税号,记录在个体经营户登记证书上(第168/2025/NĐ-CP号政令第91条第1款)。
个人、家庭、个体经营户、个人经营者的税号是按照身份证法律规定颁发给个人、家庭主人、个体经营户主、个人经营者的个人识别号(第108/2025/QH15号税务管理法第11条第1款)。该法自2026年07月01日起生效(第52条第1款)。在第90/2026/TT-BTC通知生效日期之前已获得税号的纳税人继续使用已获得的税号,但根据第108/2025/QH15号税务管理法第11条第1款规定的个人、家庭、个体经营户、个人经营者除外,则使用个人识别号作为税号(第90/2026/TT-BTC通知第37条第2款)。第90/2026/TT-BTC通知自2026年07月01日起生效,取代第86/2024/TT-BTC通知(第36条第1款)。
个人、家庭户、个体工商户、个人经营者实施查询已由税务机关核对一致或不一致的税务登记信息与国家人口数据库对照,通过国家公共服务门户、税务管理信息系统或电子交易账户进行查询。如信息有误,纳税人应联系直接管理的税务机关或个人所在地的基层税务部门更新准确信息(财政部通知2026/90号,第37条第5款)。
在2025年7月1日前已获得税务登记号但个人、家庭户主、个体工商户主、个人经营者的税务登记信息与国家人口数据库中的个人信息不一致或信息不完整的情况下,纳税人必须向税务机关办理税务登记信息变更手续,以确保信息与国家人口数据库一致,然后才能使用个人身份号作为税务登记号(财政部通知2026/90号,第37条第3款)。如已获得多个税务登记号,纳税人必须为已获得的各个税务登记号更新个人身份号信息,以便税务机关将各个税务登记号整合到个人身份号,按个人身份号合并纳税人的税务数据(第37条第4款)。
从事生产、经营活动的家庭户和个人,如不属于按企业登记法规定必须登记为个体工商户的对象,应直接向税务机关办理税务登记(财政部通知2026/90号,第4条第2款第k项),通过使用标准格式第03-ĐKT税务登记申报表或集成税务登记信息的税务申报文件(第21条第1款第b.1.2项)进行办理。首次税务登记的期限为10个工作日,自个人经营者开始经营活动之日起计算(不属于经营登记范围的情况),或自产生国家预算义务之日起计算(其他尚无税务登记号的情况)(政府令252/2026/NĐ-CP,第6条第3款第a项、第a.2项和第a.5项)。通过一站式联通机制已完成个体工商户登记的,税务登记期限为个体工商户登记期限(第6条第2款)。已获得个体工商户登记证书但尚未获得税务登记号的个体工商户,税务机关应按照财政部通知2026/90号第7条、第21条的规定指导提交税务登记文件(第37条第6款)。
谁有权成立个体工商户?
并非所有人都可以申请成立个体工商户。具有完全民事行为能力的越南公民个人和家庭成员有权成立个体工商户,但以下人员除外:正在受刑事追究的人、被羁押的人、正在服刑的人、正在强制戒毒设施、强制教育设施执行行政处罚措施的人,以及被法院禁止担任某些职位、禁止从事某些职业或从事某些工作的人,以及根据法律规定不被允许成立个体工商户的人(政府令168/2025/NĐ-CP,第82条第2款)。满十八岁及以上的人是成年人,且具有完全民事行为能力,但民法第22、23、24条规定的情况除外(民法91/2015/QH13,第20条第1款和第2款)。
家庭户也可以申请登记,但所有成员必须是越南公民,并且应指定一名成员作为正式代表来管理经营活动。
有一些情况不需要登记个体工商户。农、林、渔业、制盐的家庭生产户,以及流动商贩、小商品贩卖、短途贸易、流动经营、季节性经营、低收入服务从业者不需要登记个体工商户,除非从事有条件投资经营的行业和职业。省级、中央直辖市人民委员会规定适用于本地范围内的低收入标准(第168/2025/NĐ-CP号议定,第82条第3项)。如果这些对象需要成立个体工商户,则应根据第168/2025/NĐ-CP号议定进行登记(第82条第4项)。
在决定登记个体工商户之前,你需要仔细考虑个人资源,如资本、技能、时间和风险承受能力。这种形式适合那些想要小规模开始和灵活管理的人。
个体工商户登记详细流程
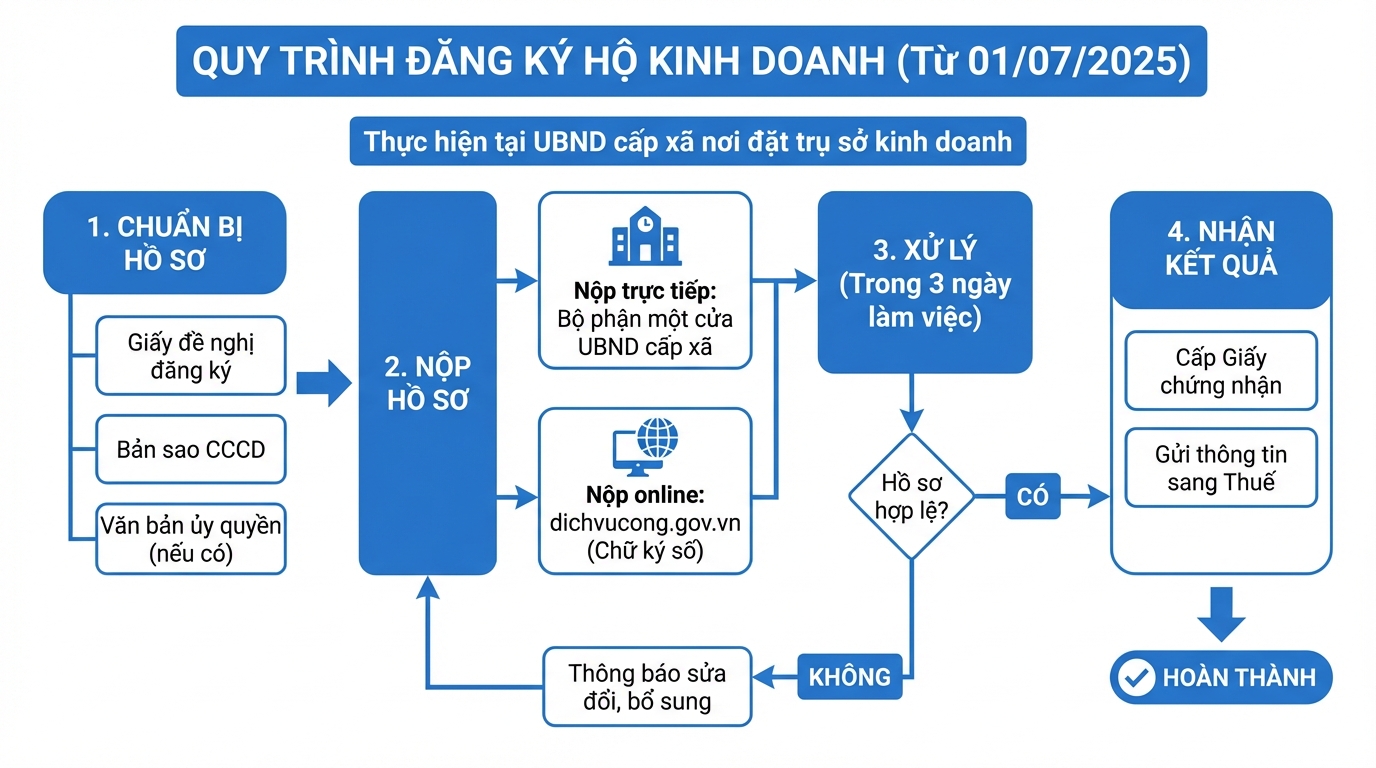
从2025年7月1日起,个体工商户向乡级工商登记机构登记(第168/2025/NĐ-CP号议定,第94条和第124条第1项)。如果乡级行政单位成立专门科室,则工商登记机构是根据省级、中央直辖市人民委员会决定,由乡级人民委员会下属具有个体工商户登记职能和任务的专门科室(第20条第2项,经第296/2026/NĐ-CP号议定第5条修改;第296/2026/NĐ-CP号议定自2026年7月23日起生效,见第22条第1项);如果未成立专门科室,则工商登记机构是乡级人民委员会(第20条第2项,经第296/2026/NĐ-CP号议定第5条修改)。个体工商户可以在其住所所在的省、中央直辖市范围内的任何乡级工商登记机构提交材料和领取结果(第88条第2项)。
准备材料
个体工商户设立登记材料包括个体工商户登记申请书以及如果个体工商户由家庭成员共同登记成立的,则需提供由家庭成员授权一名成员作为户主的授权文本的副本;该授权文本必须根据法律规定进行公证或认证(第168/2025/NĐ-CP号议定,第99条第2项)。以书面形式提交材料的,申请人应出示身份证、公民卡或使用电子身份证(第92条第2项)。如果个体工商户登记数据库与国家人口数据库之间的连接中断,需要申报个人信息的材料必须附带该人有效的身份证或公民卡副本(第92条第3项)。
提交材料
户主或被授权人向乡级工商登记机构以以下三种方式之一登记个体工商户:在乡级工商登记机构直接登记、通过邮政服务登记或通过电子信息网络登记(第168/2025/NĐ-CP号议定,第94条)。通过电子信息网络登记时,申请人登录国家公共服务门户或国家身份识别应用程序,使用电子身份账户访问个体工商户登记信息系统(第113条第1项,经第296/2026/NĐ-CP号议定第18条修改)。
领取结果
如果档案满足颁发条件,县级工商登记机关应在收到档案之日起03个工作日内向个体经营户颁发《个体经营户登记证书》并将通知发送至直接管理个体经营户的税务机关。如果档案不满足颁发条件,县级工商登记机关应在收到档案之日起03个工作日内以书面形式通知档案提交人;通知必须明确说明原因及档案修改、补充的要求(第168/2025/NĐ-CP号决定,第99条第3款)。档案在工商时间后或休息日、法定假日、春节期间在个体经营户登记信息系统上接收的,结果返还期限从档案被接收的下一个工作日开始计算(第112条第4款,由第296/2026/NĐ-CP号决定,第17条第4款补充)。
通过国家公共服务门户在线处理可以帮助您跟踪处理进度并快速获得结果,而无需多次亲自前往。
个体经营户的税收义务
个体经营户必须根据规模、行业和营收履行税收义务。常见的税种包括增值税、个人所得税以及一些特殊税种,如消费税或环境保护税,具体取决于所经营商品或服务的类型。
从2026年01月01日起,年营收在01亿越南盾以下的个体经营户和个人经营者不缴纳增值税和个人所得税;超过01亿越南盾则需缴纳增值税和个人所得税(第68/2026/NĐ-CP号决定,第3条和第4条,已由第141/2026/NĐ-CP号决定修改)。
从2026年01月01日起,个体经营户和个人经营者不适用税收承包方法,按税收管理法律规定纳税(第198/2025/QH15号决议,第10条第6款)。
从2026年03月05日起,个体经营户和个人经营者的税收申报方式取决于年营收(第68/2026/NĐ-CP号决定,第8条、第9条和第10条,自第19条规定的2026年03月05日起生效;01亿越南盾的标准根据第141/2026/NĐ-CP号决定,第1条第1款,自第3条规定的2026年01月01日起适用)。
强制社会保险规定
从2025年7月1日起,根据2024年《社会保险法》,正式登记的个体经营户业主必须参加强制社会保险。这是一项重要变化,旨在扩大对自由职业者的社会保障。
强制社会保险缴款按工资基数的25%比例计算。其中,22%进入养老保险和死亡保险基金,3%进入疾病和生育保险基金。您有权自行选择工资基数,但不能低于参考标准,也不能超过参考标准的二十倍。
请咨询会计或社会保险机构了解当前适用的参考标准和最低月缴额。您可以灵活选择按月、按季度或每六个月缴一次,具体取决于您的财务状况。
参加强制社会保险带来许多长期福利。您将获得退休养老金、亲属死亡抚恤金、生育和疾病津贴。这是对未来的投资,也能为您和您的家庭提供保障。
经营活动中需要注意的事项
在决定创业之前,深入了解个体经营户及其相关法律义务是必要的。虽然这种模式相对简单,但仍然要求严格遵守有关登记、税收和社会保险的规定。
您需要经常关注政策和规定的变化,以确保经营活动始终符合法律。充分履行义务不仅有助于避免法律风险,还能为长期发展奠定坚实基础。
如果需要在业务运营过程中获得现金流管理、税务缴纳或其他财务解决方案的支持,选择一个信誉良好的银行合作伙伴将帮助您更顺利和专业地运营一切。
注意:本文中的信息仅供参考,可能会随时间变化。您应查阅现行法律文件或联系相关主管机构以获取最准确的信息。
将所读内容转化为实际成果 — 立即使用 GTG CRM,完全免费。
立即应用

