
更新日期:29/10/2026:第254/2026/NĐ-CP号法令自2026年07月01日起生效(第43条第1款);自该日起,第123/2020/NĐ-CP号法令和第70/2025/NĐ-CP号法令停止实施(第43条第2款)。第91/2026/TT-BTC号通告自2026年07月01日起生效(第25条第1款);自该日起,第32/2025/TT-BTC号通告停止实施(第25条第2款)。以下关于个体工商户和个人经营者电子发票的内容已根据这些文件进行了修订。如果您的情况与以下内容不符,请咨询会计。
为确保严格遵守规定并避免法律风险,个体工商户户主需要掌握与电子发票的开具、使用和管理相关的规则。本文将阐明关键要点,帮助您准确、高效地开展开票业务。
电子发票的概念
第254/2026/NĐ-CP号法令第3条(自2026年07月01日起生效)对税务机关有编码的电子发票(第1款)、税务机关无编码的电子发票(第2款)以及由与税务机关建立电子数据连接的收银机生成的电子发票(第3款)作出解释。
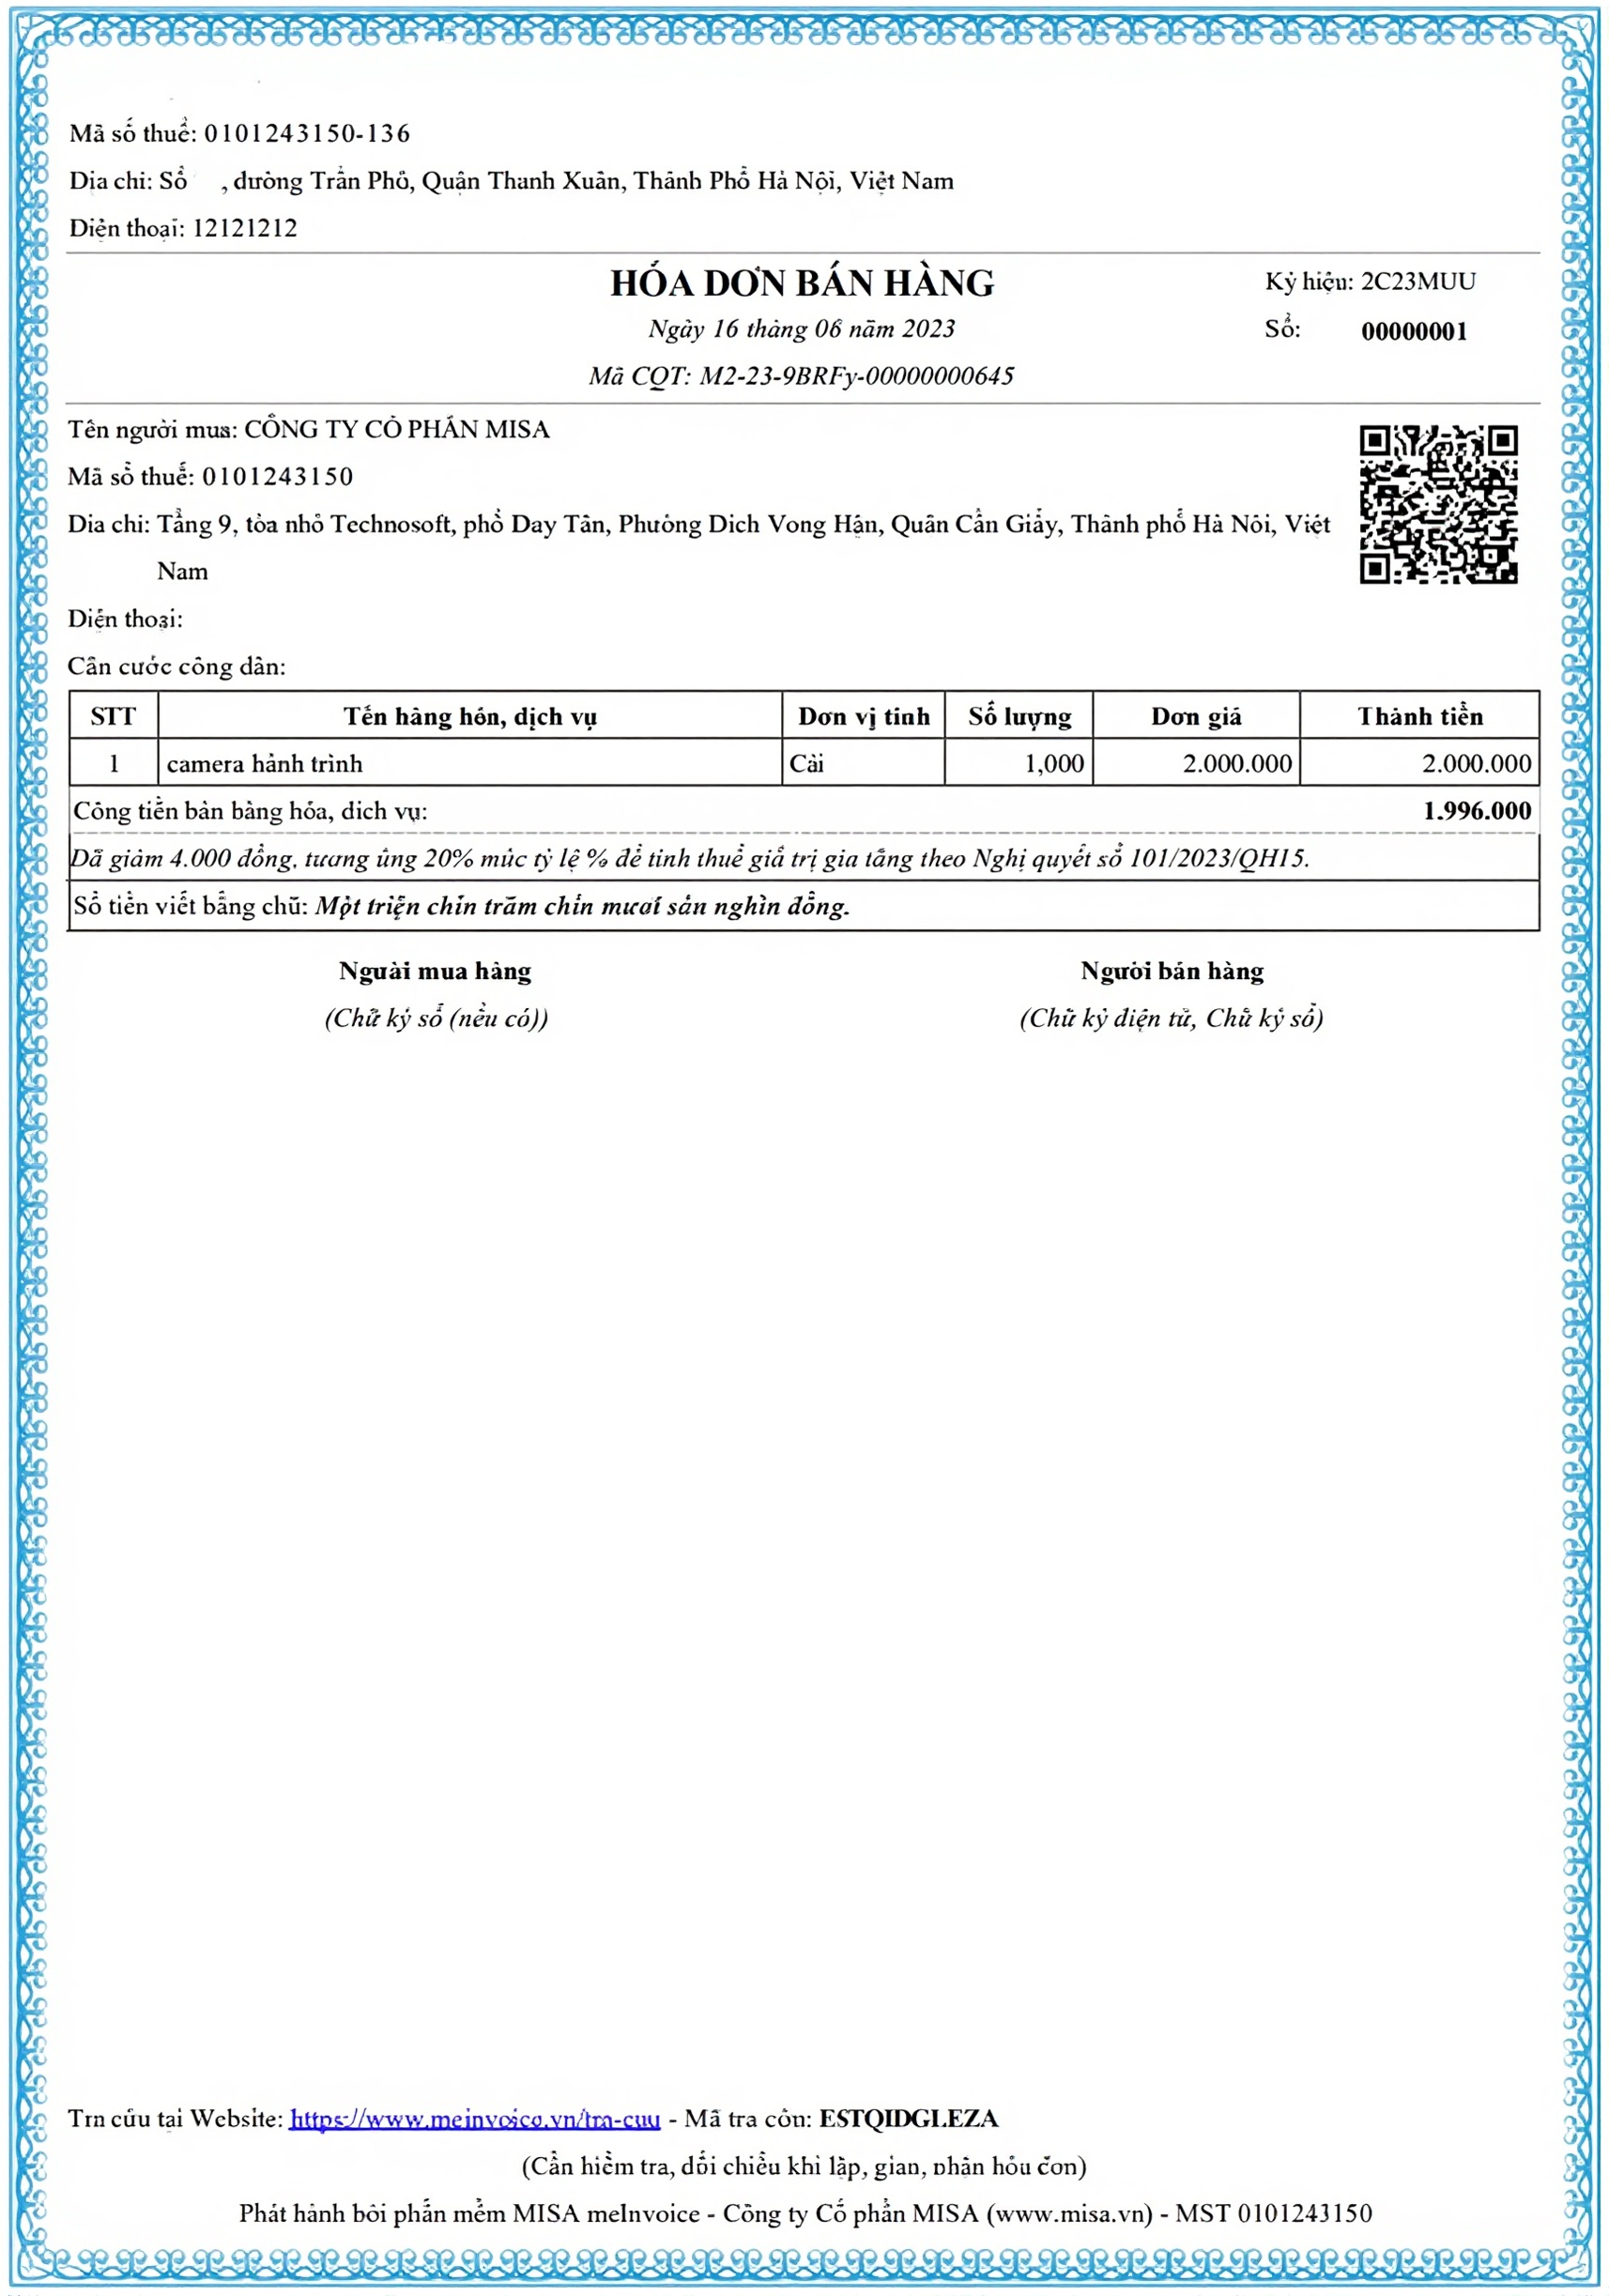
前两类可理解如下。第一类是带有税务机关编码的发票,在发送给买方之前先行赋码。该编码包括唯一交易编号以及基于卖方信息生成的加密字符序列。第二类是无税务机关编码的发票,由组织自行开具并直接发送给客户,无需事先经税务机关验证。
哪些个体工商户必须使用电子发票
年营业收入超过01亿盾的个体工商户、个人经营者,或者销售必须登记所有权、使用权财产的经营者,必须使用税务机关有编码的电子发票,或使用与税务机关建立数据连接的收银机生成的电子发票(第254/2026/NĐ-CP号法令,第6条第1款d项,自2026年07月01日起生效;第68/2026/NĐ-CP号法令,第8条第5款,经第141/2026/NĐ-CP号法令修订)。
某些情形无需使用电子发票,例如房地产出租收入,或彩票代理、保险代理、直销且企业已代扣税款的情况(第254/2026/NĐ-CP号法令,第7条)。
上一纳税年度营业收入未超过01亿盾的个体工商户(除已根据第68/2026/NĐ-CP号法令第8条第5款b项登记使用电子发票者外),若在该纳税年度内营业收入超过01亿盾,则必须使用税务机关有编码的电子发票或与税务机关建立数据连接的收银机生成的电子发票,并应在累计营业收入超过01亿盾的纳税期最后一天起30日内登记使用电子发票(第68/2026/NĐ-CP号法令,第8条第5款c项,经第141/2026/NĐ-CP号法令修订)。新开业的个体工商户:请咨询会计。
年营业收入为01亿盾及以下的个体工商户、个人经营者,如符合条件且有需求,可登记使用电子发票(第68/2026/NĐ-CP号法令,第8条第5款b项,经第141/2026/NĐ-CP号法令修订)。对于直接向消费者销售商品、提供服务的经营活动(零售,除汽车、摩托车、电动车及其他机动车外;餐饮;餐馆;酒店以及文件中列明的其他活动),第254/2026/NĐ-CP号法令第6条第1款c项规定应使用收银机电子发票。请咨询会计,以确认您的情况是否需要使用电子发票。
使用电子发票时应注意的事项
按次开具电子发票的对象
根据第254/2026/NĐ-CP号法令第6条第2款a项(自2026年07月01日起生效),税务机关按次核发带税务机关代码的电子发票时,对属于按直接法缴纳增值税的经济组织、其他组织、个体工商户、个人经营者,在a.2项所列情形下,发放的是销售发票。
a.2项所列情形包括:已停止经营但尚未完成税号注销手续,且发生资产、商品清算,需要开具发票交给买方的情况(a.2.1);暂时停业,但需要开具发票交付客户,以履行在税务机关通知暂停经营之前已签订合同的情况(a.2.2);被税务机关采取停止使用发票措施强制执行的情况(a.2.3);企业正在办理破产手续,但仍在法院监督下开展经营活动的情况(a.2.4);以及在财政部长规定的陈述或补充资料期限内的情况(a.2.5)。请咨询会计,看看您的情况是否属于这些情形。
电子发票服务免费
根据第254/2026/NĐ-CP号法令第11条第1款(自2026年07月01日起生效),中小企业、合作社、合作社联合社,以及位于经济社会条件困难地区、经济社会条件特别困难地区的个体工商户、个人经营者,如属于使用电子发票的情形,自开始使用电子发票之日起12个月内可享受免费服务。上述地区按投资法律规定的投资优惠地区名录执行。
不属于上述情形的经济组织、个体工商户、个人经营者,在通过电子发票服务提供组织使用电子发票时,应按照双方签订的合同支付服务费用(第254/2026/NĐ-CP号法令第11条第3款)。
停止、暂时停止使用电子发票的情形
第91/2026/TT-BTC号通知第8条第1款(自2026年07月01日起生效)规定了经济组织、其他组织、个体工商户、个人经营者停止、暂时停止使用带税务机关代码的电子发票;停止、暂时停止使用不带税务机关代码的电子发票;以及停止、暂时停止使用由收银机生成的电子发票的情形。下文列出该款中的部分情形。
a项、b项和c项规定的情形包括:税号失效(a项);属于税务机关核查并通知未在注册地址经营的情形(b项);暂时停业(c项)。
đ项和e项规定的情形包括:存在使用电子发票销售走私商品、违禁品、假冒商品、侵犯知识产权商品的行为,并被有权机关发现后通知税务机关的情形(đ项);存在为虚构销售商品、提供服务而开具电子发票,以骗取组织、个人款项的行为,并被有权机关发现、立案并通知税务机关的情形;公安机关、检察院、法院有文书建议税务机关停止上述组织、个人使用电子发票的情形(e项)。
第 d 点、第 g 点和第 i 点列举了以下情形:税务机关已作出暂停使用电子发票的决定,以通过暂停使用电子发票的措施实施追缴税款;登记经营机关、主管国家机关要求企业在发现企业不具备法律规定的经营条件时暂停经营有条件经营行业、领域,或者主管机关发现并通知税务机关纳税人存在违反税收和发票法律行为的情形;自 2025/07/01 前已获得税号的个体工商户、个人经营者,其税务登记信息与国家人口数据库中留存的个人信息不一致或不完整,且在税务机关要求其在 10 个工作日内补充信息后仍未执行的,税务机关将暂停其使用电子发票。第 1 条第 8 款《91/2026/TT-BTC 通知》还规定了其他情形;如果你不确定,请咨询会计。
哪家税务机关按次开具发票?
《91/2026/TT-BTC 通知》第 15 条第 2 款(自 2026/07/01 起生效)规定了按次发生开具带税务机关编码的电子发票的税务机关。
对于有固定经营地点的个体工商户、个人经营者,包括在同一省、直辖市或跨省、直辖市设有多个经营地点(门店)开展电子商务经营的情形,按次申请开具带税务机关编码的电子发票的资料,应提交至直接管理该个体工商户、个人经营者总部所在地的税务机关,该地点以个体工商户为营业登记证上的地址,或以个人经营者的税务登记申报表上的地址为准(第 b.1 点)。
对于没有固定经营地点的个体工商户、个人经营者,资料应提交至管理该个体工商户、个人经营者居住地的税务机关:现住址;暂住地或常住地(第 b.2 点)。
2026 年起的定额税
自 2026/01/01 起,个体工商户、个人经营者不再适用定额征税方式,并按照税收管理法律缴纳税款(第 198/2025/QH15 号决议,第 10 条第 6 款)。个体工商户是否需要使用电子发票,取决于上文“哪些个体工商户必须使用电子发票”中列出的情形。请咨询会计,了解你的情况需要办理哪些事项。
为帮助小规模个体工商户适应新规,而无需聘请会计或进行复杂的手工操作,已开发出多种全面的数字化转型解决方案,可在同一平台上集成销售管理、税务申报、纳税、电子发票开具和会计账簿管理等功能。
结论
年收入超过 01 亿越南盾的个体工商户、个人经营者必须使用带税务机关编码的电子发票,或使用与税务机关联网取数的收银机生成的电子发票(第 254/2026/NĐ-CP 号议定,第 6 条第 1 款 d 点,自 2026/07/01 起生效),但本议定第 7 条所列情形除外;请咨询会计,了解你的情况是否必须使用电子发票。全面了解电子发票相关规定,从概念、适用对象,到可开具发票的情形以及必须停止使用的情况,对于每一位个体经营者实现透明、合法合规经营都至关重要。
特别是,当个体工商户不再采用定额征税时,配备合适的工具来管理账簿、申报纳税和开具电子发票变得比以往任何时候都更加紧迫。GTG CRM 提供集成的自动电子发票开具功能,帮助个体工商户轻松开具合法发票,按规定将数据发送至税务机关,同时支持检查并发现进项发票中的错误。因此,业主不仅能节省时间,还能确保会计工作的准确性,并全面遵守税务机关要求的各项业务流程。
把刚读到的内容变成实际成果——立即使用 GTG CRM,免费。
立即应用

