ตั้งแต่ วันที่ 1 มกราคม 2569 กรมสรรพากรจะเริ่มดำเนินการเปลี่ยนแปลงรูปแบบการบริหารจัดการสำหรับธุรกิจครัวเรือน โดย ยกเลิกกลไกการคำนวณภาษีแบบเหมาจ่าย และเปลี่ยนไปใช้ การแจ้งรายได้ตามจริง นี่เป็นการเปลี่ยนแปลงครั้งสำคัญ เนื่องจากความรับผิดชอบในการ "คำนวณเอง แจ้งเอง และชำระเอง" จะเชื่อมโยงโดยตรงกับข้อมูลการขาย ใบแจ้งหนี้ และเอกสารของธุรกิจครัวเรือนแต่ละแห่ง แทนที่จะเป็นอัตราภาษีที่กำหนดไว้ล่วงหน้า
วิธีการคำนวณและยื่นภาษีหลังวันที่ 1 มกราคม 2569
ประเด็นสำคัญสำหรับช่วงเวลาหลังวันที่ 1 มกราคม 2569 คือ หน่วยงานด้านภาษีจะบริหารจัดการโดยอิงจากรายได้จริง และครัวเรือนธุรกิจจำเป็นต้องมี ข้อมูลที่ชัดเจนเพียงพอ เพื่อยื่นภาษีได้อย่างถูกต้อง
"การแจ้งข้อมูลด้วยตนเอง การชำระเงินด้วยตนเอง" หมายความว่าอย่างไร?
- รายได้ที่ต้องเสียภาษีซึ่งกำหนดขึ้นเอง: รายได้ที่เกิดขึ้นจากการขายสินค้าและการให้บริการในระหว่างงวด
- จัดทำแบบยื่นภาษีด้วยตนเอง: ยื่นแบบยื่นภาษีภายในระยะเวลาที่กำหนด
- ชำระภาษีให้ตรงเวลา: หลังจากคำนวณจำนวนภาษีที่ต้องชำระตามคำแนะนำแล้ว
ในส่วนของแนวทางการดำเนินการ กรมสรรพากรได้สื่อสารเป้าหมายอย่างชัดเจนในการช่วยเหลือครัวเรือนธุรกิจให้คุ้นเคยและเปลี่ยนไปใช้การยื่นแบบแสดงรายการภาษีด้วยตนเองและการชำระภาษีโดยเริ่มตั้งแต่ปี 2026 เป็นต้นไป
ดูรายละเอียดเพิ่มเติมได้ที่: ลิงก์
โครงการแจ้งข้อมูลด้วยตนเองและชำระเงินด้วยตนเอง
กรณีการประกาศทั่วไป
ปัจจุบัน กระทรวงการคลังกำลังสื่อสารแนวทางที่ง่ายขึ้นสำหรับ "เอกสาร แบบฟอร์ม" และขั้นตอนต่างๆ โดยมุ่งเน้นที่ การปรับปรุงกระบวนการยื่นภาษีให้คล่องตัวยิ่งขึ้น โดยจำแนกผู้เสียภาษีตามประเภทและวิธีการคำนวณภาษี (เช่น กลุ่มที่ได้รับการยกเว้นภาษีมูลค่าเพิ่มและภาษีเงินได้บุคคลธรรมดา กลุ่มที่ต้องเสียภาษีตามรายได้ กลุ่มที่ต้องเสียภาษีตามกำไรที่ต้องเสียภาษี) ข้อมูลนี้ได้กล่าวถึงไว้ในหนังสือพิมพ์ของรัฐบาลเกี่ยวกับเอกสารและขั้นตอนการจัดการภาษีสำหรับครัวเรือนธุรกิจ พร้อมทั้งคำอธิบายแบบฟอร์มการยื่นภาษีที่เสนอในร่างหนังสือเวียน ดูรายละเอียดเพิ่มเติมเกี่ยวกับกรณีที่ต้องยื่นภาษีได้จากลิงก์ นี้
หมายเหตุสำคัญ: แม่แบบแบบฟอร์มเฉพาะอาจมีการปรับปรุงตามแนวทางอย่างเป็นทางการ แต่หลักการพื้นฐานยังคง เป็นการรายงานที่ขับเคลื่อนด้วยข้อมูล [แบบฟอร์มตัวอย่าง]
เหตุใดใบแจ้งหนี้อิเล็กทรอนิกส์และข้อมูลการขายจึงกลายเป็น "หัวใจหลัก" ของเทคโนโลยีดิจิทัล?
เมื่อเปลี่ยนมาใช้การรายงานตามการแจ้งข้อมูล ข้อมูลที่ใช้ในการแจ้งข้อมูลจะไม่ต้องอาศัย "การประมาณการแบบเหมาจ่าย" อีกต่อไป แต่ต้องเป็นไปตามหลักเกณฑ์ดังต่อไปนี้:
- รายได้ต่อคำสั่งซื้อ
- ใบแจ้งหนี้อิเล็กทรอนิกส์
- บันทึกการติดตามรายได้ เอกสารที่เกี่ยวข้อง (ขึ้นอยู่กับกรณี)
เพื่อให้สอดคล้องกับแผนงานการเปลี่ยนแปลง กระทรวงการคลังและหน่วยงานด้านภาษีจึงส่งเสริมกิจกรรมการเปลี่ยนแปลงทางดิจิทัลเพื่อสนับสนุนครัวเรือนธุรกิจในการยื่นแบบแสดงรายการภาษีทางอิเล็กทรอนิกส์ตั้งแต่ปี 2026 เป็นต้นไป
สถานการณ์ปัจจุบันและ "ปัญหาคอขวด" ในการยื่นแบบแสดงรายการภาษีในช่วงใกล้กำหนดเส้นตาย
เมื่อก่อนภาษีคิดตามอัตราคงที่ ธุรกิจหลายแห่งคุ้นเคยกับการจ่ายภาษีตามกำหนด แต่เมื่อเปลี่ยนมาใช้ระบบคิดภาษีตามการแจ้งรายได้ ความกดดันมักจะมุ่งไปที่สี่ประเด็นหลักดังนี้:
- รายได้กระจายไปในหลายช่องทาง เช่น แพลตฟอร์มอีคอมเมิร์ซ โซเชียลมีเดีย ร้านค้าจริง พันธมิตร ฯลฯ ทำให้การปิดการขายที่ถูกต้องทำได้ยากหากไม่มีระบบที่เหมาะสม
- ขาดประวัติการทำธุรกรรม: การไม่มีบันทึกคำสั่งซื้อและการกระทบยอด ทำให้เกิดข้อผิดพลาดในการคำนวณรายได้รวมได้ง่าย
- การออก ใบแจ้งหนี้แยกต่างหากจากรายการธุรกรรม จะลดความสามารถในการตรวจสอบความถูกต้อง และเพิ่มความเสี่ยงต่อความคลาดเคลื่อน
- การเลื่อนเรื่องไปจนถึงช่วงท้ายของระยะเวลา: ยิ่งใกล้ถึงกำหนดเส้นตายมากเท่าไหร่ ความเสี่ยงที่จะยื่นเอกสารล่าช้าหรือแจ้งข้อมูลอย่างเร่งรีบก็ยิ่งสูงขึ้นเท่านั้น
หน่วยงานด้านภาษียังได้ดำเนินแคมเปญอย่างเข้มข้นเพื่อสนับสนุนครัวเรือนธุรกิจในการ "ทำความคุ้นเคยกับการยื่นภาษี" ก่อนการเปลี่ยนแปลง ซึ่งบ่งชี้ถึงการเปลี่ยนแปลงที่สำคัญในด้านพฤติกรรมและความสามารถในการดำเนินงาน
ข้อบังคับเกี่ยวกับการผิดพลาดในการแจ้งข้อมูลและบทลงโทษ
ด้านล่างนี้คือบทลงโทษทางปกครองทั่วไปตาม พระราชกฤษฎีกา 125/2020/ND-CP ว่าด้วยบทลงโทษทางปกครองสำหรับการละเมิดที่เกี่ยวข้องกับภาษีและใบแจ้งหนี้
การยื่นแบบแสดงรายการภาษีล่าช้า
ตาม มาตรา 13 ของพระราชกฤษฎีกา 125/2020/ND-CP บทลงโทษสำหรับการยื่นแบบแสดงรายการภาษีล่าช้าจะกำหนดตามจำนวนวันที่ล่าช้า ตัวอย่างเช่น:
- 1 ถึง 5 วัน (และในกรณีที่มีเหตุผลบรรเทาโทษ): บทลงโทษตักเตือน
- จำคุก 1 ถึง 30 วัน: ปรับ 2,000,000 ถึง 5,000,000 ดง
- 31 ถึง 60 วัน: ปรับ 5,000,000 ถึง 8,000,000 ดองเวียดนาม
- 61 ถึง 90 วัน (หรือกรณีที่คล้ายกันตามที่ระบุไว้ในข้อ 4): ปรับ 8,000,000 ถึง 15,000,000 ดง
- เกิน 90 วัน (ขึ้นอยู่กับระเบียบข้อบังคับ): ปรับ 15,000,000 ถึง 25,000,000 ดง
การแจ้งข้อมูลที่ไม่ถูกต้องส่งผลให้ภาษีที่ต้องชำระขาดไปบางส่วน
ตาม มาตรา 16 ของพระราชกฤษฎีกา 125/2020/ND-CP มีระเบียบเกี่ยวกับการลงโทษโดยคิดเป็นเปอร์เซ็นต์ รวมถึงกรณีที่ กำหนด โทษปรับ 20% ของจำนวนภาษีที่แจ้งต่ำกว่าความเป็นจริง หรือจำนวนภาษีที่ได้รับการยกเว้น ลด หรือคืนเกินกว่าที่กำหนด ทั้งนี้ขึ้นอยู่กับกฎหมายและเงื่อนไขที่เกี่ยวข้อง
(คัดมาจากพระราชกฤษฎีกา 125/2020/ND-CP บนเว็บไซต์ข้อมูลข่าวสารของรัฐบาล)
GTG CRM มีบทบาทอย่างไรในช่วงเปลี่ยนผ่านนี้?
GTG CRM ไม่ได้ "ยื่นแบบแสดงรายการภาษีแทน" หรือ "ชำระภาษีแทน" ธุรกิจใดๆ บทบาทที่เหมาะสมที่สุดในช่วงเปลี่ยนผ่านนี้คือ การช่วยให้ธุรกิจต่างๆ สร้างมาตรฐานข้อมูลการดำเนินงานเพื่อการยื่นภาษีที่ถูกต้องและทันเวลา โดยเฉพาะอย่างยิ่งเมื่อรูปแบบเปลี่ยนไปเป็นการติดตามรายได้จริง
- การรวมใบแจ้งหนี้ขาออกและขาเข้าไว้ในที่เดียว ช่วยให้สรุปตัวเลขได้รวดเร็วขึ้นในแต่ละงวด ลดการคำนวณสรุปด้วยตนเองจากหลายช่องทาง
- การเชื่อมโยงใบแจ้งหนี้อิเล็กทรอนิกส์กับธุรกรรมจริง ช่วยให้การตรวจสอบรายได้ในช่วงเวลาที่กำหนดทำได้ง่ายขึ้น
- ช่วยลดความเสี่ยงจากการ "รอจนถึงนาทีสุดท้าย" เพราะข้อมูลจะถูกบันทึกไว้ตลอดช่วงเวลา ไม่ใช่รวบรวมในตอนท้ายของช่วงเวลาทั้งหมด
- สนับสนุนระเบียบวินัยในการดำเนินงาน: เจ้าของร้านและนักบัญชีภายในองค์กรใช้แหล่งข้อมูลร่วมกันเพื่อตรวจสอบความถูกต้อง
หน่วยงานภาครัฐกำลังส่งเสริมกิจกรรมการเปลี่ยนแปลงสู่ระบบดิจิทัลสำหรับธุรกิจครัวเรือนอย่างมาก ดังนั้นการกำหนดมาตรฐานข้อมูลการขายและใบแจ้งหนี้จึงเป็นแนวทางเชิงรุก
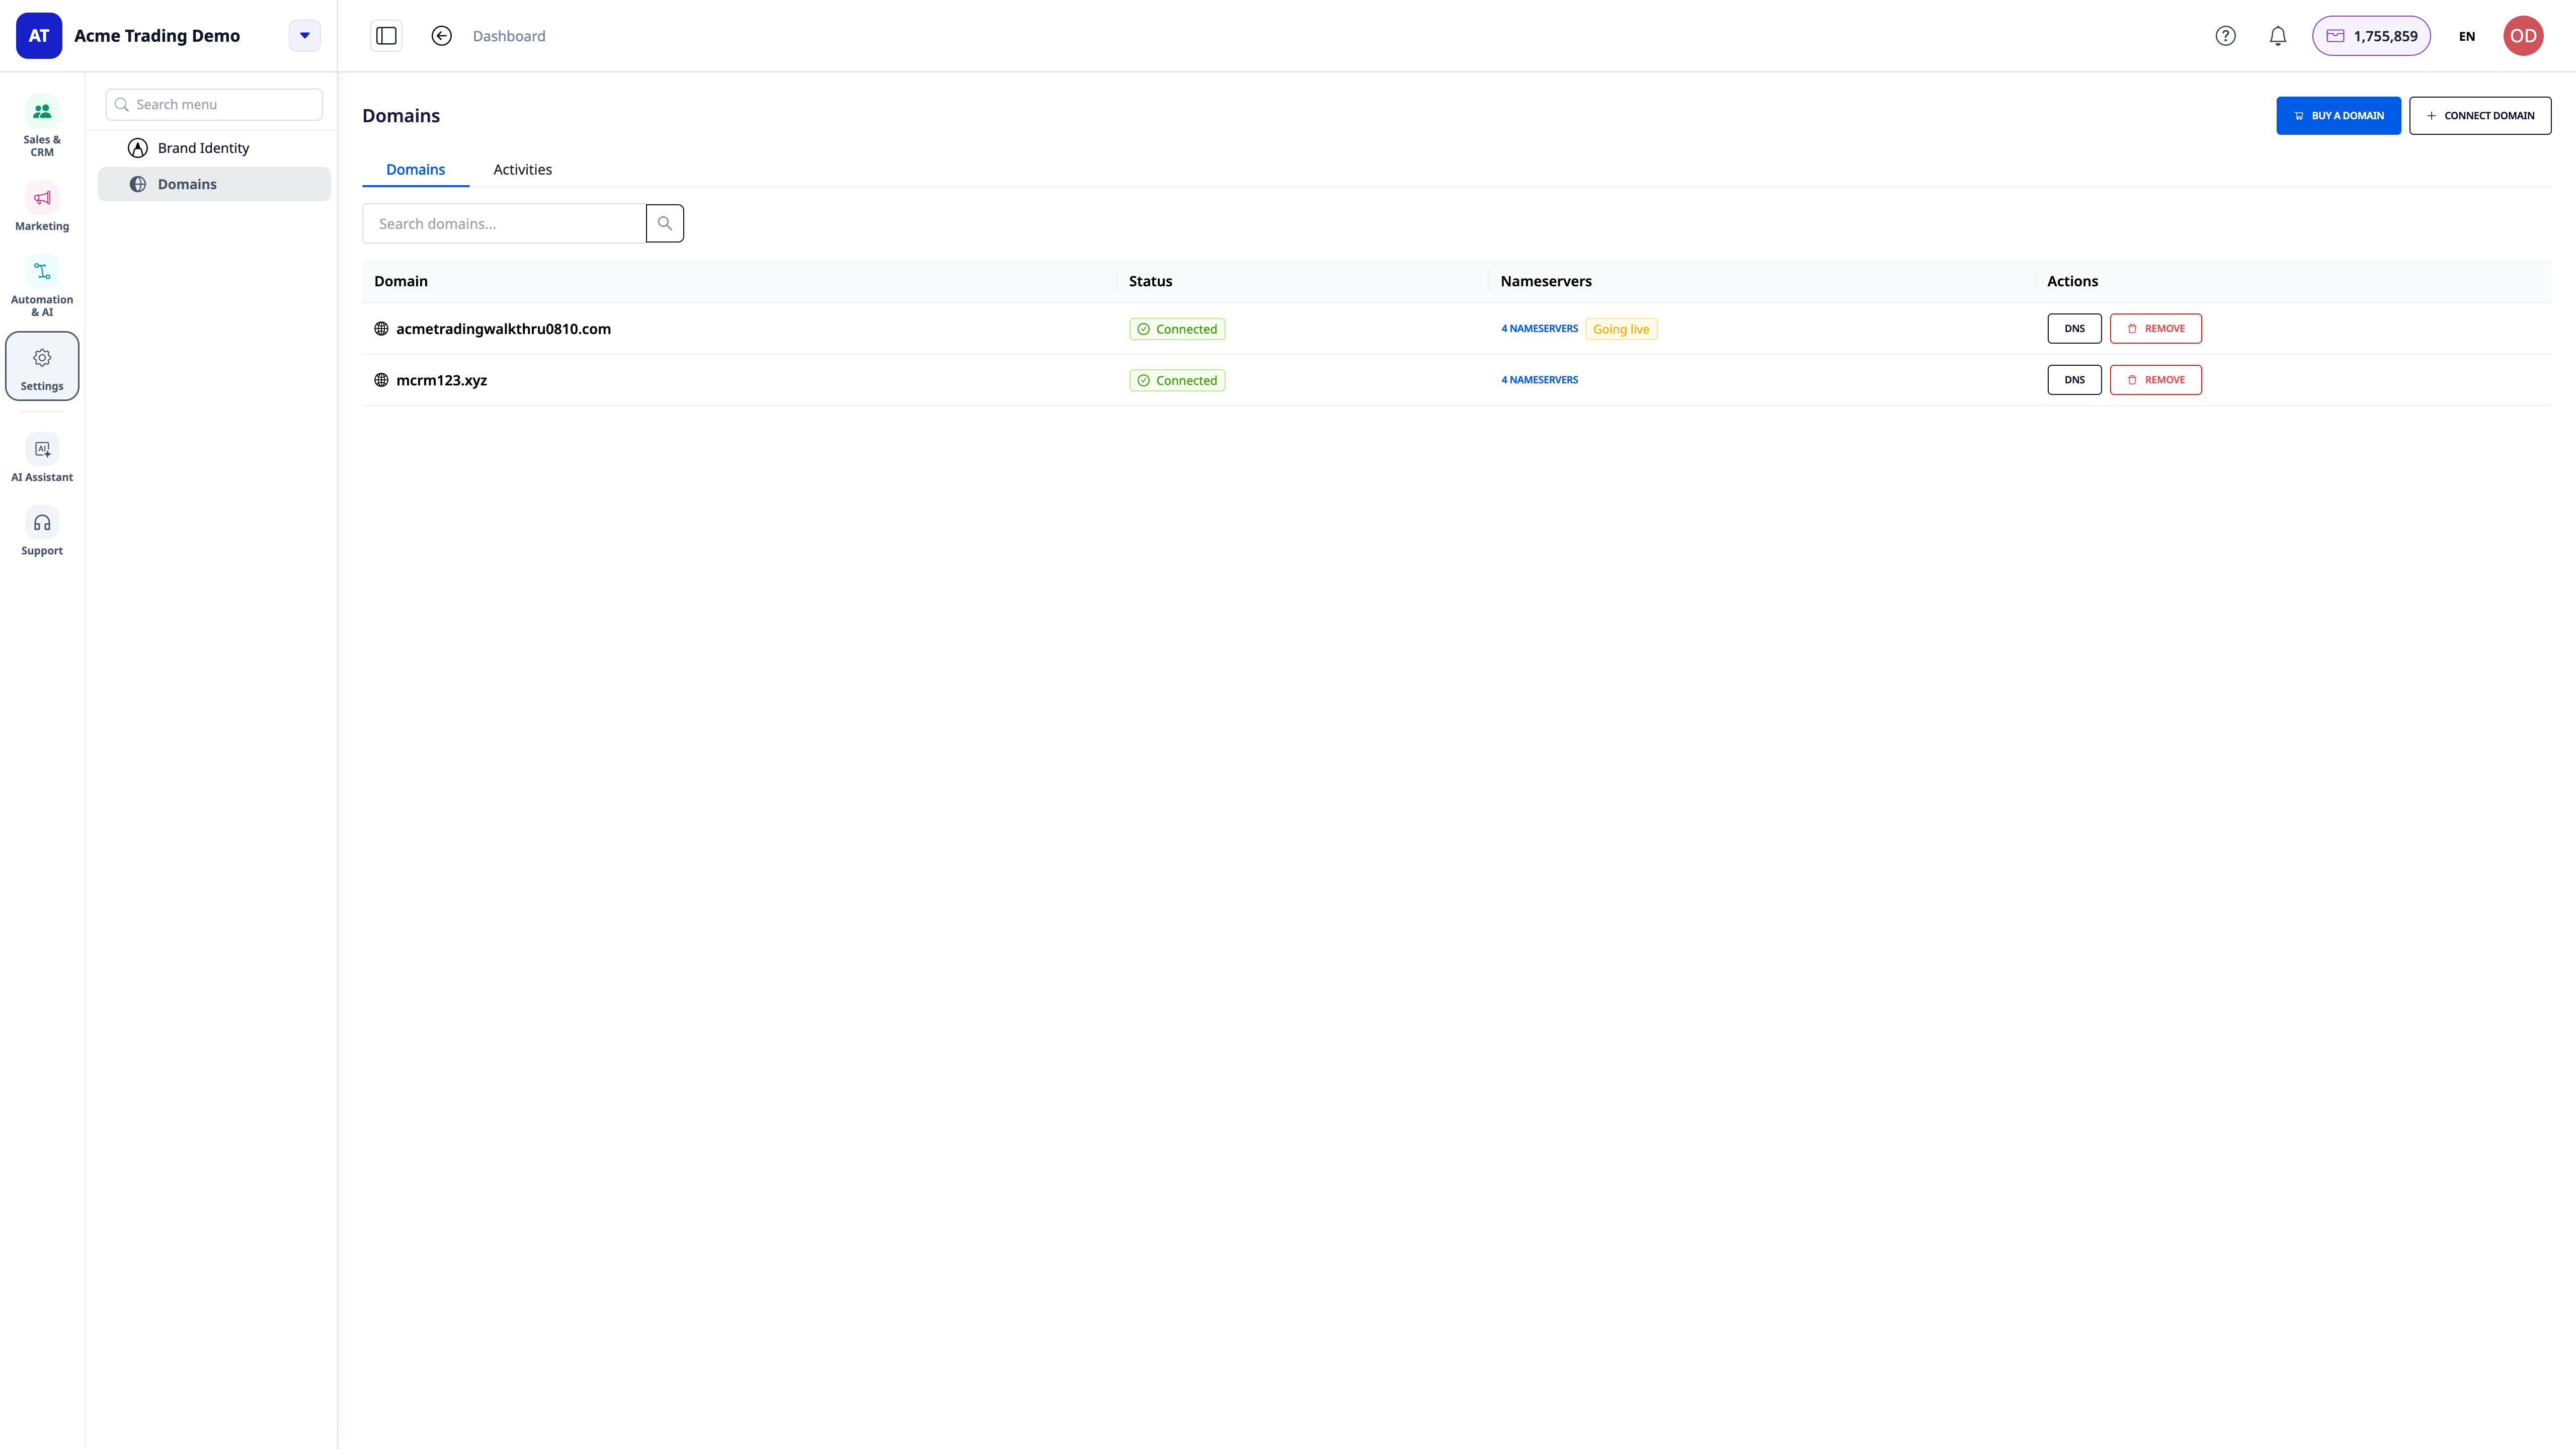
ภาพประกอบที่แนะนำ: ภาพ "แดชบอร์ดเดียว" ที่รวมรายได้ คำสั่งซื้อ ใบแจ้งหนี้อิเล็กทรอนิกส์ และการส่งออกไฟล์กระทบยอด
สรุป
ตั้งแต่ วันที่ 1 มกราคม 2569 การเปลี่ยนไปใช้ระบบ การแจ้งรายได้และชำระภาษีด้วยตนเอง ถือเป็นการเปลี่ยนแปลงครั้งใหญ่ในด้านพฤติกรรมและระเบียบวินัยด้านข้อมูล ก่อนหน้านี้ ระบบภาษีแบบเหมาจ่ายทำให้ธุรกิจจำนวนมากแทบไม่ต้องใช้ระบบบัญชี แต่หลังจากวันที่ดังกล่าว ปัจจัยสำคัญที่จะชี้ขาดคือ การมีข้อมูลรายได้ที่ชัดเจนในแต่ละงวด พร้อมใบแจ้งหนี้และความสามารถในการตรวจสอบความถูกต้องของข้อมูล เหล่านั้น
เปลี่ยนสิ่งที่คุณเพิ่งอ่านให้เป็นผลลัพธ์ที่จับต้องได้ — นำไปใช้ได้เลยตอนนี้ด้วย GTG CRM ฟรี
สมัครเลย