Regeringen har officiellt utfärdat Förordning 320/2025/ND-CP, ett dokument som specificerar och vägleder genomförandet av Lagen om bolagsskatt från 2025. Denna förordning klargör hur skattepliktig inkomst fastställs, skatteberäkningsmetoder, skattesatser samt företagsskatteincitament.
Detta är en viktig rättslig grund som direkt påverkar företagens deklaration och skatteavräkning från och med skatteåret 2025. Därför måste organisationer, hushållsföretag som omvandlas till företag och befintliga företag proaktivt uppdatera sig för att följa bestämmelserna korrekt och minimera skatterisker.
Översikt över Förordning 320/2025/ND-CP
Den 15/12/2025 utfärdade regeringen Förordning 320/2025/ND-CP för att specificera vissa artiklar och fastställa åtgärder för genomförandet av Lagen om bolagsskatt.
Förordningen består av 6 kapitel, 26 artiklar, med följande innehåll:
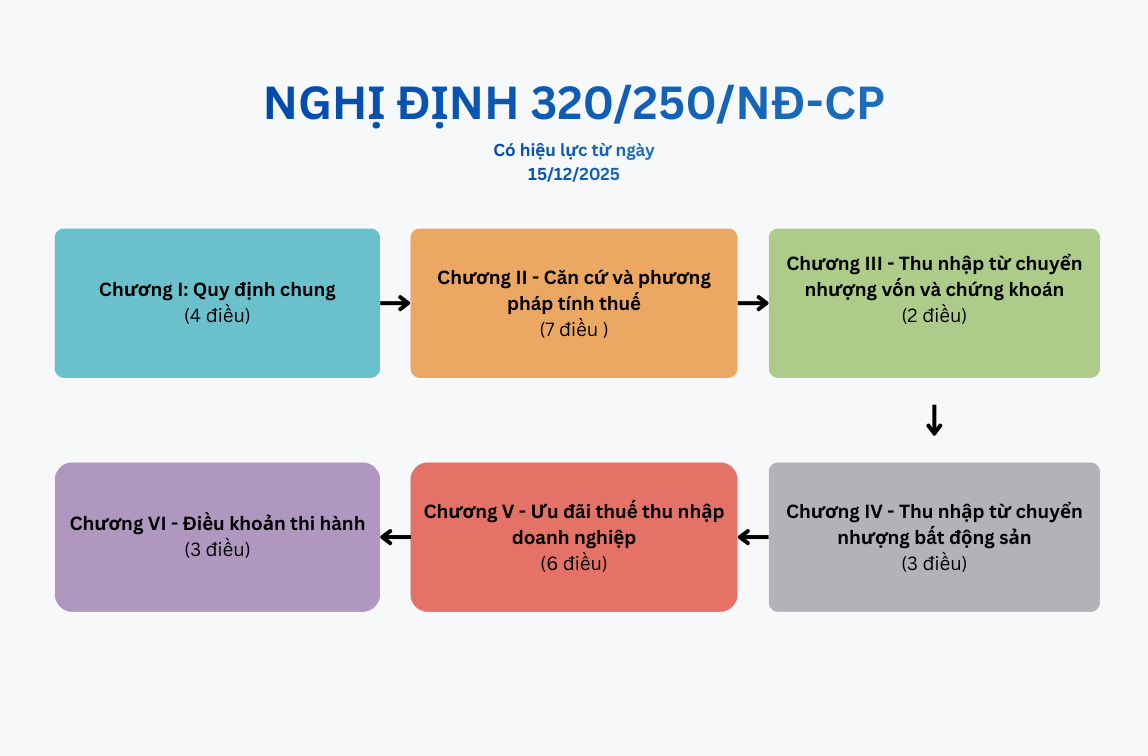
Innehållet i hela Förordning 320/2035/ND-CP
Kapitel I - Allmänna bestämmelser
Består av 4 artiklar (Artikel 1 till Artikel 4)
Kapitel II - Grunder och metoder för skatteberäkning
Består av 7 artiklar (Artikel 5 till Artikel 12)
Kapitel III - Inkomst från överlåtelse av kapital och värdepapper
Består av 2 artiklar (Artikel 13, Artikel 14)
Kapitel IV - Inkomst från överlåtelse av fast egendom
Består av 3 artiklar (Artikel 15 till Artikel 17)
Kapitel V - Bolagsskatteincitament
Består av 6 artiklar (Artikel 18 till Artikel 23)
Kapitel VI - Genomförandebestämmelser
Består av 3 artiklar (Artikel 24 till Artikel 26)
Se hela texten i Förordning 320/2025/ND-CP
Tillämpningsområde och tillämpliga parter
Förordningen specificerar genomförandet av lagen om bolagsskatt, inklusive:
- Fastställande av skattepliktig inkomst
- Grund för skatteberäkning
- Skatteklasser
- Metoder för skatteberäkning
- Principer och villkor för skatteincitament
Tillämpliga parter är organisationer och individer som är berörda av ovanstående innehåll.
Skatteskylldiga för bolagsskatt inkluderar:
- Företag etablerade och verksamma enligt vietnamesisk lag
- Utländska företag med eller utan fast driftställe i Vietnam
- Icke-vinstdrivande organisationer, kooperativ och kooperativförbund
- Kreditinstitut och andra ekonomiska organisationer som genererar skattepliktig inkomst
Fastställande av skattepliktig inkomst för bolagsskatt
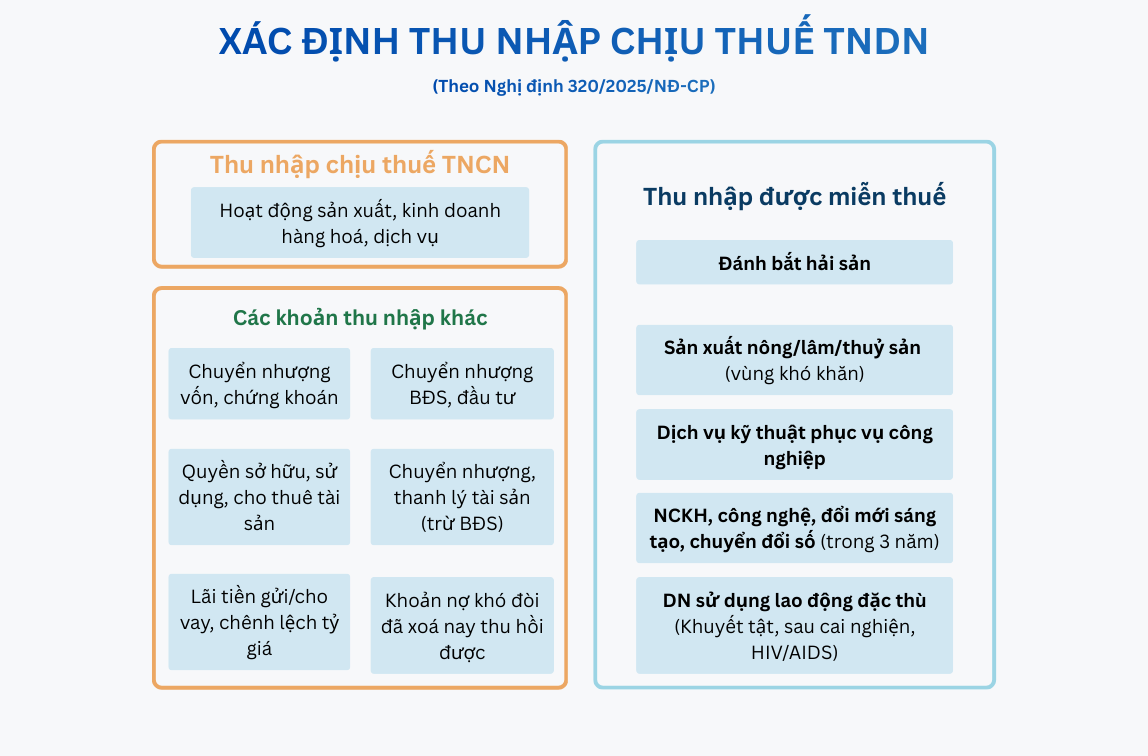
Hur man fastställer skattepliktig företagsinkomst
Skattepliktig företagsinkomst
Enligt förordning 320/2025/ND-CP omfattar skattepliktig företagsinkomst :
- Intäkter från produktion och försäljning av varor och tjänster
- Andra intäkter enligt skattelagstiftningen
Kategorin "andra intäkter" definieras brett och inkluderar, men är inte begränsad till:
- Intäkter från överlåtelse av kapital och värdepapper
- Intäkter från överlåtelse av fastigheter och investeringsprojekt
- Intäkter från äganderätt och nyttjanderätt till tillgångar
- Intäkter från uthyrning av tillgångar
- Intäkter från avyttring eller överlåtelse av tillgångar (exklusive fastigheter)
- Ränteintäkter och ränteintäkter från utlåning
- Valutakursdifferenser
- Osäkra skulder som skrivits av men senare indrivits
- Gåvor, och andra intäkter enligt bestämmelserna
Företag måste korrekt klassificera dessa intäktsströmmar för att fullständigt deklarera dem vid beräkning av skattepliktig inkomst.
Skattbefriade företagsinkomster
Utöver skattepliktiga intäkter specificerar förordningen även tydligt skattebefriade intäkter , inklusive, men inte begränsat till:
- Intäkter från fiske
- Intäkter från jordbruk, skogsbruk, fiske, särskilt i områden med svåra socioekonomiska förhållanden
- Intäkter från tekniska tjänster som direkt stöder jordbruket
- Intäkter från kontrakt för vetenskaplig forskning, teknologisk utveckling, innovation och digital omvandling (befriade från skatt i 3 år)
- Intäkter från verksamhet bedriven av företag som anställer personer med funktionsnedsättning, personer som återhämtar sig från missbruk, eller personer smittade med HIV/AIDS
Grund för och metod för beräkning av företagsinkomstskatt
Grund för skatteberäkning:
Företagsinkomstskatten fastställs baserat på:
- Skattepliktig inkomst under perioden
- Motsvarande företagsskattesats
Principen för kvittning av vinster och förluster samt överföring av förluster:
Företag tillåts kvitta vinster och förluster mellan olika produktions- och affärsverksamheter under samma skatteperiod. Det är dock viktigt att notera:
- Förluster från överlåtelse av fastigheter eller investeringsprojekt får inte kvittas mot intäkter från verksamhet som åtnjuter skatteförmåner
- Förluster kan överföras i sin helhet och kontinuerligt till efterföljande år, dock maximalt under 05 år
Intäkter för beräkning av skattepliktig inkomst
Intäkt för beräkning av skattepliktig inkomst är hela beloppet som företaget erhåller från försäljning, bearbetning och tillhandahållande av tjänster, oavsett om betalning har mottagits eller inte.
Förordningen klargör:
- Tidpunkt för intäktsredovisning
-
Hur intäkter fastställs för särskilda fall, såsom:
- Försäljning på avbetalning, uppskjuten betalning
- Uthyrning av tillgångar
- Bygg- och installationsverksamhet
- Samarbetsavtal (BCC)
- Andra fall enligt bestämmelserna
Avdragsgilla och icke avdragsgilla kostnader
Villkor för att kostnader ska vara avdragsgilla:
En kostnad som kan räknas som en giltig kostnad måste samtidigt uppfylla tre villkor:
- Faktiskt uppstått och relaterat till produktions- och affärsverksamhet
- Ha fullständiga lagliga fakturor och kvitton
- Ha bevis på icke-kontant betalning för transaktioner från och med 05 miljoner VND och uppåt
Kostnader som inte är avdragsgilla inkluderar:
- Kostnader som inte uppfyller ovanstående villkor
- Böter för administrativa överträdelser
- Den del av utgifterna som överstiger de fastställda gränserna för förmåner för anställda
- Den del av räntekostnaderna som motsvarar otillräckligt aktiekapital
Sats för bolagsskatt
Enligt förordning 320/2025/NĐ-CP:
Standard skattesats: 20 %
Preferensskattesatser baserat på omsättning:
- 15 %: Företag med en total årsomsättning som inte överstiger 03 miljarder VND
- 17 %: Företag med en omsättning över 03 miljarder till högst 50 miljarder VND
Särskilda skattesatser:
- 25 % till 50 % för prospektering, utvinning och exploatering av olja och gas
- 40 % eller 50 % för utvinning av sällsynta naturresurser
Utländska företag utan fast driftställe i Vietnam tillämpas skatt enligt en procentandel av omsättningen, till exempel:
- Tjänster: 5 % (separat för restaurang-, hotell-, casinodrift: 10 %)
- Royalty: 10 %
- Kapitalöverlåtelse: 2 %
Förmåner för bolagsskatt
Branscher och områden som omfattas av förmåner
Noterbara branscher som omfattas av förmåner:
- Tillämpning av högteknologi, FoU
- Programvarutillverkning och IT-tjänster
- Stödjande industri
- Förnybar energi, ren energi
- Investeringar i viktig statlig infrastruktur
- Storskaliga produktionsprojekt med en investering på 12 000 miljarder VND och uppåt
Förmåner baserade på område gäller för:
- Områden med svåra eller särskilt svåra ekonomiska och sociala förhållanden
- Ekonomiska zoner, högteknologiska zoner, högteknologiska jordbrukszoner, koncentrerade digitala teknologizoner
Preferensskattesatser
- Skattesats på 10 % i 15 år för nya investeringsprojekt inom prioriterade näringsgrenar eller särskilt svårtillgängliga områden
- Skattesats på 10 % under hela verksamhetstiden för vissa områden inom jordbruk, sociala sektorn, socialt bostadsbyggande
- Skattesats på 17 % i 10 år för andra prioriterade projekt eller i svåra områden
Skattebefrielse och skattesänkning
- Befrielse i 04 år, minskning med 50 % av skatten som ska betalas under de följande 09 åren enligt artikel 19.1 i lagen om företagsskatt
- Befrielse i 02 år, minskning med 50 % under de följande 04 åren enligt artikel 19.4 i förordningen
- Förmåner för utbyggnadsinvesteringar
- Skattebefrielse i 02 år för nystartade företag från handelsverksamhet
- Ytterligare förmåner för kostnader för kvinnliga anställda och anställda från minoritetsgrupper
Ikraftträdande
Förordning 320/2025/ND-CP träder i kraft den 15/12/2025 och gäller för skatteperioden för företagsskatt för 2025.
Företag kan välja att tillämpa bestämmelserna om intäkter, kostnader, förmåner, skattebefrielse och -sänkning samt förlustöverföring från en av följande tidpunkter:
Från början av skatteperioden 2025
- Från det datum då lagen om företagsskatt träder i kraft
- Från det datum då förordningen träder i kraft
Vissa specifika bestämmelser, såsom kontantlösa betalningar och överlåtelse av kapital, gäller från det datum då förordningen träder i kraft.
Sammanfattning
Förordning 320/2025/ND-CP ställer högre krav på transparens avseende intäkter och skatteplikt, särskilt för små företag och handelsverksamheter. Att proaktivt övervaka intäkter, utfärda fullständiga fakturor och lagra data centralt hjälper inte bara till att följa reglerna utan bidrar också till att rationalisera schablonskatten och minska risken för att få en skatteuppskattning som inte överensstämmer med verkligheten. Med integrerade verktyg för försäljnings-, intäkts- och fakturahantering i GTG CRM kan företag kontrollera sina affärsdata från början, vilket underlättar en transparent samverkan med skattemyndigheterna och skapar en plattform för hållbar drift i linje med andan i förordning 320/2025/ND-CP, de framträdande funktionerna inkluderar:
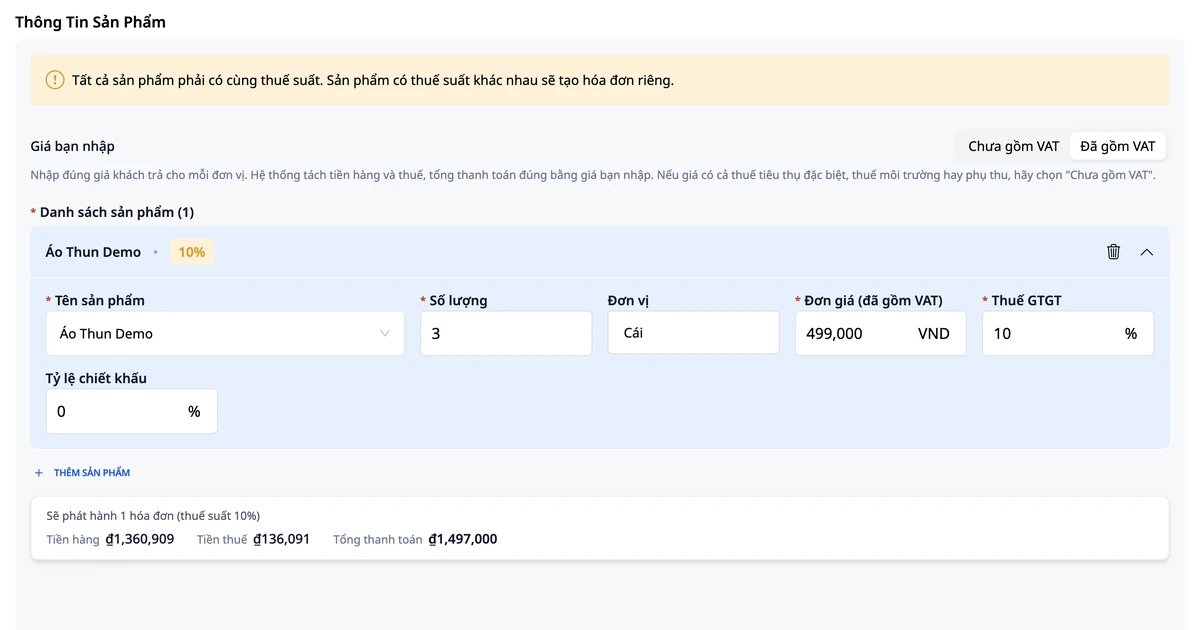
- Skapa och hantera e-fakturor direkt från transaktionsdata.
- Fyll automatiskt i kundinformation, minska fel vid manuell inmatning.
- Spåra fakturastatus (utfärdad, skickad, betald).
- Central lagring av fakturor, enkel sökning och avstämning vid behov.
- Anslutning till ledande leverantörer av e-fakturor som Sinvoce, Misa, ... stöder företag att följa gällande lagstiftning.
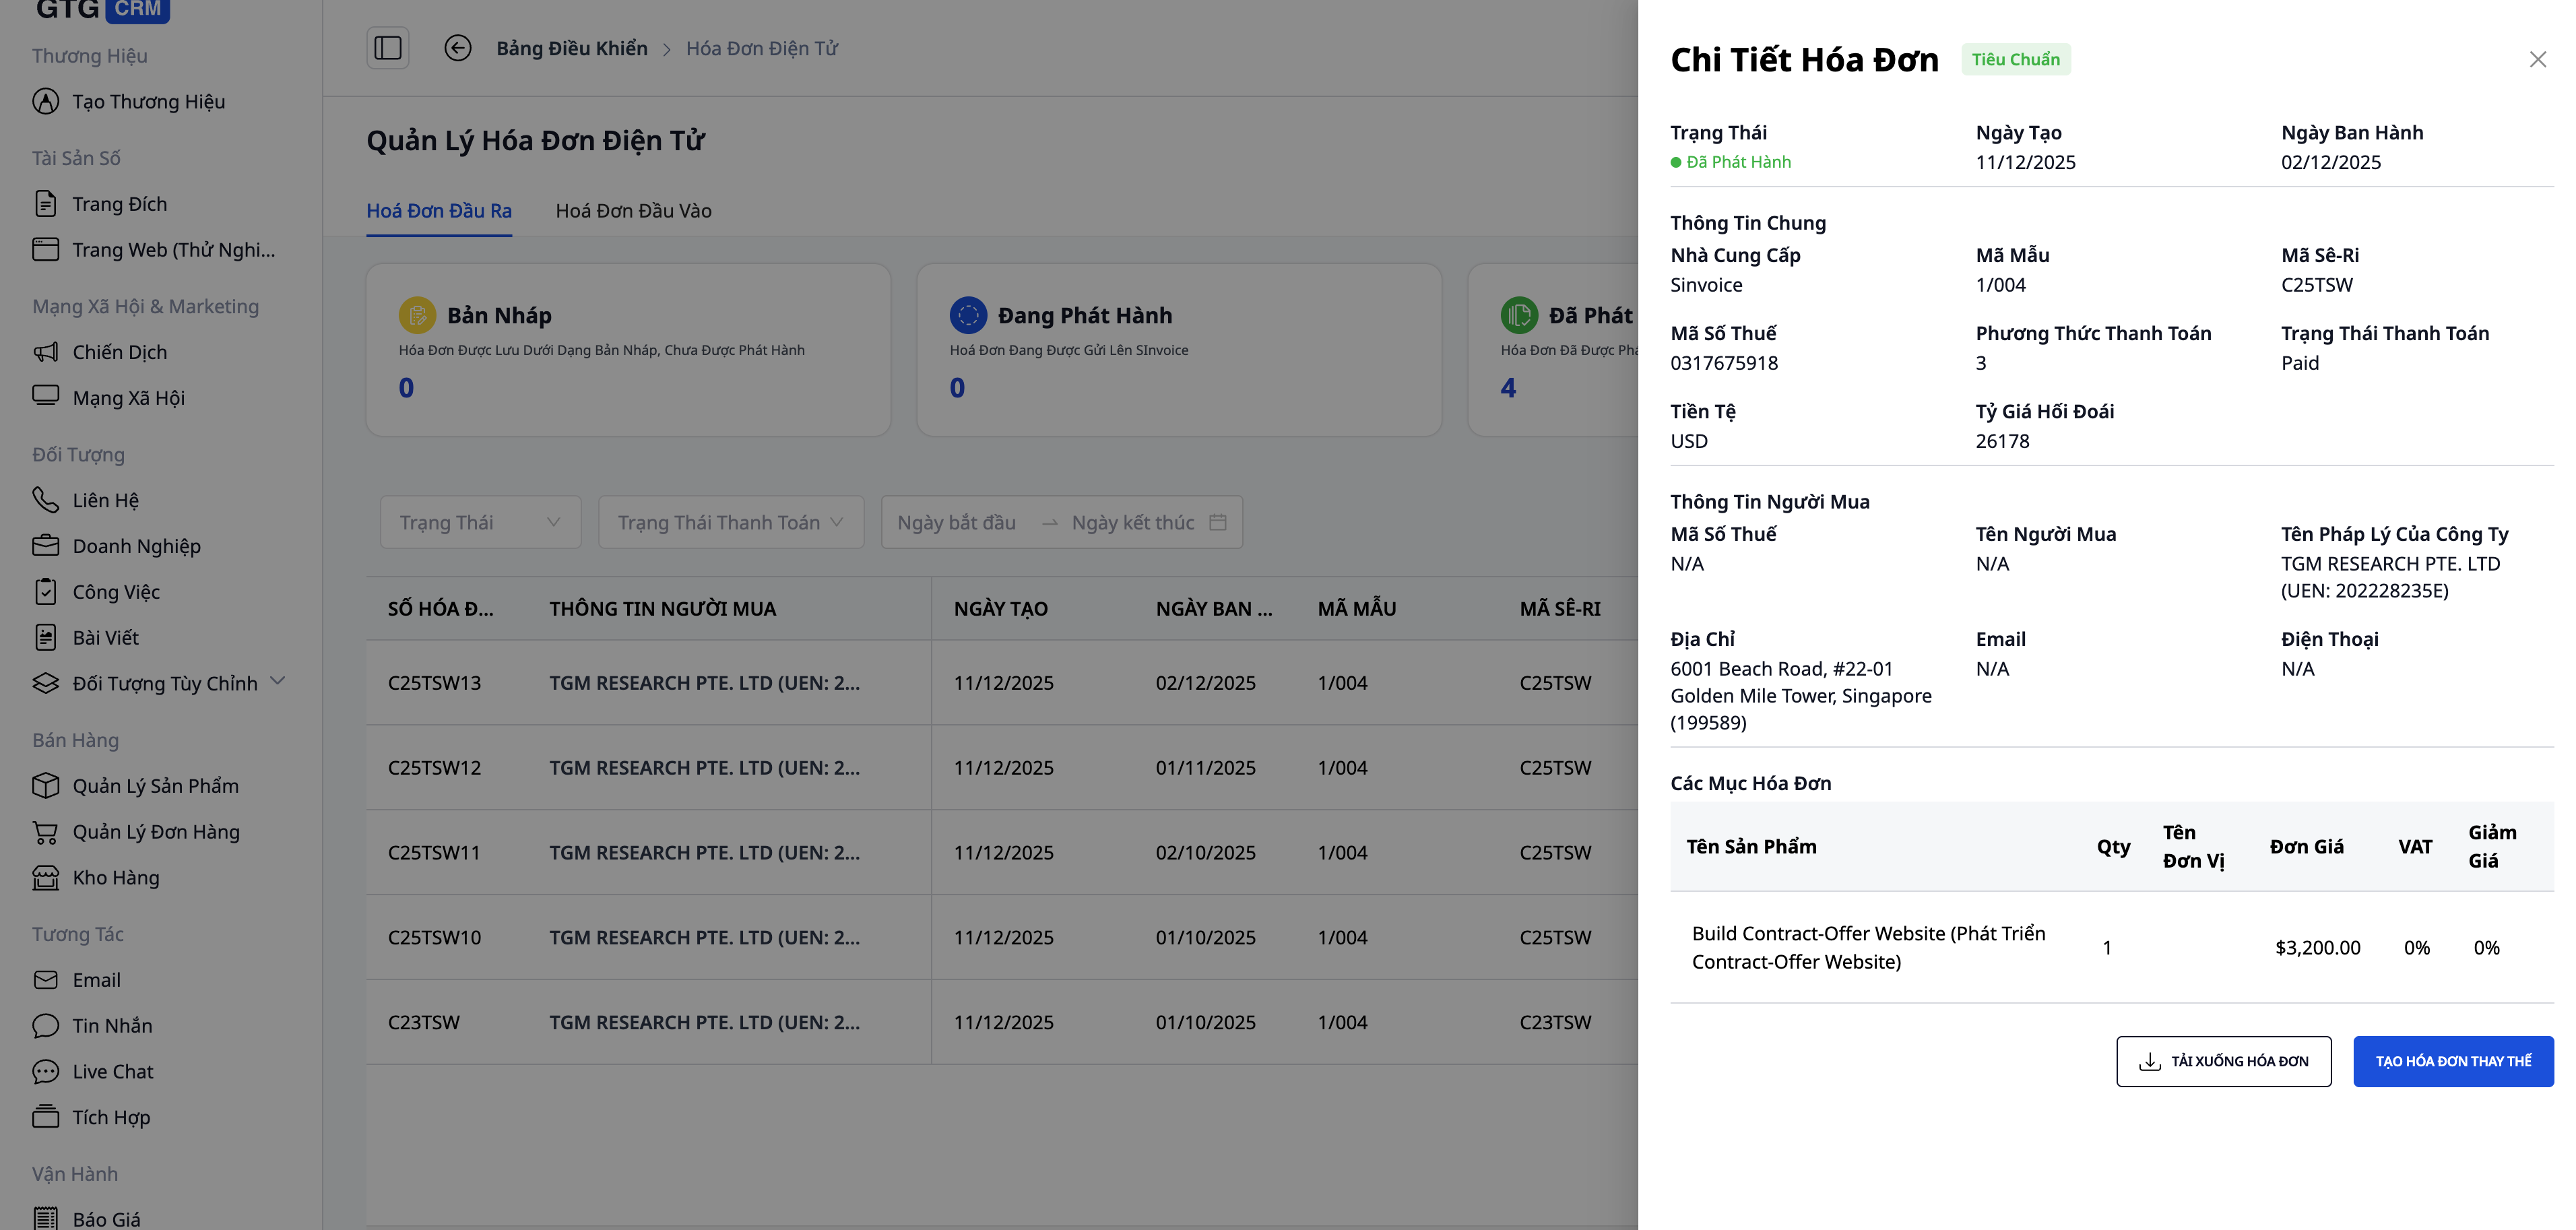
Illustration av en faktura skapad från GTG CRM
Förvandla det du just läst till verkliga resultat — prova GTG CRM gratis.
Prova nu