随着电子商务的蓬勃发展,“电商平台上的收入是否需要申报纳税”的问题正日益成为数十万个人和家庭在线销售商关注的焦点。事实上,许多人仍混淆“平台销售”与“无需申报”的概念,导致在税务机关比对数据时面临补缴税款和罚款的风险。
本文旨在阐明电商平台收入的纳税义务本质,2025-2026年的主要政策变化,以及卖家应如何未雨绸缪,避免被动。
如果您正在 Shopee、Lazada、TikTok Shop 或其他电商平台上销售商品,问题关键在于三个决定性因素:
- 您是以什么身份进行销售(个人、家庭经营、企业)?
- 您销售的平台是否具有支付功能?
- 适用时间是2025年7月1日前还是之后?
电商平台卖家是否需要申报和缴纳税款?
原则上,任何产生经营活动的,都有纳税义务,无论销售形式如何。电商平台的收入并非“虚假收入”,而是实际销售商品、提供服务产生的收入。
因此,如果卖家有来自平台销售活动的收入,原则上仍需按照规定申报和计算税款。
基本原则:平台销售 ≠ 免于申报纳税
法律并未区分:
- 线上销售还是线下销售
- 通过平台销售还是直接销售
- 接收货到付款还是电子钱包支付
区别仅在于收款方式、申报方式以及数据比对方式。
2025年中期重大变化:电商平台代扣代缴税款
自2025年7月1日起,根据新规定,在越南拥有支付功能的电商平台将代扣代缴在其平台上销售商品的个人和家庭经营者的税款。
但是,卖家仍需:
- 向平台提供完整的身份信息
- 跟踪已代扣的收入
- 申报其他可能产生的纳税义务
- 保存数据以备比对和解释
对于没有支付功能的平台,申报和缴纳税款的义务仍由卖家承担。
电商平台收入如何计算以进行申报?
根据税法,应税收入是总收入,即卖家根据交易获得的商品或服务的全部价值。
根据税收规定:
- 收入 = 订单上记录的销售总额
而不是:
- 实际到账金额
- 扣除平台费用后的收入
- 扣除退货后的收入
例如:
- 订单金额为 1,000,000 越南盾
- 平台费用为 100,000 越南盾
- 您实际收到 900,000 越南盾
→ 应税收入仍为 1,000,000 越南盾
电商平台收入与电子发票紧密关联
卖家需要明确区分:
- 平台代开普票的情况
- 卖家自行开具普票的情况
- 处理退换货、退款、收入调整的方法
阅读更多:关于替代发票和调整发票的汇总
实际解决方案:无需钻研法律,而是正确管理系统
当进行多渠道、多平台销售时:
- 手动记录 → 肯定出错
- 零散的 Excel 文件 → 无法比对
- 被税务部门约谈时 → 无法证明
集成管理平台,如 GTG CRM,能够解决这一瓶颈:
- 同步 Shopee、Tiktok Shop、Lazada 的产品
- 整合来自平台、网站、线下渠道的所有订单
- 将收入 ↔ 发票 ↔ 库存 ↔ 会计关联起来
- 通过 MISA、S-Invoice 开具电子发票
- 退换货发生时自动生成替代发票
- 保存数据痕迹,以便随时解释
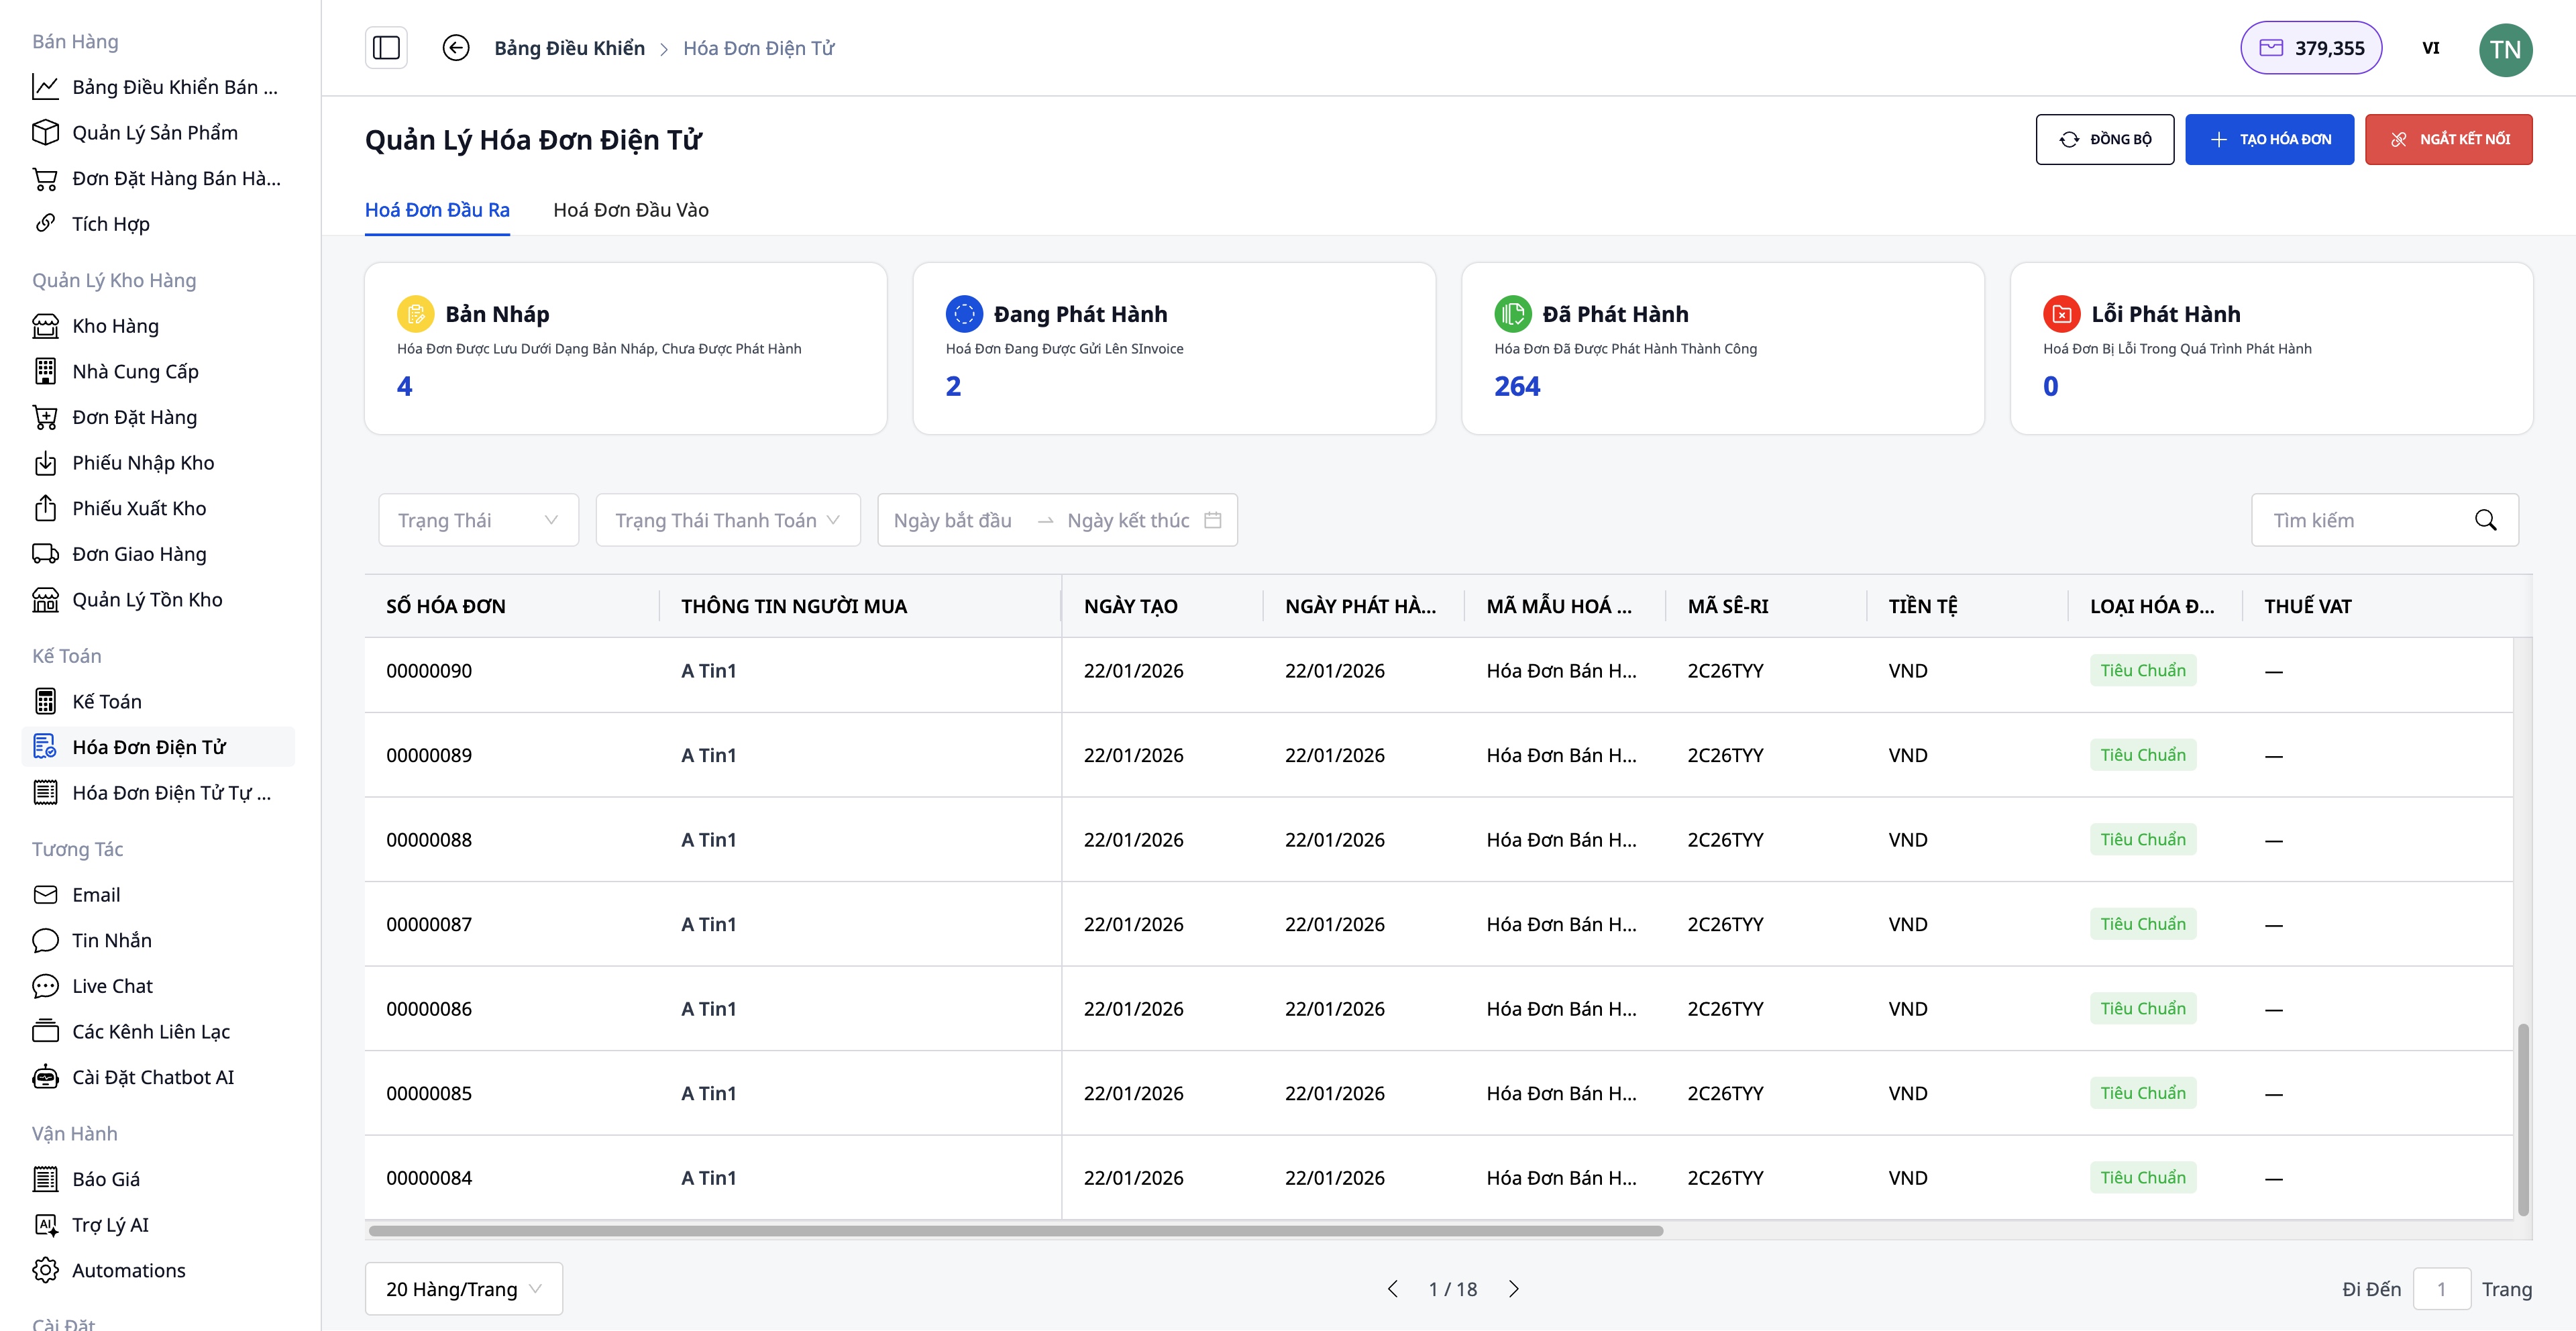
GTG CRM 通过 MISA、S-Invoice 自动开具发票
结论
电商平台的收入肯定属于税收管理范围。当前的区别不在于“是否需要申报”,而在于谁来申报、如何申报以及数据如何进行比对。
在电商平台、银行和税务机关数据紧密连接的背景下,进行在线销售却不控制收入和纳税义务,已不再是潜在风险,而是切实的风险。
希望长远发展的卖家需要:
- 正确理解平台收入的本质
- 密切关注政策变化
- 并从一开始就投资于合适的管理系统
将所学内容转化为实际成果 — 立即免费体验 GTG CRM。
立即申请