日々の事業運営の過程において、多くの企業、店舗、および事業者は、顧客に請求書を発行したものの、仕入先からの購入証拠書を未だ受け取っていない状況に直面しています。これは仕入先の遅延、または内部プロセスの厳密さの欠如が原因である可能性がありますが、原因がいかなるものであれ、入札請求書の欠落は依然として深刻な影響をもたらす可能性があります。
これは会計における技術的な問題に限定されるものではなく、納税義務、合法的な費用、さらには企業の法的存続に直接影響を与えます。適切かつ迅速に処理しない場合、企業は行政罰を受ける、納税額の追徴、または違法な請求書の使用と見なされるリスクに直面する可能性があります。
この記事は、関連する法律規定を明確に理解し、入札書類の欠落による具体的なリスク、電子請求書の検索および確認方法、およびコンプライアンスを防止するための賢明な請求書管理ソリューションを支援します。
入札請求書とは何か、そしてなぜそれが重要なのか?
請求書は、商品を引き渡すか、またはサービスを提供する際に売り手が作成した会計証拠書です。入札請求書とは、企業が原材料、商品、サービス、または事業生産に役立つ資産を購入する際に仕入先から受け取る証拠書です。
入札請求書の役割は、販売取引を証明することだけに限定されません。これは付加価値税の入札控除の実行、企業所得税の決算時の控除可能費用の計算、および当局の検査時の商品の原産地を証明することに関連します。購入に適用される条件:会計士に問い合わせてください。
法律は入札請求書がない場合に出力請求書を発行することを許可していますか?
2026年政令254号/NĐ-CP、第9条(2026年7月1日から効力を生じる)によると、出力請求書の発行時間は次のように具体的に規定されています:
商品販売の場合、請求書の発行時間は、金銭を受け取ったかどうかにかかわらず、商品の所有権または使用権を購入者に移転する時間です(商品の輸出については第9条第1項に特別な規定があります)。サービス提供の場合、請求書の発行時間はサービス提供が完了する時間です。サービス提供者がサービス提供前またはサービス提供中に金銭を受け取った場合は、金銭を受け取った時間です(民法により定められたサービス提供契約の実行を確保するための預金金を受け取る場合は除きます)。複数回の配送、項目ごとの引き渡し、いくつかのサービス、分野、および他の特定の場合は、第9条第3項、第4項、および第5項に特別な規定があります:この範疇に属する場合は会計士に問い合わせてください。
この規定は、企業が出力請求書を発行する前に入札請求書を持つ必要があることを要求していません。ただし、それは企業が入札書類なしで自由に事業を営むことができることを意味しません。2026年政令254号/NĐ-CP、第7条は、電子請求書を使用する必要がない場合をいくつか規定しています。例えば、事業者、個人事業主が商品、サービスを販売する場合で企業所得税法に関する法律に基づいて購買明細書を作成する対象である(電子請求書の使用に登録している場合を除く)、または不動産賃貸からの収入がある場合です。この売り手が属する範疇の購入に請求書が必要かどうか:支払い前に会計士に問い合わせてください。必要な場合に入札請求書を提出できない場合、企業は深刻な法的および財政的影響に直面する可能性があります。
入札請求書の欠落による具体的なリスク
入札付加価値税の控除
購入の入札付加価値税を控除できるかどうかは、付加価値税に関する法律の条件に依存します。控除の対象となるかどうかを申告する前に、会計士に問い合わせてください。
決算時に費用が認識されない可能性があります
請求書や書類が不足している場合、経費は法人税の決算時に除外される可能性があります(政令320/2025/NĐ-CP、第9条第1項b号)。一部の購入は書類作成方法が特別です。支出する前に会計担当者に相談してください。
行政処罰のリスク
購入書類の不足は行政処罰の違反につながる可能性があり、具体的な行為と権限のある機関の決定によって異なります。請求書に関連する処罰レベルについては、請求書発行エラーの罰金:罰金額、時効、および対処方法を参照してください。会計担当者に状況を確認してください。
税の追徴課税と延滞税
税務調査または検査時に、税務機関は入力請求書と出力請求書を照合します。入力書類がない場合、企業は付加価値税と法人税の両方を追徴課税される可能性があり、日数に応じた延滞税も伴います。これは大きな経済的損失であり、特に中小企業にとっては問題になります。
信用と事業活動への影響
会計書類の不透明性は、ビジネスパートナー、銀行、および当局が事業活動の合法性に疑問を持つようにします。これは融資能力、入札参加、および大手パートナーとの協力に影響します。
刑事責任追及のリスク
詐欺の兆候や違法な請求書の使用がある場合、企業は刑事責任の追及を検討される可能性があります。これは最も深刻なリスクであり、懲役判決または事業停止につながる可能性があります。
入力電子請求書の検索と確認方法
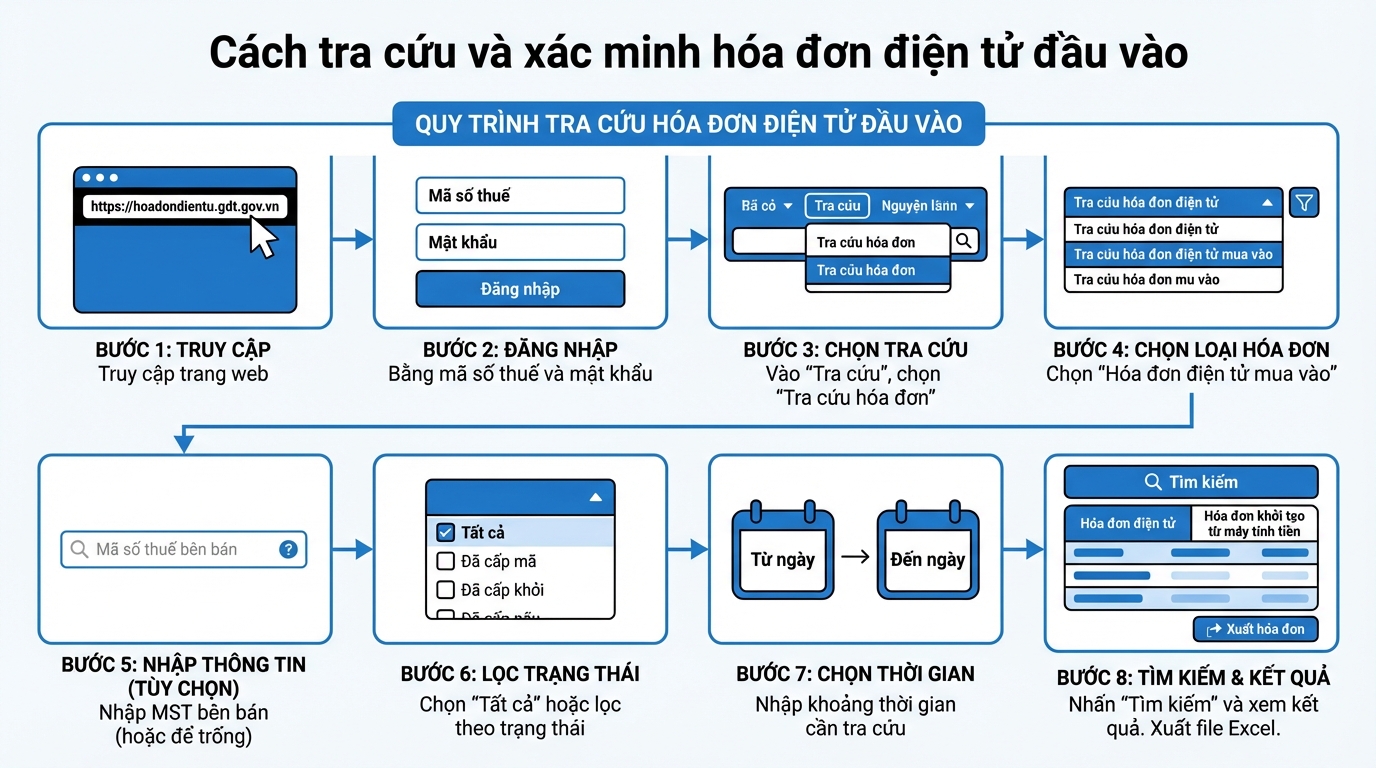
企業が入力請求書の有効性を主体的に管理および確認するために、税務機関の電子情報ポータルで直接検索できます。以下は詳細なステップバイステップガイドです。
ステップ1: https://hoadondientu.gdt.gov.vn にアクセスします
ステップ2: 税務機関から発行された納税者番号とパスワードでログインします。
ステップ3: メインインターフェースで「検索」を選択し、「請求書検索」を選択します。
ステップ4: 「入力電子請求書検索」を選択します。
ステップ5: 特定のサプライヤーからの請求書を検索する場合は売手の納税者番号を入力します。すべての入力請求書を表示する場合は、このボックスを空にしておくことができます。
ステップ6: 「検査結果」セクションで「すべて」を選択するか、必要に応じて特定のステータスでフィルタリングします。
ステップ7: 「請求書発行日」フィールドで検索期間を入力します。
ステップ8: 「検索」をクリックします。システムは2つのタブの下に結果を表示します。「電子請求書」(税務機関のコードを含む請求書を含む)および「レジスターから開始された請求書」(該当する場合)。
請求書リストをエクスポートする必要がある場合は、「請求書をエクスポート」ボタンをクリックしてExcelファイルをダウンロードし、照合と保管に使用できます。
GTG CRMによるスマート請求書管理ソリューション
入力請求書の不足のリスクを回避し、法令遵守を確保するために、企業は厳格で自動化された書類管理システムが必要です。GTG CRMは包括的な請求書管理機能を提供し、企業が出力と入力の両方の請求書をしっかり制御できるようにします。
出力請求書の自動および正確な発行
GTG CRMにより、企業は販売取引が発生した直後に出力電子請求書を発行できます。システムは注文から情報を自動的に同期させ、時間を節約してエラーを最小化します。すべての請求書は安全に保存され、必要に応じて簡単に検索して照合できます。
入力請求書の自動収集および管理
GTG CRMの際立った機能の1つは、入力請求書を自動的に収集できることです。このシステムはメールと直接接続され、自動的にすべての購入請求書(メールで送信された請求書)をダウンロードして保存します。これにより、会計担当者は書類の紛失や請求書の照合忘れについて心配する必要がなくなります。
GTG CRM使用時の実質的な利点
第1に、メールで送信された購入請求書がダウンロードされて保存されるため、企業は当局の検査時に提示する書類を手元に持っています。第2に、入力請求書と出力請求書の照合がシンプルで迅速になり、誤差や不備を迅速に発見できます。第3に、企業は不要なコストを削減できます。
第2に、すべての書類が電子的に保存されるため、報告書作成、検査、または税務決算が必要な場合に簡単に検索できます。最後に、システムは企業が請求書に関する法律規制を完全に遵守することを支援し、法的リスクを回避し、ビジネス評判を保護します。
結論
入力請求書なしに出力請求書を発行することは、単なる技術的な問題ではなく、多くの法的および財務的リスクを潜んでいます。企業は書類を厳密に管理し、プロセスを自動化するためのツールを使用し、規制を完全に遵守することを確保する必要があります。GTG CRMの出力請求書発行機能と入力請求書自動収集機能を備えた総合的なソリューションは、企業がデジタル時代にさらに透明性、効率性、安全性を持って運営するのに役立ちます。
読んだ内容を実際の成果に変える — GTG CRMですぐに適用、無料。
すぐに適用