Lors du déroulement quotidien des activités commerciales, de nombreuses entreprises, magasins et travailleurs indépendants se trouvent dans la situation où une facture a été émise au client, mais le bon d'achat du fournisseur n'a pas encore été reçu. Cela peut être dû à un retard du fournisseur, ou à des processus internes insuffisamment rigoureux, mais quelle que soit la raison, l'absence de facture d'entrée comporte de nombreuses conséquences graves potentielles.
Il ne s'agit pas seulement d'une question technique en comptabilité, mais cela affecte directement les obligations fiscales, les dépenses admissibles, et même l'existence légale de l'entreprise. Si l'entreprise ne traite pas la situation rapidement et correctement, elle risque de devoir payer une amende administrative, d'être soumise à un redressement fiscal, ou de faire face au risque d'être considérée comme utilisant des factures frauduleuses.
Cet article vous aidera à comprendre clairement les réglementations légales applicables, les risques spécifiques en cas de manque de bon d'entrée, comment consulter et vérifier les factures électroniques, ainsi que des solutions de gestion intelligente des factures pour éviter les infractions.
Qu'est-ce qu'une facture d'entrée et pourquoi est-ce important ?
Une facture est un document comptable établi par le vendeur lors de la livraison de marchandises ou de la prestation de services. La facture d'entrée désigne les documents que l'entreprise reçoit du fournisseur lors de l'achat de matières premières, de marchandises, de services ou d'actifs servant à la production ou aux activités commerciales.
Le rôle de la facture d'entrée ne se limite pas seulement à la preuve de la transaction commerciale. Elle est également liée à la déduction de la taxe sur la valeur ajoutée en amont, au calcul des dépenses déductibles lors du règlement de l'impôt sur les bénéfices des entreprises, et à la preuve de l'origine des marchandises lors des inspections des autorités compétentes. Les conditions d'application à vos achats : veuillez consulter votre comptable.
La loi permet-elle d'émettre une facture de sortie sans facture d'entrée ?
Selon le Décret 254/2026/NĐ-CP, Article 9 (en vigueur à partir du 01/07/2026), le moment d'établissement de la facture de sortie est défini de manière spécifique comme suit :
Pour la vente de marchandises, le moment d'établissement de la facture est le moment du transfert de la propriété ou du droit d'utilisation des marchandises à l'acheteur, indépendamment du fait que le paiement ait été reçu ou non (l'exportation de marchandises a des dispositions particulières à l'Article 9, alinéa 1). Pour la prestation de services, le moment d'établissement de la facture est le moment de l'achèvement de la prestation de services ; si le prestataire de services reçoit le paiement avant ou pendant la prestation de services, c'est le moment de la réception du paiement (à l'exclusion du cas du paiement d'un acompte selon les dispositions du Code civil pour garantir l'exécution du contrat de prestation de services). Pour la livraison en plusieurs fois, la livraison de chaque composant, certains services, domaines et d'autres cas particuliers sont régis par les dispositions de l'Article 9, alinéas 3, 4 et 5 : veuillez consulter votre comptable si votre cas appartient à cette catégorie.
Cette réglementation ne requiert pas que l'entreprise dispose d'une facture d'entrée avant d'émettre une facture de sortie. Cependant, cela ne signifie pas que l'entreprise peut exercer ses activités librement sans avoir besoin de bons d'entrée. Le Décret 254/2026/NĐ-CP, Article 7, énumère certains cas où l'utilisation de factures électroniques n'est pas requise, par exemple les travailleurs indépendants, les personnes exerçant une activité commerciale vendant des marchandises ou des services relevant du régime de déclaration d'achat selon la loi fiscale sur l'impôt sur les bénéfices des entreprises (sauf s'ils se sont inscrits pour utiliser des factures électroniques) ou disposant de revenus de location de biens immobiliers. Que les achats des vendeurs relevant de cette catégorie soient obligatoirement facturés ou non : veuillez consulter votre comptable avant de dépenser. Si l'entreprise ne peut pas présenter la facture d'entrée lorsque cela est nécessaire, elle risque de faire face à une série de graves conséquences légales et financières.
Les risques spécifiques en cas de manque de facture d'entrée
Déduction de la taxe sur la valeur ajoutée en amont
Que la taxe sur la valeur ajoutée en amont d'un achat puisse être déduite ou non dépend des conditions fixées par la loi fiscale relative à la taxe sur la valeur ajoutée. Veuillez consulter votre comptable pour vérifier si votre achat satisfait aux conditions de déduction avant de remplir la déclaration.
Les dépenses peuvent ne pas être reconnues lors du règlement fiscal
Si les factures et documents manquent selon la réglementation, les dépenses peuvent être exclues lors du règlement de l'impôt sur le revenu des entreprises (Décret 320/2025/NĐ-CP, Article 9 paragraphe 1 point b). Certains achats ont des modalités de justificatif particulières : veuillez consulter votre comptable avant de dépenser.
Risque de sanction administrative
L'absence de justificatif d'achat peut entraîner une sanction administrative, selon le comportement spécifique et selon la détermination de l'autorité compétente. Pour les niveaux de pénalité liés aux factures, consultez l'article Erreurs courantes dans l'émission de factures : montants des pénalités, délais de prescription et méthodes de traitement ; veuillez consulter votre comptable concernant votre situation spécifique.
Récupération des taxes et pénalités de retard de paiement
Lors de contrôles et vérifications, l'administration fiscale comparera les factures d'entrée et de sortie. Si aucun justificatif d'entrée n'est trouvé, l'entreprise peut être soumise à une récupération à la fois de la TVA et de l'impôt sur le revenu des entreprises, plus les intérêts de retard. Il s'agit d'un dommage financier important, en particulier pour les petites entreprises.
Impact sur la réputation et les activités commerciales
Le manque de transparence dans les justificatifs comptables suscite des doutes chez les partenaires, les banques et les autorités quant à la légalité des activités commerciales. Cela affecte la capacité à emprunter, à participer aux appels d'offres et à collaborer avec les grands partenaires.
Risque de poursuites pénales
En cas de soupçon de fraude ou d'utilisation de factures illégales, l'entreprise peut être soumise à des poursuites pénales. C'est le risque le plus grave, pouvant entraîner une peine d'emprisonnement ou une suspension des activités commerciales.
Comment consulter et vérifier les factures électroniques d'entrée
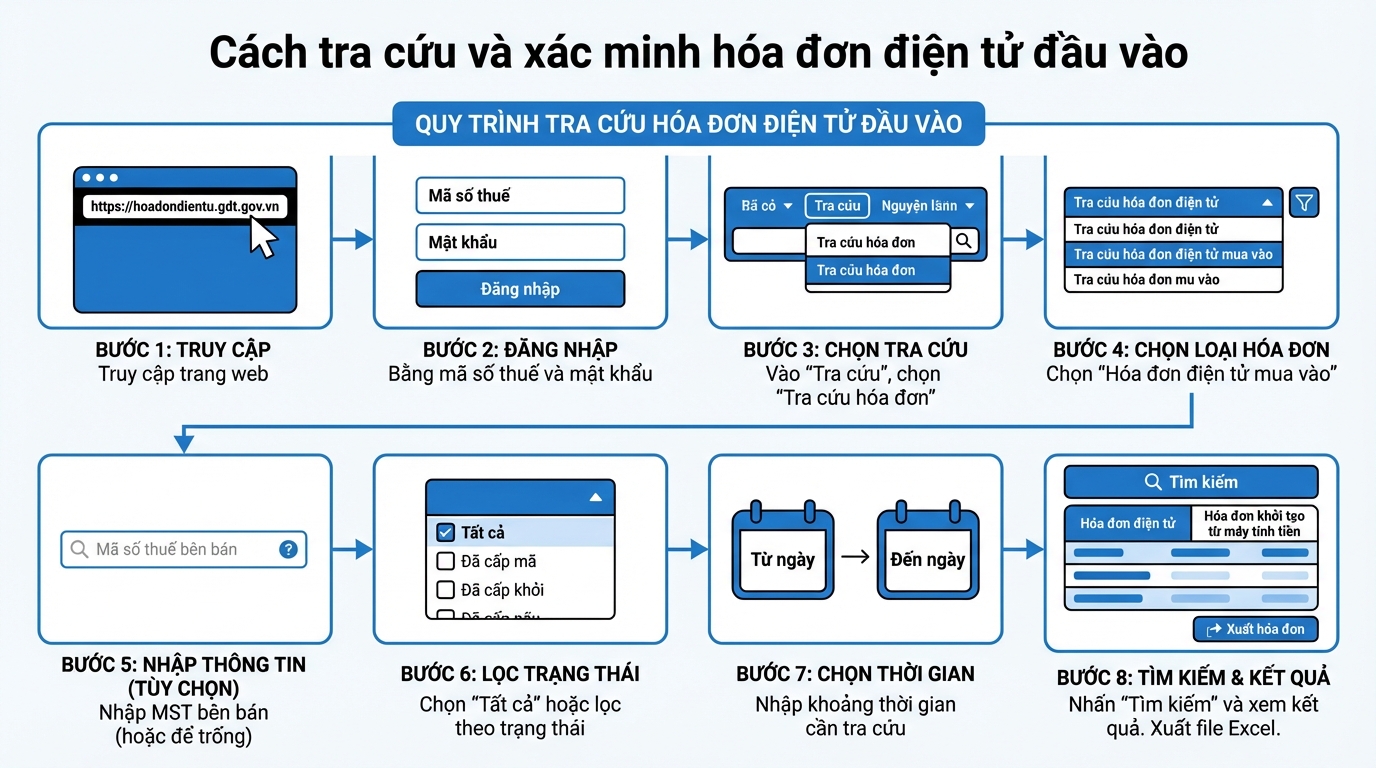
Pour gérer proactivement et vérifier la validité des factures d'entrée, les entreprises peuvent consulter directement le portail électronique de l'administration fiscale. Voici un guide détaillé étape par étape :
Étape 1 : Accédez au site Web https://hoadondientu.gdt.gov.vn
Étape 2 : Connectez-vous avec votre code fiscal et votre mot de passe fournis par l'administration fiscale.
Étape 3 : À l'écran d'accueil, sélectionnez "Recherche", puis "Recherche de facture".
Étape 4 : Continuez en sélectionnant "Recherche de factures électroniques d'entrée".
Étape 5 : Entrez le code fiscal du vendeur si vous souhaitez rechercher des factures d'un fournisseur spécifique. Si vous souhaitez voir toutes les factures d'entrée, vous pouvez laisser ce champ vide.
Étape 6 : Sélectionnez "Tous" dans la section "Résultats de vérification", ou filtrez par état spécifique si nécessaire.
Étape 7 : Entrez la période de recherche dans le champ "Date d'émission de la facture".
Étape 8 : Cliquez sur "Rechercher". Le système affichera les résultats sous deux onglets : "Factures électroniques" (contenant les factures avec code de l'administration fiscale) et "Factures générées depuis la caisse enregistreuse" (le cas échéant).
Si vous avez besoin d'exporter la liste des factures, vous pouvez cliquer sur le bouton "Exporter des factures" pour télécharger un fichier Excel à des fins de rapprochement et d'archivage.
Solution de gestion intelligente des factures avec GTG CRM
Pour éviter le risque de factures d'entrée manquantes et assurer la conformité légale, les entreprises ont besoin d'un système de gestion des justificatifs rigoureux et automatisé. GTG CRM offre des fonctionnalités complètes de gestion des factures, aidant les entreprises à contrôler étroitement à la fois les factures de sortie et d'entrée.
Émission automatique et précise des factures de sortie
GTG CRM permet aux entreprises d'émettre des factures électroniques de sortie dès qu'une vente est effectuée. Le système synchronise automatiquement les informations de la commande, ce qui économise du temps et réduit les erreurs. Toutes les factures sont conservées en toute sécurité, faciles à consulter et à rapprocher si nécessaire.
Collecte et gestion automatiques des factures d'entrée
L'une des fonctionnalités remarquables de GTG CRM est la capacité à collecter automatiquement les factures entrantes. Le système se connecte directement à l'email, télécharge automatiquement et stocke toutes les factures d'achat reçues (les factures envoyées par email). Cela aide la comptabilité à ne plus se soucier de la perte de documents ou de l'oubli de rapprochement de factures.
Avantages pratiques de l'utilisation de GTG CRM
Premièrement, les factures d'achat reçues par email sont téléchargées et stockées, aidant l'entreprise à avoir des documents prêts à présenter lors des inspections des autorités compétentes. Deuxièmement, le rapprochement des factures entrantes et sortantes devient simple et rapide, aidant à détecter rapidement les écarts ou les omissions. Troisièmement, l'entreprise peut réduire les coûts inutiles.
Deuxièmement, tous les documents sont stockés électroniquement, faciles à récupérer en cas de besoin de rapports, d'audits ou de règlements fiscaux. Enfin, le système aide l'entreprise à se conformer pleinement à la réglementation sur les factures, évitant les risques juridiques et protégeant la réputation commerciale.
Conclusion
L'émission de factures sortantes sans factures entrantes n'est pas seulement une question technique, mais comporte également de nombreux risques juridiques et financiers. Les entreprises doivent gérer activement et rigoureusement les documents, utiliser des outils d'assistance pour automatiser les processus et assurer la conformité complète aux réglementations. GTG CRM avec ses fonctionnalités d'émission de factures sortantes et de collecte automatique de factures entrantes est une solution complète qui aide les entreprises à fonctionner de manière plus transparente, efficace et sécurisée à l'ère numérique.
Transformez ce que vous venez de lire en résultats concrets — appliquez dès maintenant avec GTG CRM, gratuitement.
Appliquer maintenant