Dalam proses menjalankan operasi bisnis sehari-hari, tidak sedikit perusahaan, toko, dan usaha kecil menghadapi situasi sudah mengeluarkan faktur kepada pelanggan tetapi belum menerima bukti pembelian dari pemasok. Mungkin karena pemasok terlambat, atau karena proses internal yang belum ketat, tetapi terlepas dari penyebabnya, kekurangan faktur masukan masih menyimpan banyak konsekuensi serius.
Ini bukan hanya masalah teknis dalam akuntansi, tetapi juga mempengaruhi langsung kewajiban pajak, biaya yang sah, dan bahkan keberadaan hukum perusahaan. Jika tidak ditangani tepat waktu dan dengan benar, perusahaan mungkin harus menanggung tingkat denda administratif, ditagih kembali pajaknya, atau menghadapi risiko dianggap menggunakan faktur tidak sah.
Artikel ini akan membantu Anda memahami dengan jelas peraturan hukum yang terkait, risiko spesifik ketika kekurangan bukti masukan, cara mencari dan memverifikasi faktur elektronik, serta solusi manajemen faktur cerdas untuk mencegah pelanggaran.
Apa itu faktur masukan dan mengapa penting?
Faktur adalah bukti akuntansi yang dibuat oleh penjual ketika menyerahkan barang atau menyediakan layanan. Faktur masukan adalah bukti yang diterima perusahaan dari pemasok ketika membeli bahan baku, barang, layanan, atau aset untuk keperluan produksi bisnis.
Peran faktur masukan tidak hanya berhenti pada pembuktian transaksi jual beli. Ini juga berkaitan dengan pengurangan pajak pertambahan nilai masukan, penghitungan biaya yang dapat dikurangkan saat penyelesaian pajak penghasilan badan usaha, dan pembuktian asal barang ketika lembaga pemerintah melakukan inspeksi. Kondisi penerapan untuk pembelian Anda: silakan tanyakan kepada akuntan.
Apakah hukum memungkinkan mengeluarkan faktur keluaran ketika belum ada faktur masukan?
Menurut Peraturan Pemerintah 254/2026/NĐ-CP, Pasal 9 (mulai berlaku sejak 01/07/2026), saat pembuatan faktur keluaran diatur secara spesifik sebagai berikut:
Untuk penjualan barang, saat pembuatan faktur adalah saat pengalihan hak kepemilikan atau hak penggunaan barang kepada pembeli, terlepas dari apakah sudah menerima pembayaran atau belum (ekspor barang memiliki peraturan khusus di Pasal 9 ayat 1). Untuk penyediaan layanan, saat pembuatan faktur adalah saat penyelesaian penyediaan layanan; jika penyedia layanan menerima pembayaran sebelum atau selama penyediaan layanan maka saat pembuatan faktur adalah saat penerimaan pembayaran (tidak termasuk kasus penerimaan uang jaminan sesuai peraturan Kitab Undang-Undang Hukum Perdata untuk menjamin pelaksanaan kontrak penyediaan layanan). Pengiriman beberapa kali, penyerahan setiap item, beberapa layanan, sektor, dan kasus lain memiliki peraturan khusus di Pasal 9 ayat 3, ayat 4, dan ayat 5: silakan tanyakan kepada akuntan jika kasus Anda termasuk dalam kelompok ini.
Peraturan ini tidak mengharuskan perusahaan memiliki faktur masukan sebelum mengeluarkan faktur keluaran. Namun, itu tidak berarti perusahaan dapat menjalankan bisnis dengan bebas tanpa bukti masukan. Peraturan Pemerintah 254/2026/NĐ-CP, Pasal 7, menyebutkan beberapa kasus yang tidak perlu menggunakan faktur elektronik, misalnya usaha kecil, individu yang menjalankan bisnis menjual barang, layanan yang termasuk dalam kasus pembuatan daftar pembelian sesuai hukum tentang pajak penghasilan badan usaha (kecuali jika telah terdaftar menggunakan faktur elektronik) atau memiliki pendapatan dari penyewaan properti. Pembelian dari penjual yang termasuk kategori ini apakah harus ada faktur atau tidak: silakan tanyakan kepada akuntan sebelum membayar. Jika tidak dapat menyajikan faktur masukan saat diperlukan, perusahaan mungkin menghadapi serangkaian konsekuensi hukum dan keuangan yang serius.
Risiko spesifik ketika kekurangan faktur masukan
Pengurangan pajak pertambahan nilai masukan
Apakah pajak pertambahan nilai masukan dari pembelian dapat dikurangkan atau tidak tergantung pada kondisi hukum pajak pertambahan nilai. Silakan tanyakan kepada akuntan apakah pembelian Anda memenuhi syarat pengurangan sebelum melaporkan.
Biaya mungkin tidak diakui saat penyelesaian pajak
Jika kurang faktur, dokumen sesuai peraturan, pengeluaran dapat dihapus saat penyelesaian pajak penghasilan badan usaha (Peraturan 320/2025/NĐ-CP, Pasal 9 ayat 1 huruf b). Beberapa pembelian memiliki cara membuat dokumen tersendiri: tanyakan kepada akuntan sebelum mengeluarkan dana.
Risiko dihukum secara administratif
Kurangnya dokumen pembelian dapat menyebabkan hukuman pelanggaran administratif, tergantung perilaku spesifik dan ditentukan oleh lembaga berwenang. Tentang tingkat hukuman yang terkait dengan faktur, lihat artikel Kesalahan penerbitan faktur mudah dikenai denda: tingkat hukuman, jangka waktu, dan cara menangani; tanyakan kepada akuntan tentang kasus Anda.
Ditarik ulang pajak dan denda keterlambatan pembayaran
Saat pemeriksaan, inspeksi, badan pajak akan membandingkan antara faktur masukan dan keluaran. Jika ditemukan tidak ada dokumen masukan, perusahaan dapat ditarik ulang pajak PPN dan pajak penghasilan badan usaha, disertai denda keterlambatan pembayaran per hari. Ini adalah kerugian finansial yang besar, terutama bagi perusahaan kecil.
Dampak terhadap reputasi dan operasi bisnis
Ketidaktransparanan dalam dokumen akuntansi membuat mitra, bank, dan lembaga pemerintah meragukan legalitas operasi bisnis. Hal ini mempengaruhi kemampuan meminjam dana, mengikuti lelang, dan berkolaborasi dengan mitra besar.
Risiko dituntut secara pidana
Jika ada tanda-tanda penipuan atau penggunaan faktur ilegal, perusahaan dapat ditinjau untuk pertanggungjawaban pidana. Ini adalah risiko paling serius, yang dapat mengakibatkan hukuman penjara atau penutupan operasi bisnis.
Cara mencari dan memverifikasi faktur elektronik masukan
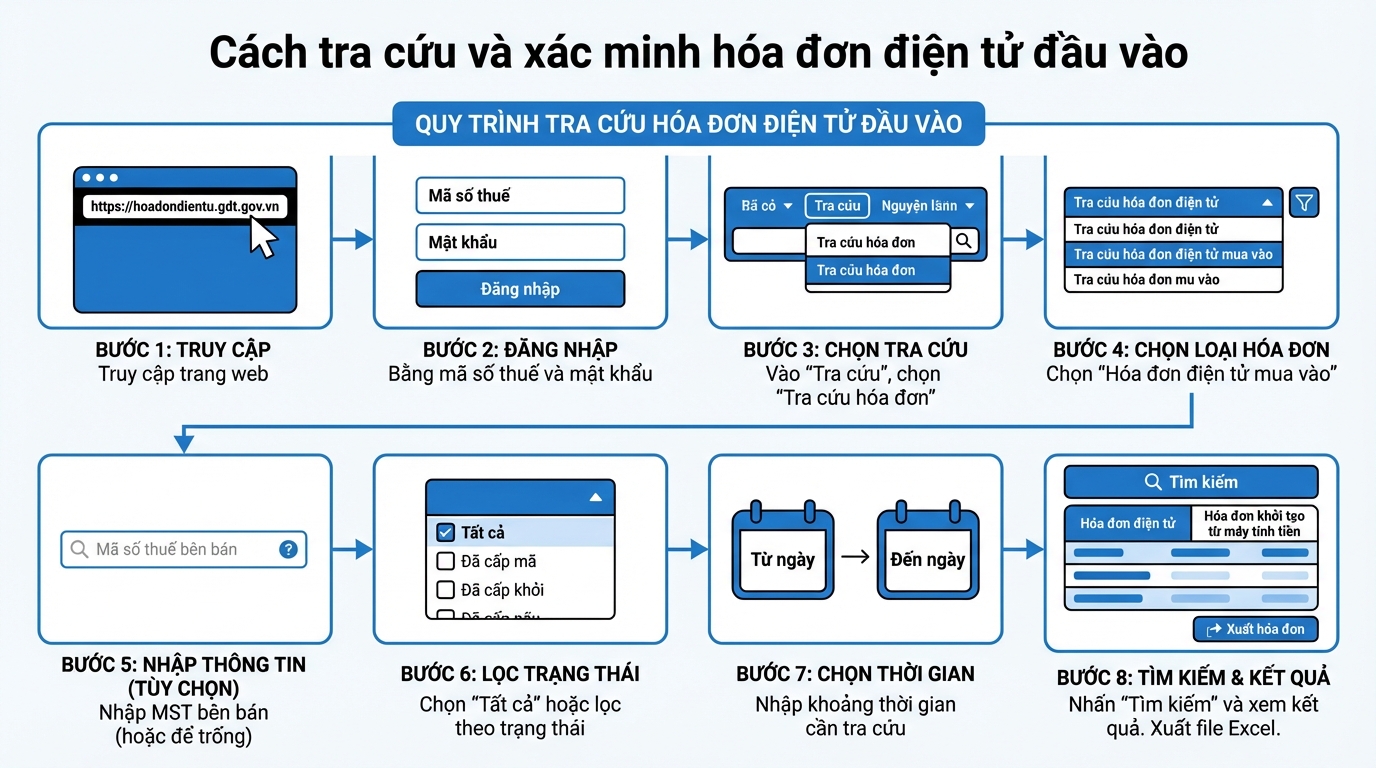
Untuk secara proaktif mengelola dan memeriksa validitas faktur masukan, perusahaan dapat mencari langsung di portal informasi elektronik badan pajak. Berikut adalah panduan langkah demi langkah yang terperinci:
Langkah 1: Akses situs web https://hoadondientu.gdt.gov.vn
Langkah 2: Masuk menggunakan kode nomor pajak dan kata sandi yang telah diberikan oleh badan pajak.
Langkah 3: Di antarmuka utama, pilih menu "Pencarian", kemudian pilih "Cari faktur".
Langkah 4: Lanjutkan dengan memilih menu "Cari faktur elektronik masukan".
Langkah 5: Masukkan kode nomor pajak penjual jika ingin mencari faktur dari penyedia tertentu. Jika ingin melihat semua faktur masukan, Anda dapat membiarkan kolom ini kosong.
Langkah 6: Pilih "Semua" di bagian "Hasil pemeriksaan", atau saring berdasarkan status tertentu jika diperlukan.
Langkah 7: Masukkan rentang waktu yang perlu dicari di kolom "Tanggal penerbitan faktur".
Langkah 8: Klik "Cari". Sistem akan menampilkan hasil di dua tab: "Faktur elektronik" (berisi faktur yang memiliki kode badan pajak) dan "Faktur yang dimulai dari mesin kasir" (jika berlaku).
Jika perlu mengekspor daftar faktur, Anda dapat mengklik tombol "Ekspor faktur" untuk mengunduh file Excel untuk tujuan rekonsiliasi dan penyimpanan.
Solusi manajemen faktur cerdas dengan GTG CRM
Untuk menghindari risiko kurangnya faktur masukan dan memastikan kepatuhan hukum, perusahaan memerlukan sistem manajemen dokumen yang ketat dan otomatis. GTG CRM menyediakan fitur manajemen faktur komprehensif, membantu perusahaan mengendalikan faktur keluaran dan masukan dengan ketat.
Penerbitan faktur keluaran otomatis dan akurat
GTG CRM memungkinkan perusahaan mengeluarkan faktur elektronik keluaran segera setelah ada transaksi penjualan. Sistem secara otomatis menyinkronkan informasi dari pesanan, menghemat waktu dan meminimalkan kesalahan. Semua faktur disimpan dengan aman, mudah dicari dan direkonsiliasi sesuai kebutuhan.
Pengumpulan dan manajemen faktur masukan otomatis
Salah satu fitur unggulan GTG CRM adalah kemampuan mengumpulkan invoice masuk secara otomatis. Sistem terhubung langsung dengan email, secara otomatis mengunduh dan menyimpan semua invoice pembelian masuk (invoice yang dikirim ke email). Ini membantu akuntan tidak perlu khawatir tentang kehilangan dokumen atau lupa melakukan rekonsiliasi invoice.
Manfaat praktis ketika menggunakan GTG CRM
Pertama, invoice pembelian masuk yang dikirim ke email diunduh dan disimpan, membantu bisnis memiliki dokumen siap untuk dipresentasikan saat pemeriksaan otoritas. Kedua, proses rekonsiliasi invoice masuk dan keluar menjadi sederhana, cepat, dan membantu mendeteksi perbedaan atau kekurangan secara tepat waktu. Ketiga, bisnis dapat mengurangi biaya yang tidak perlu.
Kedua, semua dokumen disimpan secara elektronik, mudah diakses kembali ketika diperlukan untuk pelaporan, pemeriksaan, atau penyelesaian pajak. Terakhir, sistem membantu bisnis mematuhi sepenuhnya peraturan hukum tentang invoice, menghindari risiko hukum, dan melindungi reputasi bisnis.
Kesimpulan
Mengeluarkan invoice keluar ketika belum memiliki invoice masuk bukan hanya masalah teknis tetapi juga mengandung banyak risiko hukum dan keuangan. Bisnis perlu secara proaktif mengelola dokumen dengan ketat, menggunakan alat pendukung untuk mengotomatisasi proses, dan memastikan kepatuhan sepenuhnya terhadap peraturan. GTG CRM dengan fitur pengeluaran invoice keluar dan pengumpulan invoice masuk otomatis adalah solusi komprehensif yang membantu bisnis beroperasi dengan lebih transparan, efisien, dan aman di era digital.
Ubah apa yang baru saja Anda baca menjadi hasil nyata — terapkan sekarang dengan GTG CRM, gratis.
Terapkan sekarang