خلال العمليات التشغيلية اليومية، تواجه العديد من المؤسسات والمتاجر والعاملين بالعمل الحر موقفاً حيث يصدرون فواتير للعملاء لكنهم لم يستلموا المستندات الشرائية من المورد بعد. قد يكون السبب تأخر المورد أو ضعف العمليات الداخلية، لكن بغض النظر عن السبب، فإن نقص الفواتير الواردة يحمل في طياته عواقب وخيمة محتملة.
هذه ليست مجرد مسألة فنية في المحاسبة، بل تؤثر مباشرة على الالتزامات الضريبية والمصروفات المسموحة، وحتى على الوجود القانوني للمؤسسة. إذا لم يتم التعامل معها بشكل سريع وصحيح، قد تتعرض المؤسسة لعقوبات إدارية أو استرجاع ضرائب أو قد تواجه خطر اعتبارها تستخدم فواتير غير قانونية.
ستساعدك هذه المقالة على فهم اللوائح القانونية ذات الصلة، والمخاطر المحددة عند نقص المستندات الواردة، وكيفية البحث والتحقق من الفواتير الإلكترونية، بالإضافة إلى حلول إدارة الفواتير الذكية لتجنب الانتهاكات.
ما هي الفاتورة الواردة ولماذا هي مهمة؟
الفاتورة هي مستند محاسبي يعده البائع عند تسليم البضائع أو تقديم الخدمات. الفاتورة الواردة هي المستندات التي تستلمها المؤسسة من المورد عند شراء المواد الخام أو البضائع أو الخدمات أو الأصول المستخدمة في العمليات الإنتاجية والتجارية.
لا تقتصر أهمية الفاتورة الواردة على إثبات معاملة البيع والشراء. بل تتعلق أيضاً بخصم ضريبة القيمة المضافة الواردة، وحساب المصروفات المسموح خصمها عند تسوية ضريبة دخل الشركات، وإثبات مصدر البضائع عند فحص السلطات المختصة. اسأل المحاسب عن الشروط المطبقة على عملية الشراء الخاصة بك.
هل يسمح القانون بإصدار فاتورة صادرة بدون فاتورة واردة؟
وفقاً للمرسوم 254/2026/NĐ-CP، المادة 9 (سارية المفعول اعتباراً من 01/07/2026)، يتم تحديد وقت إصدار الفاتورة الصادرة على النحو التالي:
بالنسبة لبيع البضائع، وقت إصدار الفاتورة هو الوقت الذي يتم فيه نقل الملكية أو حق استخدام البضائع للمشتري، بغض النظر عما إذا تم استيفاء النقود أم لا (تصدير البضائع له تنظيم منفصل في المادة 9 الفقرة 1). بالنسبة لتقديم الخدمات، وقت إصدار الفاتورة هو الوقت الذي يتم فيه إكمال تقديم الخدمة؛ إذا كان مقدم الخدمة يستوفي الأموال قبل أو أثناء تقديم الخدمة، فهو وقت استيفاء الأموال (باستثناء حالة استيفاء الأموال كدفعة مقدمة وفقاً لأحكام قانون الأسرة لضمان تنفيذ عقد تقديم الخدمة). التسليم المتعدد المرات، وتسليم كل بند، وبعض الخدمات والمجالات وحالات أخرى لها تنظيم منفصل في المادة 9 الفقرة 3 والفقرة 4 والفقرة 5: اسأل المحاسب إذا كانت حالتك تندرج ضمن هذه المجموعة.
لا تتطلب هذه اللائحة أن يكون لدى المؤسسة فاتورة واردة قبل إصدار فاتورة صادرة. ومع ذلك، هذا لا يعني أنه يمكن للمؤسسة أن تتاجر بحرية بدون مستندات واردة. ينص المرسوم 254/2026/NĐ-CP، المادة 7، على بعض الحالات التي لا تتطلب استخدام الفواتير الإلكترونية، مثل الأفراد العاملين بالعمل الحر والأفراد الذين يبيعون البضائع والخدمات المدرجة ضمن حالات إعداد جداول الشراء وفقاً لقانون ضريبة دخل الشركات (ما لم يكونوا قد سجلوا بالفعل لاستخدام الفواتير الإلكترونية) أو لديهم دخل من تأجير العقارات. ما إذا كانت عملية شراء من بائع يندرج ضمن هذه الفئة تتطلب فاتورة أم لا: اسأل المحاسب قبل الإنفاق. إذا لم تتمكن من تقديم فاتورة واردة عند الحاجة، قد تواجه المؤسسة سلسلة من العواقب القانونية والمالية الخطيرة.
المخاطر المحددة عند نقص الفواتير الواردة
خصم ضريبة القيمة المضافة الواردة
ما إذا كان يمكن خصم ضريبة القيمة المضافة الواردة للعملية الشرائية يعتمد على شروط قانون ضريبة القيمة المضافة. اسأل المحاسب ما إذا كانت عملية الشراء الخاصة بك مؤهلة للخصم قبل الإقرار.
قد لا يتم الاعتراف بالمصروفات عند تسوية الضرائب
إذا كانت الفاتورة والمستندات المطلوبة ناقصة، قد يتم استبعاد النفقات عند تسوية ضريبة الدخل للشركات (المرسوم 320/2025/NĐ-CP، المادة 9 الفقرة 1 البند ب). بعض المشتريات لها طريقة إصدار مستندات خاصة: يرجى استشارة المحاسب قبل الإنفاق.
خطر العقوبات الإدارية
قد يؤدي نقص فواتير الشراء إلى عقوبات إدارية، حسب السلوك المحدد وتحديد الجهة المختصة. للاطلاع على مستويات العقوبات المتعلقة بالفواتير، انظر المقالة أخطاء إصدار الفواتير المعرضة للعقوبات: مستويات العقوبات والفترات الزمنية وطرق التعامل؛ يرجى استشارة المحاسب بشأن وضعك.
استرجاع الضرائب والغرامات المتأخرة
عند الفحص والتدقيق، ستقوم السلطات الضريبية بمقارنة الفواتير الصادرة والواردة. في حالة اكتشاف عدم وجود مستندات واردة، قد تواجه الشركة استرجاع ضريبة القيمة المضافة وضريبة الدخل للشركات، مع فرض غرامات تأخير يومية. هذا يمثل خسارة مالية كبيرة، خاصة للشركات الصغيرة.
التأثير على السمعة والعمليات التجارية
عدم الشفافية في المستندات المحاسبية يثير شكوك الشركاء والبنوك والسلطات المختصة حول شرعية العمليات التجارية. يؤثر هذا على القدرة على الاقتراض، والمشاركة في المناقصات، والتعاون مع الشركاء الكبار.
خطر المسؤولية الجنائية
في حالة وجود مؤشرات على الاحتيال أو استخدام فواتير غير قانونية، قد تواجه الشركة مسؤولية جنائية. هذا هو الخطر الأكثر خطورة، والذي قد يؤدي إلى أحكام بالسجن أو إيقاف العمليات التجارية.
كيفية البحث والتحقق من الفواتير الإلكترونية الواردة
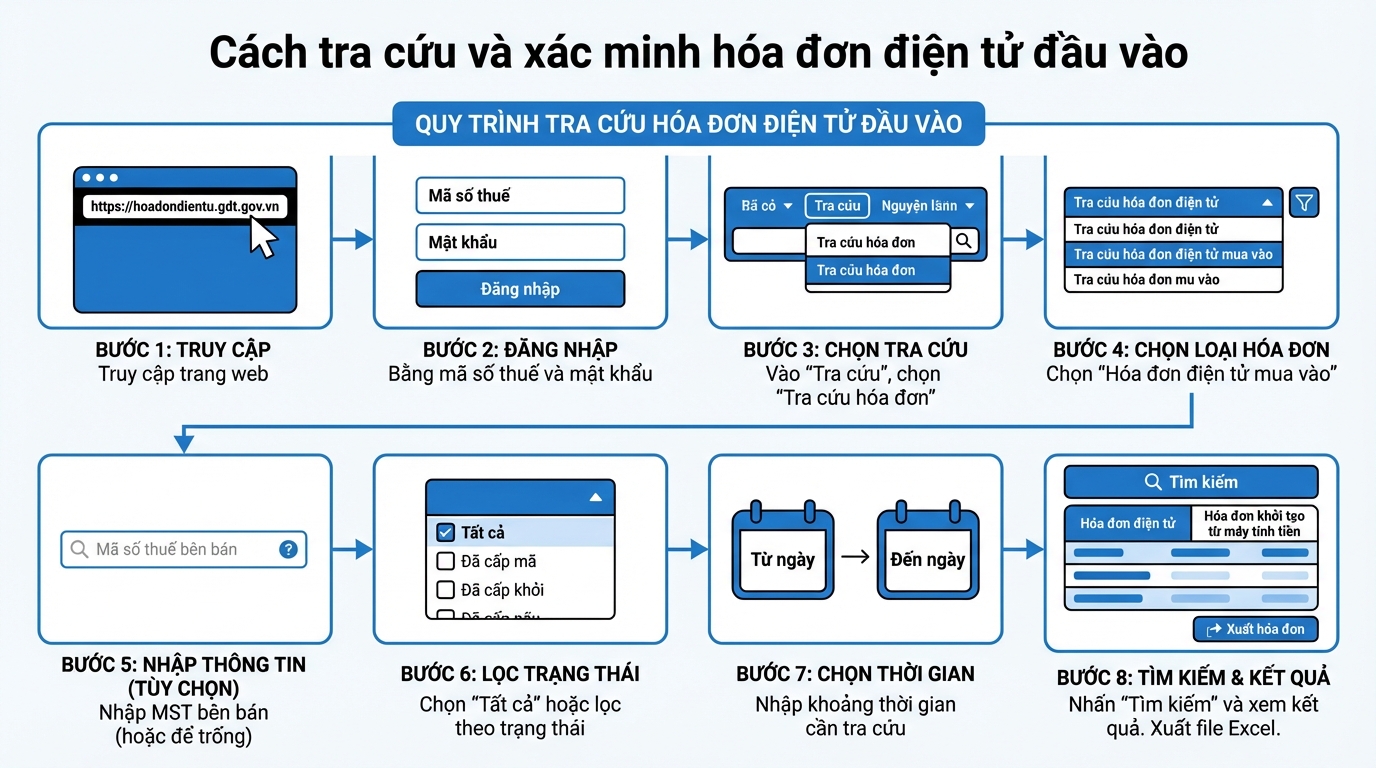
لتتمكن الشركة من إدارة والتحقق من صحة الفواتير الواردة بشكل استباقي، يمكنها البحث مباشرة على البوابة الإلكترونية لسلطات الضرائب. فيما يلي دليل تفصيلي خطوة بخطوة:
الخطوة 1: الدخول إلى الموقع https://hoadondientu.gdt.gov.vn
الخطوة 2: تسجيل الدخول باستخدام رمز الضريبة وكلمة المرور المقدمة من سلطات الضرائب.
الخطوة 3: في الواجهة الرئيسية، اختر "البحث"، ثم اختر "البحث عن الفواتير".
الخطوة 4: ثم اختر "البحث عن الفواتير الإلكترونية الواردة".
الخطوة 5: أدخل رمز الضريبة للبائع إذا كنت تريد البحث عن فاتورة من مورد معين. إذا كنت تريد عرض جميع الفواتير الواردة، يمكنك ترك هذا الحقل فارغًا.
الخطوة 6: اختر "الكل" في قسم "نتائج الفحص"، أو قم بالتصفية حسب حالة معينة إذا لزم الأمر.
الخطوة 7: أدخل النطاق الزمني المراد البحث عنه في حقل "تاريخ إصدار الفاتورة".
الخطوة 8: انقر على "بحث". سيعرض النظام النتائج ضمن علامتي تبويب: "الفواتير الإلكترونية" (تحتوي على الفواتير التي تحمل رمز سلطات الضرائب) و"الفواتير المُنشأة من جهاز الكاشير" (إن أمكن).
إذا كنت بحاجة إلى تصدير قائمة الفواتير، يمكنك النقر على زر "تصدير الفواتير" لتنزيل ملف Excel لأغراض المطابقة والتخزين.
حل إدارة الفواتير الذكية مع GTG CRM
لتجنب مخاطر نقص الفواتير الواردة والتأكد من الامتثال القانوني، تحتاج الشركة إلى نظام إدارة مستندات دقيق وآلي. يوفر GTG CRM ميزات إدارة فواتير شاملة، تساعد الشركة على التحكم الدقيق في كل من الفواتير الصادرة والواردة.
إصدار الفواتير الصادرة تلقائيًا وبدقة
يسمح GTG CRM للشركة بإصدار الفواتير الإلكترونية الصادرة فور حدوث عملية بيع. يقوم النظام تلقائيًا بمزامنة المعلومات من الطلب، مما يوفر الوقت ويقلل الأخطاء. يتم تخزين جميع الفواتير بشكل آمن وسهل البحث والمطابقة عند الحاجة.
جمع وإدارة الفواتير الواردة تلقائيًا
إحدى الميزات البارزة لنظام GTG CRM هي القدرة على جمع الفواتير الواردة تلقائياً. يتصل النظام مباشرة بالبريد الإلكتروني، ويحمل تلقائياً ويخزن جميع الفواتير المشتراة الواردة (الفواتير المرسلة عبر البريد الإلكتروني). هذا يساعد المحاسبين على عدم القلق بشأن فقدان المستندات أو نسيان مطابقة الفواتير.
الفوائد العملية عند استخدام GTG CRM
أولاً، يتم تحميل الفواتير الواردة المرسلة عبر البريد الإلكتروني وتخزينها، مما يساعد الشركة على الاحتفاظ بالمستندات اللازمة لتقديمها عند فحص السلطات. ثانياً، تصبح عملية مطابقة الفواتير الواردة والصادرة بسيطة وسريعة، مما يساعد على اكتشاف الاختلافات أو النواقص في الوقت المناسب. ثالثاً، يمكن للشركة تقليل النفقات غير الضرورية.
ثانياً، يتم تخزين جميع المستندات إلكترونياً، ويسهل الوصول إليها عند الحاجة للإبلاغ أو التحقق أو تسوية الضرائب. وأخيراً، يساعد النظام الشركة على الامتثال الكامل للوائح الفواتير، مما يتجنب المخاطر القانونية ويحمي سمعة الأعمال.
الخلاصة
إصدار الفواتير الصادرة في غياب الفواتير الواردة ليس مجرد مسألة تقنية بل ينطوي على العديد من المخاطر القانونية والمالية. يجب على الشركات إدارة المستندات بعناية، واستخدام الأدوات الداعمة لأتمتة العمليات والتأكد من الامتثال الكامل للوائح. يعتبر GTG CRM مع ميزة إصدار الفواتير الصادرة وجمع الفواتير الواردة تلقائياً حلاً شاملاً يساعد الشركات على العمل بشفافية وكفاءة وأمان أكبر في العصر الرقمي.
حوّل ما قرأته للتو إلى نتائج فعلية — طبّقه الآن مع GTG CRM، مجاناً.
طبّق الآن