
อัปเดตวันที่ 29/10/2026: พระราชกฤษฎีกา 254/2026/NĐ-CP มีผลใช้บังคับตั้งแต่วันที่ 01/07/2026 (มาตรา 43 วรรค 1); นับแต่วันนั้นเป็นต้นไป พระราชกฤษฎีกา 123/2020/NĐ-CP และพระราชกฤษฎีกา 70/2025/NĐ-CP หมดอายุ (มาตรา 43 วรรค 2) หนังสือสั่งการ 91/2026/TT-BTC มีผลใช้บังคับตั้งแต่วันที่ 01/07/2026 (มาตรา 25 วรรค 1); นับแต่วันนั้นเป็นต้นไป หนังสือสั่งการ 32/2025/TT-BTC หมดอายุ (มาตรา 25 วรรค 2) ข้อความด้านล่างเกี่ยวกับใบเสร็จรับเงินอิเล็กทรอนิกส์ของหน่วยธุรกิจครัวเรือนและบุคคลประกอบการได้รับการแก้ไขตามเอกสารเหล่านี้ หากกรณีของคุณไม่ตรงกับเนื้อหาด้านล่าง โปรดปรึกษาบัญชี
เพื่อให้มั่นใจว่าปฏิบัติตามข้อบังคับอย่างถูกต้องและหลีกเลี่ยงความเสี่ยงทางกฎหมาย เจ้าของหน่วยธุรกิจครัวเรือนจำเป็นต้องเข้าใจกฎเกณฑ์ที่เกี่ยวข้องกับการจัดทำ ใช้งาน และจัดการใบเสร็จรับเงินอิเล็กทรอนิกส์ บทความนี้จะชี้แจงประเด็นสำคัญที่ช่วยให้คุณดำเนินการออกใบเสร็จรับเงินได้อย่างถูกต้องและมีประสิทธิภาพ
แนวคิดเกี่ยวกับใบเสร็จรับเงินอิเล็กทรอนิกส์
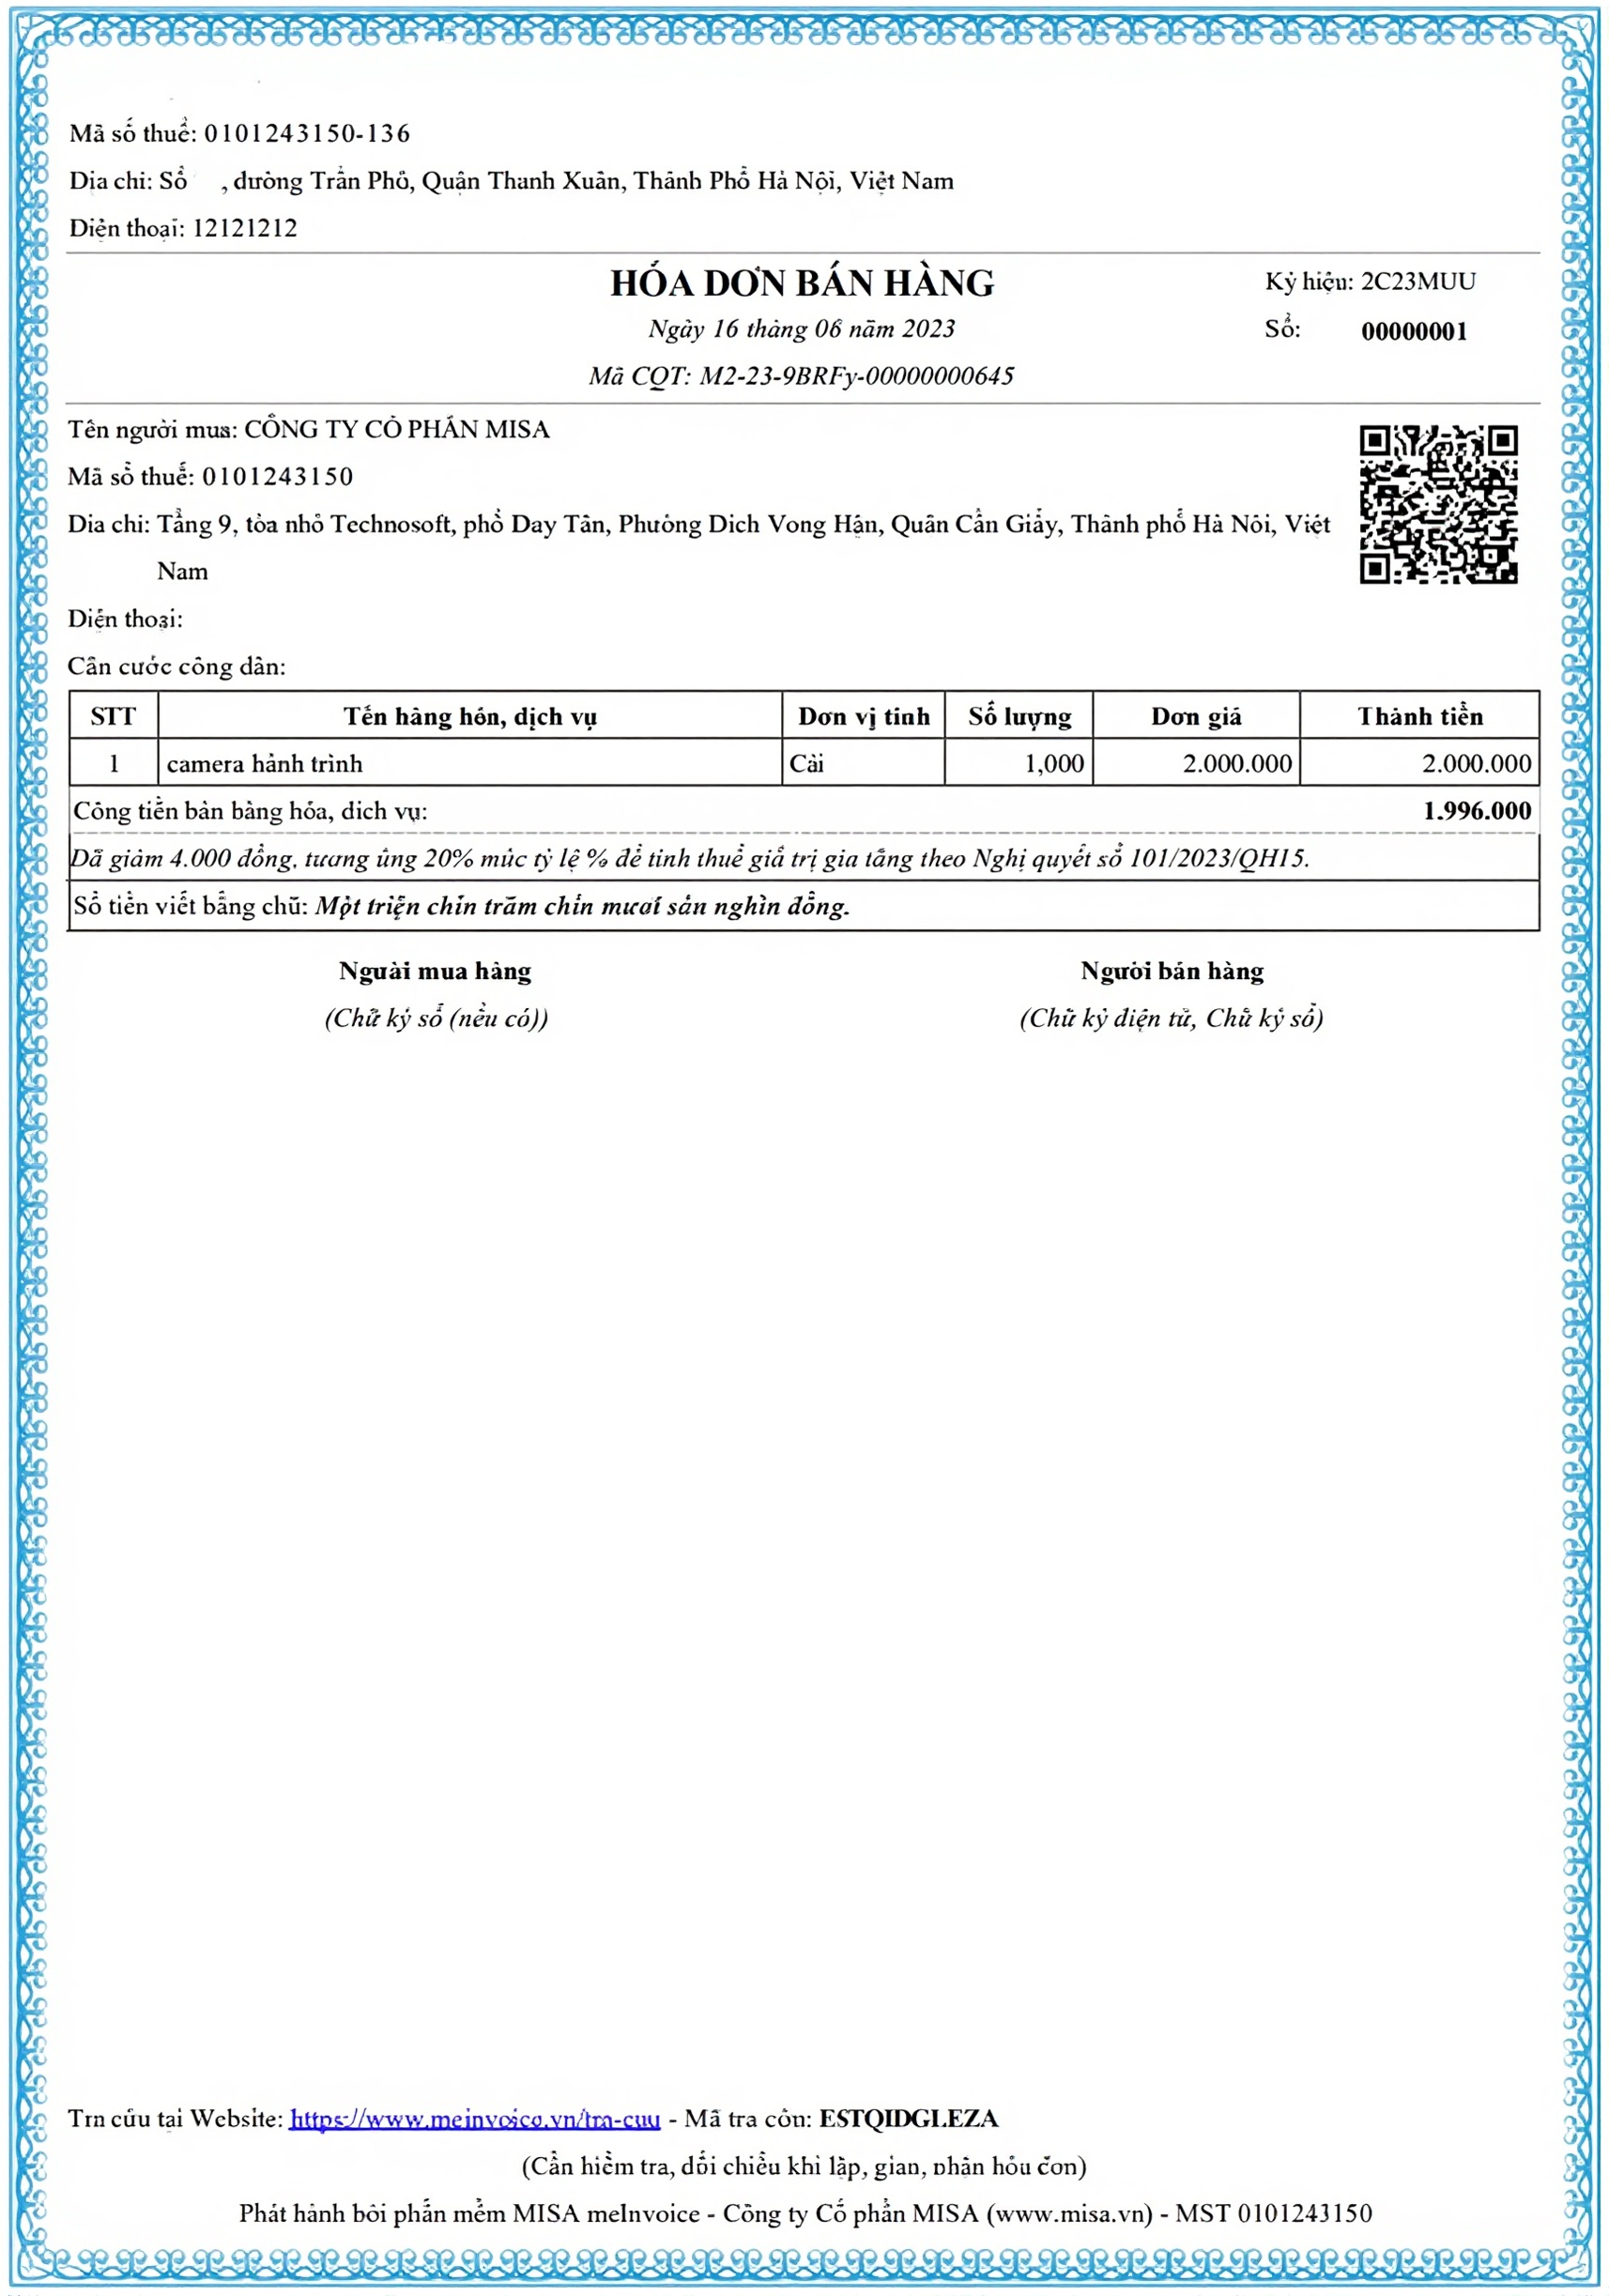
พระราชกฤษฎีกา 254/2026/NĐ-CP มาตรา 3 (มีผลใช้บังคับตั้งแต่วันที่ 01/07/2026) อธิบายใบเสร็จรับเงินอิเล็กทรอนิกส์ที่มีรหัสของหน่วยงานภาษี (วรรค 1) ใบเสร็จรับเงินอิเล็กทรอนิกส์ที่ไม่มีรหัสของหน่วยงานภาษี (วรรค 2) และใบเสร็จรับเงินอิเล็กทรอนิกส์ที่สร้างจากเครื่องคิดเงินที่มีการเชื่อมต่อข้อมูลอิเล็กทรอนิกส์กับหน่วยงานภาษี (วรรค 3)
ทั้งสองประเภทแรกเข้าใจได้ดังต่อไปนี้ ประเภทแรกคือใบเสร็จรับเงินที่มีรหัสของหน่วยงานภาษี ซึ่งได้รับการกำหนดรหัสก่อนที่จะส่งให้ผู้ซื้อ รหัสนี้ประกอบด้วยหมายเลขธุรกรรมที่ไม่ซ้ำกันและสตริงอักขระที่เข้ารหัสตามข้อมูลผู้ขาย ประเภทที่สองคือใบเสร็จรับเงินที่ไม่มีรหัสของหน่วยงานภาษี ซึ่งจัดทำขึ้นโดยองค์กรเอง และส่งโดยตรงให้กับลูกค้าโดยไม่ต้องได้รับการยืนยันล่วงหน้าจากหน่วยงานภาษี
หน่วยธุรกิจครัวเรือนใดที่ต้องใช้ใบเสร็จรับเงินอิเล็กทรอนิกส์
หน่วยธุรกิจครัวเรือน บุคคลประกอบการที่มีรายได้ประจำปีเกิน 01 พันล้านดong หรือขายทรัพย์สินที่ต้องลงทะเบียนสิทธิเป็นเจ้าของ สิทธิการใช้ ต้องใช้ใบเสร็จรับเงินอิเล็กทรอนิกส์ที่มีรหัสของหน่วยงานภาษี หรือใบเสร็จรับเงินอิเล็กทรอนิกส์ที่สร้างจากเครื่องคิดเงินที่มีการเชื่อมต่อข้อมูลกับหน่วยงานภาษี (พระราชกฤษฎีกา 254/2026/NĐ-CP มาตรา 6 วรรค 1 ข้อ d มีผลใช้บังคับตั้งแต่วันที่ 01/07/2026; พระราชกฤษฎีกา 68/2026/NĐ-CP มาตรา 8 วรรค 5 แก้ไขโดยพระราชกฤษฎีกา 141/2026/NĐ-CP)
บางกรณีไม่ต้องใช้ใบเสร็จรับเงินอิเล็กทรอนิกส์ เช่น รายได้จากการเช่าอสังหาริมทรัพย์ หรือทำหน้าที่เป็นตัวแทนลอตเตอรี่ ประกันภัย ขายสินค้าแบบหลายชั้นที่บริษัทได้หักเงินจ่ายภาษีแล้ว (พระราชกฤษฎีกา 254/2026/NĐ-CP มาตรา 7)
หน่วยธุรกิจที่มีรายได้ประจำปีก่อนหน้านี้ไม่เกิน 01 พันล้านดong (ยกเว้นหน่วยที่ลงทะเบียนใช้ใบเสร็จรับเงินอิเล็กทรอนิกส์ตามมาตรา 8 วรรค 5 ข้อ b ของพระราชกฤษฎีกา 68/2026/NĐ-CP) แต่ในระหว่างปีที่คำนวณภาษีมีรายได้เกิน 01 พันล้านดong ต้องใช้ใบเสร็จรับเงินอิเล็กทรอนิกส์ที่มีรหัสของหน่วยงานภาษี หรือใบเสร็จรับเงินอิเล็กทรอนิกส์ที่สร้างจากเครื่องคิดเงินที่มีการเชื่อมต่อข้อมูลกับหน่วยงานภาษี และลงทะเบียนใช้ใบเสร็จรับเงินอิเล็กทรอนิกส์ภายใน 30 วันนับจากวันสุดท้ายของรอบระยะเวลาคำนวณภาษีที่มีรายได้สะสมเกิน 01 พันล้านดong (พระราชกฤษฎีกา 68/2026/NĐ-CP มาตรา 8 วรรค 5 ข้อ c แก้ไขโดยพระราชกฤษฎีกา 141/2026/NĐ-CP) หน่วยธุรกิจใหม่: โปรดปรึกษาบัญชี
หน่วยธุรกิจครัวเรือน บุคคลประกอบการที่มีรายได้ประจำปีตั้งแต่ 01 พันล้านดong ลงมา เมื่อตรงตามเงื่อนไขและมีความต้องการ ให้ลงทะเบียนใช้ใบเสร็จรับเงินอิเล็กทรอนิกส์ (พระราชกฤษฎีกา 68/2026/NĐ-CP มาตรา 8 วรรค 5 ข้อ b แก้ไขโดยพระราชกฤษฎีกา 141/2026/NĐ-CP) โดยเฉพาะอย่างยิ่งกิจกรรมการขายสินค้า การให้บริการโดยตรงแก่ผู้บริโภค (ขายปลีก ยกเว้นรถยนต์ รถจักรยานยนต์ และยานพาหนะที่มีเครื่องยนต์อื่น; อาหารและเครื่องดื่ม; ร้านอาหาร; โรงแรม และกิจกรรมอื่นๆ ที่ระบุไว้ในเอกสาร) พระราชกฤษฎีกา 254/2026/NĐ-CP มาตรา 6 วรรค 1 ข้อ c กำหนดให้ใช้ใบเสร็จรับเงินอิเล็กทรอนิกส์จากเครื่องคิดเงิน โปรดปรึกษาบัญชีเพื่อตรวจสอบว่ากรณีของคุณต้องใช้ใบเสร็จรับเงินอิเล็กทรอนิกส์หรือไม่
ประเด็นที่ต้องสังเกตเมื่อใช้ใบเสร็จรับเงินอิเล็กทรอนิกส์
วัตถุประสงค์ของการออกใบเสร็จรับเงินอิเล็กทรอนิกส์ในแต่ละครั้ง
ตามพระราชกฤษฎีกา 254/2026/NĐ-CP มาตรา 6 วรรค 2 ข้อ ก (มีผลบังคับใช้ตั้งแต่วันที่ 01/07/2026) หน่วยงานภาษีออกใบอนุญาตอิเล็กทรอนิกส์ที่มีรหัสของหน่วยงานภาษีในแต่ละครั้งที่เกิดขึ้นคือใบอนุญาตขายสินค้าสำหรับองค์กรทางเศรษฐกิจ องค์กรอื่น ผู้ประกอบการครัวเรือน บุคคลธรรมชาติที่ประกอบการอยู่ในประเภทที่ต้องชำระภาษีมูลค่าเพิ่มตามวิธีทางตรงในกรณีที่ระบุไว้ในข้อ ก.2 ของวรรค นั้น
กรณีต่าง ๆ ที่ข้อ ก.2 ได้แก่ การหยุดประกอบการทางธุรกิจแต่ยังไม่ดำเนินการเสร็จสิ้นตามขั้นตอนการสิ้นสุดผลบังคับใช้ของรหัสหมายเลขภาษี แต่มีการจำหน่ายสินค้าที่จำเป็นต้องมีใบอนุญาตเพื่อมอบให้แก่ผู้ซื้อ (ก.2.1) การหยุดชั่วคราวการประกอบการทางธุรกิจแต่จำเป็นต้องมีใบอนุญาตมอบให้แก่ลูกค้าเพื่อดำเนินการตามสัญญาที่ลงนามก่อนวันที่หน่วยงานภาษีแจ้งเรื่องการหยุดชั่วคราวของการประกอบการ (ก.2.2) ได้รับคำสั่งจากหน่วยงานภาษีบังคับใช้โดยวิธีการหยุดการใช้ใบอนุญาต (ก.2.3) บริษัทที่ยังทำการปฏิบัติตามขั้นตอนการล้มละลายแต่ยังมีกิจกรรมทางธุรกิจภายใต้การตรวจสอบของศาล (ก.2.4) ในช่วงเวลาการให้คำชี้แจงหรือเพิ่มเติมเอกสารตามข้อบังคับของรัฐมนตรีกระทรวงการคลัง (ก.2.5) โปรดถามบัญชี ว่ากรณีของคุณอยู่ในกรณีเหล่านี้หรือไม่
บริการใบอนุญาตอิเล็กทรอนิกส์ฟรี
ตามพระราชกฤษฎีกา 254/2026/NĐ-CP มาตรา 11 วรรค 1 (มีผลบังคับใช้ตั้งแต่วันที่ 01/07/2026) วิสาหกิจขนาดเล็กและกลาง สหกรณ์ สหสัมพันธ์สหกรณ์ ผู้ประกอบการครัวเรือน บุคคลธรรมชาติที่ประกอบการในพื้นที่ที่มีสภาวะเศรษฐกิจและสังคมยากลำบาก พื้นที่ที่มีสภาวะเศรษฐกิจและสังคมยากลำบากเป็นพิเศษที่อยู่ในกรณีการใช้ใบอนุญาตอิเล็กทรอนิกส์ได้รับบริการฟรีในระยะเวลา 12 เดือนนับจากวันที่เริ่มใช้ใบอนุญาตอิเล็กทรอนิกส์ พื้นที่นั้นดำเนินการตามบัญชีพื้นที่ส่งเสริมการลงทุนตามข้อบังคับเกี่ยวกับการลงทุน
องค์กรทางเศรษฐกิจ ผู้ประกอบการครัวเรือน บุคคลธรรมชาติที่ประกอบการที่ไม่อยู่ในกรณีข้างต้น เมื่อใช้ใบอนุญาตอิเล็กทรอนิกส์ผ่านองค์กรให้บริการใบอนุญาตอิเล็กทรอนิกส์ ให้ชำระค่าบริการตามสัญญาที่ลงนามระหว่างคู่สัญญา (พระราชกฤษฎีกา 254/2026/NĐ-CP มาตรา 11 วรรค 3)
กรณีการหยุดและการหยุดชั่วคราวการใช้ใบอนุญาตอิเล็กทรอนิกส์
วิทยุ 91/2026/TT-BTC มาตรา 8 วรรค 1 (มีผลบังคับใช้ตั้งแต่วันที่ 01/07/2026) ระบุกรณีที่องค์กรทางเศรษฐกิจ องค์กรอื่น ผู้ประกอบการครัวเรือน บุคคลธรรมชาติที่ประกอบการหยุด หยุดชั่วคราวการใช้ใบอนุญาตอิเล็กทรอนิกส์ที่มีรหัสของหน่วยงานภาษี หยุด หยุดชั่วคราวการใช้ใบอนุญาตอิเล็กทรอนิกส์ที่ไม่มีรหัสของหน่วยงานภาษี หยุด หยุดชั่วคราวการใช้ใบอนุญาตอิเล็กทรอนิกส์ที่สร้างจากเครื่องคิดเงิน ส่วนต่อไปนี้ระบุกรณีบางส่วนในวรรคนั้น
ข้อ ก ข้อ ข และข้อ ค ระบุกรณีต่าง ๆ คือ การสิ้นสุดผลบังคับใช้ของรหัสหมายเลขภาษี (ข้อ ก) อยู่ในกรณีที่หน่วยงานภาษียืนยันและแจ้งว่าไม่มีการประกอบการในที่อยู่ที่ลงทะเบียน (ข้อ ข) การหยุดชั่วคราวการประกอบการ (ข้อ ค)
ข้อ ง และข้อ จ ระบุกรณีต่าง ๆ คือ มีพฤติกรรมการใช้ใบอนุญาตอิเล็กทรอนิกส์เพื่อขายสินค้านำเข้าอย่างผิดกฎหมาย สินค้าห้าม สินค้าปลอม สินค้าลอกแบบลิขสิทธิ์ถูกหน่วยงานที่มีอำนาจตรวจพบและแจ้งให้หน่วยงานภาษี (ข้อ ง) มีพฤติกรรมในการสร้างใบอนุญาตอิเล็กทรอนิกส์เพื่อจุดประสงค์ในการขายสินค้าแบบให้เครดิต จัดหาบริการเพื่อยักยอกเงินขององค์กรและบุคคลอื่นซึ่งถูกหน่วยงานที่มีอำนาจตรวจพบ ฟ้องร้อง และแจ้งให้หน่วยงานภาษี หน่วยงานตำรวจ สำนักงานอัยการ ศาล มีเอกสารขอให้หน่วยงานภาษีหยุดการใช้ใบอนุญาตอิเล็กทรอนิกส์ขององค์กรและบุคคลดังกล่าว (ข้อ จ)
จุด d จุด g และจุด i กล่าวถึงกรณีต่างๆ: มีคำสั่งของหน่วยงานภาษีเกี่ยวกับการหยุดใช้ใบเสร็จอิเล็กทรอนิกส์เพื่อบังคับใช้เก็บหนี้ภาษีโดยวิธีการหยุดใช้ใบเสร็จอิเล็กทรอนิกส์ (จุด d); หน่วยงานลงทะเบียนธุรกิจ หน่วยงานรัฐที่มีอำนาจขอให้สถานประกอบการหยุดประกอบการชั่วคราวในสาขาหรือวิชาชีพที่มีเงื่อนไขเมื่อพบว่าสถานประกอบการไม่มีเงื่อนไขครบถ้วนตามข้อบัญญัติของกฎหมาย หรือในกรณีที่หน่วยงานที่มีอำนาจค้นพบและแจ้งให้หน่วยงานภาษีทราบว่าผู้นำเสนอภาษีมีการละเมิดกฎหมายเกี่ยวกับภาษีและใบเสร็จ (จุด g); ครัวเรือนประกอบการ บุคคลธรรมชาติที่ประกอบการได้รับรหัสประจำตัวผู้เสียภาษีก่อนวันที่ 01/07/2025 แต่ข้อมูลการลงทะเบียนภาษีไม่ตรงกับข้อมูลของบุคคลธรรมชาติที่เก็บไว้ในฐานข้อมูลจำนวนประชากรแห่งชาติ หรือไม่ครบถ้วน ได้รับการขอให้หน่วยงานภาษีเพิ่มเติมข้อมูลภายในระยะเวลา 10 วันทำการแล้วยังไม่ดำเนินการหน่วยงานภาษีจึงหยุดใช้ใบเสร็จอิเล็กทรอนิกส์ชั่วคราว (จุด i) ส่วนที่ 1 มาตรา 8 ของประกาศกระทรวง 91/2026/TT-BTC ยังกล่าวถึงกรณีอื่นๆ หากคุณไม่แน่ใจ โปรดปรึกษาบัญชี
หน่วยงานภาษีใดออกใบเสร็จตามแต่ละครั้ง
ประกาศกระทรวง 91/2026/TT-BTC มาตรา 15 ส่วนที่ 2 (มีผลบังคับใช้ตั้งแต่วันที่ 01/07/2026) กำหนดหน่วยงานภาษีที่ออกใบเสร็จอิเล็กทรอนิกส์ที่มีรหัสของหน่วยงานภาษีตามแต่ละครั้งที่เกิดขึ้น
สำหรับครัวเรือนประกอบการ บุคคลธรรมชาติที่ประกอบการมีสถานที่ประกอบการคงที่ รวมถึงการประกอบการพาณิชย์อิเล็กทรอนิกส์ที่มีหลายสถานที่ประกอบการ (ร้านค้า) ดำเนินการในพื้นที่เดียวกันของจังหวัดหรือเมืองหนึ่งหรือต่างจังหวัดต่างเมือง เอกสารข้อเสนอขอรับใบเสร็จอิเล็กทรอนิกส์ที่มีรหัสของหน่วยงานภาษีตามแต่ละครั้งที่เกิดขึ้นได้รับการยื่นต่อหน่วยงานภาษีที่บริหารจัดการโดยตรงสำนักงานใหญ่ของครัวเรือนประกอบการ บุคคลธรรมชาติที่ประกอบการ ซึ่งถือว่าเป็นที่อยู่ที่ระบุไว้ในใบรับรองการจดทะเบียนธุรกิจสำหรับครัวเรือนประกอบการหรือในแบบฟอร์มการยืนยันการลงทะเบียนภาษีสำหรับบุคคลธรรมชาติที่ประกอบการ (จุด b.1)
สำหรับครัวเรือนประกอบการ บุคคลธรรมชาติที่ประกอบการไม่มีสถานที่ประกอบการคงที่ เอกสารจะยื่นต่อหน่วยงานภาษีที่บริหารจัดการพื้นที่ที่ครัวเรือนประกอบการ บุคคลธรรมชาติที่ประกอบการอาศัยอยู่: ที่อยู่ปัจจุบัน ที่อยู่ชั่วคราว หรือที่อยู่ถาวร (จุด b.2)
ภาษีคำนวณตั้งแต่ปี 2026
ตั้งแต่วันที่ 01/01/2026 ครัวเรือนประกอบการ บุคคลธรรมชาติที่ประกอบการไม่นำวิธีการคำนวณภาษีมาใช้และชำระภาษีตามกฎหมายว่าด้วยการบริหารจัดการภาษี (มติที่ 198/2025/QH15 มาตรา 10 ส่วนที่ 6) การที่ครัวเรือนประกอบการต้องใช้ใบเสร็จอิเล็กทรอนิกส์หรือไม่ขึ้นอยู่กับกรณีที่ระบุไว้ในส่วน "ครัวเรือนประกอบการใดต้องใช้ใบเสร็จอิเล็กทรอนิกส์" ข้างต้น โปรดปรึกษาบัญชีว่าคุณต้องทำอะไรในกรณีของคุณ
เพื่อสนับสนุนครัวเรือนประกอบการขนาดเล็กให้ปรับตัวกับข้อกำหนดใหม่โดยไม่ต้องว่าจ้างบัญชีหรือทำงานด้วยตนเองที่ซับซ้อน มีการพัฒนาโซลูชันการเปลี่ยนแปลงดิจิทัลแบบครอบคลุมมากมาย ซึ่งช่วยรวมคุณสมบัติการจัดการการขาย การยืนยันภาษี การชำระภาษี การออกใบเสร็จอิเล็กทรอนิกส์ และการจัดการบัญชีบนแพลตฟอร์มเดียว
บทสรุป
ครัวเรือนประกอบการ บุคคลธรรมชาติที่ประกอบการมีรายได้ประจำปีมากกว่า 01 พันล้านดองต้องใช้ใบเสร็จอิเล็กทรอนิกส์ที่มีรหัสของหน่วยงานภาษีหรือใบเสร็จอิเล็กทรอนิกส์ที่สร้างขึ้นจากเครื่องคิดเงินที่มีการเชื่อมต่อข้อมูลกับหน่วยงานภาษี (พระราชกฤษฎีกา 254/2026/NĐ-CP มาตรา 6 ส่วนที่ 1 จุด d มีผลบังคับใช้ตั้งแต่วันที่ 01/07/2026) ยกเว้นกรณีที่ระบุไว้ในมาตรา 7 ของพระราชกฤษฎีการนี้ โปรดปรึกษาบัญชีว่าคุณต้องใช้ใบเสร็จอิเล็กทรอนิกส์หรือไม่ในกรณีของคุณ การเข้าใจข้อบัญญัติเกี่ยวกับใบเสร็จอิเล็กทรอนิกส์ตั้งแต่แนวคิด บุคคลที่นำไปใช้ ไปจนถึงกรณีที่ได้รับใบเสร็จและสถานการณ์ที่ต้องหยุดใช้งาน เป็นสิ่งจำเป็นสำหรับเจ้าของครัวเรือนประกอบการทุกคนเพื่อให้สามารถดำเนินกิจกรรมธุรกิจได้อย่างโปร่งใส และปฏิบัติตามกฎหมาย
โดยเฉพาะอย่างยิ่ง เมื่อร้านค้าไม่ต้องชำระภาษีแบบเหมาจ่าย การมีอุปกรณ์ที่เหมาะสมในการจัดการบัญชี ยื่นภาษี และออกใบกำกับภาษีอิเล็กทรอนิกส์จึงเป็นเรื่องที่จำเป็นมากขึ้นกว่าที่เคยเป็น GTG CRM มีฟีเจอร์ออกใบกำกับภาษีอิเล็กทรอนิกส์อัตโนมัติแบบบูรณาการ ช่วยให้ร้านค้าสามารถออกใบกำกับภาษีที่ถูกกฎหมายได้อย่างง่ายดาย ส่งข้อมูลไปยังหน่วยงานภาษีตามข้อกำหนด พร้อมทั้งสนับสนุนการตรวจสอบและค้นหาข้อผิดพลาดจากใบกำกับภาษีอินพุต ด้วยเหตุนี้ เจ้าของร้านจึงไม่เพียงแต่ประหยัดเวลาเท่านั้น แต่ยังรับประกันความถูกต้องในงานบัญชีและการปฏิบัติตามข้อกำหนดของหน่วยงานภาษีอย่างครบถ้วน
แปลงสิ่งที่เพิ่งอ่านให้เป็นผลลัพธ์จริง — ใช้งาน GTG CRM ตอนนี้เลย ฟรี
ใช้งานตอนนี้

