
تم التحديث بتاريخ 29/10/2026: دخل المرسوم 254/2026/NĐ-CP حيز التنفيذ اعتبارًا من 01/07/2026 (المادة 43 الفقرة 1); ومن ذلك التاريخ انتهى سريان المرسوم 123/2020/NĐ-CP والمرسوم 70/2025/NĐ-CP (المادة 43 الفقرة 2). ودخل التعميم 91/2026/TT-BTC حيز التنفيذ اعتبارًا من 01/07/2026 (المادة 25 الفقرة 1); ومن ذلك التاريخ انتهى سريان التعميم 32/2025/TT-BTC (المادة 25 الفقرة 2). وقد تم تعديل الجمل أدناه المتعلقة بالفواتير الإلكترونية للأسر التجارية والأفراد العاملين في التجارة وفقًا لهذه النصوص. إذا كانت حالتك لا تتطابق مع المحتوى أدناه، فاسأل المحاسب.
ولضمان الالتزام الصحيح باللوائح وتجنب المخاطر القانونية، ينبغي لصاحب الأسرة التجارية الإلمام جيدًا بالقواعد المتعلقة بإصدار الفواتير الإلكترونية واستخدامها وإدارتها. ستوضح هذه المقالة النقاط الأساسية التي تساعدك على تنفيذ عملية إصدار الفواتير بدقة وكفاءة.
مفهوم الفاتورة الإلكترونية
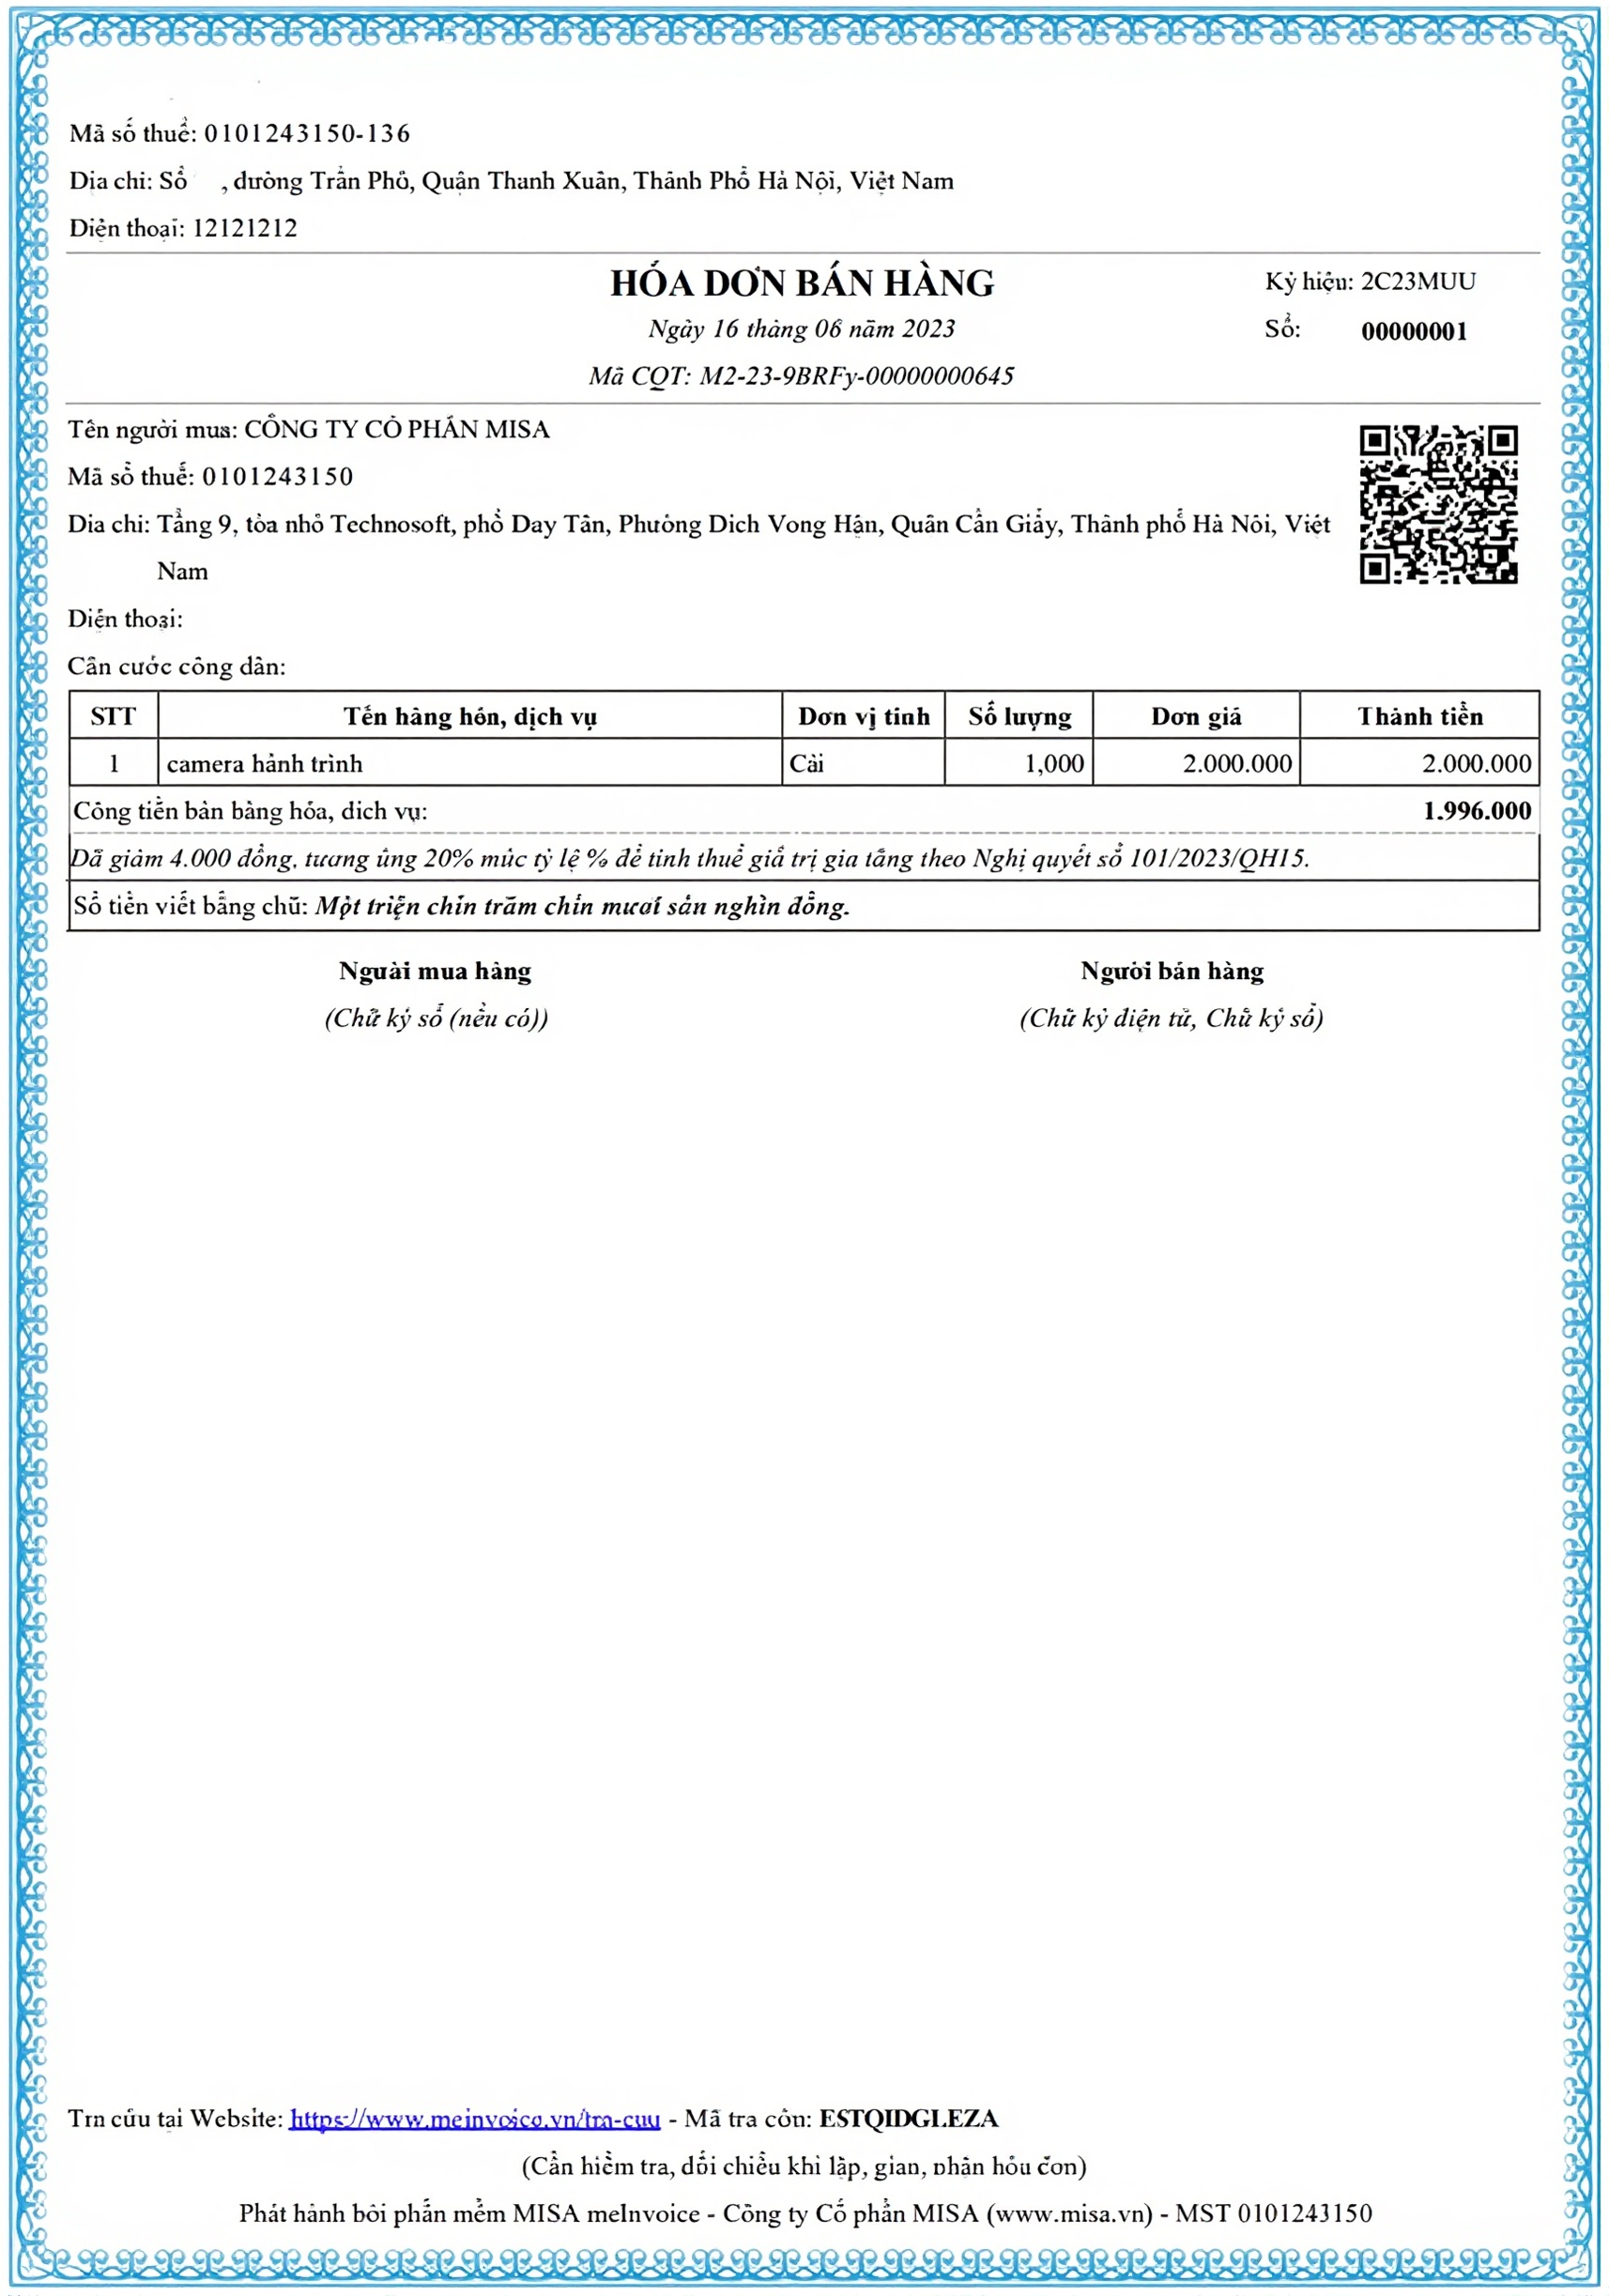
يشرح المرسوم 254/2026/NĐ-CP، المادة 3 (الساري اعتبارًا من 01/07/2026) الفاتورة الإلكترونية المزودة برمز من الهيئة الضريبية (الفقرة 1)، والفاتورة الإلكترونية غير المزودة برمز من الهيئة الضريبية (الفقرة 2)، والفاتورة الإلكترونية المنشأة من جهاز نقاط البيع المتصل بالبيانات الإلكترونية مع الهيئة الضريبية (الفقرة 3).
ويُفهم النوعان الأولان كما يلي. النوع الأول هو فاتورة مزودة برمز من الهيئة الضريبية، يُمنح الرمز لها قبل إرسالها إلى المشتري. ويتكون هذا الرمز من رقم معاملة فريد وسلسلة أحرف مشفرة تعتمد على معلومات البائع. أما النوع الثاني فهو فاتورة غير مزودة برمز من الهيئة الضريبية، تُعدّها المنشأة بنفسها وتُرسلها مباشرة إلى العميل دون حاجة إلى تحقق مسبق من الهيئة الضريبية.
أي الأسر التجارية يجب أن تستخدم الفاتورة الإلكترونية
الأسرة التجارية أو الفرد العامل في التجارة الذي تزيد إيراداته السنوية على 01 مليار دونغ، أو يبيع أصولًا تتطلب تسجيل حق الملكية أو حق الاستخدام، يجب أن يستخدم فاتورة إلكترونية مزودة برمز من الهيئة الضريبية أو فاتورة إلكترونية منشأة من جهاز نقاط البيع المتصل بالبيانات مع الهيئة الضريبية (المرسوم 254/2026/NĐ-CP، المادة 6 الفقرة 1 البند d، الساري اعتبارًا من 01/07/2026؛ والمرسوم 68/2026/NĐ-CP، المادة 8 الفقرة 5، المعدل بالمرسوم 141/2026/NĐ-CP).
هناك بعض الحالات التي لا يلزم فيها استخدام الفاتورة الإلكترونية، مثل الدخل من تأجير العقارات، أو العمل كوكيل يانصيب أو تأمين أو البيع متعدد المستويات عندما تكون الشركة قد اقتطعت الضريبة (المرسوم 254/2026/NĐ-CP، المادة 7).
إذا كانت إيرادات الأسرة في السنة السابقة لا تتجاوز 01 مليار دونغ (باستثناء الأسر التي سجّلت استخدام الفاتورة الإلكترونية وفقًا للمادة 8 الفقرة 5 البند b من المرسوم 68/2026/NĐ-CP)، لكنها خلال سنة الضريبة تحقق إيرادات تتجاوز 01 مليار دونغ، فيجب عليها استخدام فاتورة إلكترونية مزودة برمز من الهيئة الضريبية أو فاتورة إلكترونية منشأة من جهاز نقاط البيع المتصل بالبيانات مع الهيئة الضريبية، كما يجب تسجيل استخدام الفاتورة الإلكترونية خلال 30 يومًا من اليوم الأخير من الفترة الضريبية التي بلغ فيها الإيراد التراكمي أكثر من 01 مليار دونغ (المرسوم 68/2026/NĐ-CP، المادة 8 الفقرة 5 البند c، المعدل بالمرسوم 141/2026/NĐ-CP). أما الأسرة التجارية الجديدة: فاسأل المحاسب.
يجوز للأسرة التجارية أو الفرد العامل في التجارة الذي لا تتجاوز إيراداته السنوية 01 مليار دونغ، إذا استوفى الشروط وكانت لديه حاجة، أن يسجل استخدام الفاتورة الإلكترونية (المرسوم 68/2026/NĐ-CP، المادة 8 الفقرة 5 البند b، المعدل بالمرسوم 141/2026/NĐ-CP). أما في نشاط بيع السلع وتقديم الخدمات مباشرة إلى المستهلكين (التجزئة، باستثناء السيارات والدراجات النارية والدراجات الآلية وغيرها من المركبات ذات المحركات؛ والأطعمة والمشروبات؛ والمطاعم؛ والفنادق والأنشطة الأخرى المذكورة في النص)، فإن المرسوم 254/2026/NĐ-CP، المادة 6 الفقرة 1 البند c ينص على استخدام الفاتورة الإلكترونية من جهاز نقاط البيع. اسأل المحاسب عمّا إذا كانت حالتك تتطلب استخدام الفاتورة الإلكترونية أم لا.
نقاط يجب الانتباه إليها عند استخدام الفاتورة الإلكترونية
الجهات المخوّلة بالحصول على الفاتورة الإلكترونية كل مرة
وفقًا للمرسوم 254/2026/NĐ-CP، المادة 6 الفقرة 2 البند أ (يسري اعتبارًا من 01/07/2026)، تُصدر الهيئة الضريبية فاتورة إلكترونية تحمل رمزًا من الهيئة الضريبية لكل مرة تنشأ فيها، وتكون فاتورة بيع بالنسبة للمنظمات الاقتصادية والمنظمات الأخرى وأسر الأعمال والأفراد العاملين في الأعمال الخاضعين لضريبة القيمة المضافة بالطريقة المباشرة في الحالات المذكورة في البند a.2 من تلك الفقرة.
تشمل الحالات الواردة في البند a.2 ما يلي: التوقف عن ممارسة النشاط التجاري ولكن لم تُستكمل بعد إجراءات إنهاء سريان رقم التعريف الضريبي مع وجود تصفية للأصول أو السلع التي تتطلب فاتورة لتسليمها إلى المشتري (a.2.1)؛ التوقف المؤقت عن النشاط التجاري ولكن الحاجة إلى إصدار فاتورة لتسليمها إلى العميل لتنفيذ العقود المبرمة قبل تاريخ إخطار الهيئة الضريبية بالتوقف المؤقت عن النشاط التجاري (a.2.2)؛ الخضوع لإجراء جبري من الهيئة الضريبية يتمثل في وقف استخدام الفواتير (a.2.3)؛ الشركات التي تجري إجراءات الإفلاس لكنها لا تزال تمارس نشاطًا تجاريًا تحت إشراف المحكمة (a.2.4)؛ وخلال فترة تقديم التفسير أو استكمال المستندات وفقًا لما ينظمه وزير المالية (a.2.5). يُرجى سؤال المحاسب عمّا إذا كانت حالتك تندرج ضمن هذه الحالات أم لا.
إعفاء من رسوم خدمة الفاتورة الإلكترونية
وفقًا للمرسوم 254/2026/NĐ-CP، المادة 11 الفقرة 1 (يسري اعتبارًا من 01/07/2026)، تُعفى الشركات الصغيرة والمتوسطة، والتعاونيات، واتحادات التعاونيات، وأسر الأعمال، والأفراد العاملين في الأعمال في المناطق ذات الظروف الاقتصادية - الاجتماعية الصعبة والمناطق ذات الظروف الاقتصادية - الاجتماعية الصعبة جدًا، والخاضعين لاستخدام الفاتورة الإلكترونية، من رسوم الخدمة لمدة 12 شهرًا من تاريخ استخدام الفاتورة الإلكترونية. وتُحدَّد تلك المناطق وفقًا لقائمة مناطق حوافز الاستثمار المنصوص عليها في التشريعات المتعلقة بالاستثمار.
المنظمات الاقتصادية وأسر الأعمال والأفراد العاملون في الأعمال الذين لا يندرجون ضمن الحالة المذكورة أعلاه، عند استخدام الفاتورة الإلكترونية عبر منظمة مقدمة لخدمة الفواتير الإلكترونية، يدفعون رسوم الخدمة وفقًا للعقد المبرم بين الأطراف (المرسوم 254/2026/NĐ-CP، المادة 11 الفقرة 3).
حالات إيقاف أو التوقف المؤقت عن استخدام الفاتورة الإلكترونية
تنصّ المادة 8 الفقرة 1 من التعميم 91/2026/TT-BTC (يسري اعتبارًا من 01/07/2026) على الحالات التي تتوقف فيها المنظمات الاقتصادية والمنظمات الأخرى وأسر الأعمال والأفراد العاملون في الأعمال عن استخدام الفاتورة الإلكترونية التي تحمل رمزًا من الهيئة الضريبية أو توقفًا مؤقتًا عن استخدامها؛ وعن استخدام الفاتورة الإلكترونية غير الحاملة لرمز من الهيئة الضريبية؛ وعن استخدام الفاتورة الإلكترونية المنشأة من آلة تسجيل النقد. وتعرض الفقرات التالية بعض الحالات الواردة في تلك الفقرة.
تذكر البنود أ، ب، ج الحالات التالية: إنهاء سريان رقم التعريف الضريبي (البند أ)؛ إدراجها ضمن الحالات التي تتحقق فيها الهيئة الضريبية وتخطر بعدم النشاط في العنوان المسجل (البند ب)؛ التوقف المؤقت عن النشاط التجاري (البند ج).
وتذكر البنود د وهـ الحالات التالية: ارتكاب فعل استخدام الفاتورة الإلكترونية لبيع سلع مهرّبة أو محظورة أو مقلدة أو سلع منتحلة لحقوق الملكية الفكرية، وتم اكتشاف ذلك من قبل الجهة المختصة وإبلاغ الهيئة الضريبية (البند د)؛ ارتكاب فعل إعداد فاتورة إلكترونية بغرض بيع سلع وهمية أو تقديم خدمات وهمية للاستيلاء على أموال المنظمات أو الأفراد، وتم اكتشاف ذلك من قبل الجهة المختصة وتحريك الدعوى فيه وإبلاغ الهيئة الضريبية؛ وتقديم الشرطة أو النيابة أو المحكمة كتابًا تطلب فيه من الهيئة الضريبية وقف استخدام الفاتورة الإلكترونية من قبل المنظمة أو الفرد المذكورين أعلاه (البند هـ).
النقطة د والنقطة ز والنقطة ط تتناول الحالات التالية: وجود قرار من جهاز الضرائب بشأن إيقاف استخدام الفواتير الإلكترونية لتنفيذ إجراءات فرض ديون الضرائب من خلال إيقاف استخدام الفواتير الإلكترونية (النقطة د)؛ جهاز تسجيل الأعمال التجارية أو جهاز الدولة المختص يطلب من المشروع إيقاف النشاط التجاري المؤقت للقطاع أو المهنة التجارية المشروطة عند اكتشاف أن المشروع لا يستوفي الشروط التجارية المقررة بموجب القانون، أو في حالة اكتشاف جهاز مختص والإخطار بها لجهاز الضرائب بأن المكلف بالضريبة لديه سلوك ينتهك القوانين الضريبية والفاتورية (النقطة ز)؛ الأسر التجارية والأفراد التاجرين الذين حصلوا على رمز ضريبي قبل 01/07/2025 لكن معلومات تسجيل الضريبة لا تتطابق بدقة مع معلومات الفرد المخزنة في قاعدة البيانات الوطنية للسكان أو غير كاملة، وطلبت منهم جهاز الضرائب تتميم المعلومات في مهلة 10 أيام عمل ولم ينفذوها، فإن جهاز الضرائب يوقف استخدام الفواتير الإلكترونية مؤقتاً (النقطة ط). كما تذكر المادة 1 من الفصل 8 من التعميم 91/2026/TT-BTC حالات أخرى؛ إذا لم تكن متأكداً، فاستشر محاسباً.
أي جهاز ضرائب يصدر الفواتير في كل مرة؟
يحدد التعميم 91/2026/TT-BTC، الفصل 15 البند 2 (الساري من 01/07/2026) جهاز الضرائب الذي يصدر الفواتير الإلكترونية التي تحمل رمز جهاز الضرائب في كل مرة ينشأ فيها.
بالنسبة للأسر التجارية والأفراد التاجرين الذين لديهم عنوان تجاري ثابت، بما في ذلك التجارة الإلكترونية التي لديها عناوين تجارية متعددة (متاجر) تعمل في نفس المقاطعة أو المدينة أو مقاطعات أو مدن مختلفة، يتم تقديم ملف الطلب للحصول على فواتير إلكترونية تحمل رمز جهاز الضرائب في كل مرة ينشأ فيها إلى جهاز الضرائب الذي يدير مباشرة مقر الأسرة التجارية أو الفرد التاجر، والذي يُحدد بأنه العنوان المدون على شهادة تسجيل الأعمال التجارية للأسرة التجارية أو على إقرار تسجيل الضريبة للفرد التاجر (النقطة ب.1).
بالنسبة للأسر التجارية والأفراد التاجرين الذين لا يملكون عنوان تجاري ثابت، يتم تقديم الملف إلى جهاز الضرائب الذي يدير منطقة إقامة الأسرة التجارية أو الفرد التاجر: مكان الإقامة الحالي؛ أو مكان الإقامة المؤقتة أو مكان الإقامة الدائمة (النقطة ب.2).
ضريبة الاستقطاع من عام 2026
من تاريخ 01/01/2026، لا تطبق الأسر التجارية والأفراد التاجرون طريقة الاستقطاع وينقلون الضرائب وفقاً لقانون إدارة الضرائب (القرار 198/2025/QH15، الفصل 10 البند 6). ما إذا كانت الأسرة التجارية يجب أن تستخدم الفواتير الإلكترونية أم لا يعتمد على الحالات المذكورة في قسم "أي الأسر التجارية يجب أن تستخدم الفواتير الإلكترونية" أعلاه. استشر محاسباً لمعرفة ما يجب على حالتك القيام به.
لدعم الأسر التجارية الصغيرة في التكيف مع القواعد الجديدة دون الحاجة إلى استئجار محاسب أو القيام بعمليات معقدة يدوياً، تم تطوير عدد من حلول التحول الرقمي الشاملة، والتي تساعد على دمج ميزات إدارة المبيعات والإقرار الضريبي والدفع الضريبي وإصدار الفواتير الإلكترونية وإدارة دفاتر المحاسبة على منصة واحدة موحدة.
الخلاصة
يجب على الأسر التجارية والأفراد التاجرين الذين تبلغ إيراداتهم السنوية أكثر من 01 مليار دونج استخدام الفواتير الإلكترونية التي تحمل رمز جهاز الضرائب أو الفواتير الإلكترونية المستهلة من ماكينة تسجيل نقدية متصلة بيانياً بجهاز الضرائب (المرسوم 254/2026/NĐ-CP، الفصل 6 البند 1 النقطة د، الساري من 01/07/2026)، باستثناء الحالات المنصوص عليها في الفصل 7 من هذا المرسوم؛ استشر محاسباً لمعرفة ما إذا كانت حالتك تتطلب استخدام الفواتير الإلكترونية. إن فهم القواعس المتعلقة بالفواتير الإلكترونية بوضوح، من المفهوم والمواضيع المطبقة إلى الحالات التي يتم فيها إصدار الفواتير والمواقف التي يجب فيها إيقاف الاستخدام، أمر ضروري حتى يتمكن جميع أصحاب الأسر التجارية من إدارة أنشطتهم التجارية بطريقة شفافة وتامة الامتثال للقانون.
على وجه الخصوص، عندما لا تضطر الأسر التجارية إلى دفع الضرائب المقطوعة، يصبح توفير الأدوات المناسبة لإدارة الدفاتر والإقرارات الضريبية وإصدار الفواتير الإلكترونية أكثر ضرورة من أي وقت مضى. يوفر GTG CRM ميزة إصدار الفواتير الإلكترونية المدمجة والمؤتمتة، مما يساعد الأسر التجارية على إصدار فواتير قانونية بسهولة وإرسال البيانات إلى السلطات الضريبية وفقاً للوائح، مع دعم التحقق من واكتشاف الأخطاء من الفواتير الواردة. بفضل ذلك، لا يوفر صاحب الأسرة الوقت فحسب، بل يضمن أيضاً الدقة في العمل المحاسبي والامتثال الكامل للعمليات وفقاً لمتطلبات السلطات الضريبية.
حوّل ما قرأته للتو إلى نتائج حقيقية — ابدأ الآن مع GTG CRM، مجاناً.
ابدأ الآن

