
Actualización del 29/10/2026: El Decreto 254/2026/NĐ-CP entra en vigencia desde el 01/07/2026 (Artículo 43 inciso 1); desde esa fecha el Decreto 123/2020/NĐ-CP y el Decreto 70/2025/NĐ-CP dejan de tener vigencia (Artículo 43 inciso 2). La Circular 91/2026/TT-BTC entra en vigencia desde el 01/07/2026 (Artículo 25 inciso 1); desde esa fecha la Circular 32/2025/TT-BTC deja de tener vigencia (Artículo 25 inciso 2). Los párrafos siguientes sobre facturas electrónicas de establecimientos comerciales y personas físicas que ejercen actividades comerciales han sido revisados conforme a estos documentos. Si su caso no coincide con lo siguiente, consulte con su contador.
Para garantizar el cumplimiento correcto de las regulaciones y evitar riesgos legales, los propietarios de establecimientos comerciales necesitan dominar las normas relacionadas con la elaboración, uso y gestión de facturas electrónicas. Este artículo aclarará los puntos clave que lo ayudarán a operar las operaciones de emisión de facturas de manera precisa y eficiente.
Concepto de Factura Electrónica
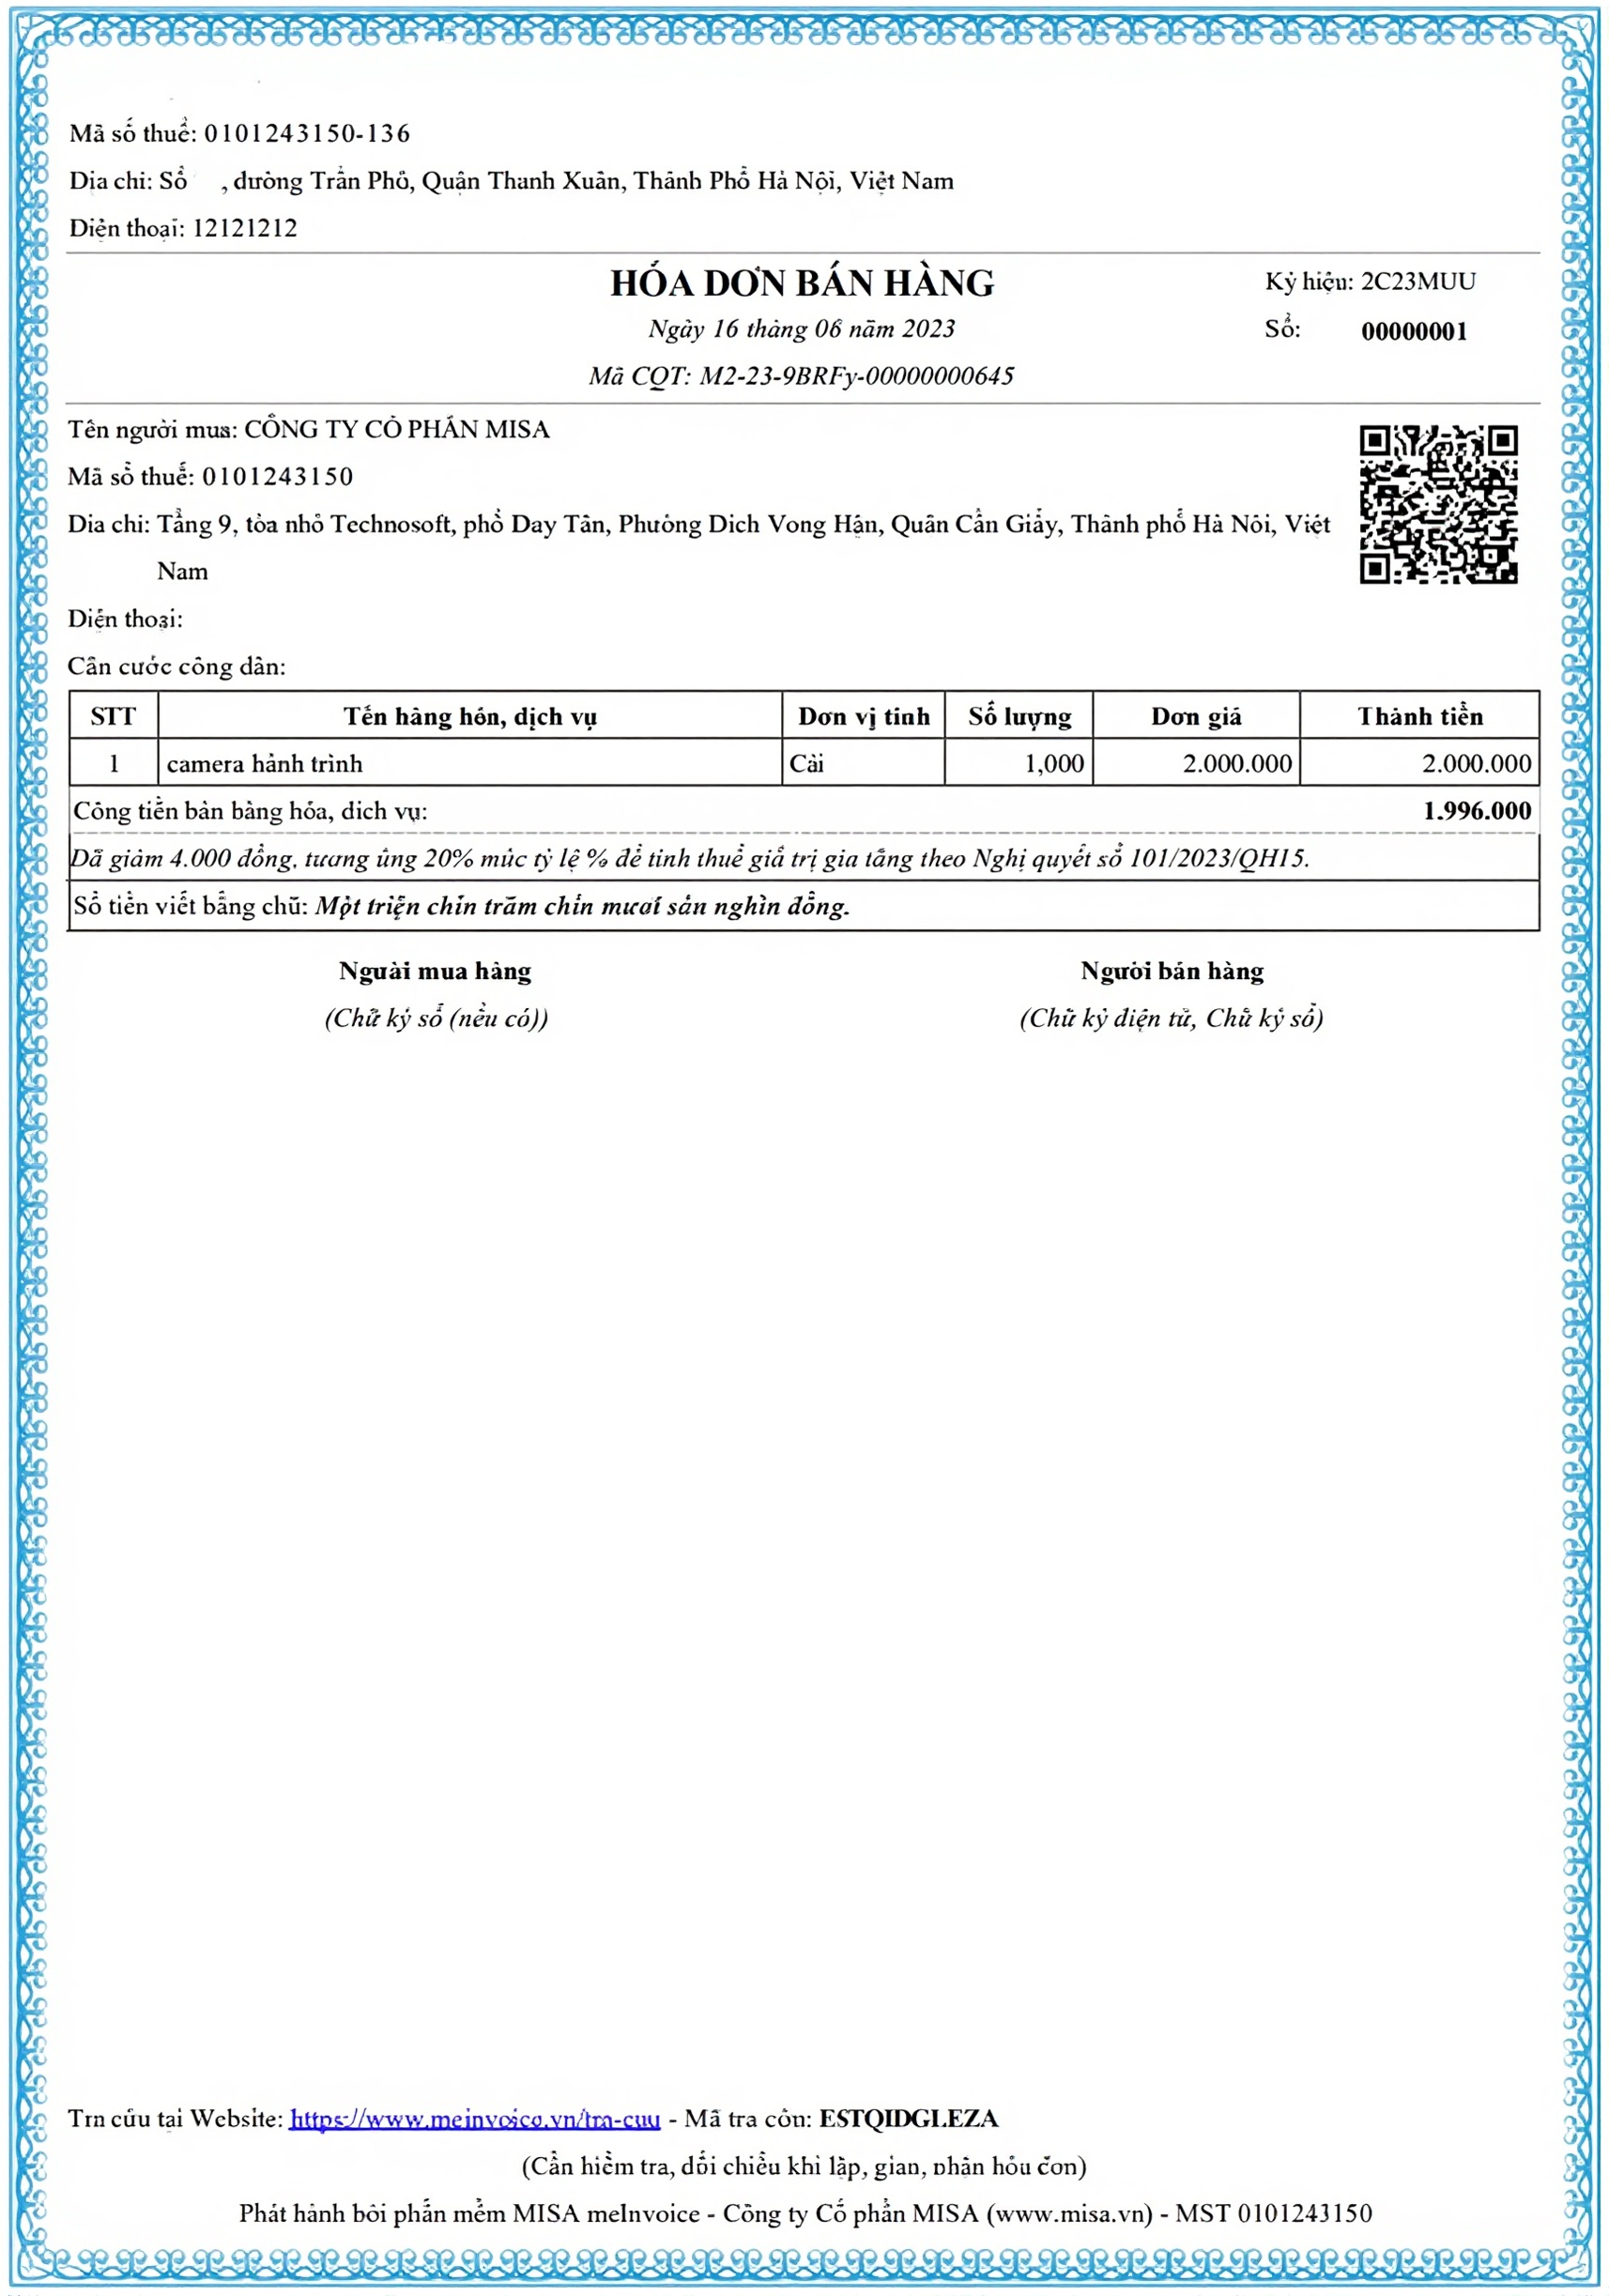
El Decreto 254/2026/NĐ-CP, Artículo 3 (en vigencia desde el 01/07/2026) explica la factura electrónica con código de autoridad fiscal (inciso 1), la factura electrónica sin código de autoridad fiscal (inciso 2) y la factura electrónica generada desde una caja registradora con conexión de datos electrónica con la autoridad fiscal (inciso 3).
Los dos primeros tipos se entienden de la siguiente manera. El primer tipo es una factura con código de autoridad fiscal, al cual se le asigna un código antes de ser enviada al comprador. Este código incluye un número de transacción único y una cadena de caracteres cifrados basada en la información del vendedor. El segundo tipo es una factura sin código de autoridad fiscal, elaborada por la organización y enviada directamente al cliente sin necesidad de autenticación previa de la autoridad fiscal.
Qué Establecimientos Comerciales Deben Usar Facturas Electrónicas
Los establecimientos comerciales y personas físicas que ejercen actividades comerciales con ingresos anuales superiores a 01 mil millones de dólares, o que vendan bienes cuya propiedad o derechos de uso deben registrarse, deben usar facturas electrónicas con código de autoridad fiscal o facturas electrónicas generadas desde cajas registradoras con conexión de datos con la autoridad fiscal (Decreto 254/2026/NĐ-CP, Artículo 6 inciso 1 literal d, en vigencia desde el 01/07/2026; Decreto 68/2026/NĐ-CP, Artículo 8 inciso 5, modificado por el Decreto 141/2026/NĐ-CP).
Algunos casos no requieren usar facturas electrónicas, por ejemplo ingresos del alquiler de bienes inmuebles, o actuar como intermediario de loterías, seguros, ventas multinivel donde la empresa ha retenido los impuestos (Decreto 254/2026/NĐ-CP, Artículo 7).
Los establecimientos con ingresos anuales anteriores por debajo de 01 mil millones de dólares (excepto aquellos ya registrados para usar facturas electrónicas conforme al Artículo 8 inciso 5 literal b del Decreto 68/2026/NĐ-CP) que durante el período fiscal tengan ingresos superiores a 01 mil millones de dólares deben usar facturas electrónicas con código de autoridad fiscal o facturas electrónicas generadas desde cajas registradoras con conexión de datos con la autoridad fiscal, y registrar el uso de facturas electrónicas en un plazo de 30 días contados desde el último día del período fiscal en que los ingresos acumulados superen 01 mil millones de dólares (Decreto 68/2026/NĐ-CP, Artículo 8 inciso 5 literal c, modificado por el Decreto 141/2026/NĐ-CP). Para establecimientos de nuevo inicio de actividades: consulte con su contador.
Los establecimientos comerciales y personas físicas que ejercen actividades comerciales con ingresos anuales de 01 mil millones de dólares o menos, que cumplan las condiciones y tengan la necesidad, pueden registrarse para usar facturas electrónicas (Decreto 68/2026/NĐ-CP, Artículo 8 inciso 5 literal b, modificado por el Decreto 141/2026/NĐ-CP). Para actividades de venta de bienes y suministro de servicios directamente a consumidores (minorista, excepto automóviles, motos, motocicletas y otros vehículos motorizados; comidas; restaurantes; hoteles y otras actividades mencionadas en el documento), el Decreto 254/2026/NĐ-CP, Artículo 6 inciso 1 literal c, establece el uso de facturas electrónicas desde cajas registradoras. Consulte con su contador para saber si su caso requiere el uso de facturas electrónicas.
Puntos Importantes a Considerar al Usar Facturas Electrónicas
Sujetos Que Reciben Facturas Electrónicas por Cada Transacción
Según el Decreto 254/2026/NĐ-CP, Artículo 6, apartado 2, inciso a (en vigor desde el 01/07/2026), la autoridad fiscal emite facturas electrónicas con código de la autoridad fiscal por cada ocasión de generación, siendo facturas de venta para organizaciones económicas, otras organizaciones, hogares comerciales, personas naturales que realizan negocios comerciales sujetos al impuesto al valor agregado mediante método directo en los casos especificados en el inciso a.2 de dicho apartado.
Los casos en el inciso a.2 incluyen: cese de operaciones comerciales pero sin completar el procedimiento de terminación del código tributario con liquidación de activos y mercancías que requieren factura para entregar al comprador (a.2.1); suspensión temporal de operaciones comerciales pero que requiere factura para entregar al cliente para ejecutar contratos firmados antes de que la autoridad fiscal notifique la suspensión de operaciones (a.2.2); sujeto a ejecución forzosa por parte de la autoridad fiscal mediante la medida de suspensión del uso de facturas (a.2.3); empresa en trámite de quiebra pero que mantiene actividades comerciales bajo supervisión del Tribunal (a.2.4); durante el período de aclaración o complementación de documentos según lo establecido por el Ministro del Ministerio de Finanzas (a.2.5). Por favor, consulte con su contador para ver si su caso se ajusta a alguno de estos supuestos.
Servicio de Factura Electrónica Gratuito
Según el Decreto 254/2026/NĐ-CP, Artículo 11, apartado 1 (en vigor desde el 01/07/2026), las pequeñas y medianas empresas, cooperativas, federaciones de cooperativas, hogares comerciales, personas naturales que realizan negocios comerciales en zonas con condiciones económicas y sociales difíciles, zonas con condiciones económicas y sociales especialmente difíciles que usen facturas electrónicas estarán exentas del pago del servicio por un período de 12 meses a partir del momento en que comiencen a usar facturas electrónicas. Estas zonas se implementan según la Lista de zonas con incentivos de inversión según las disposiciones legales sobre inversión.
Las organizaciones económicas, hogares comerciales, personas naturales que realizan negocios comerciales que no se ajustan al caso anterior, al usar facturas electrónicas a través de proveedores de servicios de factura electrónica, pagan el servicio según el contrato firmado entre las partes (Decreto 254/2026/NĐ-CP, Artículo 11, apartado 3).
Casos de Cese y Suspensión Temporal del Uso de Facturas Electrónicas
La Circular 91/2026/TT-BTC, Artículo 8, apartado 1 (en vigor desde el 01/07/2026) establece los casos en que las organizaciones económicas, otras organizaciones, hogares comerciales, personas naturales que realizan negocios comerciales cesan o suspenden temporalmente el uso de facturas electrónicas con código de la autoridad fiscal; cesan o suspenden temporalmente el uso de facturas electrónicas sin código de la autoridad fiscal; cesan o suspenden temporalmente el uso de facturas electrónicas inicializadas desde máquina registradora. Los párrafos siguientes describen algunos de estos casos.
Los incisos a, b y c describen los siguientes casos: terminación del código tributario (inciso a); casos en que la autoridad fiscal verifica y notifica que no hay actividades en la dirección registrada (inciso b); suspensión temporal de operaciones comerciales (inciso c).
Los incisos d y e describen los siguientes casos: conducta de usar facturas electrónicas para vender mercancías de contrabando, mercancías prohibidas, mercancías falsificadas, mercancías que violan derechos de propiedad intelectual, detectadas y notificadas por autoridades competentes a la autoridad fiscal (inciso d); conducta de emitir facturas electrónicas con fines de venta en corto de mercancías, suministro de servicios para defraudar a organizaciones e individuos, detectadas, acusadas por autoridades competentes y notificadas a la autoridad fiscal; la policía, la fiscalía, el tribunal tienen documentos solicitando a la autoridad fiscal que suspenda el uso de facturas electrónicas de las organizaciones e individuos mencionados anteriormente (inciso e).
Los puntos d, g e i establecen los siguientes casos: existe una decisión del órgano tributario sobre el cese del uso de facturas electrónicas para ejecutar la ejecución de deudas tributarias mediante la medida de cese del uso de facturas electrónicas (punto d); el órgano de registro empresarial, órgano estatal competente requiere que la empresa suspenda temporalmente sus actividades comerciales o sectores con condiciones cuando se detecta que la empresa no cumple con las condiciones comerciales según lo establecido por la ley, o en caso de que el órgano competente detecte y notifique al órgano tributario que el contribuyente ha violado las disposiciones legales sobre impuestos y facturas (punto g); los establecimientos comerciales, personas físicas que desarrollan actividades comerciales que han obtenido el código de contribuyente antes del 01/07/2025 pero la información de registro tributario no coincide correctamente con la información de la persona física almacenada en la base de datos nacional de población o es incompleta, y han sido requeridos por el órgano tributario para completar la información dentro del plazo de 10 días hábiles pero aún no lo han hecho, entonces el órgano tributario suspenderá temporalmente el uso de facturas electrónicas (punto i). El apartado 1 del Artículo 8 de la Circular 91/2026/TT-BTC también establece otros casos; si no está seguro, consulte a su contador.
¿Qué Órgano Tributario Emite Facturas en Cada Ocasión?
La Circular 91/2026/TT-BTC, Artículo 15 apartado 2 (en vigor desde el 01/07/2026) determina que el órgano tributario emite facturas electrónicas con código del órgano tributario en cada ocasión que se genere.
Para los establecimientos comerciales, personas físicas que desarrollan actividades comerciales con un lugar fijo de operaciones, incluyendo comercio electrónico con múltiples lugares de operación (tiendas) que funcionan en la misma provincia, ciudad u otras provincias, ciudades, la solicitud de expedición de facturas electrónicas con código del órgano tributario en cada ocasión que se genere se presenta ante el órgano tributario que administra directamente la sede del establecimiento comercial, persona física que desarrolla actividades comerciales, que se determina como la dirección registrada en el certificado de registro empresarial para los establecimientos comerciales o en la declaración de registro tributario para las personas físicas que desarrollan actividades comerciales (punto b.1).
Para los establecimientos comerciales, personas físicas que desarrollan actividades comerciales sin un lugar fijo de operaciones, la solicitud se presenta ante el órgano tributario que administra el área donde reside el establecimiento comercial, persona física que desarrolla actividades comerciales: domicilio actual; lugar de residencia temporal o lugar de residencia habitual (punto b.2).
Sistema de Tributación Fija desde 2026
A partir del 01/01/2026, los establecimientos comerciales, personas físicas que desarrollan actividades comerciales no aplicarán el sistema de tributación fija y pagarán los impuestos de acuerdo con la legislación sobre administración tributaria (Resolución 198/2025/QH15, Artículo 10 apartado 6). El uso o no de facturas electrónicas por parte de los establecimientos comerciales depende de los casos mencionados en la sección "¿Qué Establecimientos Comerciales Deben Usar Facturas Electrónicas?" anterior. Consulte a su contador sobre qué pasos debe seguir en su caso.
Para ayudar a los pequeños establecimientos comerciales a adaptarse a las nuevas regulaciones sin necesidad de contratar contadores o realizar complicados procesos manuales, se han desarrollado muchas soluciones integrales de transformación digital que ayudan a integrar las funciones de gestión de ventas, declaración de impuestos, pago de impuestos, emisión de facturas electrónicas y gestión de registros contables en una única plataforma.
Conclusión
Los establecimientos comerciales, personas físicas que desarrollan actividades comerciales con ingresos anuales superiores a 01 mil millones de dong deben usar facturas electrónicas con código del órgano tributario o facturas electrónicas iniciadas desde una caja registradora electrónica con conexión de datos al órgano tributario (Decreto 254/2026/NĐ-CP, Artículo 6 apartado 1 punto d, en vigor desde el 01/07/2026), excepto en los casos establecidos en el Artículo 7 de este Decreto; consulte a su contador si debe usar facturas electrónicas en su caso. Comprender claramente las regulaciones sobre facturas electrónicas, desde el concepto, los sujetos de aplicación, hasta los casos de expedición de facturas y las situaciones que requieren cese de uso, es esencial para que todos los propietarios de establecimientos comerciales puedan operar sus actividades comerciales de manera transparente y en cumplimiento con la ley.
En particular, cuando los hogares comerciales ya no pagan el impuesto fijo, contar con herramientas adecuadas para gestionar registros contables, declaraciones fiscales y emisión de facturas electrónicas se vuelve más imperativo que nunca. GTG CRM proporciona una función de emisión automática de facturas electrónicas integrada, que ayuda a los hogares comerciales a emitir fácilmente facturas legales, enviar datos a las autoridades fiscales de conformidad con las regulaciones, al tiempo que respalda la verificación y detección de errores en las facturas de entrada. Gracias a esto, el dueño del hogar no solo ahorra tiempo, sino que también garantiza la precisión en el trabajo contable y el cumplimiento total de todas las operaciones según los requisitos de las autoridades fiscales.
Convierte lo que acabas de leer en resultados reales — aplícalo ahora con GTG CRM, de forma gratuita.
Aplicar ahora

