
Mise à jour du 29/10/2026 : Le Décret 254/2026/NĐ-CP entre en vigueur à partir du 01/07/2026 (Article 43 paragraphe 1) ; à partir de cette date, le Décret 123/2020/NĐ-CP et le Décret 70/2025/NĐ-CP cessent d'avoir effet (Article 43 paragraphe 2). La Circulaire 91/2026/TT-BTC entre en vigueur à partir du 01/07/2026 (Article 25 paragraphe 1) ; à partir de cette date, la Circulaire 32/2025/TT-BTC cesse d'avoir effet (Article 25 paragraphe 2). Les points ci-dessous concernant les factures électroniques des ménages commerciaux et des individus exerçant une activité commerciale ont été révisés conformément à ces textes. Si votre situation ne correspond pas au contenu ci-dessous, veuillez consulter un comptable.
Afin d'assurer la conformité correcte aux réglementations et d'éviter les risques juridiques, les chefs de ménages commerciaux doivent maîtriser les règles relatives à l'établissement, l'utilisation et la gestion des factures électroniques. Cet article clarifiera les points clés pour vous aider à mener les opérations d'émission de factures de manière précise et efficace.
Concept de Facture Électronique
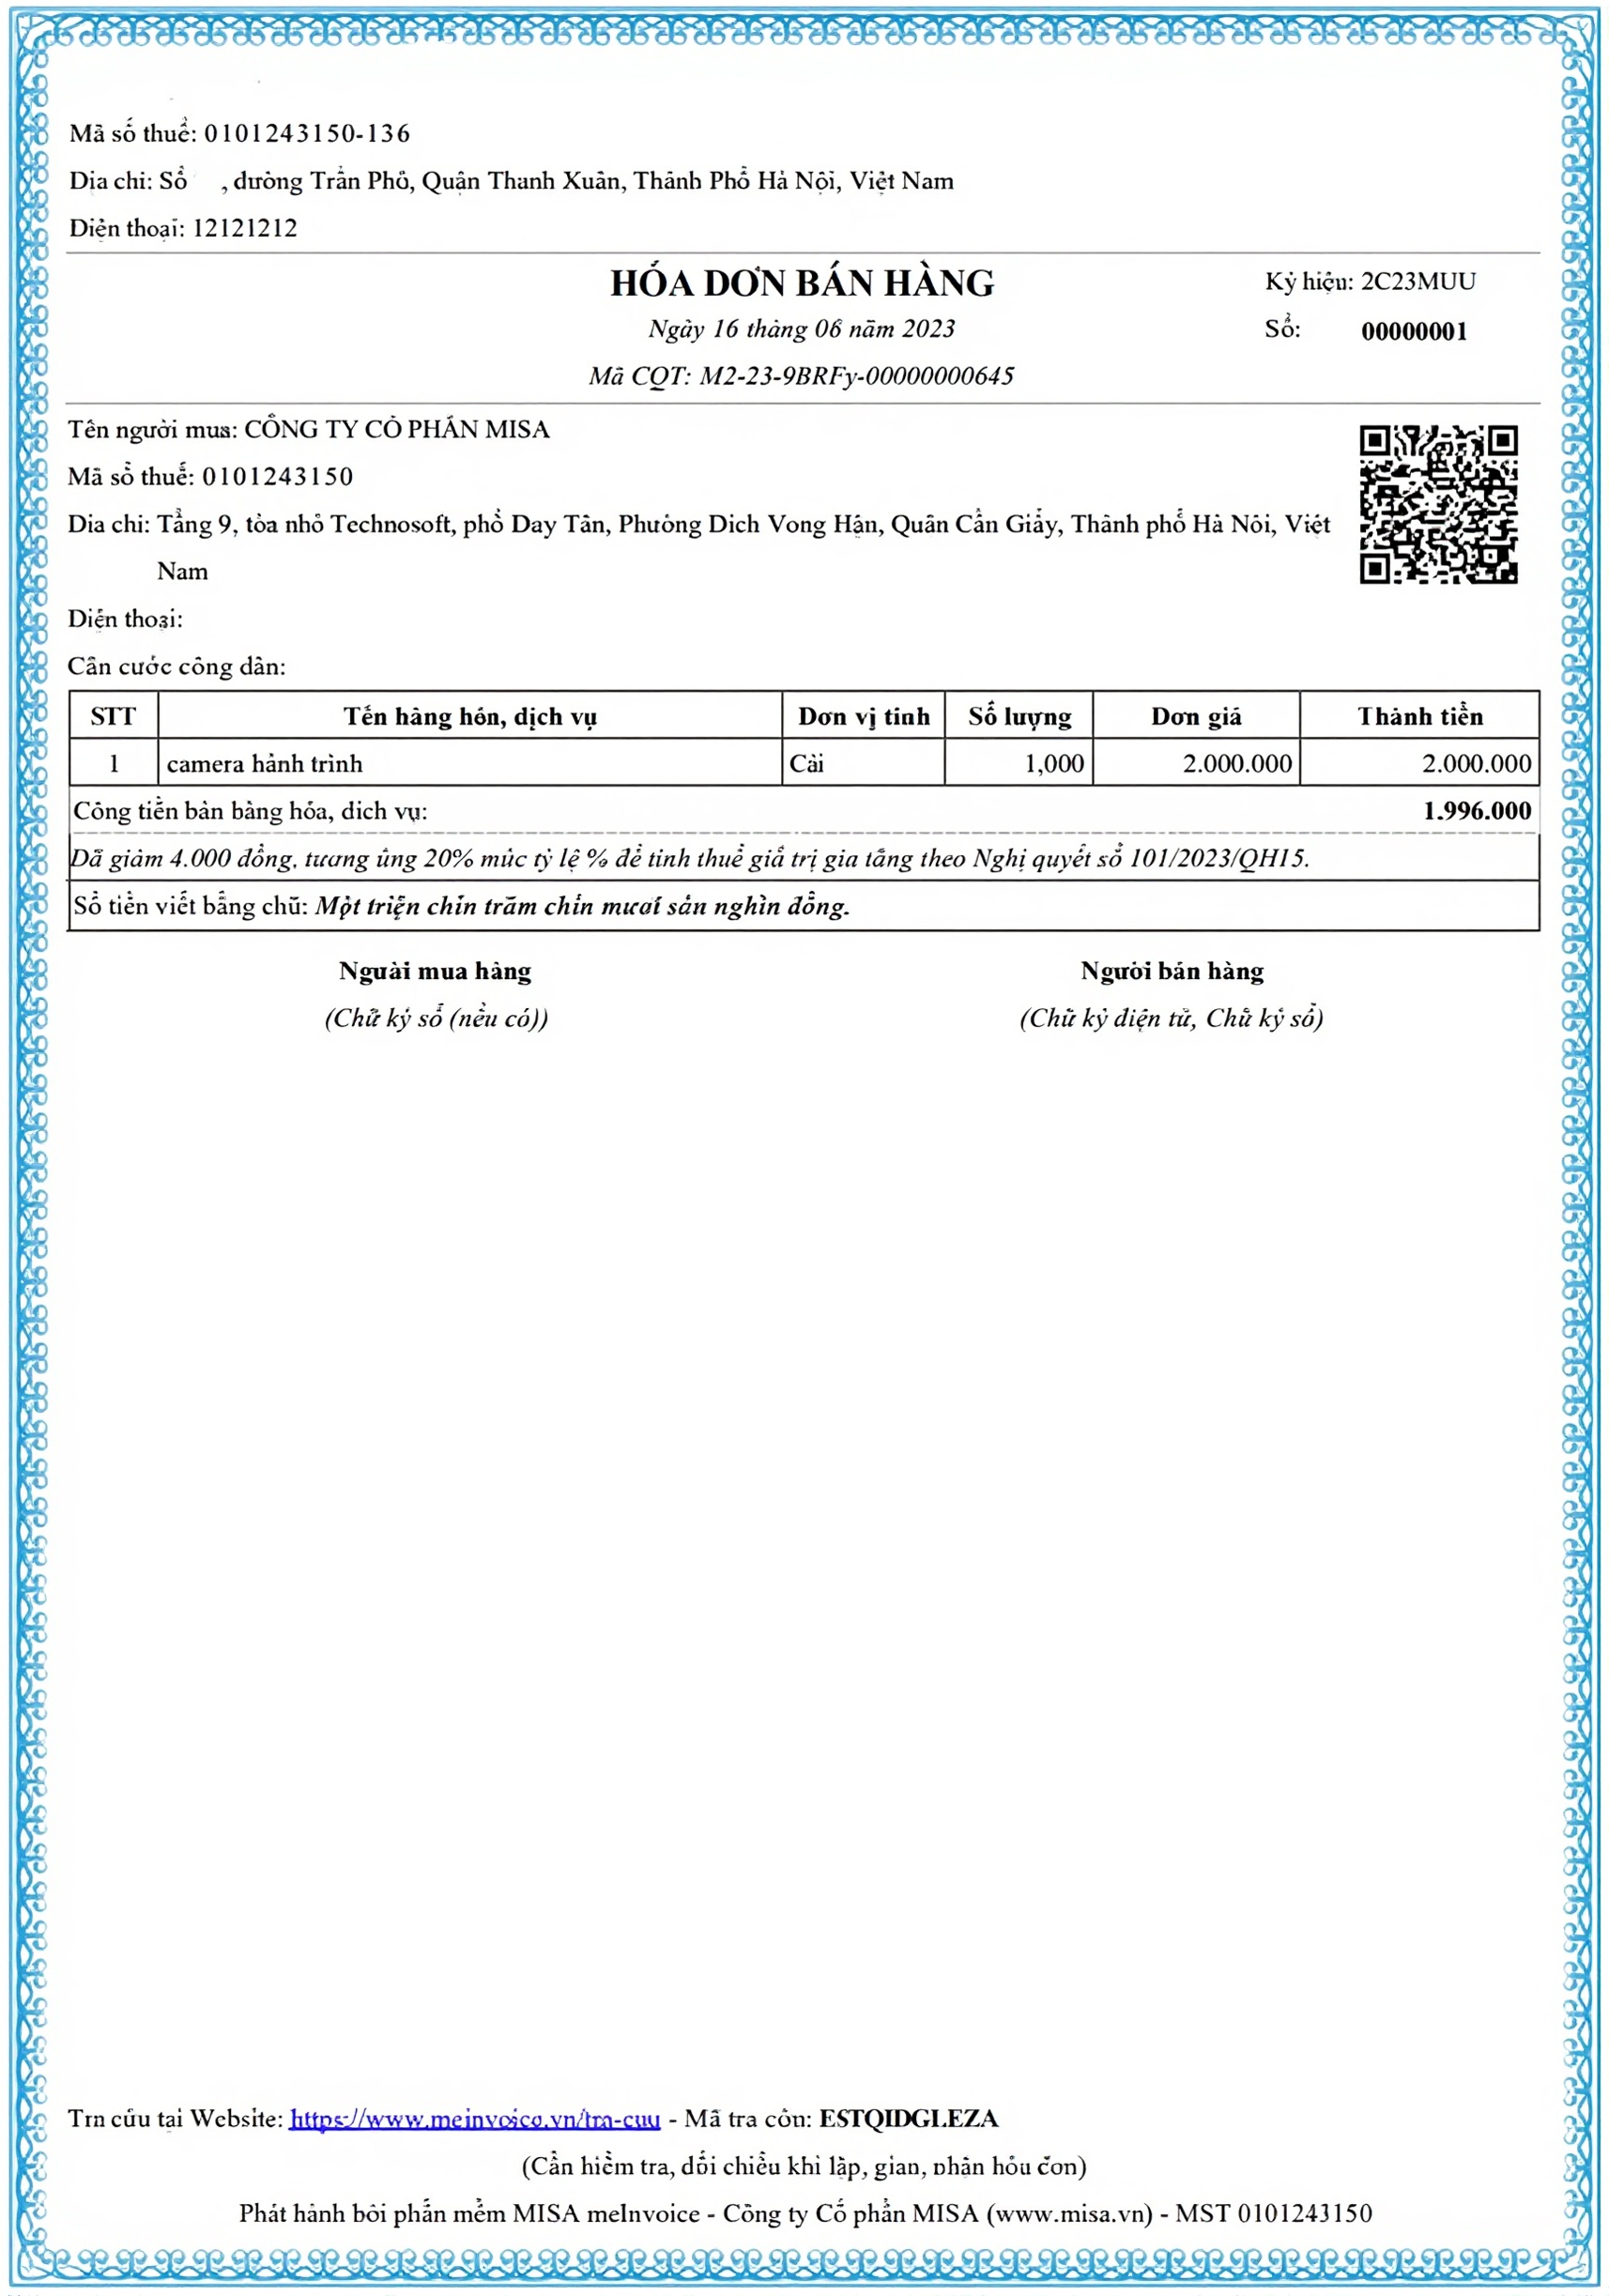
Le Décret 254/2026/NĐ-CP, Article 3 (entrant en vigueur à partir du 01/07/2026) explique la facture électronique avec code de l'autorité fiscale (paragraphe 1), la facture électronique sans code de l'autorité fiscale (paragraphe 2) et la facture électronique générée à partir d'une caisse enregistreuse connectée aux données électroniques de l'autorité fiscale (paragraphe 3).
Les deux premiers types s'entendent comme suit. Le premier type est une facture avec code de l'autorité fiscale, reçevant le code avant d'être envoyée à l'acheteur. Ce code inclut un numéro de transaction unique et une chaîne de caractères codée basée sur les informations du vendeur. Le second type est une facture sans code de l'autorité fiscale, établie par l'organisation et envoyée directement au client sans authentification préalable de l'autorité fiscale.
Ménages Commerciaux Obligés d'Utiliser les Factures Électroniques
Les ménages commerciaux et les individus exerçant une activité commerciale ayant un chiffre d'affaires annuel supérieur à 01 milliard de dôngs, ou vendant des actifs pour lesquels l'enregistrement de la propriété ou des droits d'usage est requis, doivent utiliser les factures électroniques avec code de l'autorité fiscale ou les factures électroniques générées à partir d'une caisse enregistreuse connectée aux données de l'autorité fiscale (Décret 254/2026/NĐ-CP, Article 6 paragraphe 1 point d, entrant en vigueur à partir du 01/07/2026 ; Décret 68/2026/NĐ-CP, Article 8 paragraphe 5, modifié par le Décret 141/2026/NĐ-CP).
Certains cas n'obligent pas à utiliser de factures électroniques, par exemple les revenus provenant de la location de biens immobiliers, ou l'activité de mandataire pour la loterie, l'assurance, la vente multi-niveaux où l'entreprise a retenu l'impôt (Décret 254/2026/NĐ-CP, Article 7).
Pour les ménages ayant un chiffre d'affaires annuel précédent inférieur à 01 milliard de dôngs (à l'exception des ménages ayant déjà enregistré l'utilisation de factures électroniques selon l'Article 8 paragraphe 5 point b du Décret 68/2026/NĐ-CP) mais ayant réalisé un chiffre d'affaires supérieur à 01 milliard de dôngs au cours de la période fiscale, ils doivent utiliser les factures électroniques avec code de l'autorité fiscale ou les factures électroniques générées à partir d'une caisse enregistreuse connectée aux données de l'autorité fiscale, et enregistrer l'utilisation de factures électroniques dans les 30 jours suivant le dernier jour de la période fiscale ayant atteint un chiffre d'affaires cumulé supérieur à 01 milliard de dôngs (Décret 68/2026/NĐ-CP, Article 8 paragraphe 5 point c, modifié par le Décret 141/2026/NĐ-CP). Pour les nouveaux ménages : veuillez consulter un comptable.
Les ménages commerciaux et les individus exerçant une activité commerciale ayant un chiffre d'affaires annuel de 01 milliard de dôngs ou moins, satisfaisant les conditions et ayant besoin d'enregistrer l'utilisation de factures électroniques (Décret 68/2026/NĐ-CP, Article 8 paragraphe 5 point b, modifié par le Décret 141/2026/NĐ-CP). Notamment pour les activités de vente de marchandises et de fourniture de services directement aux consommateurs (vente au détail, à l'exception des automobiles, motos, motocycles et autres véhicules à moteur ; restauration ; restaurants ; hôtels et autres activités mentionnées dans les textes), le Décret 254/2026/NĐ-CP, Article 6 paragraphe 1 point c stipule l'utilisation de factures électroniques à partir de caisses enregistreuses. Veuillez consulter un comptable pour savoir si votre cas nécessite l'utilisation de factures électroniques.
Points à Considérer Lors de l'Utilisation de Factures Électroniques
Destinataires des Factures Électroniques Émises pour Chaque Opération
Selon le Décret 254/2026/NĐ-CP, Article 6 point 2 lettre a (en vigueur à partir du 01/07/2026), l'administration fiscale délivre des factures électroniques avec code de l'administration fiscale émises à chaque occasion, qui sont des factures de vente pour les organisations économiques, autres organisations, les ménages exploitants, les personnes physiques exerçant une activité commerciale assujettis à l'impôt sur la valeur ajoutée selon la méthode directe dans les cas mentionnés à la lettre a.2 de cette disposition.
Les cas visés à la lettre a.2 comprennent : cessation de l'activité commerciale mais procédures d'annulation du code fiscal non encore achevées avec liquidation d'actifs, marchandises nécessitant une facture à remettre à l'acheteur (a.2.1) ; suspension temporaire de l'activité commerciale mais nécessité d'une facture à remettre aux clients pour l'exécution de contrats signés avant la notification de suspension par l'administration fiscale (a.2.2) ; mesure coercitive de l'administration fiscale par suspension d'utilisation de factures (a.2.3) ; entreprise en procédure de faillite mais continuant d'avoir une activité commerciale sous surveillance judiciaire (a.2.4) ; période de clarification ou complément de dossiers selon les règlements du Ministre des Finances (a.2.5). Veuillez consulter un comptable pour vérifier si votre situation fait partie de ces cas.
Service de Facture Électronique Gratuit
Selon le Décret 254/2026/NĐ-CP, Article 11 point 1 (en vigueur à partir du 01/07/2026), les petites et moyennes entreprises, coopératives, unions de coopératives, ménages exploitants, personnes physiques exerçant une activité commerciale situés dans des zones présentant des difficultés économiques et sociales, ou des difficultés économiques et sociales particulières, tombant dans le cas d'utilisation de factures électroniques bénéficient du service gratuit pendant une période de 12 mois à compter de l'utilisation de la facture électronique. Ces zones sont mises en œuvre selon la Liste des zones d'incitation aux investissements selon les dispositions légales sur l'investissement.
Les organisations économiques, ménages exploitants, personnes physiques exerçant une activité commerciale n'entrant pas dans le cas ci-dessus, lors de l'utilisation de factures électroniques par l'intermédiaire d'un prestataire de services de facturation électronique, paient les frais de service conformément au contrat signé entre les parties (Décret 254/2026/NĐ-CP, Article 11 point 3).
Cas de Cessation et Suspension d'Utilisation de Factures Électroniques
La Circulaire 91/2026/TT-BTC, Article 8 point 1 (en vigueur à partir du 01/07/2026) énumère les cas où les organisations économiques, autres organisations, ménages exploitants, personnes physiques exerçant une activité commerciale cessent ou suspendent temporairement l'utilisation de factures électroniques avec code de l'administration fiscale ; cessent ou suspendent temporairement l'utilisation de factures électroniques sans code de l'administration fiscale ; cessent ou suspendent temporairement l'utilisation de factures électroniques initialisées à partir d'une caisse enregistreuse. Les paragraphes ci-dessous énumèrent certains de ces cas.
Les lettres a, b et c énumèrent les cas suivants : annulation du code fiscal (lettre a) ; cas où l'administration fiscale a vérifié et notifié l'inactivité à l'adresse enregistrée (lettre b) ; suspension temporaire de l'activité commerciale (lettre c).
Les lettres đ et e énumèrent les cas suivants : comportement d'utilisation de factures électroniques pour la vente de marchandises importées illégalement, marchandises interdites, marchandises contrefaites, marchandises contrefaisant la propriété intellectuelle, détecté par un organisme compétent et notifié à l'administration fiscale (lettre đ) ; comportement de création de factures électroniques à des fins de vente fictive de marchandises, fourniture de services dans l'intention de voler les fonds d'organisations ou de personnes physiques, détecté et poursuivi par un organisme compétent et notifié à l'administration fiscale ; l'organe de police, le parquet, le tribunal ayant adressé une demande à l'administration fiscale de suspendre l'utilisation de factures électroniques des organisations et personnes physiques mentionnées ci-dessus (lettre e).
Les points d, g et i énumèrent les cas suivants : existence d'une décision de l'organe fiscal concernant l'arrêt de l'utilisation de factures électroniques pour mettre en œuvre le recouvrement forcé des dettes fiscales par la mesure d'arrêt de l'utilisation de factures électroniques (point d) ; l'organe d'enregistrement des entreprises, l'organe d'État compétent demandant aux entreprises de suspendre temporairement leurs activités commerciales dans les secteurs ou professions commerciaux soumis à conditions lorsqu'il est découvert que l'entreprise ne remplit pas les conditions commerciales conformément aux dispositions légales, ou le cas où l'organe compétent découvre et notifie à l'organe fiscal que le contribuable a commis des violations de la loi fiscale et des factures (point g) ; les ménages commerciaux, les personnes physiques exerçant une activité commerciale auxquels a été attribué un code fiscal avant le 01/07/2025 mais dont les informations d'enregistrement fiscal ne correspondent pas exactement aux informations de la personne physique stockées dans la base de données nationale sur la population civile ou sont incomplètes, et qui ont reçu de l'organe fiscal une demande de fourniture d'informations supplémentaires dans un délai de 10 jours ouvrables mais n'ont pas donné suite, l'organe fiscal suspend temporairement l'utilisation de factures électroniques (point i). L'article 1 de l'article 8 de la circulaire 91/2026/TT-BTC énumère d'autres cas ; si vous n'êtes pas certain, veuillez consulter votre comptable.
Quel Organe Fiscal Émet la Facture À Chaque Fois ?
La circulaire 91/2026/TT-BTC, article 15 paragraphe 2 (en vigueur à partir du 01/07/2026) détermine que l'organe fiscal émet la facture électronique avec le code de l'organe fiscal à chaque occurrence.
Pour les ménages commerciaux, les personnes physiques exerçant une activité commerciale disposant d'un lieu commercial fixe, y compris le commerce électronique disposant de plusieurs lieux commerciaux (magasins) opérant sur le même territoire d'une province, ville ou dans des provinces, villes différentes, le dossier de demande d'émission de facture électronique avec le code de l'organe fiscal à chaque occurrence est déposé auprès de l'organe fiscal gérant directement le siège du ménage commercial, de la personne physique exerçant une activité commerciale, déterminé comme étant l'adresse inscrite sur le certificat d'enregistrement commercial pour les ménages commerciaux ou sur la déclaration d'enregistrement fiscal pour les personnes physiques exerçant une activité commerciale (point b.1).
Pour les ménages commerciaux, les personnes physiques exerçant une activité commerciale ne disposant pas d'un lieu commercial fixe, le dossier est déposé auprès de l'organe fiscal gérant le territoire où résident les ménages commerciaux, les personnes physiques exerçant une activité commerciale : lieu de résidence actuel ; lieu de résidence temporaire ou lieu de résidence habituelle (point b.2).
Impôt Forfaitaire À partir de 2026
À partir du 01/01/2026, les ménages commerciaux, les personnes physiques exerçant une activité commerciale n'appliquent plus la méthode d'imposition forfaitaire et paient l'impôt conformément à la loi sur la gestion fiscale (Résolution 198/2025/QH15, article 10 paragraphe 6). Le fait que les ménages commerciaux doivent utiliser des factures électroniques ou non dépend des cas énumérés dans la section « Quels Ménages Commerciaux Doivent Utiliser des Factures Électroniques » ci-dessus. Veuillez consulter votre comptable pour savoir quelles mesures votre cas doit prendre.
Pour aider les petits ménages commerciaux à s'adapter aux nouvelles réglementations sans avoir à embaucher un comptable ou à effectuer des processus manuels complexes, de nombreuses solutions de transformation numérique globales ont été développées, aidant à intégrer les fonctionnalités de gestion des ventes, de déclaration fiscale, de paiement d'impôts, d'émission de factures électroniques et de gestion des registres comptables sur une seule plateforme unique.
Conclusion
Les ménages commerciaux, les personnes physiques exerçant une activité commerciale ayant un chiffre d'affaires annuel supérieur à 01 milliard de dongs doivent utiliser des factures électroniques avec le code de l'organe fiscal ou des factures électroniques générées par une caisse enregistreuse avec connexion de données à l'organe fiscal (Décret 254/2026/NĐ-CP, article 6 paragraphe 1 point d, en vigueur à partir du 01/07/2026), sauf les cas énumérés à l'article 7 du présent décret ; veuillez consulter votre comptable pour savoir si votre cas doit utiliser des factures électroniques. Comprendre clairement les réglementations relatives aux factures électroniques, du concept, aux sujets concernés, aux cas d'émission de factures et aux situations d'arrêt de l'utilisation, est essentiel pour que chaque propriétaire de ménage commercial puisse gérer ses activités commerciales de manière transparente et conforme à la loi.
En particulier, lorsque les petits commerces ne sont plus assujettis à l'impôt forfaitaire, disposer d'outils appropriés pour gérer la comptabilité, les déclarations fiscales et l'émission de factures électroniques devient plus que jamais essentiel. GTG CRM offre une fonctionnalité d'émission de factures électroniques automatisée et intégrée, permettant aux petits commerces d'émettre facilement des factures conformes, de transmettre les données aux autorités fiscales selon les règles établies, tout en aidant à vérifier et détecter les erreurs des factures entrantes. Grâce à cela, les propriétaires de petits commerces non seulement économisent du temps, mais garantissent aussi l'exactitude de leur travail comptable et se conforment pleinement à tous les processus fiscaux exigés par les autorités compétentes.
Transformez ce que vous venez de lire en résultats concrets — appliquez dès maintenant avec GTG CRM, gratuitement.
Appliquer maintenant

