ในการจัดการภาษี ใบแจ้งหนี้ไม่เพียงแต่เป็นเอกสารบัญชีทั่วไป แต่ยังเป็นพื้นฐานโดยตรงสำหรับหน่วยงานจัดเก็บภาษีในการกำหนดรายได้ ค่าใช้จ่าย และภาระภาษีของบริษัท ในความเป็นจริง หลายบริษัทและธุรกิจครัวเรือนถูกลงโทษ ไม่ใช่เพราะการละเมิดโดยเจตนา แต่เนื่องจาก การออกใบแจ้งหนี้ผิดเวลา ผิดลักษณะธุรกรรม หรือการใช้ใบแจ้งหนี้ที่ไม่ถูกต้อง
บทความด้านล่างนี้รวบรวม ข้อผิดพลาดทั่วไปในการออกใบแจ้งหนี้ที่มักถูกลงโทษ พร้อมด้วย อัตราค่าปรับเฉพาะ ระยะเวลาในการลงโทษ และวิธีจัดการเมื่อออกใบแจ้งหนี้ผิดพลาด เพื่อช่วยให้บริษัทต่างๆ ป้องกันความเสี่ยงทางกฎหมายได้อย่างทันท่วงที
ข้อผิดพลาดที่ 1: การออกใบแจ้งหนี้ไม่ถูกเวลา
เมื่อใดถือว่าออกใบแจ้งหนี้ผิดเวลา?
บริษัทจะถือว่าออกใบแจ้งหนี้ผิดเวลาเมื่อใบแจ้งหนี้ไม่ได้ออกในเวลาที่กฎหมายกำหนด รวมถึงกรณีทั่วไปดังนี้:
- สินค้าถูกจัดส่งหรือบริการเสร็จสมบูรณ์แล้ว แต่ใบแจ้งหนี้ถูกออกล่าช้า
- ออกใบแจ้งหนี้ก่อนจัดส่งสินค้าหรือก่อนบริการเสร็จสมบูรณ์
- บันทึกใบแจ้งหนี้ผิดช่วงเวลาบัญชี ส่งผลให้รายได้และภาระภาษีผิดพลาด
- ข้อผิดพลาดนี้มักถูกตรวจพบเมื่อหน่วยงานจัดเก็บภาษีตรวจสอบ เวลาที่เกิดธุรกรรมจริง กับ ข้อมูลใบแจ้งหนี้อิเล็กทรอนิกส์
อัตราค่าปรับสำหรับการออกใบแจ้งหนี้ผิดเวลา
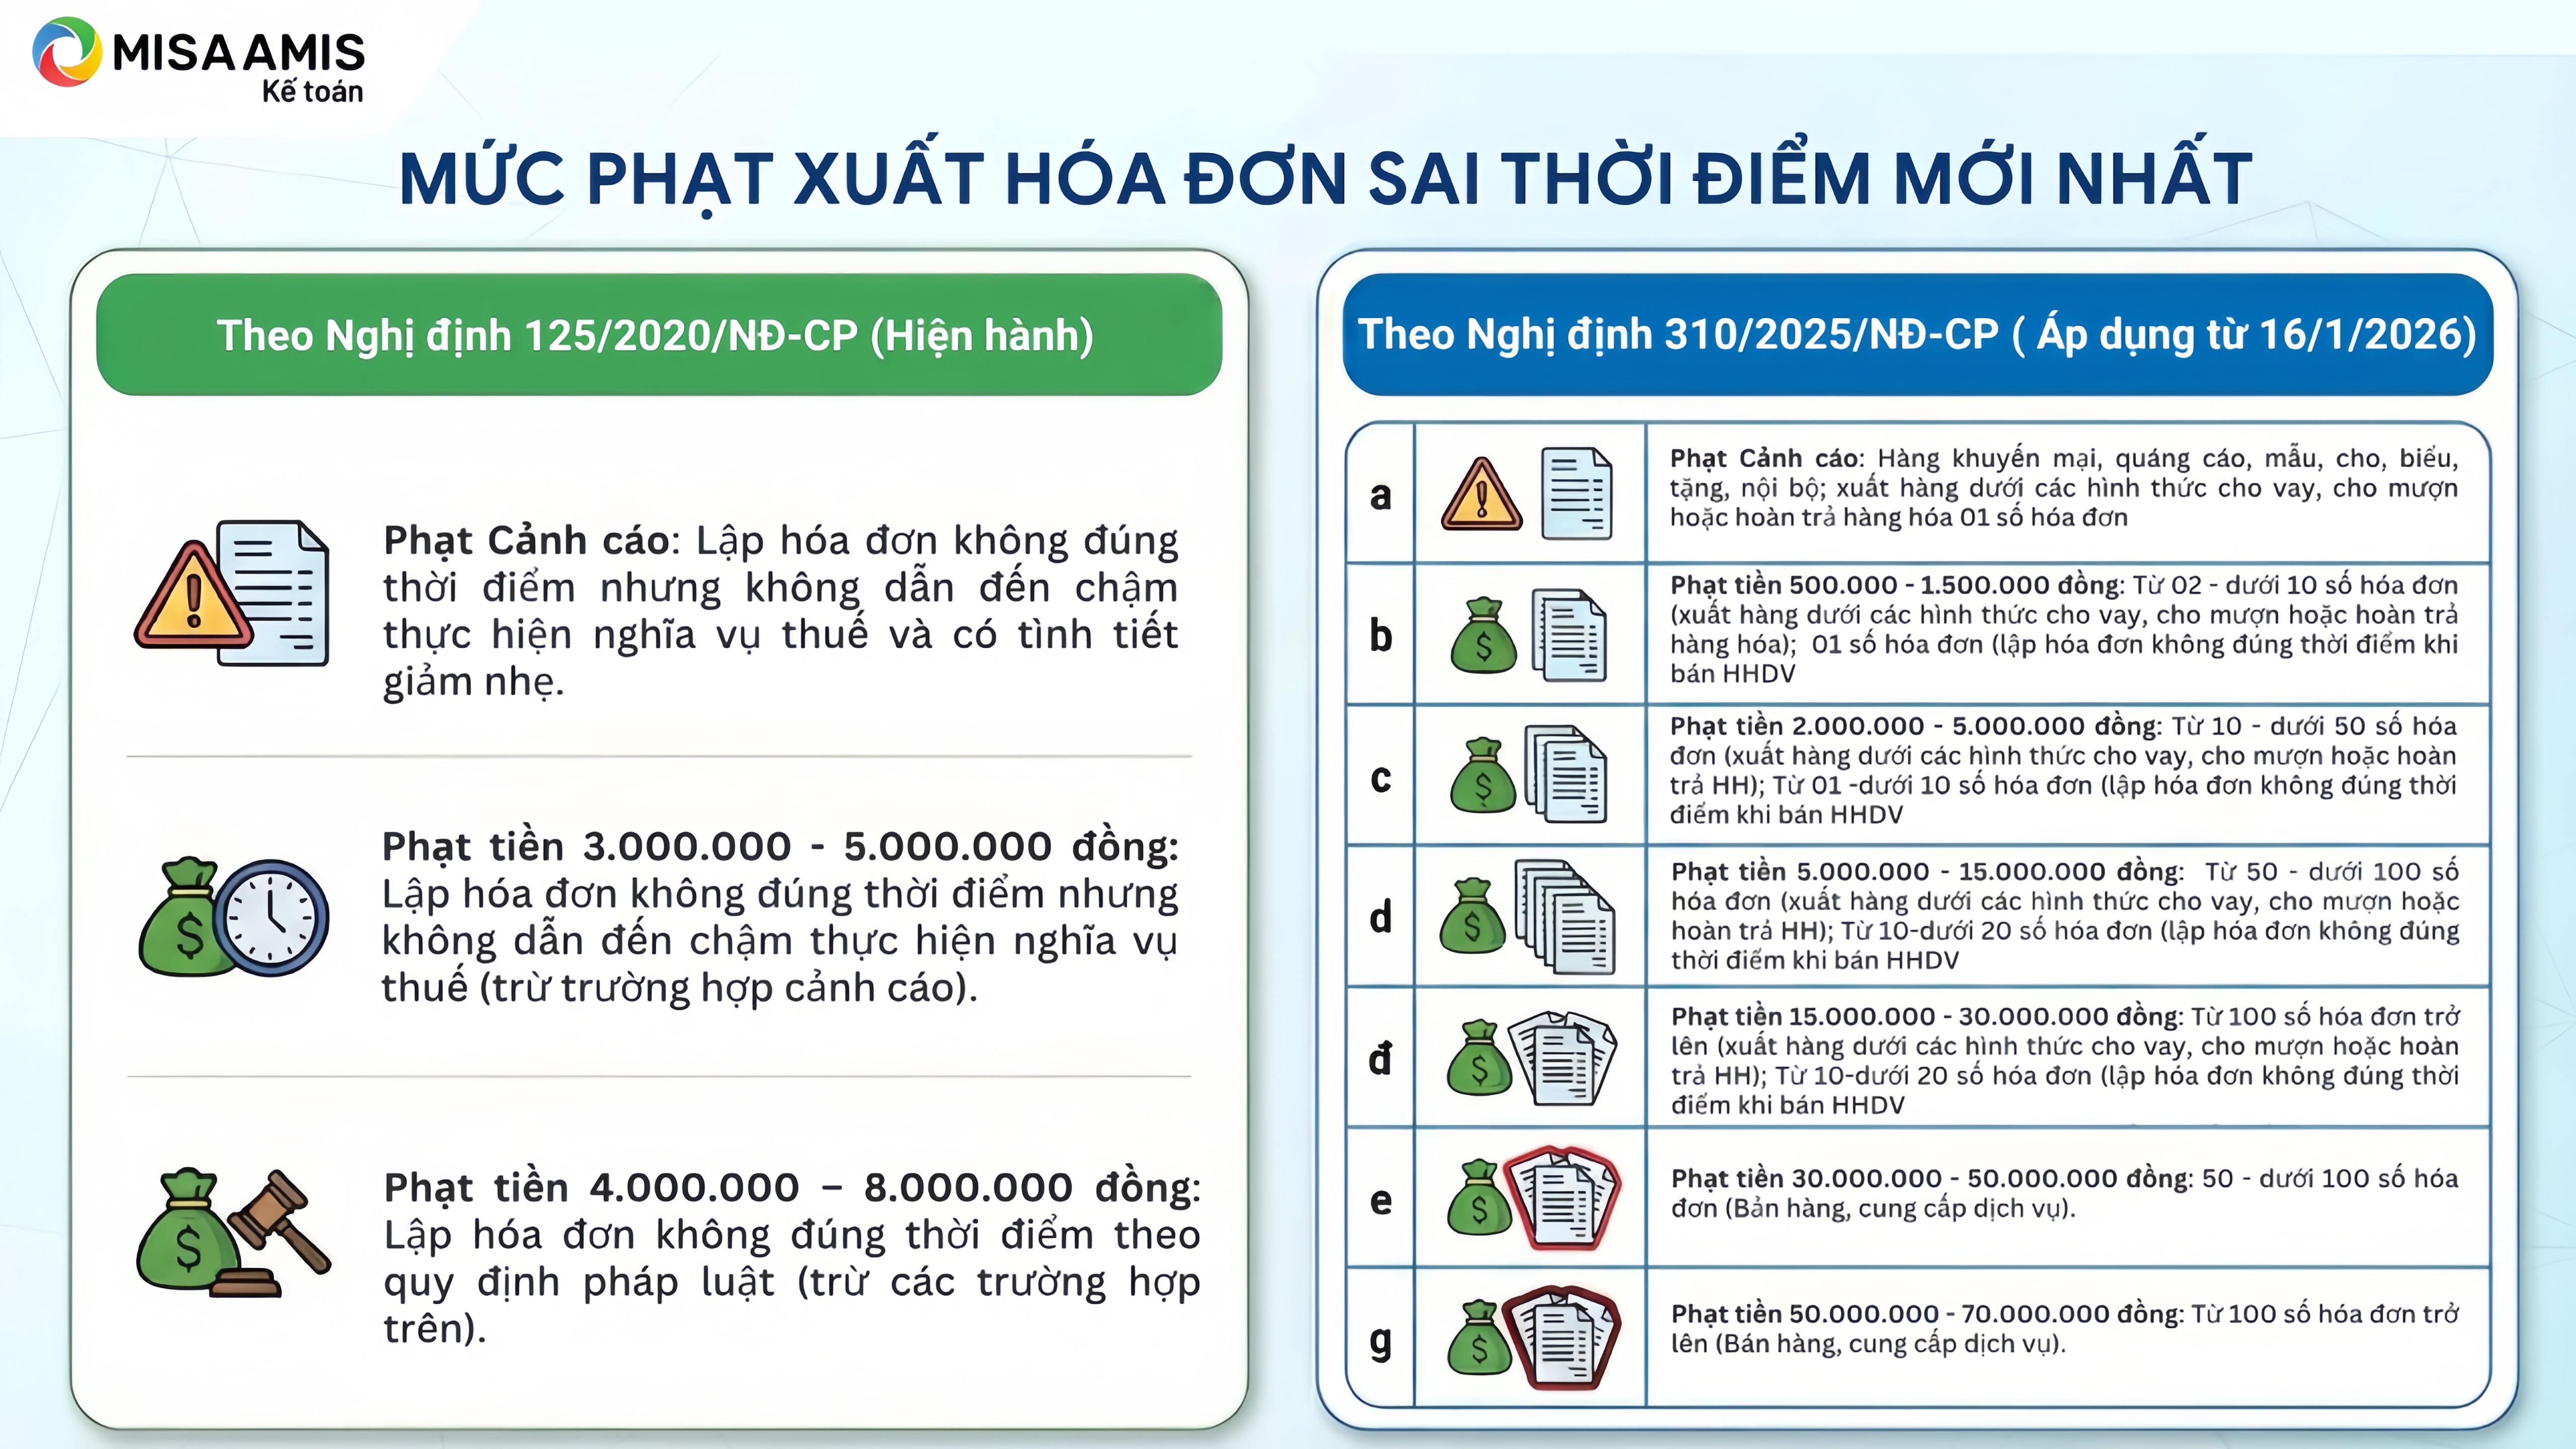
อัตราค่าปรับสำหรับการออกใบแจ้งหนี้ผิดเวลา
ตามกฎหมายฉบับที่ 125/2020/ND-CP (มีผลบังคับใช้ถึงก่อนวันที่ 16 มกราคม 2569)
- ตักเตือน: ใช้กับการออกใบแจ้งหนี้ผิดเวลาแต่ไม่ทำให้การชำระภาษีล่าช้าและมีเหตุลดหย่อน
- ปรับเงินตั้งแต่ 3,000,000 ถึง 5,000,000 ดง: ใช้กับการออกใบแจ้งหนี้ผิดเวลาแต่ไม่ทำให้การชำระภาษีล่าช้า
- ปรับเงินตั้งแต่ 4,000,000 ถึง 8,000,000 ดง: ใช้กับการออกใบแจ้งหนี้ไม่ถูกเวลาตามกฎระเบียบเกี่ยวกับการขายสินค้าและการให้บริการ
ตามกฎหมายฉบับที่ 310/2025/ND-CP (มีผลบังคับใช้ตั้งแต่วันที่ 16 มกราคม 2569)
อัตราค่าปรับจะถูกกำหนดตาม จำนวนใบแจ้งหนี้ที่ฝ่าฝืน:
- ปรับตักเตือน: สินค้าส่งเสริมการขาย โฆษณา ตัวอย่าง ให้ เช่า หรือให้; ภายในองค์กร; ออกใบแจ้งหนี้ 01 ใบ (สำหรับการส่งสินค้าในรูปแบบของการให้กู้ยืม การยืม หรือการคืนสินค้า)
- ปรับเงิน 500,000 - 1,500,000 ดง: ตั้งแต่ 02 ถึงน้อยกว่า 10 ใบ (ส่งสินค้าในรูปแบบของการให้กู้ยืม การยืม หรือการคืนสินค้า); 01 ใบ (ออกใบแจ้งหนี้ไม่ถูกเวลาเมื่อขายสินค้า/บริการ)
- ปรับเงิน 2,000,000 - 5,000,000 ดง: ตั้งแต่ 10 ถึงน้อยกว่า 50 ใบ (ส่งสินค้าในรูปแบบของการให้กู้ยืม การยืม หรือการคืนสินค้า); ตั้งแต่ 01 ถึงน้อยกว่า 10 ใบ (ออกใบแจ้งหนี้ไม่ถูกเวลาเมื่อขายสินค้า/บริการ)
- ปรับเงิน 5,000,000 - 15,000,000 ดง: ตั้งแต่ 50 ถึงน้อยกว่า 100 ใบ (ส่งสินค้าในรูปแบบของการให้กู้ยืม การยืม หรือการคืนสินค้า); ตั้งแต่ 10 ถึงน้อยกว่า 20 ใบ (ออกใบแจ้งหนี้ไม่ถูกเวลาเมื่อขายสินค้า/บริการ)
- ปรับเงิน 15,000,000 - 30,000,000 ดง: ตั้งแต่ 100 ใบขึ้นไป (ส่งสินค้าในรูปแบบของการให้กู้ยืม การยืม หรือการคืนสินค้า); ตั้งแต่ 10 ถึงน้อยกว่า 20 ใบ (ออกใบแจ้งหนี้ไม่ถูกเวลาเมื่อขายสินค้า/บริการ)
- ปรับเงิน 30,000,000 - 50,000,000 ดง: 50 ถึงน้อยกว่า 100 ใบ (ขายสินค้า ให้บริการ)
- ปรับเงิน 50,000,000 - 70,000,000 ดง: ตั้งแต่ 100 ใบขึ้นไป (ขายสินค้า ให้บริการ)
วิธีจัดการเมื่อออกใบแจ้งหนี้ผิดเวลา
สำหรับผู้ขาย
- ระบุ เวลาที่เกิดธุรกรรมจริง อีกครั้ง
- ยื่นภาษีมูลค่าเพิ่มและบันทึกรายได้เพื่อคำนวณภาษีเงินได้นิติบุคคลใน ช่วงเวลาที่เกิดธุรกรรม ไม่ใช่ตามวันที่ออกใบแจ้งหนี้
- ปรับปรุงเอกสารการยื่นภาษีหากได้ยื่นผิดช่วงเวลาไปแล้ว
สำหรับผู้ซื้อ
- ยื่นภาษีมูลค่าเพิ่มขาเข้าใน ช่วงเวลาที่ได้รับใบแจ้งหนี้
- บันทึกค่าใช้จ่ายเพื่อคำนวณภาษีเงินได้นิติบุคคลใน ช่วงเวลาที่เกิดธุรกรรมจริง
หากพบว่าใบแจ้งหนี้ผิดเวลา ผู้ซื้อควรรีบ ขอให้ผู้ขายแก้ไขทันที เพื่อหลีกเลี่ยงความเสี่ยงจากการใช้ใบแจ้งหนี้ที่ไม่ถูกต้อง
ตัวอย่างประกอบ
ใบแจ้งหนี้ออกวันที่ 1 มกราคม 2569 แต่สินค้าถูกส่งจริงวันที่ 31 ธันวาคม 2568:
- ผู้ขายบันทึกรายได้และยื่นภาษีใน เดือนธันวาคม 2568
- ผู้ซื้อยื่นภาษีมูลค่าเพิ่มใน เดือนมกราคม 2569 แต่บันทึกค่าใช้จ่ายใน ปี 2568
ข้อผิดพลาดที่ 2: ออกใบแจ้งหนี้ปลอม หรือใช้ใบแจ้งหนี้ที่ผิดกฎหมาย
ใบแจ้งหนี้ปลอมคืออะไร?
ใบแจ้งหนี้ปลอมคือใบแจ้งหนี้ที่ ไม่สะท้อนธุรกรรมทางเศรษฐกิจที่แท้จริง รวมถึง:
- ใบแจ้งหนี้ปลอม ไม่มีการทำธุรกรรมจริง: ใบแจ้งหนี้ที่กรอกข้อมูลครบถ้วน แต่การซื้อขายสินค้า บริการ ไม่ได้เกิดขึ้นจริง หรือเกิดขึ้นเพียงบางส่วน
- สะท้อนมูลค่าไม่ตรงกับความเป็นจริง: ใบแจ้งหนี้ระบุมูลค่าสูงกว่าหรือต่ำกว่ามูลค่าจริงของสินค้าหรือบริการที่ขาย
- ใบแจ้งหนี้ไม่มีเนื้อหาที่จำเป็นครบถ้วน: ใบแจ้งหนี้ไม่ระบุข้อมูลครบถ้วน เช่น ชื่อ ที่อยู่ รหัสประจำตัวผู้เสียภาษีของผู้ขายและผู้ซื้อ วันที่ คำอธิบายสินค้า/บริการ หน่วยนับ จำนวน ราคาต่อหน่วย ยอดรวม ตามที่กฎหมายกำหนด
- ใบแจ้งหนี้ที่ถูกขูดลบ แก้ไขไม่ถูกต้อง: ใบแจ้งหนี้ที่ถูกขูดลบ แก้ไข โดยไม่ปฏิบัติตามกฎระเบียบเกี่ยวกับการแก้ไขใบแจ้งหนี้
- ความคลาดเคลื่อนระหว่างสำเนาใบแจ้งหนี้: มูลค่าในสำเนาแต่ละชุดของใบแจ้งหนี้ไม่ตรงกัน ไม่สอดคล้องกัน
- ใช้ใบแจ้งหนี้ของนิติบุคคล หรือบุคคลอื่น เพื่อทำให้ถูกต้อง: ใช้ใบแจ้งหนี้ที่ไม่ใช่ของบริษัทตนเอง เพื่อเป็นหลักฐานสำหรับสินค้าหรือบริการที่ซื้อเข้ามาหรือขายออกไป
- ใช้ใบแจ้งหนี้ที่หน่วยงานที่มีอำนาจสรุปว่าผิดกฎหมาย: ใบแจ้งหนี้ที่หน่วยงานสรรพากร ตำรวจ หรือหน่วยงานอื่น สรุปว่าเป็นการใช้งานที่ไม่ถูกต้องตามกฎหมาย
- ใบแจ้งหนี้ที่ออกโดยองค์กรที่ไม่มีอำนาจในการออกใบแจ้งหนี้ หรือใบแจ้งหนี้ที่ยังไม่มีผลบังคับใช้
อัตราค่าปรับสำหรับการออกใบแจ้งหนี้ปลอม
การลงโทษสำหรับการยื่นภาษีผิดพลาด ทำให้เกิดการขาดภาษีที่ต้องชำระ หรือเพิ่มจำนวนภาษีที่ได้รับการยกเว้น ลดหย่อน หรือคืน
ปรับ 20% ของจำนวนภาษีที่ขาดหรือจำนวนภาษีที่ได้รับการยกเว้น ลดหย่อน คืนเกินกว่าที่กำหนด สำหรับการใช้ใบแจ้งหนี้หรือเอกสารที่ไม่ถูกต้องเพื่อบันทึกมูลค่าสินค้าหรือบริการที่ซื้อเข้ามา ทำให้ยอดภาษีที่ต้องชำระลดลง หรือทำให้ยอดภาษีที่ได้รับการคืน ลดหย่อน หรือยกเว้นเพิ่มขึ้น แต่เมื่อหน่วยงานสรรพากรทำการตรวจสอบพบ ผู้ซื้อสามารถพิสูจน์ได้ว่าความผิดในการใช้ใบแจ้งหนี้หรือเอกสารที่ไม่ถูกต้องอยู่ที่ฝ่ายผู้ขาย และผู้ซื้อได้บันทึกบัญชีครบถ้วนตามที่กฎหมายกำหนด
การลงโทษสำหรับการหลีกเลี่ยงภาษี (มาตรา 17 กฎหมายฉบับที่ 125/2020/ND-CP): ขึ้นอยู่กับระดับของการละเมิดและสถานการณ์ที่เพิ่มขึ้น/ลดหย่อน อัตราค่าปรับเฉพาะมีดังนี้:
- ปรับเป็นเงิน 1 เท่าของจำนวนภาษีที่หลีกเลี่ยง หากผู้ละเมิดมีสถานการณ์ลดหย่อนอย่างน้อย 1 อย่าง
- ปรับเป็นเงิน 1.5 เท่าของจำนวนภาษีที่หลีกเลี่ยง หากไม่มีสถานการณ์เพิ่มโทษหรือลดหย่อน
- ปรับเป็นเงิน 2 เท่าของจำนวนภาษีที่หลีกเลี่ยง หากมีสถานการณ์เพิ่มโทษ 1 อย่าง
- ปรับเป็นเงิน 2.5 เท่าของจำนวนภาษีที่หลีกเลี่ยง หากมีสถานการณ์เพิ่มโทษ 2 อย่าง
- ปรับเป็นเงิน 3 เท่าของจำนวนภาษีที่หลีกเลี่ยง หากมีสถานการณ์เพิ่มโทษตั้งแต่ 3 อย่างขึ้นไป
ในกรณีร้ายแรง บุคคลธรรมดาและนิติบุคคล อาจ ต้องรับโทษทางอาญา ตามประมวลกฎหมายอาญา
วิธีจัดการเมื่อพบใบแจ้งหนี้มีลักษณะปลอม
เมื่อพบใบแจ้งหนี้ที่ไม่สะท้อนธุรกรรม:
- หยุดใช้ใบแจ้งหนี้นั้นในการยื่นภาษี
- ตรวจสอบสัญญา เอกสารการรับ-ส่ง เอกสารการชำระเงินทั้งหมด
- ปรับปรุงบัญชีและเอกสารภาษีหากได้บันทึกผิดไปแล้ว
- ทำงานร่วมกับหน่วยงานสรรพากรอย่างจริงจังในกรณีที่มีความเสี่ยงสูง
การใช้ใบแจ้งหนี้ที่ผิดพลาดต่อไปหลังจากที่ได้พบแล้ว อาจถือว่าเป็นการ ละเมิดโดยเจตนา ส่งผลให้ได้รับอัตราค่าปรับที่หนักขึ้น
ระยะเวลาในการลงโทษการละเมิดเกี่ยวกับใบแจ้งหนี้
ตามกฎหมายว่าด้วยการลงโทษการละเมิดทางปกครองในด้านภาษีและใบแจ้งหนี้ ระยะเวลาในการลงโทษการละเมิดทางปกครองเกี่ยวกับใบแจ้งหนี้คือ 02 ปี
วิธีคำนวณเวลาเริ่มต้นในการนับระยะเวลา:
- สำหรับ การละเมิดที่สิ้นสุดแล้ว ระยะเวลาจะนับตั้งแต่วันที่การละเมิดสิ้นสุดลง
- สำหรับ การละเมิดที่กำลังดำเนินอยู่ ระยะเวลาจะนับตั้งแต่วันที่หน่วยงานที่มีอำนาจตรวจพบ
ซึ่งหมายความว่า แม้ว่าบริษัทจะแก้ไขข้อผิดพลาดเสร็จแล้ว ความเสี่ยงในการถูกลงโทษยังคงมีอยู่ภายในระยะเวลา 02 ปี
บทสรุป
ข้อผิดพลาดในการออกใบแจ้งหนี้ ตั้งแต่ ผิดเวลา ไปจนถึง การออกใบแจ้งหนี้ปลอม ล้วนมีกรอบการลงโทษที่ชัดเจนและระยะเวลาในการลงโทษนานถึง 02 ปี ในบริบทของการจัดการภาษีที่พึ่งพาข้อมูลอิเล็กทรอนิกส์มากขึ้น การออกใบแจ้งหนี้ที่ไม่ตรงกับลักษณะธุรกรรมที่แท้จริงมีความเสี่ยงสูงในการถูกลงโทษ การเรียกเก็บภาษีย้อนหลัง และความรับผิดทางกฎหมาย
การ ควบคุมธุรกรรมการขาย รายได้ และเวลาในการออกใบแจ้งหนี้ ตั้งแต่ต้นเป็นปัจจัยสำคัญที่ช่วยให้บริษัทลดความเสี่ยงได้ ด้วยระบบการจัดการแบบรวมศูนย์เช่น GTG CRM บริษัทสามารถติดตามคำสั่งซื้อ รายได้ และใบแจ้งหนี้บนระบบเดียวกัน เพื่อ ออกใบแจ้งหนี้ได้ถูกเวลา ข้อมูลการขายโปร่งใส และสนับสนุน การทำให้ภาระภาษีถูกต้อง โดยเฉพาะอย่างยิ่งสำหรับธุรกิจครัวเรือนและธุรกิจขนาดเล็กที่อยู่ภายใต้แรงกดดันจากภาษีเหมาและภาษีตรวจสอบ
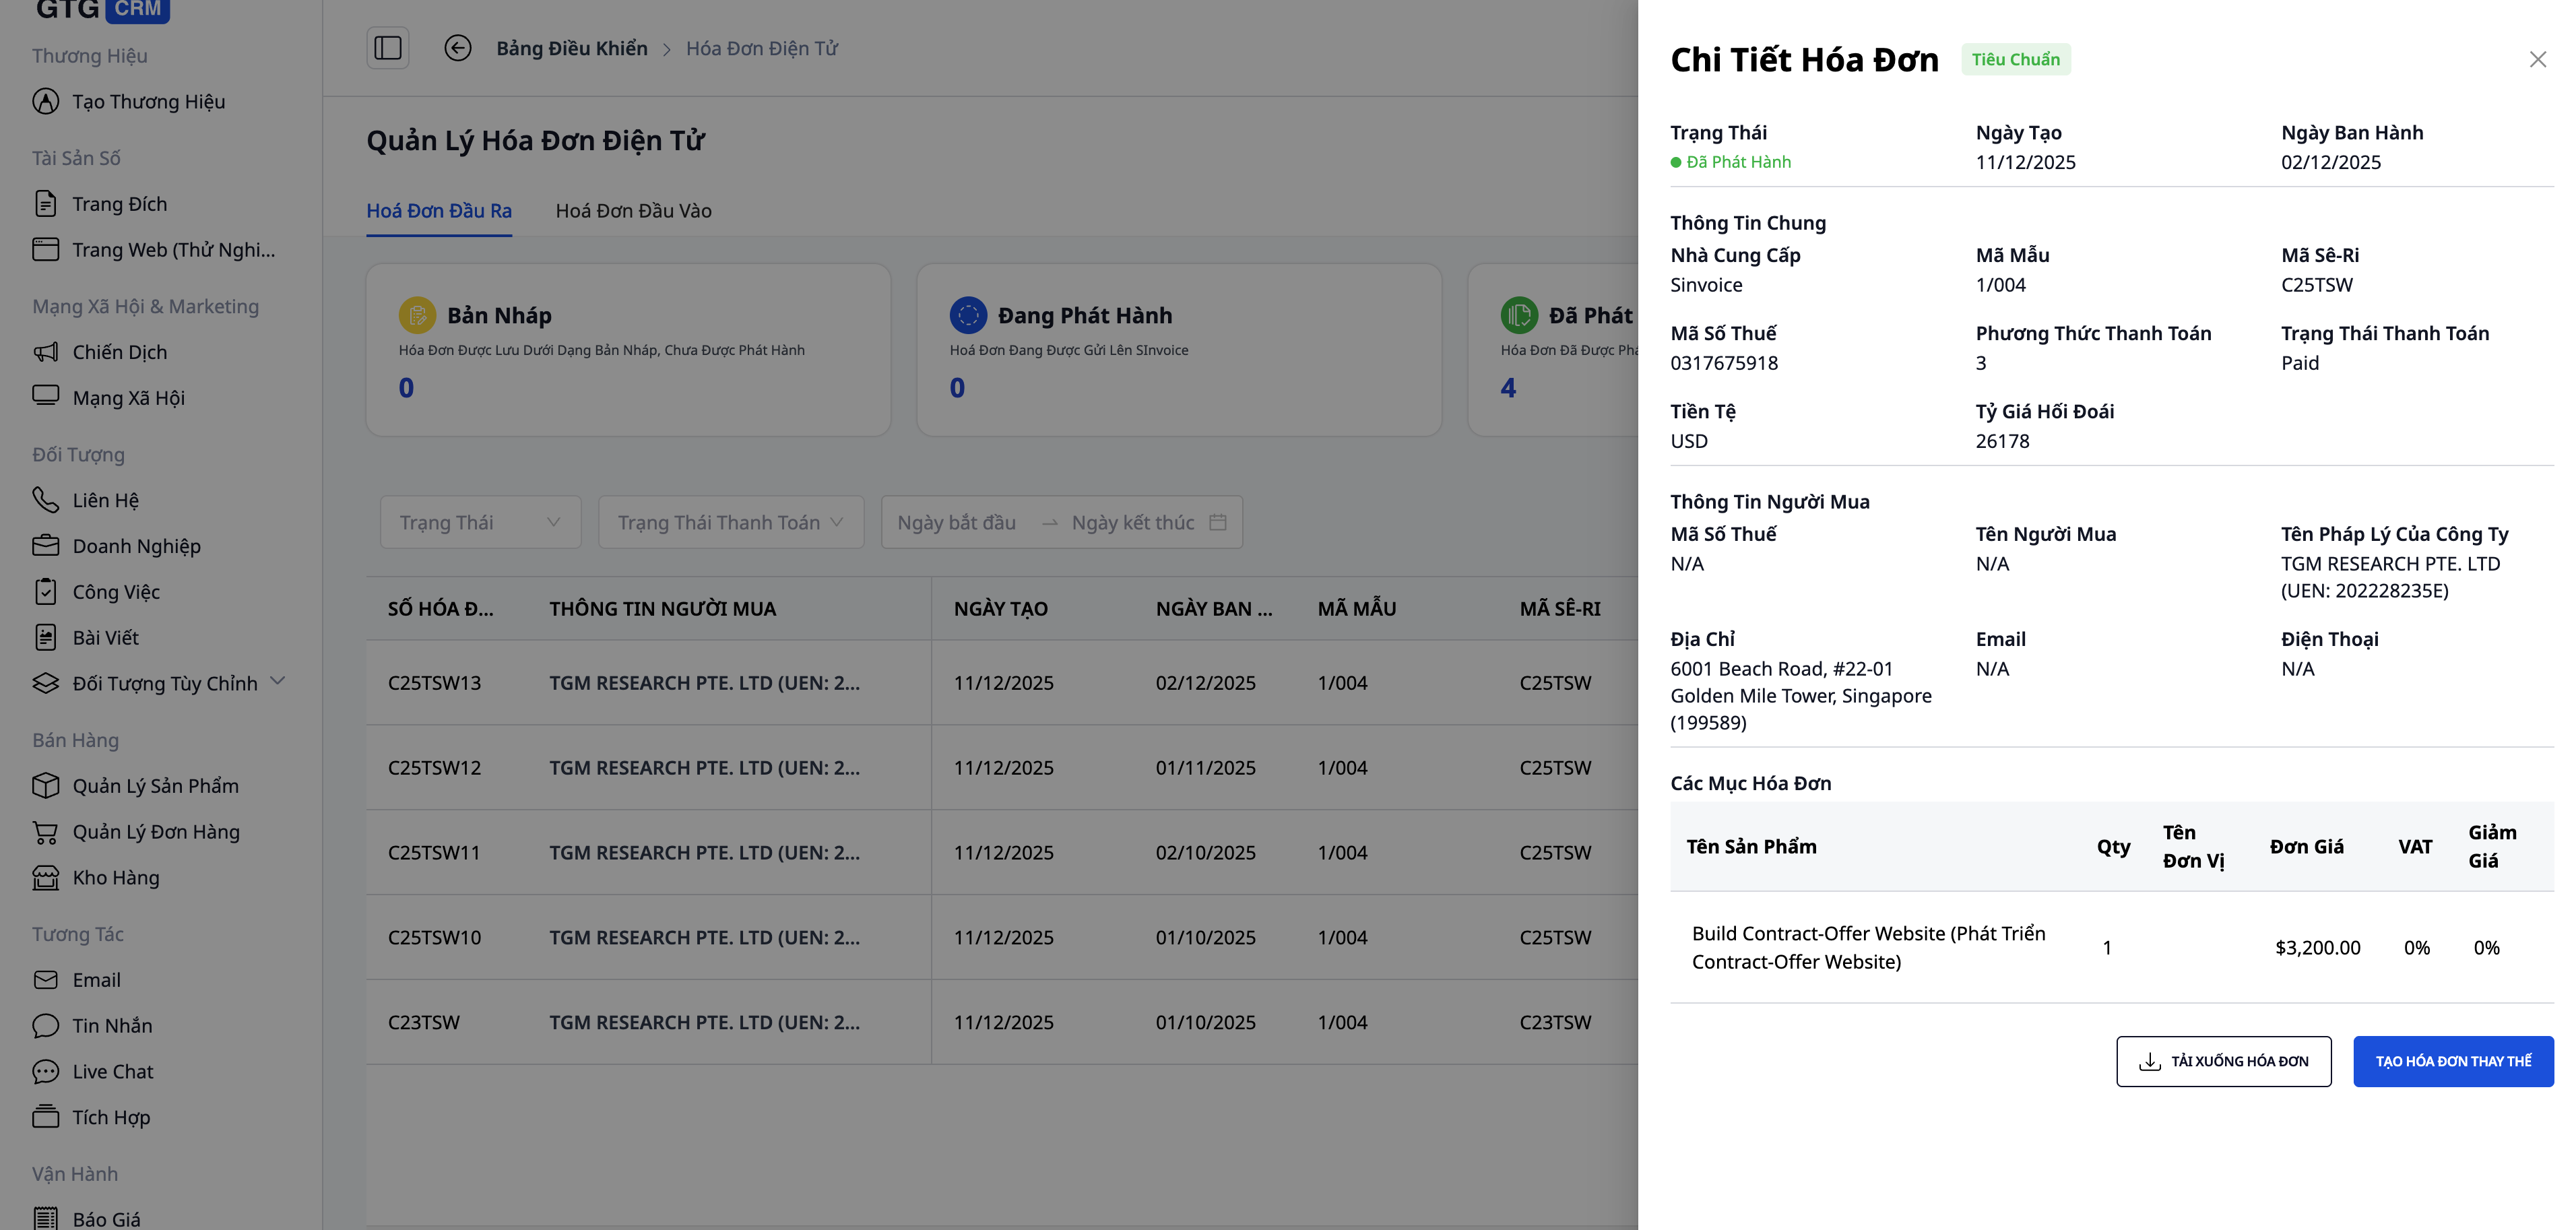
ใบแจ้งหนี้ตัวอย่างที่สร้างโดย GTG CRM
เปลี่ยนสิ่งที่คุณเพิ่งอ่านให้เป็นผลลัพธ์จริง — นำไปใช้ทันทีด้วย GTG CRM ฟรี
นำไปใช้ทันที