
Actualización del 28/10/2026. Este artículo relata la información y propuestas sobre impuestos para negocios individuales presentadas durante 2025. Este es el contenido en ese momento, no un resumen de las regulaciones actualmente aplicables: los niveles de ingresos de 200 millones de dong y 500 millones de dong, la fecha de referencia del 1/7/2026, la forma de clasificación en grupos y las tablas fiscales a continuación pertenecen al contenido de 2025. Desarrollos posteriores: Ley de Impuesto sobre la Renta Personal 109/2025/QH15, aprobada el 10/12/2025, que establece el nivel de ingresos anuales sin obligación de pagar impuesto sobre la renta personal en 500 millones de dong (Artículo 7, Inciso 1); Ley 09/2026/QH16, aprobada el 24/04/2026, que modifica este inciso y encomienda al Gobierno establecer el nivel de ingresos (Artículo 1); el Gobierno ha establecido este nivel en 01 mil millones de dong (Decreto 68/2026/NĐ-CP, modificado por el Decreto 141/2026/NĐ-CP). Regulaciones vigentes sobre nivel de ingresos, tasas fiscales, períodos de declaración tributaria y facturas electrónicas:
- A partir del 01/01/2026, los hogares comerciales y personas físicas con ingresos anuales de hasta 01 mil millones de dong no están sujetos al impuesto al valor agregado ni al impuesto sobre la renta de personas físicas; superiores a 01 mil millones de dong están sujetos al impuesto al valor agregado y deben pagar el impuesto sobre la renta de personas físicas (Decreto 68/2026/NĐ-CP, Artículos 3 y 4, modificado por Decreto 141/2026/NĐ-CP).
- Impuesto sobre la renta de personas físicas: los hogares comerciales y personas físicas con ingresos anuales superiores a 01 mil millones de dong hasta 03 mil millones de dong pueden elegir pagar según los ingresos imponibles (ingresos menos gastos) multiplicado (x) por la tasa impositiva del 15%, o según la parte de ingresos que supere 01 mil millones de dong multiplicada (x) por la tasa impositiva según industria u ocupación del 0,5% al 5%; ingresos anuales superiores a 03 mil millones de dong se calculan según los ingresos imponibles (Ley de Impuesto sobre la Renta de Personas Físicas 109/2025/QH15, Artículo 7 párrafos 2 y 3; Ley 09/2026/QH16, Artículo 1, encomienda al Gobierno establecer este nivel de ingresos, y ese nivel es 01 mil millones de dong según Decreto 68/2026/NĐ-CP, Artículo 4 párrafos 1 y 5, modificado por Decreto 141/2026/NĐ-CP). Esta disposición se aplica a partir del período fiscal de 2026 (Ley de Impuesto sobre la Renta de Personas Físicas 109/2025/QH15, Artículo 29 párrafo 2). Si ya ha elegido calcular según los ingresos imponibles, debe mantener ese método de forma estable durante 02 años consecutivos a partir del primer año de aplicación (Decreto 68/2026/NĐ-CP, Artículo 4 párrafo 5 punto d, modificado por Decreto 141/2026/NĐ-CP). Para alquiler de bienes inmuebles: consulte con el contador.
- Impuesto al valor agregado: los hogares comerciales y personas físicas con ingresos anuales superiores a 01 mil millones de dong pagan el impuesto al valor agregado mediante el método de cálculo directo, equivalente al porcentaje (%) multiplicado (x) por los ingresos; el porcentaje (%) y los ingresos imponibles se calculan de conformidad con la Ley de Impuesto al Valor Agregado 48/2024/QH15 y los documentos guía de implementación (Decreto 68/2026/NĐ-CP, Artículo 3 párrafo 2, modificado por Decreto 141/2026/NĐ-CP). Consulte con el contador sobre la tasa aplicable a su industria u ocupación.
- A partir del 05/03/2026 (Decreto 68/2026/NĐ-CP, Artículo 19), los hogares comerciales y personas físicas con ingresos anuales de hasta 01 mil millones de dong no declaran impuestos por período, sino que notifican los ingresos reales generados durante el año a la autoridad tributaria, a más tardar el 31/01 del año siguiente (Decreto 68/2026/NĐ-CP, Artículo 8 párrafo 1 punto a, modificado por Decreto 141/2026/NĐ-CP); los hogares comerciales y personas físicas con ingresos anuales superiores a 01 mil millones de dong hasta 50 mil millones de dong declaran impuestos trimestralmente, ingresos anuales superiores a 50 mil millones de dong declaran impuestos mensualmente (Decreto 68/2026/NĐ-CP, Artículo 10 párrafo 1, modificado por Decreto 141/2026/NĐ-CP).
- Los hogares comerciales y personas físicas con ingresos anuales superiores a 01 mil millones de dong, o que vendan bienes cuya propiedad, derecho de uso debe registrarse, deben utilizar facturas electrónicas con código de la autoridad tributaria o facturas electrónicas iniciadas desde una máquina registradora con conexión de datos con la autoridad tributaria (Decreto 254/2026/NĐ-CP, Artículo 6 párrafo 1 punto d, vigente a partir del 01/07/2026; Decreto 68/2026/NĐ-CP, Artículo 8 párrafo 5, modificado por Decreto 141/2026/NĐ-CP). Algunos casos no requieren el uso de facturas electrónicas, por ejemplo ingresos por alquiler de bienes inmuebles, o actuar como agente de lotería, seguros, ventas de múltiples niveles donde la empresa ya ha deducido impuestos (Decreto 254/2026/NĐ-CP, Artículo 7). Los hogares comerciales y personas físicas con ingresos anuales de hasta 01 mil millones de dong, que cumplan las condiciones y tengan la necesidad, pueden registrarse para usar facturas electrónicas (Decreto 68/2026/NĐ-CP, Artículo 8 párrafo 5 punto b, modificado por Decreto 141/2026/NĐ-CP). Para actividades de venta de bienes y provisión de servicios directamente al consumidor (venta al por menor, excepto automóviles, motocicletas, bicicletas de motor y otros vehículos con motor; comidas; restaurantes; hoteles y otras actividades mencionadas en el documento), Decreto 254/2026/NĐ-CP, Artículo 6 párrafo 1 punto c requiere el uso de facturas electrónicas desde máquina registradora. Consulte con el contador si su caso requiere el uso de facturas electrónicas.
En 2025, el Ministerio de Finanzas propuso exención fiscal para hogares comerciales con ingresos anuales inferiores a 500 millones de dong, con aplicación prevista a partir del 1/7/2026. Esta es información que interesa a muchos hogares comerciales, prometiendo reducir significativamente la carga fiscal y crear condiciones para promover un desarrollo más estable de las pequeñas actividades comerciales.
La propuesta de aumentar el umbral de exención fiscal de 200 millones a 500 millones de dong/año se considera un paso importante para apoyar al sector de economía individual. Según estimaciones para 2025, aproximadamente el 90% de los hogares comerciales no tendrán que pagar impuestos, lo que permite a los hogares mantener tranquilamente sus operaciones e reinvertir en un contexto de mercado altamente volátil.
Información de 2025 sobre impuestos para hogares comerciales (no es la regulación actual)
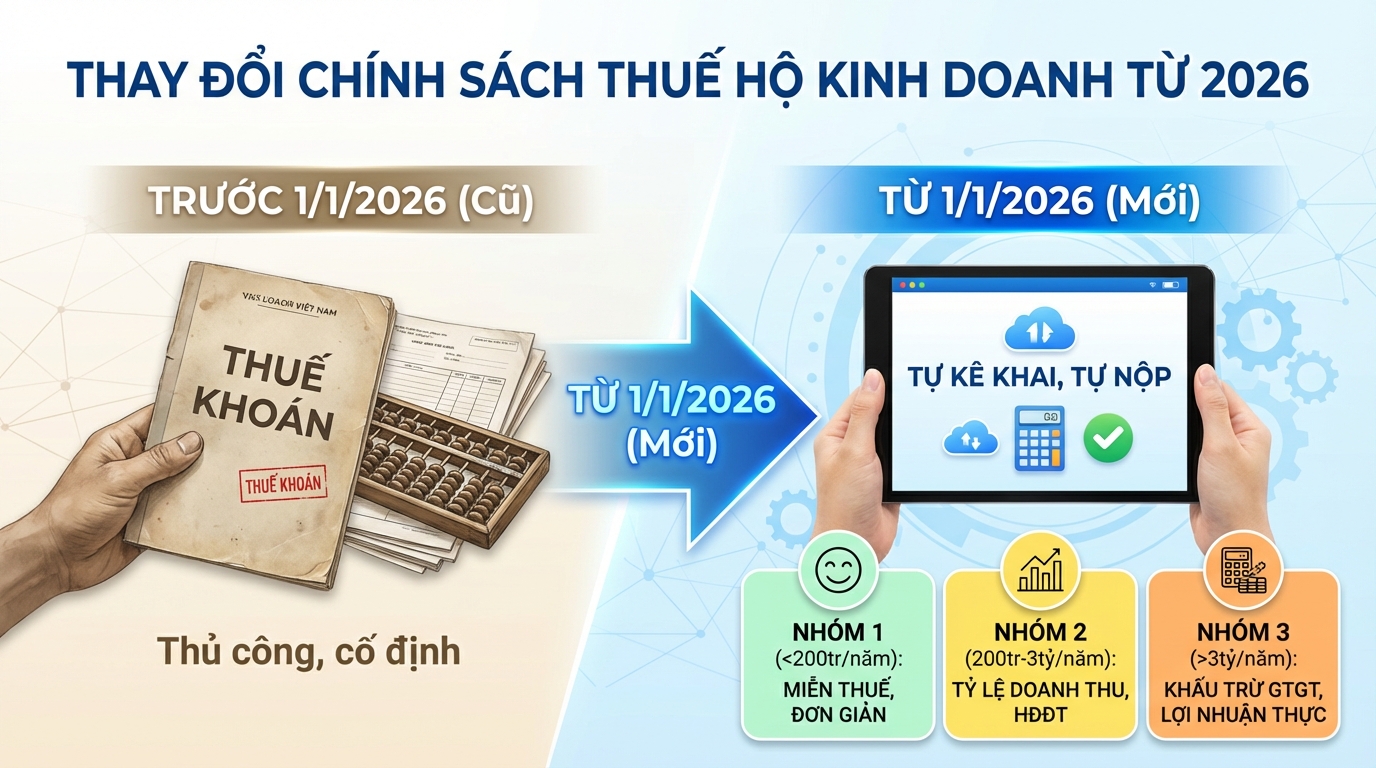
Según la Decisión 3389/QĐ-BTC de 2025, a partir del 1/1/2026, se eliminará completamente el método de recaudación de impuestos en forma de cantidad fija para hogares comerciales y se cambiará al método de declaración voluntaria y pago de impuestos. Los hogares comerciales se dividirán en 3 grupos principales:
Grupo 1: Ingresos brutos menores a 200 millones de dong/año
- Exentos de pagar impuesto al valor agregado (IVA) e impuesto sobre la renta personal (IRP)
- No es necesario aplicar sistemas contables complejos
- Declaración 2 veces/año a principios de año y a mediados/finales de año
Grupo 2: Ingresos brutos de 200 millones a menos de 3 mil millones de dong/año
- Aplicar método de cálculo de impuesto directo sobre ingresos brutos
- Tasa impositiva según sector:
- 1% para distribución y suministro de bienes
- 5% para servicios y construcción sin suministro de materiales
- 3% para manufactura, transporte, servicios relacionados con bienes, construcción con suministro de materiales
- 2% para otras actividades comerciales
- Declaración de impuestos 4 veces/año (por trimestre)
- Los hogares con ingresos brutos superiores a 1 mil millón de dong/año en sectores de venta minorista y servicios directos deben emitir facturas electrónicas desde equipos de caja conectados a la autoridad fiscal
Grupo 3: Ingresos brutos superiores a 3 mil millones de dong/año
- Aplicar método de deducción de IVA: IVA a pagar = IVA de salida – IVA de entrada
- IRP: 17% sobre ganancia total (Ganancia = Ingresos brutos – Gastos razonables)
- Declaración mensual si los ingresos brutos superan 50 mil millones de dong/año, por trimestre si son menores a 50 mil millones de dong/año
Contenido de la propuesta del Ministerio de Finanzas de 2025
A finales de noviembre de 2025, el Ministerio de Finanzas emitió el Documento 18491/BTC-CST con los siguientes puntos destacados:
Aumentar el nivel de ingresos brutos exentos de impuesto a 500 millones de dong/año
- Ajuste de 200 millones a 500 millones de dong/año
- Aproximadamente 2,3 millones de hogares (90% del total de 2,54 millones de hogares comerciales) serán exentos de impuesto
- Aplicable a partir del 1/7/2026 si es aprobado
Cálculo de impuesto según ingresos reales para hogares con ingresos brutos superiores a 500 millones
Hogares e individuos comerciales con ingresos brutos de 500 millones a 3 mil millones de dong/año:
- Calcular impuesto según ingresos netos reales (ingresos brutos – gastos)
- Aplicar tasa impositiva del 15%, similar a las micro empresas
- Si no se pueden determinar los gastos, solo entonces se aplica el impuesto según la proporción de ingresos brutos
Tabla de impuestos detallada según el proyecto de 2025
Impuesto según ingresos (ingresos brutos – gastos):
| Ingresos brutos anuales | Tasa impositiva |
|---|---|
| Superior a 500 millones – 3 mil millones | 15% |
| Superior a 3 – 50 mil millones | 17% |
| Superior a 50 mil millones | 20% |
Impuesto según porcentaje de ingresos brutos (cuando no se pueden determinar los gastos):
| Sector | Proporción de impuesto |
|---|---|
| Distribución y suministro de bienes | 0,5% |
| Servicios, construcción sin suministro de materiales | 2% |
| Alquiler de activos, agencia de seguros, lotería, esquemas de múltiples niveles | 5% |
| Manufactura, transporte, construcción con suministro de materiales | 1,5% |
| Productos/servicios de contenido digital | 5% |
| Otros sectores | 1% |
Regulaciones especiales para alquiler de bienes raíces
Individuos que alquilan bienes raíces de forma no frecuente (excepto actividades de alojamiento) con ingresos brutos superiores a 500 millones de dong/año:
- Solo se aplica el método de cálculo de impuestos según la tasa sobre los ingresos
- No es necesario determinar gastos, no hay compensación de ingresos, no hay liquidación anual
Beneficios que se espera que traiga la propuesta de 2025
Reducir la carga financiera para la mayoría de los negocios individuales
Con el 90% de los negocios individuales totalmente exentos de impuestos, los negocios con ingresos pequeños o inestables pueden operar con confianza, reinvertir y recuperarse mejor.
Cálculo de impuestos más justo según los ingresos reales
Los negocios con ingresos superiores a 500 millones se calculan según la ganancia real: solo pagan impuestos quienes tienen ganancias, y si la ganancia es baja pagan poco o nada. Esto es especialmente beneficioso para los negocios con grandes costos de entrada.
Crear condiciones para un desarrollo estable
La nueva política ayuda a los pequeños negocios a estabilizar sus medios de vida, mejorar su competitividad y contribuir más positivamente a la economía. Este es un paso importante para apoyar el sector de la economía individual.
Fomentar la transparencia y la declaración
Los negocios individuales tienen más incentivos para declarar, transparentar ingresos, ayudando a gestionar impuestos de manera efectiva y acceder fácilmente a apoyo y políticas del Estado.
Los grupos más beneficiados por la propuesta de 2025
Pequeños negocios individuales
Tiendas de abarrotes, restaurantes, cafeterías de pequeño tamaño, tiendas de servicios, ventas en línea pequeñas con ingresos menores a 500 millones de dong/año están totalmente exentos de impuestos.
Personas que trabajan por cuenta propia
Emprendedores de pequeña escala, vendedores en línea, vendedores de productos de temporada con ingresos inestables se benefician del nivel de exención fiscal más alto, ayudándoles a estabilizarse mejor.
Negocios con ingresos de 500 millones - 3 mil millones de dong/año
Si pueden rastrear gastos razonables, se calcula su impuesto según los ingresos reales en lugar del volumen de ventas, lo que es beneficioso para negocios con grandes costos de entrada (compra de mercancías, alquiler de local, mano de obra...).
Sector de servicios y comercio mayorista pequeño
Los sectores con costos de entrada y operación que representan la mayor parte de los ingresos se benefician cuando se calcula el impuesto según la ganancia, obligaciones fiscales más justas.
Prepárate para el cambio con GTG CRM
Con el cambio del método de cálculo de impuestos de impuesto fijo a autodeclaración, los negocios individuales necesitan preparar sistemas claros de gestión de ventas y contabilidad para rastrear ingresos y gastos con precisión.
GTG CRM es una solución de gestión de ventas multicanal que ayuda a los propietarios de tiendas y negocios individuales a:
- Sincronizar automáticamente pedidos de múltiples plataformas de comercio electrónico (Shopee, Lazada, TikTok Shop, Facebook...)
- Gestionar ingresos, gastos y ganancias en tiempo real
- Exportar informes detallados de ingresos por día, mes, trimestre, año para la declaración de impuestos
- Gestionar inventario, compras y ventas de manera transparente
- Integrar facturas electrónicas, ayudando a cumplir con los requisitos de emisión de facturas para negocios con ingresos superiores a 1 mil millón de dong/año
Con GTG CRM, el seguimiento de ingresos y gastos se vuelve simple, ayudándote a preparar fácilmente los datos para determinar el monto de impuesto a pagar según las regulaciones actuales. Realiza un seguimiento completo de ingresos, gastos y facturas para preparar los datos al declarar ingresos o impuestos.
Convierte lo que acabas de leer en resultados reales — aplica ahora con GTG CRM, gratis.
Aplicar ahora

