
Diperbarui tanggal 28/10/2026. Artikel ini menceritakan kembali informasi dan proposal tentang pajak usaha rumahan yang diajukan pada tahun 2025. Itu adalah konten pada saat itu, bukan ringkasan peraturan yang berlaku saat ini: masing-masing tingkat pendapatan 200 juta rupiah dan 500 juta rupiah, tanggal 1/7/2026, cara pengelompokan dan tabel pajak di bawah ini semuanya merupakan konten tahun 2025. Perkembangan selanjutnya: Undang-Undang Pajak Penghasilan Pribadi 109/2025/QH15, disahkan tanggal 10/12/2025, menetapkan tingkat pendapatan tahunan bebas pajak PPh adalah 500 juta rupiah (Pasal 7 ayat 1); Undang-Undang 09/2026/QH16, disahkan tanggal 24/04/2026, mengubah ketentuan ini dan memberdayakan Pemerintah untuk menetapkan tingkat pendapatan (Pasal 1); Pemerintah telah menetapkan tingkat ini sebesar 01 miliar rupiah (Peraturan Pemerintah 68/2026/NĐ-CP, telah diubah dengan Peraturan Pemerintah 141/2026/NĐ-CP). Peraturan terkini tentang tingkat pendapatan, tarif pajak, periode pelaporan pajak dan faktur elektronik:
- Mulai tanggal 01/01/2026, rumah tangga usaha, individu pebisnis dengan pendapatan tahunan dari 01 miliar rupiah ke bawah tidak dikenai pajak PPN dan tidak perlu membayar pajak PPh; di atas 01 miliar rupiah maka dikenai pajak PPN dan membayar pajak PPh (Peraturan Pemerintah 68/2026/NĐ-CP, Pasal 3 dan Pasal 4, telah diubah oleh Peraturan Pemerintah 141/2026/NĐ-CP).
- Pajak PPh: rumah tangga usaha, individu pebisnis dengan pendapatan tahunan di atas 01 miliar rupiah hingga 03 miliar rupiah dapat memilih untuk membayar berdasarkan penghasilan kena pajak (pendapatan dikurangi biaya) dikalikan (x) tarif pajak 15%, atau berdasarkan bagian pendapatan yang melebihi 01 miliar rupiah dikalikan (x) tarif pajak menurut industri, profesi dari 0,5% hingga 5%; pendapatan tahunan di atas 03 miliar rupiah dihitung berdasarkan penghasilan kena pajak (Undang-Undang Pajak Penghasilan Orang Pribadi 109/2025/QH15, Pasal 7 ayat 2 dan ayat 3; Undang-Undang 09/2026/QH16, Pasal 1, memberikan mandat kepada Pemerintah untuk mengatur tingkat pendapatan ini, dan tingkat tersebut adalah 01 miliar rupiah menurut Peraturan Pemerintah 68/2026/NĐ-CP, Pasal 4 ayat 1 dan ayat 5, telah diubah oleh Peraturan Pemerintah 141/2026/NĐ-CP). Ketentuan ini berlaku mulai periode penghitungan pajak tahun 2026 (Undang-Undang Pajak Penghasilan Orang Pribadi 109/2025/QH15, Pasal 29 ayat 2). Jika telah memilih untuk menghitung berdasarkan penghasilan kena pajak maka harus mempertahankan metode tersebut secara konsisten selama 02 tahun berturut-turut mulai dari tahun pertama penerapan (Peraturan Pemerintah 68/2026/NĐ-CP, Pasal 4 ayat 5 huruf d, telah diubah oleh Peraturan Pemerintah 141/2026/NĐ-CP). Khusus untuk penyewaan properti: silakan konsultasikan dengan akuntan.
- Pajak PPN: rumah tangga usaha, individu pebisnis dengan pendapatan tahunan di atas 01 miliar rupiah membayar pajak PPN menggunakan metode penghitungan langsung, berupa persentase (%) dikalikan (x) pendapatan; persentase dan pendapatan kena pajak dilaksanakan sesuai Undang-Undang Pajak Pertambahan Nilai 48/2024/QH15 dan dokumen-dokumen petunjuk pelaksanaan (Peraturan Pemerintah 68/2026/NĐ-CP, Pasal 3 ayat 2, telah diubah oleh Peraturan Pemerintah 141/2026/NĐ-CP). Silakan tanyakan kepada akuntan tentang persentase yang berlaku untuk industri dan profesi Anda.
- Mulai tanggal 05/03/2026 (Peraturan Pemerintah 68/2026/NĐ-CP, Pasal 19), rumah tangga usaha, individu pebisnis dengan pendapatan tahunan dari 01 miliar rupiah ke bawah tidak melaporkan pajak berdasarkan periode melainkan memberitahukan pendapatan aktual yang timbul dalam tahun tersebut kepada otoritas pajak, paling lambat tanggal 31/01 tahun berikutnya (Peraturan Pemerintah 68/2026/NĐ-CP, Pasal 8 ayat 1 huruf a, telah diubah oleh Peraturan Pemerintah 141/2026/NĐ-CP); rumah tangga usaha, individu pebisnis dengan pendapatan tahunan di atas 01 miliar rupiah hingga 50 miliar rupiah melaporkan pajak per triwulan, pendapatan tahunan di atas 50 miliar rupiah melaporkan pajak per bulan (Peraturan Pemerintah 68/2026/NĐ-CP, Pasal 10 ayat 1, telah diubah oleh Peraturan Pemerintah 141/2026/NĐ-CP).
- Rumah tangga usaha, individu pebisnis dengan pendapatan tahunan di atas 01 miliar rupiah, atau menjual aset yang harus mendaftarkan hak kepemilikan, hak penggunaan, harus menggunakan faktur elektronik dengan kode dari otoritas pajak atau faktur elektronik yang dihasilkan dari mesin register dengan koneksi data ke otoritas pajak (Peraturan Pemerintah 254/2026/NĐ-CP, Pasal 6 ayat 1 huruf d, berlaku efektif mulai tanggal 01/07/2026; Peraturan Pemerintah 68/2026/NĐ-CP, Pasal 8 ayat 5, telah diubah oleh Peraturan Pemerintah 141/2026/NĐ-CP). Beberapa kasus tidak perlu menggunakan faktur elektronik, misalnya penghasilan dari penyewaan properti, atau menjadi agen lotre, asuransi, penjualan multi-level yang pajaknya telah dipotong oleh perusahaan (Peraturan Pemerintah 254/2026/NĐ-CP, Pasal 7). Rumah tangga usaha, individu pebisnis dengan pendapatan tahunan dari 01 miliar rupiah ke bawah, memenuhi syarat dan memiliki kebutuhan dapat mendaftar menggunakan faktur elektronik (Peraturan Pemerintah 68/2026/NĐ-CP, Pasal 8 ayat 5 huruf b, telah diubah oleh Peraturan Pemerintah 141/2026/NĐ-CP). Khusus untuk kegiatan penjualan barang, penyediaan jasa langsung kepada konsumen akhir (penjualan eceran, kecuali mobil, motor, sepeda motor dan kendaraan bermesin lainnya; minuman makanan; restoran; hotel dan kegiatan lain sebagaimana disebutkan dalam dokumen), Peraturan Pemerintah 254/2026/NĐ-CP, Pasal 6 ayat 1 huruf c mengatur penggunaan faktur elektronik dari mesin register. Silakan tanyakan kepada akuntan apakah kasus Anda perlu menggunakan faktur elektronik atau tidak.
Tahun 2025, Kementerian Keuangan mengusulkan pembebasan pajak untuk rumah tangga usaha dengan pendapatan di bawah 500 juta rupiah/tahun, direncanakan berlaku mulai 1/7/2026. Ini adalah informasi yang banyak ditunggu oleh rumah tangga usaha, menjanjikan pengurangan beban pajak yang signifikan dan menciptakan kondisi untuk mendorong perkembangan kegiatan usaha skala kecil yang lebih stabil.
Proposal untuk meningkatkan ambang batas pengecualian pajak dari 200 juta menjadi 500 juta rupiah/tahun dilihat sebagai langkah penting dalam mendukung sektor ekonomi informal. Menurut perkiraan tahun 2025, sekitar 90% rumah tangga usaha tidak akan lagi harus membayar pajak, membantu mereka dapat dengan tenang mempertahankan operasi dan reinvestasi di tengah kondisi pasar yang bergejolak.
Informasi tahun 2025 tentang pajak untuk rumah tangga usaha (bukan peraturan saat ini)
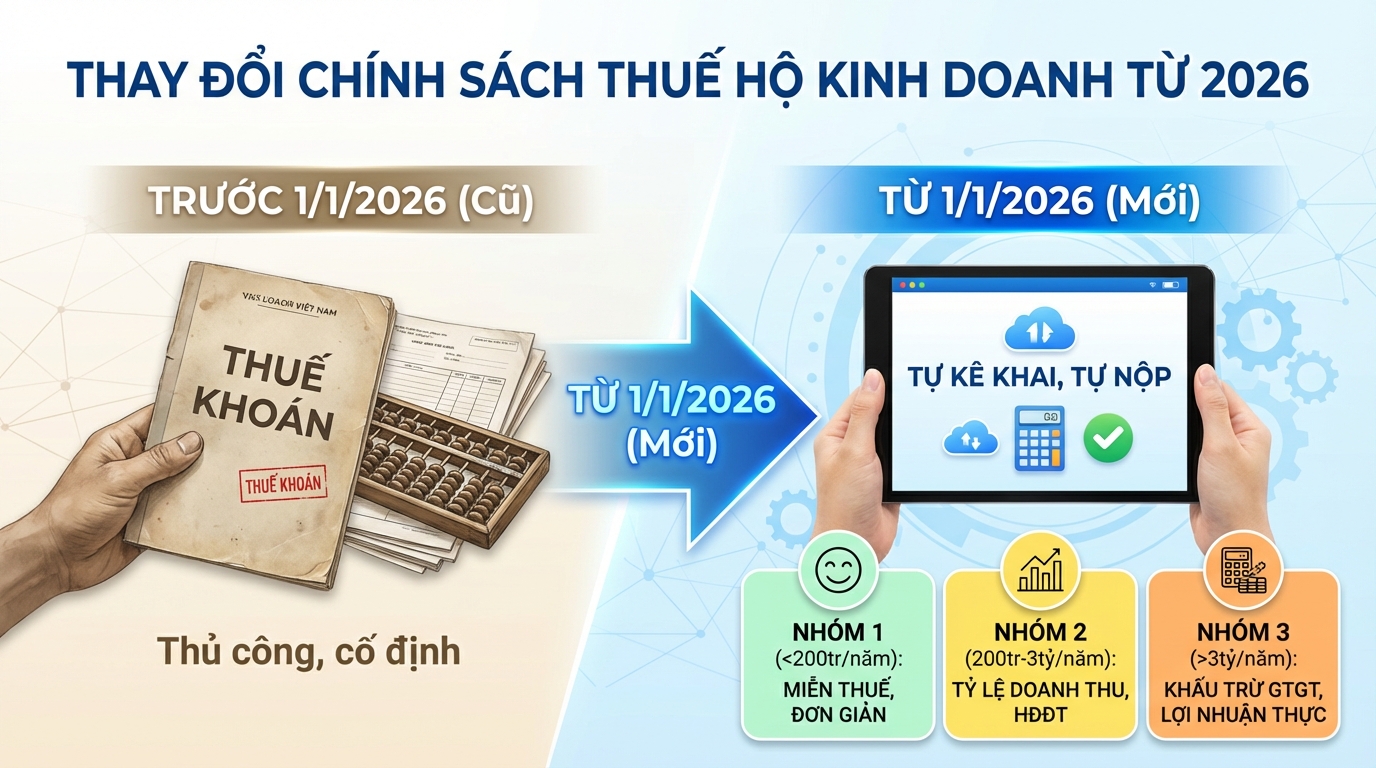
Menurut Keputusan 3389/QĐ-BTC tahun 2025, mulai dari tanggal 1/1/2026, akan sepenuhnya menghentikan metode pemungutan pajak kontribusi tetap terhadap rumah tangga usaha dan beralih ke manajemen berdasarkan metode pelaporan mandiri dan pembayaran pajak mandiri. Rumah tangga usaha akan dibagi menjadi 3 kelompok utama:
Kelompok 1: Pendapatan di bawah 200 juta rupiah/tahun
- Dibebaskan dari pembayaran pajak PPN dan pajak penghasilan orang pribadi
- Tidak perlu menerapkan pembukuan akuntansi yang kompleks
- Melaporkan 2 kali/tahun di awal tahun dan pertengahan/akhir tahun
Kelompok 2: Pendapatan dari 200 juta hingga di bawah 3 miliar rupiah/tahun
- Menerapkan metode perhitungan pajak langsung atas pendapatan
- Tingkat pajak menurut bidang usaha:
- 1% untuk distribusi, penyediaan barang dagangan
- 5% untuk layanan, konstruksi tanpa paket bahan
- 3% untuk produksi, transportasi, layanan terkait barang dagangan, konstruksi dengan paket bahan
- 2% untuk kegiatan usaha lainnya
- Melaporkan pajak 4 kali/tahun (per kuartal)
- Rumah tangga dengan pendapatan di atas 1 miliar rupiah/tahun di bidang ritel, layanan langsung harus mengeluarkan faktur elektronik dari mesin kasir yang terhubung dengan badan pajak
Kelompok 3: Pendapatan di atas 3 miliar rupiah/tahun
- Menerapkan metode pengurangan pajak PPN: Pajak PPN yang harus dibayar = Pajak PPN keluaran – Pajak PPN masukan
- Pajak penghasilan orang pribadi: 17% atas total laba (Laba = Pendapatan – Biaya wajar)
- Melaporkan per bulan jika pendapatan di atas 50 miliar rupiah/tahun, per kuartal jika di bawah 50 miliar rupiah/tahun
Konten proposal Kementerian Keuangan tahun 2025
Akhir November 2025, Kementerian Keuangan mengeluarkan Surat Edaran 18491/BTC-CST dengan poin-poin yang perlu diperhatikan:
Meningkatkan tingkat pendapatan pengecualian pajak menjadi 500 juta rupiah/tahun
- Penyesuaian dari 200 juta menjadi 500 juta rupiah/tahun
- Sekitar 2,3 juta rumah tangga (90% dari total 2,54 juta rumah tangga usaha) akan dibebaskan pajak
- Berlaku dari 1/7/2026 jika disetujui
Perhitungan pajak berdasarkan penghasilan aktual untuk rumah tangga dengan pendapatan di atas 500 juta
Rumah tangga, perorangan yang menjalankan usaha dengan pendapatan dari 500 juta hingga 3 miliar rupiah/tahun:
- Perhitungan pajak berdasarkan penghasilan aktual (pendapatan – biaya)
- Menerapkan tarif pajak 15%, serupa dengan usaha mikro super kecil
- Jika tidak dapat ditentukan biayanya, baru menerapkan pajak berdasarkan persentase pendapatan
Skala pajak detail menurut rancangan tahun 2025
Pajak berdasarkan penghasilan (pendapatan – biaya):
| Pendapatan per tahun | Tarif pajak |
|---|---|
| Di atas 500 juta – 3 miliar | 15% |
| Di atas 3 – 50 miliar | 17% |
| Di atas 50 miliar | 20% |
Pajak berdasarkan persentase % pendapatan (ketika biaya tidak dapat ditentukan):
| Bidang usaha | Tingkat pajak |
|---|---|
| Distribusi, penyediaan barang dagangan | 0,5% |
| Layanan, konstruksi tanpa paket bahan | 2% |
| Penyewaan properti, agen asuransi, undian, multi-level | 5% |
| Produksi, transportasi, konstruksi dengan paket bahan | 1,5% |
| Produk/layanan konten digital | 5% |
| Bidang usaha lainnya | 1% |
Peraturan khusus untuk penyewaan real estat
Perorangan yang menyewakan real estat tidak secara teratur (kecuali usaha akomodasi) dengan pendapatan di atas 500 juta rupiah/tahun:
- Hanya menerapkan metode perhitungan pajak berdasarkan persentase atas pendapatan
- Tidak perlu menentukan biaya, tidak perlu kompensasi pendapatan, tidak perlu penyelesaian tahun
Manfaat yang direncanakan akan dibawa oleh proposal tahun 2025
Mengurangi beban keuangan bagi sebagian besar rumah tangga bisnis
Dengan 90% rumah tangga bisnis dibebaskan dari pajak sepenuhnya, rumah tangga dengan pendapatan kecil atau tidak stabil dapat dengan tenang mempertahankan operasi, reinvestasi dan pemulihan yang lebih baik.
Perhitungan pajak yang lebih adil berdasarkan pendapatan aktual
Rumah tangga dengan pendapatan di atas 500 juta dihitung pajaknya berdasarkan keuntungan aktual: hanya yang memiliki keuntungan yang membayar pajak, keuntungan rendah maka membayar sedikit atau tidak membayar. Ini sangat menguntungkan bagi rumah tangga dengan biaya masukan besar.
Menciptakan kondisi untuk perkembangan yang stabil
Kebijakan baru membantu rumah tangga bisnis kecil menstabilkan mata pencaharian, meningkatkan daya saing dan berkontribusi lebih positif terhadap ekonomi. Ini adalah langkah penting mendukung sektor ekonomi individu.
Mendorong transparansi dan pelaporan
Rumah tangga bisnis memiliki motivasi lebih untuk melaporkan, mentransparansikan pendapatan, membantu manajemen pajak efektif dan kemudahan mengakses dukungan dan kebijakan dari Negara.
Subjek yang paling diuntungkan menurut proposal tahun 2025
Rumah tangga bisnis kecil
Toko kelontong, warung makan, kedai kopi skala kecil, toko jasa, penjualan online kecil dengan pendapatan di bawah 500 juta rupiah/tahun dibebaskan dari pajak sepenuhnya.
Individu yang berwirausaha mandiri
Pengusaha startup skala kecil, penjual online, penjual musiman dengan pendapatan tidak stabil mendapat manfaat dari tingkat pembebasan pajak yang lebih tinggi, membantu mereka lebih yakin untuk stabil.
Rumah tangga dengan pendapatan 500 juta – 3 miliar rupiah/tahun
Jika dapat melacak biaya yang wajar, mereka dihitung pajaknya berdasarkan pendapatan aktual daripada pendapatan, menguntungkan rumah tangga dengan biaya masukan besar (pembelian barang, penyewaan tempat, tenaga kerja...).
Sektor layanan, perdagangan grosir kecil
Industri dengan biaya masukan dan operasional yang merupakan bagian besar dari pendapatan akan mendapat manfaat ketika pajak dihitung berdasarkan keuntungan, kewajiban pajak yang lebih adil.
Bersiaplah untuk perubahan dengan GTG CRM
Dengan transisi metode perhitungan pajak dari pajak tetap menjadi pelaporan mandiri, rumah tangga bisnis perlu mempersiapkan sistem manajemen penjualan dan akuntansi yang jelas untuk melacak pendapatan dan biaya secara akurat.
GTG CRM adalah solusi manajemen penjualan multi-channel yang membantu pemilik toko dan rumah tangga bisnis:
- Sinkronisasi pesanan otomatis dari berbagai platform e-commerce (Shopee, Lazada, TikTok Shop, Facebook...)
- Kelola pendapatan, biaya, keuntungan secara real-time
- Ekspor laporan pendapatan detail menurut hari, bulan, kuartal, tahun untuk keperluan pelaporan pajak
- Kelola stok, impor-ekspor barang secara transparan
- Integrasi faktur elektronik, membantu memenuhi persyaratan penerbitan faktur untuk rumah tangga dengan pendapatan di atas 1 miliar rupiah/tahun
Dengan GTG CRM, pelacakan pendapatan dan biaya menjadi sederhana, membantu Anda dengan mudah menyiapkan data untuk menentukan jumlah pajak yang harus dibayar sesuai peraturan saat ini. Pantau pendapatan, biaya dan faktur secara lengkap untuk mempersiapkan data ketika melaporkan pendapatan atau mengajukan pajak.
Ubah apa yang baru saja dibaca menjadi hasil nyata — terapkan sekarang dengan GTG CRM, gratis.
Terapkan sekarang

