
Mise à jour du 28/10/2026. Cet article rapporte les informations et propositions concernant la fiscalité des ménages commerciaux présentées en 2025. Il s'agit du contenu à ce moment-là, et non d'une synthèse des réglementations actuellement en vigueur : les seuils de chiffre d'affaires de 200 millions de dongs et 500 millions de dongs, la date limite du 1/7/2026, le mode de groupement et les barèmes fiscaux ci-dessous relèvent tous du contenu de 2025. Développements ultérieurs : Loi sur l'impôt sur le revenu des personnes physiques 109/2025/QH15, adoptée le 10/12/2025, fixant le seuil de chiffre d'affaires annuel exonéré d'impôt sur le revenu des personnes physiques à 500 millions de dongs (Article 7 paragraphe 1) ; Loi 09/2026/QH16, adoptée le 24/04/2026, modifiant ce paragraphe et chargeant le Gouvernement de fixer le seuil de chiffre d'affaires (Article 1) ; le Gouvernement a fixé ce seuil à 01 milliard de dongs (Décret 68/2026/NĐ-CP, modifié par le Décret 141/2026/NĐ-CP). Réglementations actuelles concernant le seuil de chiffre d'affaires, le taux d'imposition, la période de déclaration fiscale et les factures électroniques :
- À partir du 01/01/2026, les ménages exerçant une activité commerciale et les travailleurs indépendants ayant un chiffre d'affaires annuel jusqu'à 01 milliard de dong ne sont pas assujettis à la TVA et ne sont pas tenus de payer l'impôt sur le revenu des personnes physiques ; au-delà de 01 milliard de dong, ils sont assujettis à la TVA et doivent payer l'impôt sur le revenu des personnes physiques (Décret 68/2026/NĐ-CP, Articles 3 et 4, modifié par le Décret 141/2026/NĐ-CP).
- Impôt sur le revenu des personnes physiques : les ménages exerçant une activité commerciale et les travailleurs indépendants ayant un chiffre d'affaires annuel de 01 à 03 milliards de dong peuvent choisir de payer sur la base du revenu imposable (chiffre d'affaires moins frais) multiplié (x) par un taux de 15 %, ou sur la base du chiffre d'affaires dépassant 01 milliard de dong multiplié (x) par un taux selon le secteur ou la profession variant de 0,5 % à 5 % ; pour un chiffre d'affaires annuel dépassant 03 milliards de dong, le calcul se fait selon le revenu imposable (Loi sur l'impôt sur le revenu des personnes physiques 109/2025/QH15, Article 7 alinéas 2 et 3 ; Loi 09/2026/QH16, Article 1, chargeant le Gouvernement de fixer ce niveau de chiffre d'affaires, lequel est fixé à 01 milliard de dong selon le Décret 68/2026/NĐ-CP, Article 4 alinéas 1 et 5, modifié par le Décret 141/2026/NĐ-CP). Cette disposition s'applique à partir de la période d'imposition 2026 (Loi sur l'impôt sur le revenu des personnes physiques 109/2025/QH15, Article 29 alinéa 2). Si la méthode de calcul selon le revenu imposable a été choisie, cette méthode doit être maintenue pendant 02 années consécutives à partir de la première année d'application (Décret 68/2026/NĐ-CP, Article 4 alinéa 5 point d, modifié par le Décret 141/2026/NĐ-CP). Concernant la location d'immeubles : veuillez consulter votre comptable.
- TVA : les ménages exerçant une activité commerciale et les travailleurs indépendants ayant un chiffre d'affaires annuel dépassant 01 milliard de dong sont assujettis à la TVA selon la méthode de calcul direct, égale à un pourcentage (%) multiplié (x) par le chiffre d'affaires ; le pourcentage (%) et le chiffre d'affaires imposable sont déterminés conformément à la Loi sur la taxe sur la valeur ajoutée 48/2024/QH15 et aux textes de guidance pour son application (Décret 68/2026/NĐ-CP, Article 3 alinéa 2, modifié par le Décret 141/2026/NĐ-CP). Veuillez consulter votre comptable au sujet du taux applicable à votre secteur ou profession.
- À partir du 05/03/2026 (Décret 68/2026/NĐ-CP, Article 19), les ménages exerçant une activité commerciale et les travailleurs indépendants ayant un chiffre d'affaires annuel jusqu'à 01 milliard de dong ne déclarent pas les impôts selon des périodes mais notifient le chiffre d'affaires réel généré au cours de l'année aux autorités fiscales, au plus tard le 31/01 de l'année suivante (Décret 68/2026/NĐ-CP, Article 8 alinéa 1 point a, modifié par le Décret 141/2026/NĐ-CP) ; les ménages exerçant une activité commerciale et les travailleurs indépendants ayant un chiffre d'affaires annuel de 01 à 50 milliards de dong déclarent les impôts trimestriellement, et ceux ayant un chiffre d'affaires annuel dépassant 50 milliards de dong déclarent les impôts mensuellement (Décret 68/2026/NĐ-CP, Article 10 alinéa 1, modifié par le Décret 141/2026/NĐ-CP).
- Les ménages exerçant une activité commerciale et les travailleurs indépendants ayant un chiffre d'affaires annuel dépassant 01 milliard de dong, ou vendant des actifs dont les droits de propriété ou d'utilisation doivent être enregistrés, doivent utiliser des factures électroniques portant le code de l'autorité fiscale ou des factures électroniques créées à partir d'une caisse enregistreuse connectée aux données de l'autorité fiscale (Décret 254/2026/NĐ-CP, Article 6 alinéa 1 point d, en vigueur à partir du 01/07/2026 ; Décret 68/2026/NĐ-CP, Article 8 alinéa 5, modifié par le Décret 141/2026/NĐ-CP). Certains cas n'imposent pas l'utilisation de factures électroniques, par exemple les revenus provenant de la location d'immeubles, ou l'exercice d'activités d'agent de la loterie, d'assurance, de vente directe où l'entreprise a déjà retenu l'impôt (Décret 254/2026/NĐ-CP, Article 7). Les ménages exerçant une activité commerciale et les travailleurs indépendants ayant un chiffre d'affaires annuel jusqu'à 01 milliard de dong, qui répondent aux conditions et en ont besoin, peuvent s'inscrire pour utiliser des factures électroniques (Décret 68/2026/NĐ-CP, Article 8 alinéa 5 point b, modifié par le Décret 141/2026/NĐ-CP). Concernant spécifiquement la vente directe de marchandises et la fourniture de services directement aux consommateurs (vente au détail, à l'exception des voitures, motos et autres véhicules à moteur ; restauration ; restaurants ; hôtels et autres activités mentionnées dans le texte), le Décret 254/2026/NĐ-CP, Article 6 alinéa 1 point c prescrit l'utilisation de factures électroniques issues d'une caisse enregistreuse. Veuillez consulter votre comptable pour savoir si votre situation vous oblige à utiliser des factures électroniques.
En 2025, le Ministère des finances a proposé une exonération fiscale pour les ménages exerçant une activité commerciale ayant un chiffre d'affaires inférieur à 500 millions de dong/an, avec une application prévue à partir du 1/7/2026. Il s'agit d'une information suscitant beaucoup d'intérêt chez les ménages exerçant une activité commerciale, promettant une réduction considérable du fardeau fiscal et créant les conditions pour favoriser un développement plus stable de la petite activité commerciale.
La proposition d'augmenter le seuil d'exonération fiscale de 200 millions à 500 millions de dongs/an est considérée comme une étape importante dans le soutien du secteur de l'économie individuelle. Selon les estimations de 2025, environ 90% des ménages commerciaux n'auront plus besoin de payer des impôts, permettant aux ménages de continuer leurs activités en toute confiance et de réinvestir dans un contexte de marché très volatil.
Informations 2025 sur les impôts pour les ménages commerciaux (ne s'agit pas des réglementations actuelles)
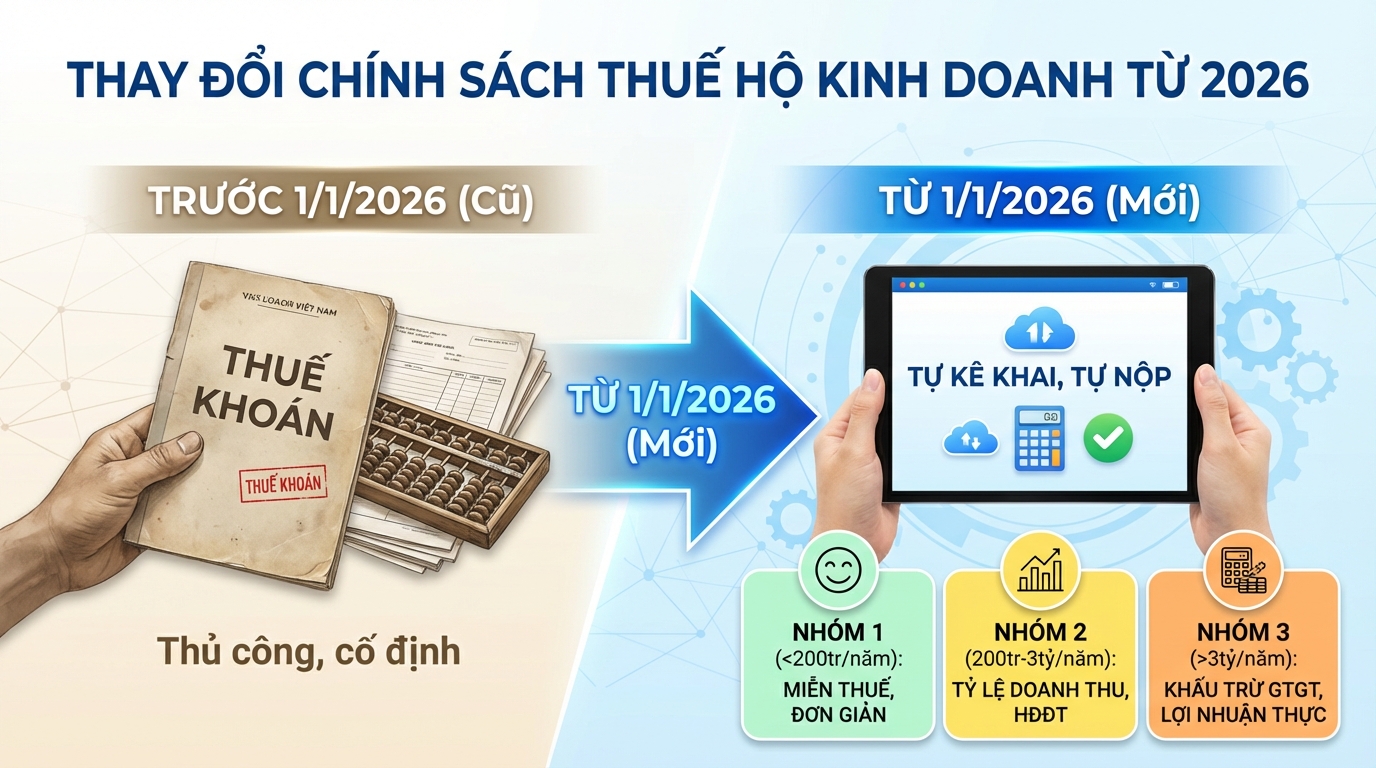
Selon la Décision 3389/QĐ-BTC de 2025, à partir du 1er janvier 2026, le système d'imposition forfaitaire pour les ménages commerciaux sera complètement supprimé et remplacé par un système de gestion basé sur l'auto-déclaration et l'auto-paiement des impôts. Les ménages commerciaux seront divisés en 3 groupes principaux :
Groupe 1 : Chiffre d'affaires inférieur à 200 millions de dongs/an
- Exonérés du paiement de la TVA et de l'impôt sur le revenu
- Ne sont pas obligés d'appliquer une comptabilité complexe
- Déclaration 2 fois par an en début d'année et en milieu/fin d'année
Groupe 2 : Chiffre d'affaires de 200 millions à moins de 3 milliards de dongs/an
- Application de la méthode de calcul d'impôt directement sur le chiffre d'affaires
- Taux d'imposition par secteur d'activité :
- 1% pour la distribution et la fourniture de biens
- 5% pour les services et la construction sans fourniture de matériaux
- 3% pour la production, le transport, les services liés aux biens, la construction avec fourniture de matériaux
- 2% pour les autres activités commerciales
- Déclaration d'impôt 4 fois par an (par trimestre)
- Les ménages ayant un chiffre d'affaires supérieur à 1 milliard de dongs/an opérant dans le secteur du commerce de détail et des services directs doivent émettre des factures électroniques à partir d'une caisse enregistreuse connectée aux autorités fiscales
Groupe 3 : Chiffre d'affaires supérieur à 3 milliards de dongs/an
- Application de la méthode de déduction de la TVA : TVA à payer = TVA sur les ventes – TVA sur les achats
- Impôt sur le revenu : 17% sur le bénéfice total (Bénéfice = Chiffre d'affaires – Dépenses raisonnables)
- Déclaration mensuelle si le chiffre d'affaires dépasse 50 milliards de dongs/an, par trimestre si inférieur à 50 milliards de dongs/an
Contenu de la proposition du Ministère des Finances 2025
Fin novembre 2025, le Ministère des Finances a émis le Courrier 18491/BTC-CST avec les points notables suivants :
Augmentation du seuil de chiffre d'affaires exonéré à 500 millions de dongs/an
- Ajustement de 200 millions à 500 millions de dongs/an
- Environ 2,3 millions de ménages (90% du total de 2,54 millions de ménages commerciaux) seront exonérés
- Application à partir du 1er juillet 2026 si approuvée
Calcul de l'impôt selon le revenu réel pour les ménages ayant un chiffre d'affaires supérieur à 500 millions
Ménages et individus ayant un chiffre d'affaires de 500 millions à 3 milliards de dongs/an :
- Calcul de l'impôt selon le revenu réel (chiffre d'affaires – dépenses)
- Application d'un taux d'imposition de 15%, similaire aux micro-entreprises
- Si les dépenses ne peuvent pas être déterminées, application de l'impôt selon le pourcentage du chiffre d'affaires
Barème fiscal détaillé selon le projet 2025
Impôt selon le revenu (chiffre d'affaires – dépenses) :
| Chiffre d'affaires annuel | Taux d'imposition |
|---|---|
| De 500 millions à 3 milliards | 15% |
| De 3 à 50 milliards | 17% |
| Plus de 50 milliards | 20% |
Impôt selon le pourcentage du chiffre d'affaires (lorsque les dépenses ne peuvent pas être déterminées) :
| Secteur d'activité | Taux d'imposition |
|---|---|
| Distribution et fourniture de biens | 0,5% |
| Services et construction sans fourniture de matériaux | 2% |
| Location de biens, agences d'assurance, loteries, vente à plusieurs niveaux | 5% |
| Production, transport, construction avec fourniture de matériaux | 1,5% |
| Produits/services de contenu numérique | 5% |
| Autres secteurs d'activité | 1% |
Dispositions particulières pour la location d'immobilier
Personne physique louant des immobiliers occasionnellement (à l'exclusion de l'activité d'hébergement touristique) ayant un chiffre d'affaires supérieur à 500 millions de dongs/an :
- Appliquer uniquement la méthode de calcul de l'impôt selon le taux sur le chiffre d'affaires
- Pas besoin de déterminer les frais, pas besoin de compenser les revenus, pas besoin de règlement annuel
Avantages que la proposition 2025 est censée apporter
Réduire la charge financière pour la plupart des ménages professionnels
Avec 90% des ménages professionnels complètement exonérés d'impôt, les ménages ayant un petit chiffre d'affaires ou instable peuvent être rassurés de maintenir leurs activités, réinvestir et se rétablir plus facilement.
Calcul d'impôt plus équitable selon le revenu réel
Les ménages ayant un chiffre d'affaires supérieur à 500 millions sont imposés selon le bénéfice réel : seuls ceux ayant un bénéfice paient l'impôt, les faibles bénéfices paient peu ou rien. Ceci est particulièrement avantageux pour les ménages ayant des frais d'entrée importants.
Créer les conditions d'un développement stable
La nouvelle politique aide les petits ménages professionnels à stabiliser leurs moyens de subsistance, à renforcer leur compétitivité et à contribuer davantage positivement à l'économie. C'est une avancée importante soutenant le secteur économique individuel.
Encourager la transparence et la déclaration
Les ménages professionnels sont plus motivés pour déclarer et rendre transparents leurs revenus, ce qui facilite la gestion fiscale efficace et l'accès facile aux aides et politiques de l'État.
Les bénéficiaires les plus évidents selon la proposition 2025
Petits ménages professionnels
Les petits magasins généraux, restaurants, cafés de petite taille, services de réparation, ventes en ligne à petite échelle ayant un chiffre d'affaires inférieur à 500 millions de dong par an sont complètement exonérés d'impôt.
Travailleurs indépendants
Les petits entrepreneurs, commerçants en ligne, vendeurs saisonniers avec des revenus instables bénéficient d'une exonération fiscale plus élevée, ce qui les aide à être plus rassurés et stables.
Ménages ayant un chiffre d'affaires de 500 millions à 3 milliards de dong par an
S'ils peuvent suivre les frais raisonnables, ils sont imposés selon le revenu réel au lieu du chiffre d'affaires, ce qui est avantageux pour les ménages ayant des frais d'entrée importants (achat de marchandises, loyer, salaires...).
Secteur des services et du commerce de gros à petite échelle
Les secteurs dont les frais d'entrée et d'exploitation représentent une large part du chiffre d'affaires bénéficieront de l'imposition selon le bénéfice, ce qui signifie une obligation fiscale plus équitable.
Préparez-vous au changement avec GTG CRM
Avec le passage du système d'imposition forfaitaire à l'auto-déclaration, les ménages professionnels doivent préparer un système de gestion des ventes et de comptabilité clair pour suivre les revenus et les frais de manière précise.
GTG CRM est une solution de gestion des ventes multi-canaux qui aide les propriétaires de boutiques et les ménages professionnels à :
- Synchroniser automatiquement les commandes de plusieurs plateformes de commerce électronique (Shopee, Lazada, TikTok Shop, Facebook...)
- Gérer les revenus, les frais et les bénéfices en temps réel
- Exporter des rapports détaillés sur les revenus par jour, mois, trimestre, année pour faciliter la déclaration fiscale
- Gérer les stocks, les entrées et sorties de marchandises de manière transparente
- Intégrer les factures électroniques, aidant à répondre aux exigences de facturation pour les ménages ayant un chiffre d'affaires supérieur à 1 milliard de dong par an
Avec GTG CRM, le suivi des revenus et des frais devient simple, ce qui vous permet de préparer facilement les données pour déterminer le montant des impôts à payer selon la réglementation en vigueur. Veuillez suivre les revenus, les frais et les factures complètes pour préparer les données lors de la déclaration des revenus ou de la déclaration fiscale.
Transformez ce que vous venez de lire en résultats concrets — appliquez dès maintenant avec GTG CRM, gratuitement.
Appliquer maintenant

