
2026/10/28更新。この記事は、2025年に提示された個人事業主の税に関する情報と提案をまとめたものです。これは当時の内容であり、現在適用されている規定の要約ではありません。以下の売上高2000万ドンと5000万ドンの基準、2026年7月1日という時点、区分の分け方、および以下の税率表はいずれも2025年時点の内容です。その後の動向として、2025/12/10に可決された個人所得税法109/2025/QH15では、年間売上高が500百万ドン以下の場合は個人所得税を納めなくてよいと定められました(第7条第1項)。2026/04/24に可決された法律09/2026/QH16はこの条項を改正し、売上高の基準は政府が定めるものとしました(第1条)。政府はこの基準を10億ドンと定めました(政令68/2026/NĐ-CP、政令141/2026/NĐ-CPにより改正)。現在の売上高、税率、申告期間、および電子請求書に関する規定:
- 2026年01月01日より、年間売上高が10億ドン以下の事業世帯および個人事業主は付加価値税(GTGT)の課税対象外であり、個人所得税(TNCN)を納付する必要はありません。10億ドンを超える場合は、GTGTが課され、TNCNを納付します(政令68/2026/NĐ-CP第3条および第4条。政令141/2026/NĐ-CPにより改正済み)。
- 個人所得税:年間売上高が10億ドン超~30億ドン以下の事業世帯および個人事業主は、課税所得(売上高から費用を差し引いた額)×税率15%で納付する方法、または10億ドンを超える部分の売上高×業種ごとの税率0.5%~5%で納付する方法を選択できます。年間売上高が30億ドンを超える場合は、課税所得に基づいて計算します(個人所得税法109/2025/QH15第7条第2項および第3項、法律09/2026/QH16第1条。政府にこの売上基準の規定を委任しており、その額は政令68/2026/NĐ-CP第4条第1項および第5項により10億ドンとされています。政令141/2026/NĐ-CPにより改正済み)。この規定は2026年課税期間から適用されます(個人所得税法109/2025/QH15第29条第2項)。課税所得ベースを選択した場合は、適用開始年から連続2年間、その方法を継続しなければなりません(政令68/2026/NĐ-CP第4条第5項d号。政令141/2026/NĐ-CPにより改正済み)。不動産賃貸については、会計士にご相談ください。
- 付加価値税(GTGT):年間売上高が10億ドンを超える事業世帯および個人事業主は、売上高に対して一定率を乗じる直接方式でGTGTを納付します。税率および課税売上高の算定は、付加価値税法48/2024/QH15および施行ガイダンスに従います(政令68/2026/NĐ-CP第3条第2項。政令141/2026/NĐ-CPにより改正済み)。ご自身の業種に適用される税率については、会計士にご確認ください。
- 2026年03月05日より(政令68/2026/NĐ-CP第19条)、年間売上高が10億ドン以下の事業世帯および個人事業主は、期間ごとの申告は行わず、翌年1月31日までに当年の実際の発生売上高を税務当局に通知します(政令68/2026/NĐ-CP第8条第1項a号。政令141/2026/NĐ-CPにより改正済み)。年間売上高が10億ドン超~500億ドン以下の場合は四半期ごと、500億ドン超の場合は月ごとに申告します(政令68/2026/NĐ-CP第10条第1項。政令141/2026/NĐ-CPにより改正済み)。
- 年間売上高が10億ドンを超える事業世帯・個人事業主、または所有権・使用権の登記が必要な資産を販売する場合は、税務当局の認証付き電子インボイス、または税務当局とデータ連携されたレジ端末で作成された電子インボイスを使用しなければなりません(政令254/2026/NĐ-CP第6条第1項d号。2026年07月01日施行。政令68/2026/NĐ-CP第8条第5項。政令141/2026/NĐ-CPにより改正済み)。一部のケースでは電子インボイスの使用が不要です。例えば、不動産賃貸収入、または企業が源泉徴収した宝くじ・保険の代理業務、マルチ商法販売など(政令254/2026/NĐ-CP第7条)。年間売上高が10億ドン以下の事業世帯・個人事業主は、条件を満たし希望する場合、電子インボイスの使用を登録できます(政令68/2026/NĐ-CP第8条第5項b号。政令141/2026/NĐ-CPにより改正済み)。なお、消費者への直接販売・サービス提供活動(小売。ただし自動車、オートバイ、モーターサイクルその他の動力車を除く。飲食、レストラン、ホテル、その他本文書に記載の活動)については、政令254/2026/NĐ-CP第6条第1項c号により、レジ端末からの電子インボイスの使用が義務付けられています。ご自身のケースで電子インボイスが必要かどうかは、会計士にご確認ください。
2025年、財務省は年間売上高500百万ドン未満の事業世帯を免税とする案を提案し、2026年7月1日からの適用を予定しています。これは多くの事業世帯が注目する情報であり、税負担を大幅に軽減し、小規模事業の安定的な発展を後押しすることが期待されています。
当時、免税基準を年間2億ドンから5億ドンへ引き上げる提案は、個人事業経済分野を支援するうえで重要な一歩と見なされていました。2025年の推計によると、約90%の事業世帯はもはや納税を行う必要がなくなり、市場が大きく変動する状況の中でも、事業の継続と再投資に安心して取り組めるようになります。
2025年の事業世帯に対する税務情報(現行規定ではありません)
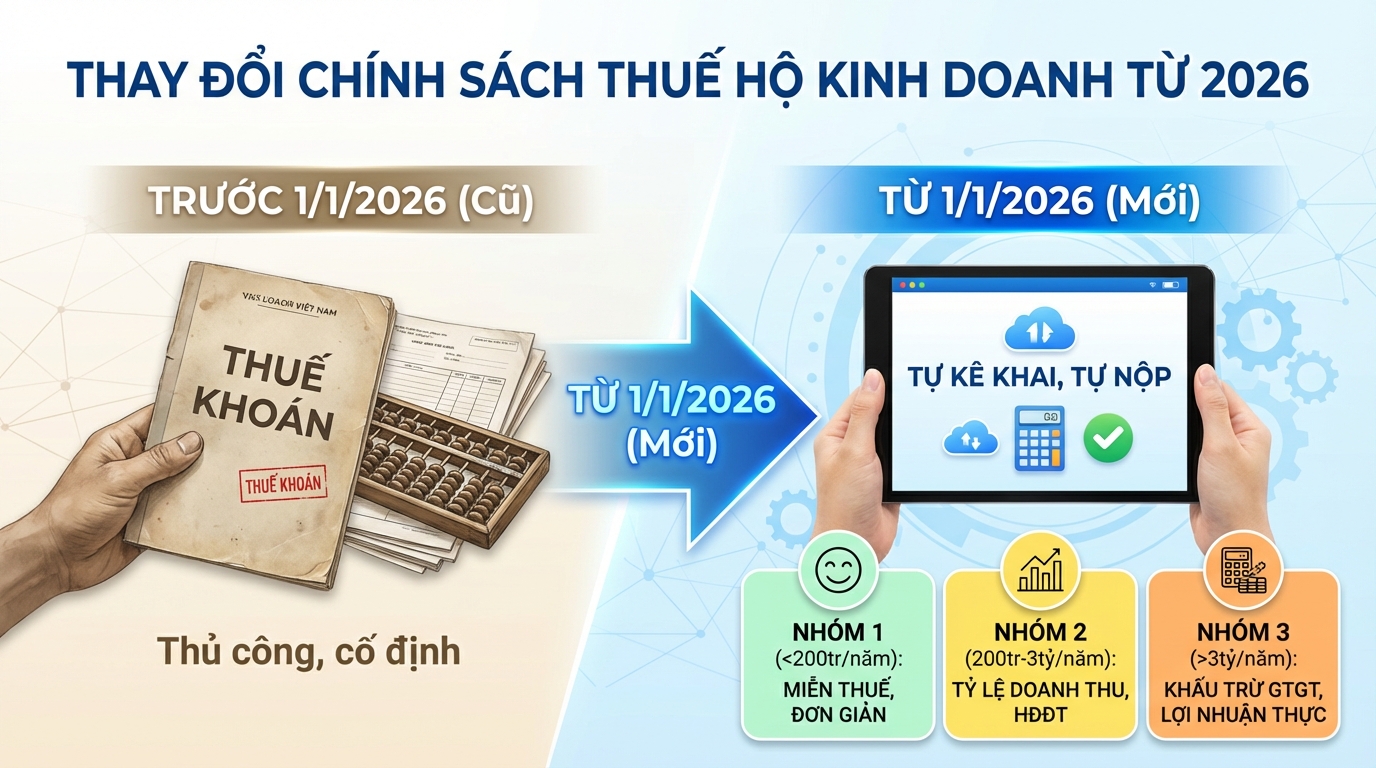
2025年の決定3389/QĐ-BTCによると、2026年1月1日から事業世帯に対する定額課税方式は完全に廃止され、自己申告・自己納付方式による管理へ移行します。事業世帯は主に3つのグループに分けられます。
グループ1: 年間売上高が2億ドン未満
- 付加価値税(GTGT)および個人所得税(TNCN)の納付が免除されます
- 複雑な会計帳簿を適用する必要はありません
- 年初と年央/年末の年2回申告します
グループ2: 年間売上高が2億ドン以上3億ドン未満
- 売上高に対して直接課税する方式を適用します
- 業種別の税率:
- 商品流通・供給は1%
- サービス、資材を含まない建設は5%
- 製造、運輸、商品関連サービス、資材を含む建設は3%
- その他の事業活動は2%
- 年4回(四半期ごと)に申告します
- 年間売上高が10億ドンを超える小売・対面サービス事業世帯は、税務当局と接続されたレジ端末から電子インボイスを発行する必要があります
グループ3: 年間売上高が3億ドン超
- 付加価値税の控除方式を適用します: 納付すべき付加価値税 = 売上税額 – 仕入税額
- 個人所得税: 総利益に対して17%(利益 = 売上高 – 合理的な費用)
- 年間売上高が500億ドンを超える場合は月次申告、500億ドン未満の場合は四半期申告
2025年の財務省による提案内容
2025年11月末、財務省は18491/BTC-CST号公文を発出し、注目すべき点を示しました。
免税対象売上高を年間5億ドンに引き上げる
- 基準を年間2億ドンから5億ドンへ引き上げる
- 約230万世帯(全254万事業世帯の90%)が免税対象となります
- 承認されれば2026年7月1日から適用されます
年間売上高が5億ドンを超える世帯には実所得ベースで課税
年間売上高が5億ドンから3億ドンの事業世帯・個人事業者について:
- 実際の所得(売上高 – 費用)に基づいて課税します
- 零細企業と同様に、15%の税率を適用します
- 費用を確定できない場合にのみ、売上高に対する割合で課税します
2025年草案における詳細な税率表
所得ベースの課税(売上高 – 費用):
| 年間売上高 | 税率 |
|---|---|
| 5億超 – 3億 | 15% |
| 3億超 – 50億 | 17% |
| 50億超 | 20% |
売上高に対する割合による課税(費用を確定できない場合):
| 業種 | 税率 |
|---|---|
| 商品流通・供給 | 0,5% |
| サービス、資材を含まない建設 | 2% |
| 資産賃貸、保険代理店、宝くじ、マルチ商法 | 5% |
| 製造、運輸、資材を含む建設 | 1,5% |
| デジタルコンテンツ製品/サービス | 5% |
| その他の業種 | 1% |
不動産賃貸に関する個別規定
常時ではない不動産賃貸を行う個人(宿泊業を除く)で、年間売上高が5億ドンを超える場合:
- 売上に対する割合で課税する方法のみを適用
- 費用の算定、所得の相殺、年次決算は不要
2025年提案がもたらすと見込まれるメリット
大半の事業世帯の経済的負担を軽減
事業世帯の90%が完全に非課税となるため、売上が少ない、または不安定な事業世帯でも、安心して事業を継続し、再投資し、より良い回復を図ることができます。
実際の所得に基づいて、より公平に課税
年間売上が5億ドンを超える事業世帯は、実際の利益に基づいて課税されます。利益が出て初めて課税され、利益が少なければ納税額も少なく、場合によっては納税不要です。これは特に、仕入れコストの大きい事業世帯に有利です。
安定した発展を促進
新しい政策は、小規模事業世帯の生活基盤を安定させ、競争力を高め、経済へのより積極的な貢献を可能にします。これは、個人経済部門を支援する重要な前進です。
透明性と申告を奨励
事業世帯は申告や売上の透明化により積極的になり、税務管理の効率化や、国の支援策・政策へのアクセスがしやすくなります。
2025年提案で特に恩恵を受ける対象
小規模事業世帯
雑貨店、小規模の飲食店、カフェ、サービス業の店舗、小規模なオンライン販売など、年間売上が5億ドン未満の事業世帯は完全に非課税となります。
個人で営む自由業の事業者
小規模な起業家、オンライン販売者、季節的な販売を行う人など、売上が不安定な事業者は、より高い非課税水準の恩恵を受け、安心して安定しやすくなります。
年間売上5億〜30億ドンの事業世帯
合理的な費用を把握できる場合、売上ではなく実際の所得に基づいて課税されるため、仕入れ、賃借料、人件費などのコストが大きい事業世帯に有利です。
サービス業、小規模卸売業
仕入れや運営コストが売上の大部分を占める業種は、利益ベースで課税されることで恩恵を受け、税負担がより公平になります。
GTG CRMで変化に備える
定額課税から自己申告方式へ移行するにあたり、事業世帯は売上と費用を正確に把握できるよう、明確な販売管理・会計システムを準備する必要があります。
GTG CRMは、ショップオーナーや事業世帯のためのマルチチャネル販売管理ソリューションです。
- 複数のECプラットフォーム(Shopee、Lazada、TikTok Shop、Facebook...)からの注文を自動で同期
- 売上、費用、利益をリアルタイムで管理
- 税務申告に役立つ、日次・月次・四半期・年次の詳細な売上レポートを出力
- 在庫管理、商品の入出庫を透明化
- 電子請求書と連携し、年間売上10億ドン超の事業世帯に求められる請求書発行要件に対応
GTG CRMを使えば、売上と費用の把握が簡単になり、現行規定に基づいて納付すべき税額を算定するためのデータを容易に準備できます。売上申告や確定申告に備えて、売上、費用、請求書を漏れなく管理しましょう。
今読んだ内容を実際の成果に変えましょう — GTG CRMで今すぐ無料で実践。
今すぐ実践する

