
تم التحديث في 28/10/2026. تروي هذه المقالة المعلومات والاقتراحات بشأن ضرائب الأسر التجارية المقدمة في عام 2025. هذا هو المحتوى في ذلك الوقت، وليس ملخصًا للقواعس المعمول بها حاليًا: مستويات الإيرادات 200 مليون دونج و 500 مليون دونج، وتاريخ 1/7/2026، وطريقة تقسيم المجموعات والجداول الضريبية أدناه كلها تنتمي إلى محتوى عام 2025. التطورات لاحقًا: قانون ضريبة الدخل الشخصي 109/2025/QH15، الذي تم إقراره في 10/12/2025، الذي يحدد مستوى الإيرادات السنوية التي لا يتعين دفع ضريبة الدخل الشخصي عليها بمبلغ 500 مليون دونج (المادة 7 البند 1)؛ القانون 09/2026/QH16، الذي تم إقراره في 24/04/2026، يعدل هذا البند ويكلف الحكومة بتحديد مستوى الإيرادات (المادة 1)؛ حددت الحكومة هذا المستوى بمليار دونج (المرسوم 68/2026/NĐ-CP، الذي تم تعديله بالمرسوم 141/2026/NĐ-CP). القواعد الحالية بشأن مستوى الإيرادات ومعدل الضريبة وفترة الإقرار الضريبي والفواتير الإلكترونية:
- اعتباراً من 01/01/2026، الأسر التجارية والأفراد العاملون بالتجارة الذين تبلغ إيراداتهم السنوية من 01 مليار دونج فما دون لا يخضعون لضريبة القيمة المضافة ولا يتعين عليهم دفع ضريبة الدخل الشخصي؛ وفيما يزيد عن 01 مليار دونج يخضعون لضريبة القيمة المضافة ويدفعون ضريبة الدخل الشخصي (المرسوم 68/2026/NĐ-CP، المادة 3 والمادة 4، المعدل بالمرسوم 141/2026/NĐ-CP).
- ضريبة الدخل الشخصي: الأسر التجارية والأفراد العاملون بالتجارة الذين تبلغ إيراداتهم السنوية من 01 مليار دونج إلى 03 مليار دونج يمكنهم اختيار دفع الضريبة بناءً على الدخل الخاضع للضريبة (الإيرادات مطروحاً منها المصروفات) مضروباً (x) في معدل ضريبي بنسبة 15٪، أو بناءً على جزء الإيرادات الزائد عن 01 مليار دونج مضروباً (x) في معدل ضريبي حسب القطاع أو المهنة من 0.5٪ إلى 5٪؛ الإيرادات السنوية الزائدة عن 03 مليار دونج تُحسب بناءً على الدخل الخاضع للضريبة (قانون ضريبة الدخل الشخصي 109/2025/QH15، المادة 7 البند 2 والبند 3؛ القانون 09/2026/QH16، المادة 1، يطلب من الحكومة تحديد مستوى الإيرادات هذا، وهذا المستوى هو 01 مليار دونج وفقاً للمرسوم 68/2026/NĐ-CP، المادة 4 البند 1 والبند 5، المعدل بالمرسوم 141/2026/NĐ-CP). ينطبق هذا الحكم اعتباراً من فترة حساب الضريبة لسنة 2026 (قانون ضريبة الدخل الشخصي 109/2025/QH15، المادة 29 البند 2). في حالة اختيار الحساب بناءً على الدخل الخاضع للضريبة، يجب الحفاظ على تلك الطريقة بشكل ثابت لمدة سنتين متتاليتين من السنة الأولى للتطبيق (المرسوم 68/2026/NĐ-CP، المادة 4 البند 5 النقطة د، المعدل بالمرسوم 141/2026/NĐ-CP). بخصوص الإيجار العقاري: يرجى استشارة محاسبك.
- ضريبة القيمة المضافة: الأسر التجارية والأفراد العاملون بالتجارة الذين تبلغ إيراداتهم السنوية أكثر من 01 مليار دونج يدفعون ضريبة القيمة المضافة بطريقة الحساب المباشر، وهي نسبة مئوية مضروبة (x) في الإيرادات؛ يتم تطبيق النسبة المئوية والإيرادات الخاضعة للضريبة وفقاً لقانون ضريبة القيمة المضافة 48/2024/QH15 والوثائق الإرشادية التنفيذية (المرسوم 68/2026/NĐ-CP، المادة 3 البند 2، المعدل بالمرسوم 141/2026/NĐ-CP). يرجى استشارة محاسبك بشأن النسبة المئوية المطبقة على قطاعك أو مهنتك.
- اعتباراً من 05/03/2026 (المرسوم 68/2026/NĐ-CP، المادة 19)، الأسر التجارية والأفراد العاملون بالتجارة الذين تبلغ إيراداتهم السنوية من 01 مليار دونج فما دون لا يقدمون إقرار ضريبي حسب الفترة بل يخطرون بالإيرادات الفعلية المتحققة خلال السنة لسلطات الضرائب، في موعد أقصاه 31/01 من السنة التالية (المرسوم 68/2026/NĐ-CP، المادة 8 البند 1 النقطة أ، المعدل بالمرسوم 141/2026/NĐ-CP)؛ الأسر التجارية والأفراد العاملون بالتجارة الذين تبلغ إيراداتهم السنوية من 01 مليار دونج إلى 50 مليار دونج يقدمون إقرار ضريبي كل ثلاثة أشهر، والإيرادات السنوية الزائدة عن 50 مليار دونج يقدمون إقرار ضريبي شهري (المرسوم 68/2026/NĐ-CP، المادة 10 البند 1، المعدل بالمرسوم 141/2026/NĐ-CP).
- الأسر التجارية والأفراد العاملون بالتجارة الذين تبلغ إيراداتهم السنوية أكثر من 01 مليار دونج، أو يبيعون أصولاً يجب تسجيل حقوق الملكية أو حقوق الاستخدام عليها، يجب أن يستخدموا فواتير إلكترونية مرقمة من سلطات الضرائب أو فواتير إلكترونية مُنشأة من أجهزة مسجل النقدية المتصلة بنظام نقل البيانات مع سلطات الضرائب (المرسوم 254/2026/NĐ-CP، المادة 6 البند 1 النقطة د، الساري من 01/07/2026؛ المرسوم 68/2026/NĐ-CP، المادة 8 البند 5، المعدل بالمرسوم 141/2026/NĐ-CP). هناك بعض الحالات التي لا تتطلب استخدام فواتير إلكترونية، على سبيل المثال الدخل من إيجار العقارات، أو العمل كوكيل في اليانصيب والتأمين وبيع السلع بنظام متعدد المستويات حيث قامت المؤسسة بخصم الضريبة (المرسوم 254/2026/NĐ-CP، المادة 7). الأسر التجارية والأفراد العاملون بالتجارة الذين تبلغ إيراداتهم السنوية من 01 مليار دونج فما دون، إذا استوفوا الشروط وكانت لديهم الحاجة، يمكنهم التسجيل لاستخدام الفواتير الإلكترونية (المرسوم 68/2026/NĐ-CP، المادة 8 البند 5 النقطة ب، المعدل بالمرسوم 141/2026/NĐ-CP). بخصوص أنشطة بيع السلع وتقديم الخدمات مباشرة للمستهلك (البيع بالتجزئة، باستثناء السيارات والدراجات النارية والدراجات البخارية والمركبات الأخرى ذات المحركات؛ المطاعم والوجبات السريعة؛ المطاعم؛ الفنادق والأنشطة الأخرى المنصوص عليها في الوثيقة)، المرسوم 254/2026/NĐ-CP، المادة 6 البند 1 النقطة ج ينص على استخدام فواتير إلكترونية من أجهزة مسجل النقدية. يرجى استشارة محاسبك لمعرفة ما إذا كانت حالتك تتطلب استخدام الفواتير الإلكترونية.
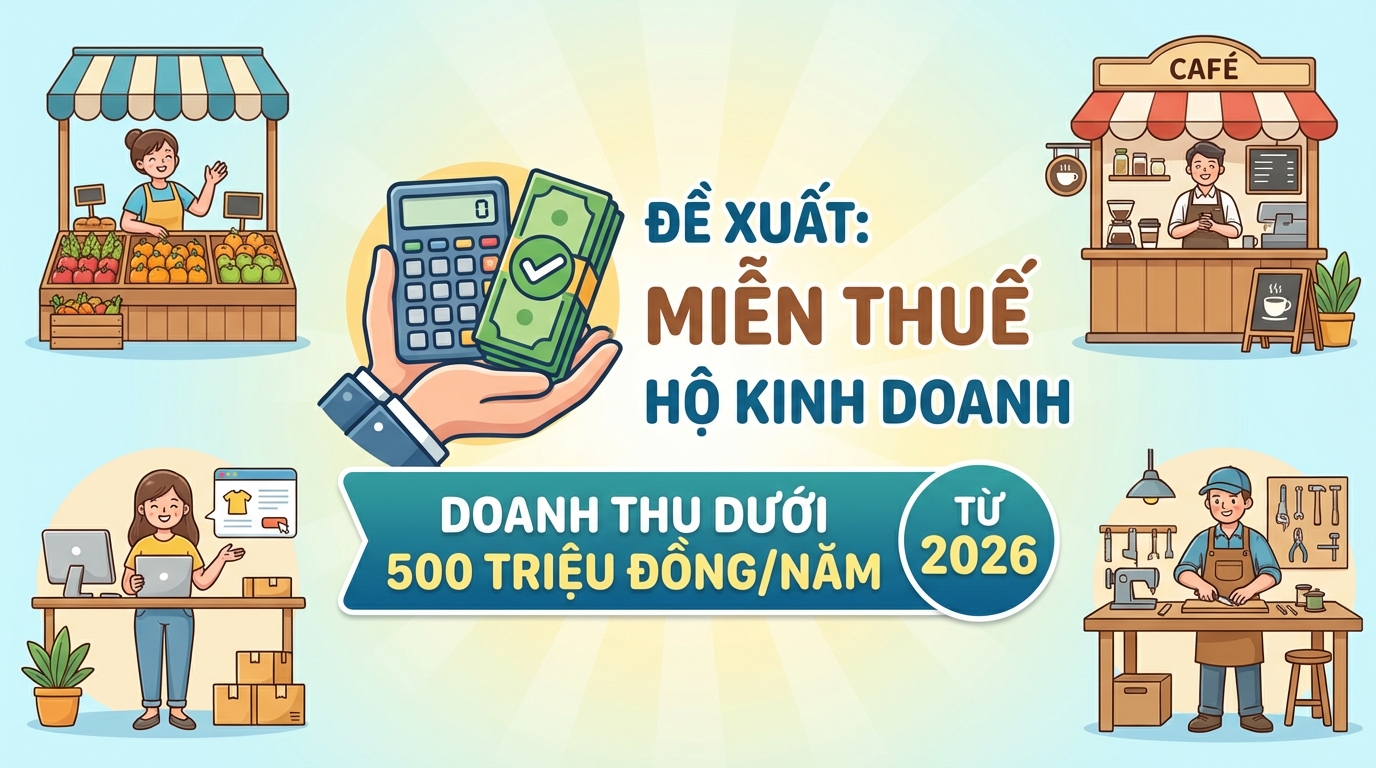
في سنة 2025، اقترحت وزارة المالية إعفاء الأسر التجارية التي يبلغ دخلها السنوي أقل من 500 مليون دونج من الضريبة، من المتوقع أن يبدأ تطبيقها من 1/7/2026. هذه معلومات يهتم بها عدد كبير من الأسر التجارية، وتعد بتخفيض كبير في العبء الضريبي وتوفير ظروف لتعزيز تطور أنشطة العمل الصغيرة والمتناهية في الصغر بشكل أكثر استقراراً.
يُعتبر الاقتراح برفع الحد الأدنى للإعفاء الضريبي من 200 مليون إلى 500 مليون دونج/سنة خطوة مهمة في دعم قطاع الاقتصاد الفردي. وفقًا للتقديرات لسنة 2025، سيكون حوالي 90% من الأسر التجارية معفاة من دفع الضرائب، مما يساعد الأسر على الاطمئنان للحفاظ على أنشطتها وإعادة الاستثمار في سياق سوق متقلب.
معلومات سنة 2025 بشأن الضرائب على الأسر التجارية (وليس اللوائح الحالية)
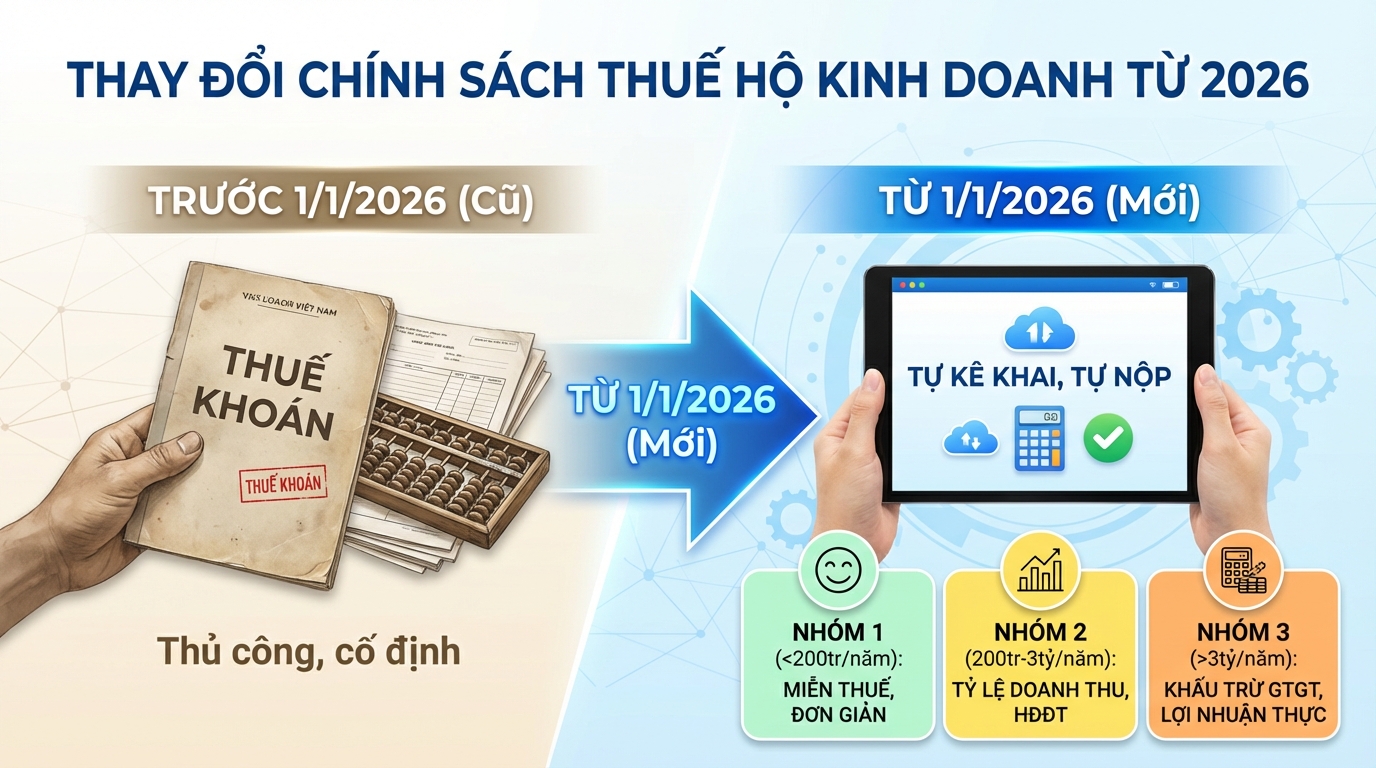
وفقًا للقرار 3389/QĐ-BTC لسنة 2025، اعتبارًا من 1/1/2026، سيتم إنهاء طريقة فرض الضريبة بالقطعة على الأسر التجارية بالكامل والتحول إلى الإدارة وفقًا لطريقة الإقرار الذاتي والدفع الذاتي للضريبة. ستُقسم الأسر التجارية إلى 3 مجموعات رئيسية:
المجموعة 1: الإيرادات أقل من 200 مليون دونج/سنة
- معفاة من دفع ضريبة القيمة المضافة وضريبة الدخل الشخصي
- عدم الحاجة لتطبيق دفاتر محاسبة معقدة
- الإقرار مرتين/سنة في بداية السنة والنصف/نهاية السنة
المجموعة 2: الإيرادات من 200 مليون إلى أقل من 3 مليارات دونج/سنة
- تطبيق طريقة حساب الضريبة مباشرة على الإيرادات
- معدل الضريبة حسب القطاع:
- 1% للتوزيع وتوريد السلع
- 5% للخدمات والبناء بدون مقاولة المواد
- 3% للإنتاج والنقل والخدمات المرتبطة بالسلع والبناء مع مقاولة المواد
- 2% للأنشطة التجارية الأخرى
- الإقرار الضريبي 4 مرات/سنة (كل ربع سنة)
- الأسر التي يزيد دخلها عن 1 مليار دونج/سنة في قطاع البيع بالتجزئة والخدمات المباشرة يجب أن تصدر فواتير إلكترونية من أجهزة الكاشير المتصلة بسلطة الضرائب
المجموعة 3: الإيرادات فوق 3 مليارات دونج/سنة
- تطبيق طريقة الخصم الضريبي لضريبة القيمة المضافة: ضريبة القيمة المضافة الواجبة الدفع = ضريبة القيمة المضافة على الإنتاج – ضريبة القيمة المضافة على المدخلات
- ضريبة الدخل الشخصي: 17% على إجمالي الربح (الربح = الإيرادات – المصاريف المعقولة)
- الإقرار شهريًا إذا كانت الإيرادات فوق 50 مليار دونج/سنة، أو كل ربع سنة إذا كانت أقل من 50 مليار دونج/سنة
محتوى اقتراح وزارة المالية لسنة 2025
في نهاية شهر نوفمبر/2025، أصدرت وزارة المالية كتابًا دورويًا 18491/BTC-CST مع نقاط جديرة بالملاحظة:
رفع مستوى الإيرادات المعفاة من الضريبة إلى 500 مليون دونج/سنة
- التعديل من 200 مليون إلى 500 مليون دونج/سنة
- حوالي 2.3 مليون أسرة (90% من إجمالي 2.54 مليون أسرة تجارية) ستكون معفاة من الضريبة
- التطبيق من 1/7/2026 إذا تم الموافقة عليها
حساب الضريبة بناءً على الدخل الفعلي للأسر التي يزيد دخلها عن 500 مليون
الأسر والأفراد المشتغلون بالتجارة التي تتراوح إيراداتهم من 500 مليون إلى 3 مليارات دونج/سنة:
- حساب الضريبة بناءً على الدخل الفعلي (الإيرادات – المصاريف)
- تطبيق معدل ضريبة 15%، مثل المشاريع الصغيرة جدًا
- إذا لم يتمكن من تحديد المصاريف، سيتم تطبيق الضريبة وفقًا لنسبة الإيرادات فقط
جدول الضرائب المفصل وفقًا للمسودة سنة 2025
الضريبة بناءً على الدخل (الإيرادات – المصاريف):
| الإيرادات السنوية | معدل الضريبة |
|---|---|
| من 500 مليون – 3 مليارات | 15% |
| من 3 – 50 مليار | 17% |
| فوق 50 مليار | 20% |
الضريبة بناءً على نسبة % من الإيرادات (عندما لا يتمكن من تحديد المصاريف):
| القطاع | نسبة الضريبة |
|---|---|
| التوزيع وتوريد السلع | 0.5% |
| الخدمات والبناء بدون مقاولة المواد | 2% |
| تأجير الممتلكات والوكالات التأمينية واليانصيب والتسويق متعدد المستويات | 5% |
| الإنتاج والنقل والبناء مع مقاولة المواد | 1.5% |
| المنتجات/الخدمات الرقمية | 5% |
| القطاعات الأخرى | 1% |
تنظيمات خاصة بتأجير العقارات
الأفراد الذين يؤجرون العقارات بشكل غير منتظم (باستثناء نشاط الإيواء السياحي) بإيرادات تزيد عن 500 مليون دونج/سنة:
- تطبيق طريقة حساب الضريبة فقط بناءً على نسبة من الإيرادات
- عدم الحاجة إلى تحديد التكاليف، عدم الحاجة إلى تعويض الدخل، عدم الحاجة إلى تسوية نهاية السنة
الفوائد التي يُتوقع أن تحققها مقترحات عام 2025
تخفيف الأعباء المالية على معظم الأسر العاملة بالتجارة
مع إعفاء 90% من الأسر العاملة بالتجارة من الضريبة بالكامل، يمكن للأسر ذات الإيرادات الصغيرة أو غير المستقرة أن تطمئن على استمرار عملياتها وإعادة استثمار أموالها والتعافي بشكل أفضل.
حساب ضريبة أكثر عدالة بناءً على الدخل الفعلي
الأسر التي يبلغ دخلها أكثر من 500 مليون يتم حساب ضريبتها على أساس الربح الفعلي: من لديه ربح فقط يدفع الضريبة، وإذا كان الربح منخفضاً يدفع أقل أو لا يدفع شيئاً. هذا مفيد بشكل خاص للأسر التي لديها تكاليف مدخلات كبيرة.
تعزيز التطور المستقر
تساعد السياسة الجديدة الأسر العاملة بالتجارة الصغيرة على تحقيق الاستقرار المالي، وتحسين قدرتها التنافسية والمساهمة بشكل إيجابي أكثر في الاقتصاد. هذه خطوة مهمة لدعم القطاع الاقتصادي الفردي.
تشجيع الشفافية والإعلان
تكون الأسر العاملة بالتجارة أكثر حماساً للإعلان والشفافية في إيراداتها، مما يساعد على إدارة فعالة للضرائب ويسهل الوصول إلى دعم وسياسات الدولة.
الفئات التي ستستفيد الأكثر وفقاً لمقترحات عام 2025
الأسر العاملة بالتجارة الصغيرة
المتاجر العامة الصغيرة، والمطاعم والمقاهي الصغيرة، ومحلات الخدمات، والمتاجر الإلكترونية الصغيرة التي يبلغ دخلها أقل من 500 مليون دونج/سنة تحصل على إعفاء ضريبي كامل.
العاملون الحرون بالتجارة
رواد الأعمال الصغار، والعاملون بالتجارة الإلكترونية، وبائعو السلع الموسمية الذين لديهم دخل غير مستقر يستفيدون من حد أعفاء ضريبي أعلى، مما يساعدهم على تحقيق استقرار أكبر.
الأسر التي يبلغ دخلها من 500 مليون إلى 3 مليارات دونج/سنة
إذا كانوا يتابعون التكاليف بشكل معقول، يتم حساب ضريبتهم على أساس الدخل الفعلي بدلاً من الإيرادات، وهذا يفيد الأسر التي لديها تكاليف مدخلات كبيرة (استيراد البضائع، استئجار المحلات، الأجور...).
قطاع الخدمات والتجارة بالجملة الصغيرة
الصناعات التي تشكل فيها تكاليف المدخلات والتشغيل جزءاً كبيراً من الإيرادات ستستفيد عند حساب الضريبة على أساس الربح، مما يعني التزاماً ضريبياً أكثر عدالة.
الاستعداد للتغيير مع GTG CRM
مع التحول من نظام الضريبة المقطوعة إلى الإقرار الذاتي، تحتاج الأسر العاملة بالتجارة إلى إعداد نظام إدارة مبيعات وحسابات واضح لتتبع الإيرادات والتكاليف بدقة.
GTG CRM هو حل إدارة مبيعات متعدد القنوات يساعد أصحاب المتاجر والأسر العاملة بالتجارة على:
- مزامنة الطلبات تلقائياً من منصات التجارة الإلكترونية المتعددة (Shopee, Lazada, TikTok Shop, Facebook...)
- إدارة الإيرادات والتكاليف والأرباح في الوقت الفعلي
- إنشاء تقارير إيرادات مفصلة حسب اليوم والشهر والربع والسنة لأغراض الإقرار الضريبي
- إدارة المخزون وحركة البضائع بشفافية
- دمج الفواتير الإلكترونية، مما يساعد على تلبية متطلبات إصدار الفواتير للأسر التي يبلغ دخلها أكثر من 1 مليار دونج/سنة
مع GTG CRM، يصبح تتبع الإيرادات والتكاليف بسيطاً، مما يساعدك على الاستعداد بسهولة للبيانات لتحديد مبلغ الضريبة المستحقة وفقاً للأنظمة الحالية. يرجى تتبع الإيرادات والتكاليف والفواتير بشكل كامل للاستعداد للبيانات عند الإقرار بالإيرادات أو الإقرار الضريبي.
حوّل ما قرأته للتو إلى نتائج حقيقية — طبّقه الآن مع GTG CRM، مجاناً.
طبّق الآن

