En la actividad empresarial diaria, muchos negocios se encuentran en una situación en la que han pagado el impuesto sobre la renta personal (IRPF) pero luego descubren que la cantidad de impuestos pagados es superior a la debida. En este caso, ¿tiene el negocio el derecho a recuperar el impuesto pagado en exceso? Esta es una pregunta común entre muchos propietarios de tiendas y pequeños negocios en la actualidad.
El siguiente artículo aclarará las regulaciones legales sobre la devolución del IRPF, ayudándole a comprender sus derechos, seguir el proceso correcto y evitar riesgos innecesarios.
Devolución del impuesto sobre la renta personal: un concepto que debe conocer
La devolución del impuesto sobre la renta personal es el proceso por el cual la autoridad fiscal devuelve al contribuyente la cantidad de IRPF pagada en exceso de su obligación real, siempre que el contribuyente cumpla con las condiciones establecidas por la ley. Según la Ley del Impuesto sobre la Renta Personal, la cantidad a devolver se determinará en función de la diferencia entre el impuesto provisional pagado y el impuesto final real a pagar después de la liquidación.
Este es un derecho legal que el empresario tiene derecho a disfrutar, y suele ocurrir cuando la cantidad de impuestos pagados es mayor que la cantidad de impuestos que realmente se deben pagar, o cuando los ingresos reales no alcanzan el umbral imponible según lo prescrito.
Regulaciones sobre la tasa impositiva personal aplicable a los negocios
Según el Artículo 10 de la Resolución 198/2025/QH15, a partir del 1 de enero de 2026, los impuestos estimados y las tasas de matrícula para negocios y personas físicas se eliminarán. A partir de este momento, los negocios solo deberán pagar dos tipos principales de impuestos: impuesto sobre la renta personal (IRPF) e impuesto sobre el valor añadido (IVA), y pasarán del método de impuesto estimado a la autodeclaración y autoliquidación.
Nuevos puntos importantes sobre los impuestos para negocios en 2026
Ajuste del umbral de exención fiscal: El umbral de ingresos no imponibles para negocios y personas físicas se eleva de 200 millones de VND/año a 500 millones de VND/año. Esta cantidad se deducirá antes de calcular el impuesto según el porcentaje de los ingresos.
Umbral de no sujeción al IVA: De manera similar, el umbral de ingresos no sujetos al IVA también se eleva a 500 millones de VND/año.
Método de cálculo del IRPF: Las personas físicas y los negocios calcularán el impuesto en función de los beneficios (beneficios = ingresos – gastos)
Para ingresos de más de 500 millones de VND a 3 mil millones de VND: - Si los gastos se pueden determinar: El IRPF será del 15% sobre la ganancia, equivalente a la tasa impositiva de las pequeñas empresas. - Si los gastos no se pueden determinar: Continúe pagando impuestos según una tasa sobre los ingresos de 0,5% - 2% dependiendo de la industria.
Los negocios tienen derecho a elegir el método de cálculo del impuesto por porcentaje de ingresos o por ingresos.
Otras tasas impositivas: - Ingresos de 3 a 50 mil millones de VND: 17% - Ingresos superiores a 50 mil millones de VND: 20%
Sobre el IVA en 2026: Los negocios y personas físicas con ingresos anuales superiores a 500 millones de VND pagarán el IVA mediante el método de cálculo directo sobre los ingresos con un porcentaje según lo estipulado en la Ley del Impuesto sobre el Valor Añadido de 2024.
¿En qué casos un negocio tiene derecho a la devolución del IRPF?
No todos los negocios tienen derecho a la devolución del IRPF. Este derecho solo se aplica cuando el negocio ha pagado una cantidad de impuestos superior a la debida.
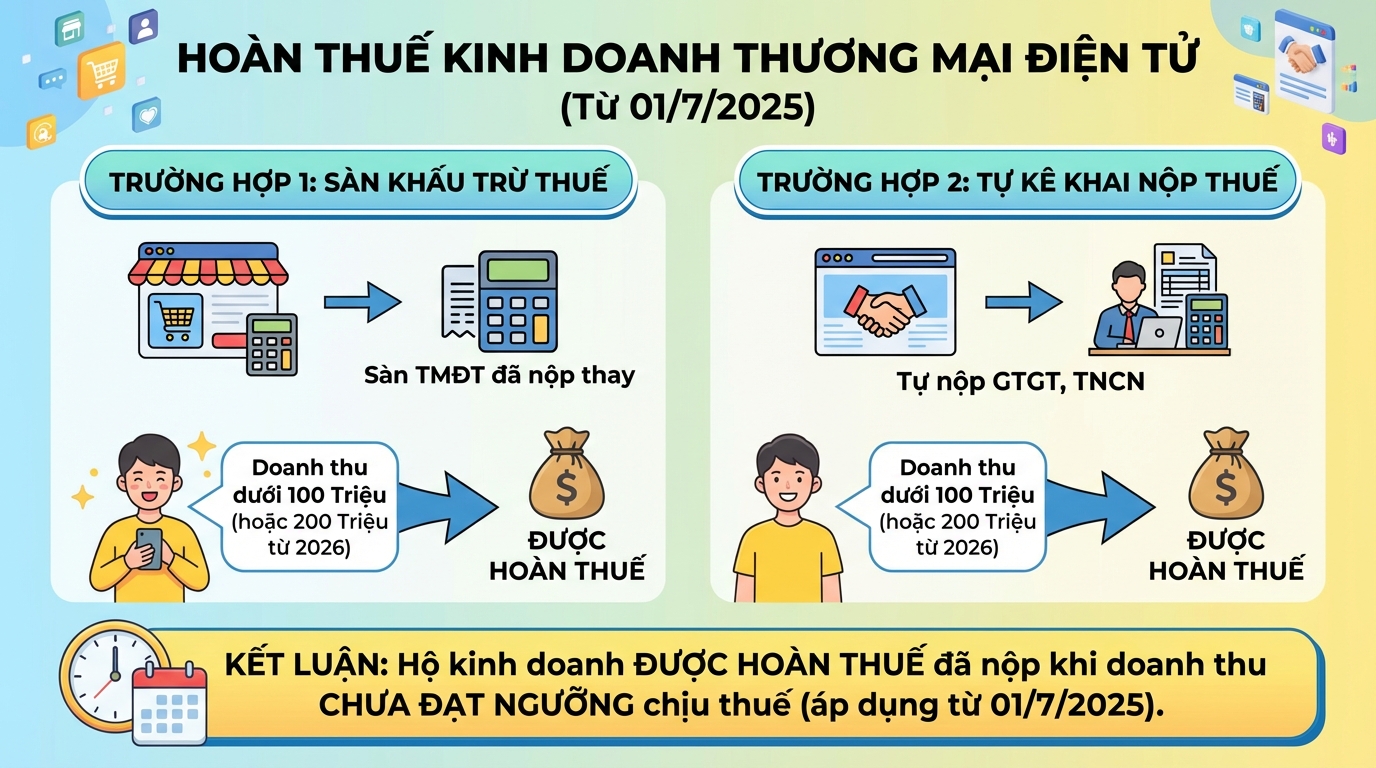
Según las regulaciones vigentes a partir del 1 de julio de 2025, los negocios tienen derecho a la devolución del impuesto en los dos casos específicos siguientes:
Primer caso: Negocios en plataformas de comercio electrónico con retención de impuestos
Si vende productos en plataformas de comercio electrónico con funcionalidad de pago y la plataforma le ha retenido, declarado y pagado impuestos en su lugar, pero:
- Los ingresos totales del año no superan los 100 millones de VND
- O no superan los 200 millones de VND (aplicable a partir de 2026)
En este caso, puede realizar el procedimiento para recuperar el impuesto pagado en exceso después de que la plataforma de comercio electrónico haya cumplido con sus obligaciones de declaración y pago de impuestos en su lugar.
Segundo caso: Negocios en plataformas sin funcionalidad de pago
Si opera en una plataforma de comercio electrónico sin funcionalidad de pago, declara y paga usted mismo el IVA y el IRPF por las transacciones del año, pero:
- Los ingresos totales del año no superan los 100 millones de VND
- O no superan los 200 millones de VND (aplicable a partir de 2026)
También puede realizar el procedimiento de devolución de impuestos por la parte del impuesto pagado en exceso.
Conclusión: A partir del 1 de julio de 2025, los negocios solo podrán obtener la devolución del impuesto si los ingresos no han alcanzado el umbral imponible pero ya han pagado impuestos durante el año.
Documentación y procedimiento para la devolución del IRPF para negocios de comercio electrónico
El procedimiento de devolución de impuestos para negocios en plataformas de comercio electrónico se regula detalladamente en el Artículo 10 del Decreto 117/2025/ND-CP, con efecto a partir del 1 de julio de 2025:
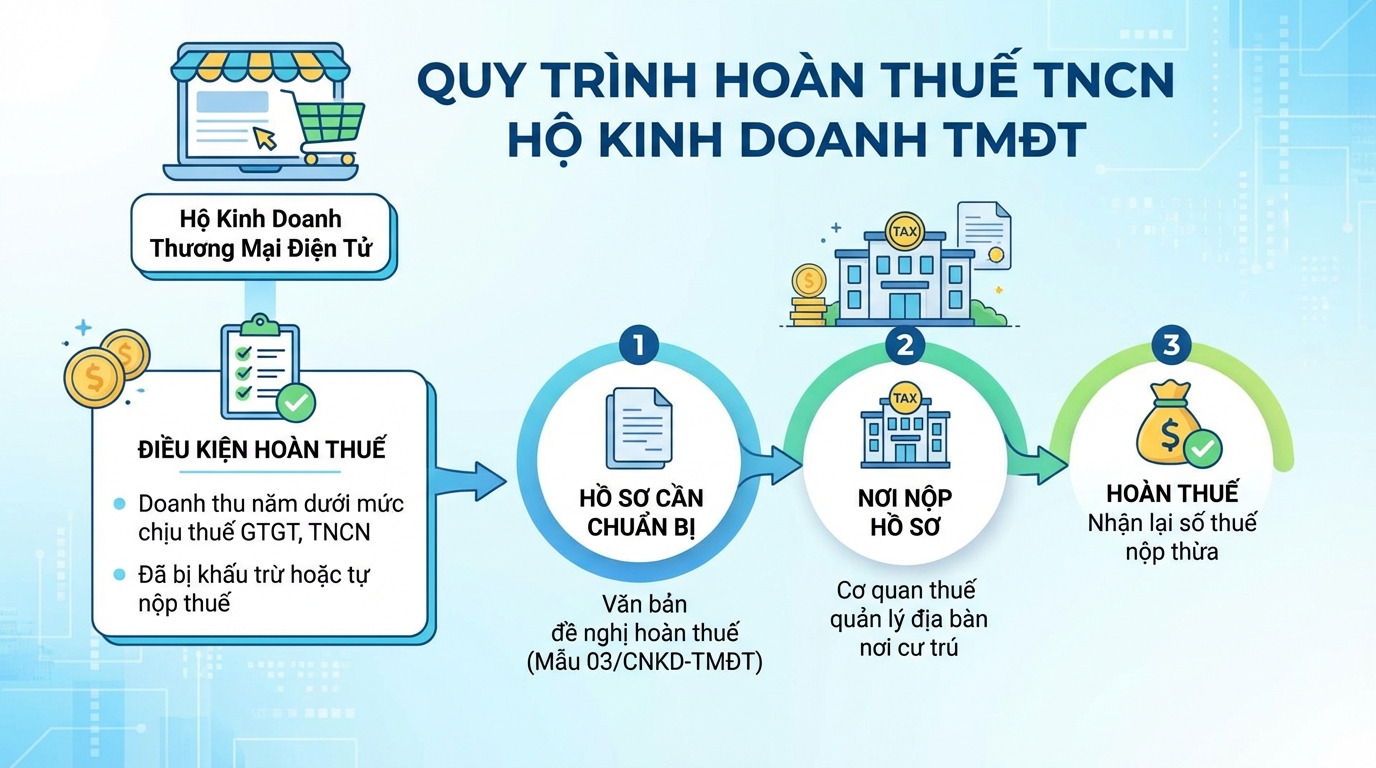
Condiciones para la devolución de impuestos
Los negocios y personas físicas a los que se les ha retenido impuestos (por la plataforma de comercio electrónico) o que han pagado impuestos por sí mismos (negocios y personas físicas en plataformas de comercio electrónico sin funcionalidad de pago), pero cuyos ingresos anuales de todas las actividades comerciales están sujetos a exención de IVA e IRPF, pueden realizar el procedimiento de devolución de impuestos de acuerdo con las regulaciones de gestión tributaria para la cantidad de impuestos pagados en exceso.
Documentación requerida
Solicitud de devolución de impuestos del negocio o persona física con actividades comerciales en plataformas de comercio electrónico (según el Modelo 03/CNKD-TMĐT) emitida adjunta al Decreto 117/2025/ND-CP.
Lugar de presentación de la documentación
La autoridad fiscal local donde reside el negocio o persona física (residencia actual/temporal/permanente).
Puntos a tener en cuenta al realizar el procedimiento de devolución del IRPF
Para evitar el rechazo de la solicitud o el retraso en el procesamiento, los negocios deben tener en cuenta los siguientes puntos:
Verificar cuidadosamente la cantidad de impuestos pagados: Comparar cuidadosamente el IRPF retenido o pagado por sí mismo durante el año con los datos en el sistema de la autoridad fiscal para asegurar que no haya discrepancias.
Conservar todos los comprobantes de retención de impuestos: Los comprobantes de retención de impuestos y los recibos de pago de impuestos son la base importante para que la autoridad fiscal considere la devolución de impuestos, por lo que deben conservarse de forma completa y adecuada.
Declarar los ingresos reales con precisión: Los ingresos declarados deben reflejar con precisión las actividades comerciales reales. Declarar ingresos incorrectos o incompletos puede dar lugar a una revisión o rechazo de la solicitud de devolución de impuestos.
La información personal debe coincidir con la de la autoridad fiscal: La información como el número de identificación fiscal, el número de tarjeta de identidad ciudadana y el número de cuenta bancaria para recibir el reembolso de impuestos debe ser precisa y coherente con los datos registrados en la autoridad fiscal.
Preguntas frecuentes
¿En qué casos los negocios están exentos del IRPF?
Los negocios y personas físicas con ingresos de actividades de producción y negocios en un año natural de hasta 500 millones de VND están exentos del impuesto sobre la renta personal según las regulaciones legales actuales.
¿Cuánto tiempo se tarda en recibir el reembolso de impuestos?
- Para solicitudes de devolución de impuestos previa: Como máximo 06 días hábiles a partir de la fecha de presentación de la solicitud válida.
- Para solicitudes sujetas a inspección previa a la devolución de impuestos: Como máximo 40 días hábiles a partir de la fecha de presentación de la solicitud válida.
¿Cuál es el umbral de no sujeción al IRPF para los negocios?
A partir de 2026, el umbral de ingresos para la exención de IVA e IRPF se ajustará de 100 millones a 500 millones de VND/año. A pesar de estar exentos del pago de IVA e IRPF, los negocios y personas físicas con ingresos inferiores a 500 millones siguen teniendo la responsabilidad de declarar impuestos y presentar las declaraciones fiscales a tiempo según lo prescrito.
Conclusión
La devolución del IRPF es un derecho legal de los negocios que han pagado impuestos en exceso de su obligación real. Sin embargo, no todos los casos son elegibles para la devolución de impuestos, sino que deben cumplir con las condiciones estipuladas, especialmente en cuanto al umbral de ingresos. Comprender las regulaciones, preparar la documentación completa y declarar con precisión le ayudará a ejercer este derecho de manera rápida y efectiva.
Si está experimentando dificultades con la declaración de impuestos o la gestión de facturas electrónicas, pruebe GTG CRM: un software de gestión de ventas multicanal con funciones integradas de gestión de facturas y asistencia para declaraciones de impuestos más fáciles y precisas para negocios.
Convierte lo leído en resultados reales — aplícalo ahora con GTG CRM, gratis.
Aplicar ahora