Dans le contexte du commerce électronique en plein essor au Vietnam, la gestion fiscale des entreprises individuelles en ligne est de plus en plus strictement contrôlée. Le 9 mars, l'Administration fiscale a organisé une conférence de presse thématique pour annoncer les nouvelles réglementations du décret gouvernemental 68/2026/ND-CP et de la circulaire ministérielle 18/2026/TT-BTC du ministère des Finances. Ce sont des changements importants que toutes les entreprises individuelles sur les plateformes de commerce électronique doivent connaître pour se conformer à la loi.
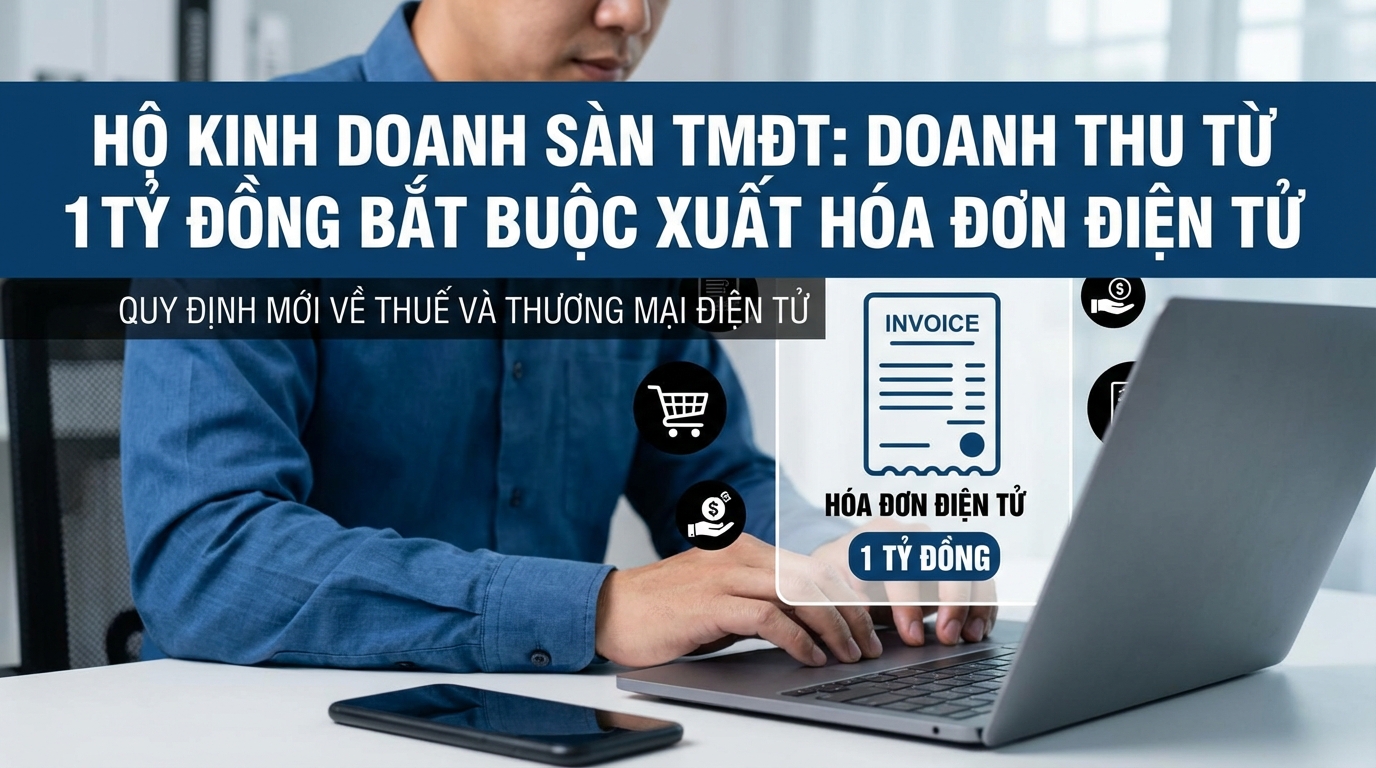
En particulier, l'une des dispositions les plus notables est l'obligation d'émettre des factures électroniques pour les entreprises individuelles dont le chiffre d'affaires annuel est égal ou supérieur à 1 milliard de VND. Cela marque un tournant important dans la transparence des activités commerciales en ligne et la garantie des droits des consommateurs.
Nouvelles réglementations sur les seuils de chiffre d'affaires et la déclaration fiscale
Le décret 68/2026/ND-CP a clairement divisé les niveaux de chiffre d'affaires et les obligations fiscales correspondantes. Pour les entreprises individuelles dont le chiffre d'affaires annuel est inférieur à 500 millions de VND, elles doivent déclarer leur chiffre d'affaires réel et leurs impôts selon le formulaire 01/TKN-CNKD, à soumettre à l'administration fiscale au plus tard le 31 janvier de l'année suivante.
Mme Pham Thi Minh Hien, directrice adjointe du Département de la politique fiscale internationale de l'Administration fiscale, a souligné une nouvelle disposition de ce décret : l'obligation pour les entreprises individuelles de déclarer leur numéro de compte bancaire ou leur numéro de portefeuille électronique à l'administration fiscale. Cela permet à l'administration fiscale de surveiller plus étroitement les flux de trésorerie.
Pour le groupe d'entreprises individuelles dont le chiffre d'affaires est supérieur à 500 millions de VND et inférieur ou égal à 3 milliards de VND par an, elles peuvent choisir d'appliquer la méthode de calcul de l'impôt sur le revenu des personnes physiques au taux du chiffre d'affaires, en effectuant les déclarations et le paiement des impôts trimestriellement. Quant aux entreprises dont le chiffre d'affaires est supérieur à 3 milliards de VND ou qui choisissent de calculer leurs impôts sur le revenu réel, elles devront effectuer des déclarations plus complexes, avec des paiements d'impôts provisoires mensuels ou trimestriels selon l'échelle du chiffre d'affaires.
Obligation d'émission de factures électroniques avec un seuil de 1 milliard de VND
Selon la nouvelle réglementation, les entreprises individuelles dont le chiffre d'affaires imposable à la TVA est égal ou supérieur à 1 milliard de VND par an doivent impérativement adopter la facturation électronique. Il s'agit d'une obligation légale à ne pas négliger, afin d'assurer la transparence des transactions commerciales et de protéger les droits des consommateurs.
Pour les entreprises individuelles ayant plusieurs sites, l'émission de factures utilisera le même numéro d'identification fiscale mais devra indiquer clairement l'adresse de chaque établissement commercial sur la facture. Cela permet d'éviter les confusions et d'assurer l'exactitude des déclarations fiscales.
Un cas particulier à noter concerne les entreprises qui viennent de démarrer leurs activités ou celles dont le chiffre d'affaires de l'année précédente était inférieur à 1 milliard de VND mais qui ont réalisé un chiffre d'affaires de 1 milliard de VND ou plus au cours de l'année. Ces entreprises doivent s'inscrire pour utiliser la facturation électronique dans les 30 jours suivant la fin de la période fiscale au cours de laquelle le chiffre d'affaires cumulé atteint ce seuil.
L'administration fiscale étudie également des mécanismes spécifiques pour l'application des factures aux entreprises individuelles des marchés traditionnels dont le chiffre d'affaires dépasse 1 milliard de VND. L'objectif est d'assurer la conformité à la réglementation sur les factures tout en s'adaptant aux caractéristiques transactionnelles de cette zone.
Mécanisme de délégation de l'émission de factures pour les plateformes de commerce électronique
L'une des questions qui intéressent de nombreuses entreprises individuelles en ligne est la délégation de l'émission de factures aux plateformes de commerce électronique. Conformément à la circulaire 32/2025/TT-BTC, les entreprises individuelles peuvent déléguer aux plateformes de commerce électronique la tâche d'émettre des factures pour les transactions de vente de biens et de services sur leurs plateformes.
En cas de délégation, la plateforme de commerce électronique a la responsabilité d'en informer l'administration fiscale. La facture électronique indiquera toutes les informations des deux parties, y compris le nom, l'adresse et le numéro d'identification fiscale du vendeur et de la plateforme de commerce électronique. En pratique, ce mécanisme a été mis en œuvre sur certaines grandes plateformes lorsque les vendeurs délèguent aux plateformes.
Le représentant de l'Administration fiscale a affirmé que conformément au décret 70 sur les factures et les documents, lors de la vente de biens ou de la fourniture de services, le vendeur doit émettre une facture conformément à la loi. Par conséquent, pour les particuliers et les entreprises individuelles vendant sur les plateformes de commerce électronique avec un chiffre d'affaires annuel de 1 milliard de VND ou plus, l'émission et la délivrance de factures sont une obligation légale inévitable.
Actuellement, l'administration fiscale coopère étroitement avec les plateformes de commerce électronique et les divisions fiscales du commerce électronique pour déployer largement le mécanisme de délégation de l'émission de factures. L'objectif est de faciliter au maximum le respect par les vendeurs des réglementations relatives aux factures et aux documents lorsqu'ils opèrent sur des plateformes de commerce électronique.
Orientation future
Les autorités réglementaires élaborent actuellement un projet de modification du décret sur les factures et les documents, qui comprendra des dispositions sur les factures globales et les cas où les factures ne sont pas nécessaires. Cela vise à résoudre les problèmes pratiques et à créer un cadre juridique plus adapté aux caractéristiques de chaque type d'entreprise.
Le renforcement de la gestion fiscale et l'obligation d'émettre des factures électroniques aideront non seulement l'État à gérer plus efficacement les revenus, mais créeront également un environnement commercial transparent et équitable pour toutes les entreprises individuelles. Les consommateurs seront également mieux protégés grâce à des factures et des documents complets pour chaque transaction d'achat.
Pour les entreprises individuelles sur les plateformes de commerce électronique, la compréhension et le respect des nouvelles réglementations ne sont pas seulement une obligation légale, mais aussi un moyen de renforcer la crédibilité et de développer durablement dans un environnement de plus en plus concurrentiel du commerce électronique.
Transformez ce que vous venez de lire en résultats concrets — appliquez dès maintenant avec GTG CRM, gratuitement.
Appliquer maintenant