في سياق التجارة الإلكترونية المتنامية بقوة في فيتنام، أصبح تنظيم الضرائب على الأسر التجارية عبر الإنترنت أكثر صرامة. في 9 مارس، عقدت مصلحة الضرائب مؤتمراً صحفياً متخصصاً للإعلان عن اللوائح الجديدة وفقاً للمرسوم الحكومي رقم 68/2026/NĐ-CP و المنشور الوزاري رقم 18/2026/TT-BTC. هذه تغييرات مهمة يجب أن تفهمها جميع الأسر التجارية على منصات التجارة الإلكترونية للامتثال للقانون.
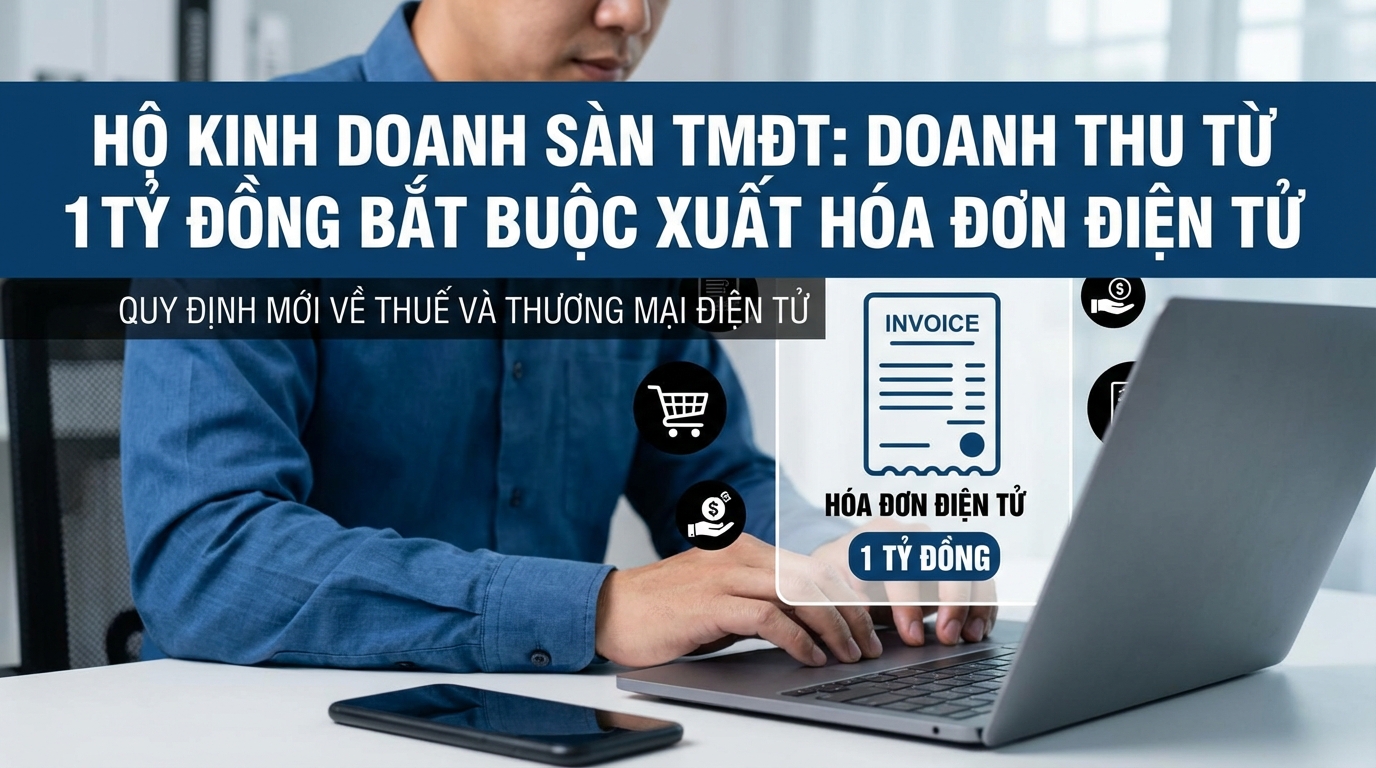
على وجه الخصوص، إحدى النقاط الأكثر بروزاً هي اللائحة الإلزامية لإصدار الفواتير الإلكترونية للأسر التجارية التي تزيد إيراداتها السنوية عن مليار دونغ. وهذا يمثل تحولاً هاماً نحو زيادة الشفافية في الأنشطة التجارية عبر الإنترنت وضمان حقوق المستهلك.
لوائح جديدة بشأن عتبة الإيرادات والإقرار الضريبي
قسم المرسوم 68/2026/NĐ-CP بوضوح مستويات الإيرادات والالتزامات الضريبية المقابلة. بالنسبة للأسر التجارية التي تقل إيراداتها السنوية عن 500 مليون دونغ، يجب عليها الإبلاغ عن الإيرادات الفعلية وتقديم الإقرارات الضريبية وفقاً للنموذج 01/TKN-CNKD، وإرسالها إلى مصلحة الضرائب في موعد أقصاه 31 يناير من العام التالي.
وشددت السيدة فام ثي مينه هيين، نائبة رئيس قسم سياسات الضرائب الدولية في مصلحة الضرائب، على نقطة جديدة في هذا المرسوم وهي إلزام الأسر التجارية بالإبلاغ عن أرقام حساباتها المصرفية أو محافظها الإلكترونية إلى مصلحة الضرائب. وهذا يساعد هيئة الضرائب على مراقبة تدفق الأموال عن كثب.
بالنسبة لمجموعة الأسر التجارية التي تتراوح إيراداتها السنوية بين أكثر من 500 مليون دونغ و 3 مليارات دونغ، يمكنهم اختيار تطبيق طريقة حساب ضريبة الدخل الشخصي كنسبة من الإيرادات، وتقديم الإقرارات الضريبية ودفعها بشكل ربع سنوي. أما الأسر التي تزيد إيراداتها عن 3 مليارات دونغ أو تختار حساب الضريبة بناءً على الدخل الفعلي، فسيتعين عليها تقديم إقرارات أكثر تعقيداً، مع دفعات ضريبية مؤقتة شهرية أو ربع سنوية حسب حجم الإيرادات.
واجب إصدار الفواتير الإلكترونية عند عتبة 1 مليار دونغ
وفقاً للوائح الجديدة، يجب على الأسر التجارية التي تبلغ إيراداتها الخاضعة لضريبة القيمة المضافة مليار دونغ أو أكثر سنوياً تطبيق الفواتير الإلكترونية. هذا واجب قانوني لا يمكن تجاهله، لضمان الشفافية في المعاملات التجارية وحماية حقوق المستهلك.
بالنسبة للأسر التجارية ذات المواقع المتعددة، سيتم استخدام نفس الرقم الضريبي لإصدار الفواتير، ولكن يجب تحديد عنوان كل فرع تجاري بوضوح على الفاتورة. وهذا يساعد على تجنب الالتباس وضمان الدقة في الإقرار الضريبي.
حالة خاصة تستدعي الانتباه هي الأسر التجارية التي بدأت العمل حديثاً أو الأسر التي كانت إيراداتها في العام السابق أقل من مليار دونغ، ولكن في العام الحالي بلغت إيراداتها مليار دونغ أو أكثر. يجب على هذه الأسر التسجيل لاستخدام الفواتير الإلكترونية في غضون 30 يوماً من تاريخ آخر يوم في الفترة الضريبية التي بلغت فيها الإيرادات المتراكمة هذه العتبة.
تدرس مصلحة الضرائب أيضاً آلية خاصة لتطبيق الفواتير على الأسر التجارية في الأسواق التقليدية التي تزيد إيراداتها عن مليار دونغ. الهدف هو ضمان الامتثال للوائح الفواتير مع مراعاة خصائص المعاملات في هذه المنطقة.
آلية تفويض إصدار الفواتير لمنصات التجارة الإلكترونية
أحد القضايا التي تثير اهتمام العديد من الأسر التجارية عبر الإنترنت هو تفويض إصدار الفواتير لمنصات التجارة الإلكترونية. وفقاً للمنشور 32/2025/TT-BTC، يمكن للأسر التجارية بالكامل تفويض منصات التجارة الإلكترونية لإصدار فواتير لعمليات بيع السلع والخدمات على منصاتهم.
عند حدوث التفويض، تكون منصة التجارة الإلكترونية مسؤولة عن إبلاغ مصلحة الضرائب. ستظهر الفاتورة الإلكترونية جميع معلومات الطرفين، بما في ذلك اسم وعنوان والرقم الضريبي لكل من البائع ومنصة التجارة الإلكترونية. في الواقع، تم تطبيق هذه الآلية بالفعل على بعض المنصات الكبيرة عندما يفوض البائعون المنصة.
أكد ممثل مصلحة الضرائب أنه وفقاً للمرسوم 70 بشأن الفواتير والمستندات، عند حدوث أنشطة بيع سلع أو تقديم خدمات، يجب على البائع إصدار فاتورة وفقاً لأحكام القانون. لذلك، بالنسبة للأفراد والأسر التجارية التي تبيع على منصات التجارة الإلكترونية وتزيد إيراداتها السنوية عن مليار دونغ، فإن إصدار الفواتير هو واجب إلزامي لا يمكن رفضه.
تعمل مصلحة الضرائب حالياً بالتعاون الوثيق مع منصات التجارة الإلكترونية ومكاتب الضرائب المتخصصة في التجارة الإلكترونية لتطبيق آلية تفويض إصدار الفواتير على نطاق واسع. الهدف هو تسهيل الامتثال للوائح الفواتير والمستندات قدر الإمكان للبائعين الذين يمارسون أعمالهم على منصات التجارة الإلكترونية.
التوجه المستقبلي
تعمل الجهة التنظيمية حالياً على صياغة مشروع تعديل المرسوم المتعلق بالفواتير والمستندات، بما في ذلك لوائح الفواتير الإجمالية والحالات التي لا تتطلب إصدار فواتير. يهدف هذا إلى معالجة العقبات العملية وإنشاء إطار قانوني أكثر ملاءمة لخصائص كل نوع من أنواع الأعمال.
لا يساهم تشديد الرقابة الضريبية والإلزام بإصدار الفواتير الإلكترونية في تحقيق إدارة أكثر فعالية للإيرادات الحكومية فحسب، بل يخلق أيضاً بيئة أعمال شفافة وعادلة لجميع الأسر التجارية. كما يتمتع المستهلكون بحماية أفضل لحقوقهم عند الحصول على فواتير ومستندات كاملة لكل معاملة شراء وبيع.
بالنسبة للأسر التجارية على منصات التجارة الإلكترونية، فإن فهم والامتثال للوائح الجديدة ليس فقط واجباً قانونياً، بل هو أيضاً وسيلة لبناء سمعة جيدة وتحقيق نمو مستدام في بيئة تنافسية متزايدة الشدة للتجارة الإلكترونية.
حوّل ما قرأته إلى نتائج حقيقية — طبقه الآن مع GTG CRM، مجاناً.
طبقه الآن